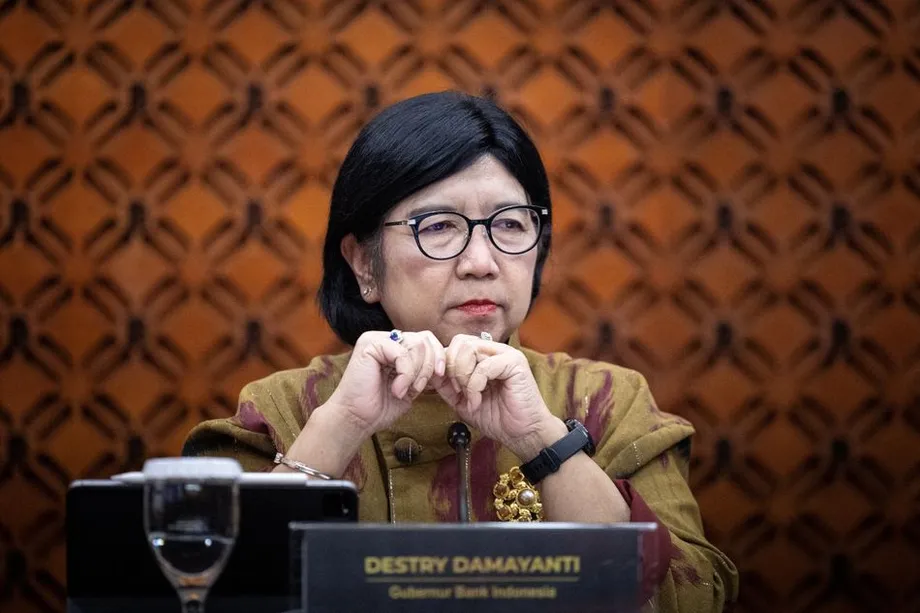
मुद्रा को संभालने के साथ कर्ज देने की गुंजाइश बढ़ाई
बैंक इंडोनेशिया ने 21 अक्टूबर 2026 को अपनी प्रमुख ब्याज दर 5.75% पर बरकरार रखी, बैंकों की ओवरनाइट जमा पर मिलने वाली दर बढ़ाकर 5.00% कर दी और आरक्षित निधि में कटौती की घोषणा की। इससे बैंकिंग प्रणाली में 190 ट्रिलियन रुपिया, यानी करीब 10.56 अरब डॉलर, आने की उम्मीद है। इन कदमों का मकसद रुपिया को स्थिर रखना और बैंकों को कर्ज देने के लिए अधिक धन उपलब्ध कराना है।
विषय-सूची
- मुद्रा को संभालने के साथ कर्ज देने की गुंजाइश बढ़ाई
- तीन ब्याज दरों का काम
- आरक्षित निधि में कटौती से 190 ट्रिलियन रुपिया कैसे आएगा
- बाजार में गिरावट क्यों अहम है
- विदेशी निवेशकों के लिए मुद्रा जोखिम से बचाव सस्ता
- अर्थशास्त्रियों के मुताबिक संतुलन साधना मुश्किल
- महंगाई से कुछ गुंजाइश, मुद्रा पर दबाव अधिक
- बजट और स्वतंत्रता पर भी नजर
- फैसले से जुड़ी तारीखें
- मुख्य बिंदु
यह फैसला इंडोनेशियाई शेयरों में लगातार दो दिन की रिकॉर्ड गिरावट और मुद्रा पर नए दबाव के बाद आया। सूचकांक प्रदाता एमएससीआई ने चेतावनी दी थी कि वह इंडोनेशियाई शेयरों को ‘स्टैंडअलोन मार्केट’ का दर्जा दे सकता है। इस साल अमेरिकी डॉलर के मुकाबले 7% से अधिक गिर चुका रुपिया घोषणा के बाद थोड़ा और कमजोर हुआ।
गवर्नर देस्त्री दामायंती ने 20 और 21 अक्टूबर को जकार्ता में बोर्ड ऑफ गवर्नर्स की बैठक के बाद इन कदमों की घोषणा की। लगातार चौथी नीतिगत समीक्षा में प्रमुख दर में कोई बदलाव नहीं हुआ। केंद्रीय बैंक से ओवरनाइट कर्ज लेने पर बैंकों को मिलने वाली दर भी 6.50% पर बनी रही।
परंपरागत बैंकों की आरक्षित निधि की अनिवार्य दर नवंबर की शुरुआत तक 9% से घटाकर 8% और फिर 1 दिसंबर को 7% की जाएगी। बैंक इंडोनेशिया ने इस्लामिक बैंकों के लिए भी दर 7.5% से घटाकर 5.5% करने की घोषणा की।
डिप्टी गवर्नर सोलिकिन एम. जुहरो ने बताया कि केंद्रीय बैंक अलग-अलग नीतिगत साधनों को विपरीत दिशाओं में क्यों इस्तेमाल कर रहा है:
क्योंकि हम कई चुनौतियों से निपट रहे हैं, इसलिए हमें अलग-अलग नीतियों के जरिए उनका समाधान करना होगा,
व्यवसायों और परिवारों के लिए मुख्य सवाल यह है कि क्या इन कदमों से मुद्रा पर दबाव बढ़ाए बिना कर्ज देना प्रोत्साहित होगा। रुपिया कमजोर होने से आयात महंगा होता है, जबकि कर्ज की सख्त शर्तें निवेश और भर्ती को रोक सकती हैं।
तीन ब्याज दरों का काम
प्रमुख दर, यानी सात-दिवसीय रिवर्स रेपो दर, अर्थव्यवस्था में कर्ज की स्थितियों के बारे में बैंक इंडोनेशिया का मुख्य संकेत है। इसे 5.75% पर बनाए रखने से ब्याज दरों में एक और व्यापक बढ़ोतरी टल गई। इससे पहले केंद्रीय बैंक ने मई और जून में तीन बार दरें बढ़ाकर कुल एक प्रतिशत अंक की वृद्धि की थी।
जमा सुविधा का काम अलग है। इसके तहत बैंक अपनी अतिरिक्त रकम रातभर के लिए बैंक इंडोनेशिया में जमा करते हैं और उस पर ब्याज पाते हैं। इस दर को 25 आधार अंक, यानी 0.25 प्रतिशत अंक, बढ़ाकर 5.00% करने से यह विकल्प अधिक आकर्षक बनता है और अल्पकालिक बाजार दरों को सहारा मिलता है।
ऋण सुविधा इसके उलट काम करती है: रातभर के लिए धन की जरूरत वाले बैंक केंद्रीय बैंक से 6.50% पर कर्ज ले सकते हैं। जमा और ऋण की दरें मिलकर उस ब्याज को दिशा देती हैं जिस पर बैंक एक-दूसरे को कर्ज देते हैं।
जमा दर बढ़ने से उसका और प्रमुख दर का अंतर एक प्रतिशत अंक से घटकर 0.75 प्रतिशत अंक रह गया। इस तरह, घोषित दर स्थिर रहने के बावजूद बैंक इंडोनेशिया मुद्रा बाजार की स्थितियों में बदलाव कर रहा है।
फैसले से पहले अर्थशास्त्रियों की राय लगभग बराबर बंटी हुई थी। सर्वेक्षण में शामिल 29 में से 15 ने प्रमुख दर में बदलाव न होने की उम्मीद जताई थी, जबकि 14 ने कम से कम 25 आधार अंक की बढ़ोतरी का अनुमान लगाया था। दर को स्थिर रखने का फैसला मामूली बहुमत के अनुमान के अनुरूप रहा, लेकिन इससे वे लोग निराश हुए जो बाजार की गिरावट के जवाब में दरों में बड़ी बढ़ोतरी चाहते थे।
आरक्षित निधि में कटौती से 190 ट्रिलियन रुपिया कैसे आएगा
आरक्षित निधि की अनिवार्य दर तय करती है कि बैंकों को अपनी जमा रकम का कितना हिस्सा केंद्रीय बैंक में रखना होगा, न कि कहीं और इस्तेमाल करना होगा। इस दर में कमी से बैंकों के पास कर्ज, निवेश या अन्य भुगतान के लिए अधिक धन बचता है।
परंपरागत बैंकों के लिए दर 9% से घटकर 7% होने का मतलब है कि संबंधित जमा आधार के हर 100 रुपिया पर अनिवार्य आरक्षित रकम नौ रुपिया से घटकर सात रुपिया रह जाएगी। यह बदलाव दो चरणों में होगा, जिससे 1 दिसंबर को पूरी कटौती लागू होने से पहले बैंक खुद को तैयार कर सकेंगे।
वित्तीय नियमों के तहत पारंपरिक ब्याज भुगतान न करने वाले इस्लामिक बैंकों के लिए भी दो प्रतिशत अंक की कटौती होगी: दर 7.5% से घटकर 5.5% रह जाएगी। इस बदलाव को लागू करने का अलग कार्यक्रम नहीं बताया गया।
दामायंती ने कहा कि आरक्षित निधि के इन कदमों से 190 ट्रिलियन रुपिया जारी होगा। सोलिकिन ने कहा कि कटौती से बैंकों को कर्ज देने और रोजगार सृजन में मदद के लिए अधिक लचीलापन मिलेगा। बैंक इंडोनेशिया अपनी तरलता प्रोत्साहन व्यवस्था में भी बदलाव करेगा, जो बैंकों के पास उपलब्ध धन को प्रभावित करने का एक और साधन है।
इंडोनेशिया को बैंकों में पर्याप्त धन होने के बावजूद उसे वास्तविक कर्ज में बदलने में मुश्किल हुई है। अगस्त 2025 में कर्ज एक साल पहले की तुलना में 7.56% बढ़ा था, जबकि तीसरी तिमाही के अंत के करीब 2,372 ट्रिलियन रुपिया से अधिक के मंजूर कर्ज का इस्तेमाल नहीं हुआ था। कर्ज बढ़ाने की पहले की कोशिश के दौरान चर्चा में आए ये आंकड़े दिखाते हैं कि धन की उपलब्धता के साथ कर्ज लेने वालों की मांग भी मायने रखती है।
बाजार में गिरावट क्यों अहम है
एमएससीआई की चेतावनी ने मुद्रा की कमजोरी से पहले ही जूझ रहे बाजारों को नया झटका दिया। इसकी वर्गीकरण व्यवस्था अंतरराष्ट्रीय निवेश फंडों को यह तय करने में मदद करती है कि किन देशों को उनके पोर्टफोलियो में शामिल किया जाए। ‘उभरते बाजार’ से ‘स्टैंडअलोन मार्केट’ का दर्जा मिलने पर ऐसे वर्गीकरण का अनुसरण करने वाले निवेश उत्पादों में इंडोनेशिया की जगह बदल सकती है।
इंडोनेशियाई शेयर बेचने वाले विदेशी निवेशक अपनी रुपिया में मिली रकम को डॉलर में बदलकर देश से बाहर भेज सकते हैं। इससे शेयरों की गिरती कीमतें मुद्रा पर दबाव से जुड़ जाती हैं। सरकारी बॉन्ड की बिकवाली से सरकार की कर्ज लेने की लागत भी बढ़ सकती है।
16 अक्टूबर की बाजार गिरावट के दौरान रुपिया 18,000 प्रति डॉलर के स्तर से नीचे गया और जकार्ता कंपोजिट इंडेक्स को सुबह के कारोबार में 11% से अधिक का नुकसान हुआ। दबाव दूसरे परिसंपत्ति बाजारों तक फैलने पर बैंक इंडोनेशिया ने मुद्रा और बॉन्ड बाजारों में हस्तक्षेप किया।
शेयरों में हाल के दो दिनों की गिरावट एशियाई वित्तीय संकट के दौरान दर्ज किसी भी गिरावट से अधिक थी। अक्टूबर की नीतिगत बैठक तक रुपिया इस साल उभरते एशिया की सबसे कमजोर मुद्रा बना हुआ था और डॉलर के मुकाबले 7% से अधिक गिर चुका था।
एमएससीआई की वर्गीकरण प्रक्रिया की आगे की तारीखें भी तय हैं: परामर्श 30 अप्रैल 2027 को समाप्त होना है और अंतिम फैसला 30 जून 2027 तक आना है। इसलिए निवेशकों के सामने इंडोनेशिया के अंतिम बाजार दर्जे को लेकर कई महीनों की अनिश्चितता है।
विदेशी निवेशकों के लिए मुद्रा जोखिम से बचाव सस्ता
बैंक इंडोनेशिया मुद्रा में उतार-चढ़ाव से निवेश की सुरक्षा की लागत घटाकर रुपिया में निवेश को अधिक आकर्षक बनाने की भी कोशिश कर रहा है। दामायंती ने कहा कि विदेशी मुद्रा जोखिम से बचाव पर पहले दी गई छूट से 9.9 अरब डॉलर का पूंजी प्रवाह आया था।
जोखिम से बचाव की व्यवस्था निवेशक को प्रतिकूल विनिमय दर से सुरक्षा देती है। इंडोनेशिया की किसी परिसंपत्ति को खरीदने वाला व्यक्ति रुपिया में प्रतिफल कमा सकता है, लेकिन मुद्रा कमजोर होने पर उसे बेचते समय कम डॉलर मिल सकते हैं। ऐसी व्यवस्था इस जोखिम को संभालने में मदद करती है, हालांकि इसके लिए शुल्क देना पड़ता है।
दामायंती ने कहा कि केंद्रीय बैंक घरेलू गैर-डिलिवरेबल फॉरवर्ड साधनों के जरिए और प्रोत्साहन देगा, जिन्हें डीएनडीएफ कहा जाता है। इन अनुबंधों में पूरी अंतर्निहित मुद्रा सौंपने के बजाय सहमत विनिमय दर और बाद की संदर्भ दर के बीच का अंतर चुकाया जाता है।
गवर्नर ने कहा कि इन कदमों का उद्देश्य विदेशी पूंजी आकर्षित करना, रुपिया को स्थिर करना और घरेलू मुद्रा तथा विदेशी विनिमय बाजारों को गहरा करना है। ब्याज दरों और आरक्षित निधि की अनिवार्य दरों के साथ ये प्रोत्साहन रुपिया परिसंपत्तियों की मांग को प्रभावित करने का बैंक इंडोनेशिया को एक और तरीका देते हैं।
अर्थशास्त्रियों के मुताबिक संतुलन साधना मुश्किल
कैपिटल इकोनॉमिक्स के वरिष्ठ एशिया अर्थशास्त्री गैरेथ लीदर ने सवाल उठाया कि क्या यह नीतिगत पैकेज एक साथ विकास और मुद्रा को सहारा दे सकता है। उन्होंने इन कदमों को "काफी उलझनभरा" बताते हुए अपनी चिंता जाहिर की:
मुझे लगता है कि वे एक साथ दो काम करने की कोशिश कर रहे हैं (रुपिया को सहारा देना और विकास को बढ़ावा देना), लेकिन मुझे यकीन नहीं कि यह संभव है,
लीदर ने यह भी चेताया कि इस तरीके से केंद्रीय बैंक की विश्वसनीयता कमजोर होने का जोखिम है। घोषणा के बाद रुपिया में आई मामूली गिरावट ने इस तात्कालिक चुनौती को दिखाया कि निवेशकों को कैसे भरोसा दिलाया जाए कि यह मिश्रित नीति काम करेगी।
जकार्ता स्थित बैंक दानामोन के अर्थशास्त्री इरमान फैज़ ने बताया कि ये साधन एक साथ कैसे काम कर सकते हैं। उन्होंने कहा कि जमा सुविधा की ऊंची दर से आरक्षित निधि में कटौती के कारण जारी हुई अतिरिक्त रकम को मुद्रा बाजार की दरें बहुत नीचे लाने और रुपिया रखना कम आकर्षक बनाने से रोकने में मदद मिल सकती है।
दोनों आकलन एक ही तनाव पर ध्यान देते हैं। बैंकों को इस्तेमाल के लिए अधिक धन मिल रहा है, जिससे कर्ज की शर्तें आसान हो सकती हैं, जबकि केंद्रीय बैंक बाजार दरों को सहारा देने के लिए ओवरनाइट जमा पर अधिक ब्याज दे रहा है। नतीजे इस बात पर निर्भर करेंगे कि बैंक उस रकम का इस्तेमाल कैसे करते हैं और निवेशक कैसी प्रतिक्रिया देते हैं।
महंगाई से कुछ गुंजाइश, मुद्रा पर दबाव अधिक
इंडोनेशिया में सितंबर में सालाना महंगाई दर 3.28% रही, जो तीन महीने का उच्चतम स्तर है। मूल महंगाई दर, जो अंतर्निहित दबाव का आकलन करने के लिए कीमतों के सीमित समूह को मापती है, घटकर 2.84% रह गई।
दोनों आंकड़े बैंक इंडोनेशिया की 1.5% से 3.5% की लक्ष्य सीमा के भीतर थे। आधिकारिक तौर पर यह लक्ष्य 2.5% और उससे एक प्रतिशत अंक कम या ज्यादा के रूप में व्यक्त किया जाता है। सितंबर की समग्र महंगाई दर ऊपरी सीमा से 0.22 प्रतिशत अंक नीचे थी।
दामायंती ने कहा कि मई और जून में ब्याज दरों में कुल एक प्रतिशत अंक की बढ़ोतरी महंगाई को नियंत्रित रखने के लिए पर्याप्त थी। बैंक इंडोनेशिया ने 2026 के आर्थिक विकास का 4.9% से 5.7% का अनुमान बरकरार रखा और कहा कि 2026 तथा 2027 में उसका महंगाई लक्ष्य समान रहेगा।
प्रमुख दर अब जनवरी में बरकरार रखे गए 4.75% के स्तर से एक प्रतिशत अंक ऊपर है। यह जनवरी में दर स्थिर रखने के बाद साल के दौरान मुद्रा के दबाव से मौद्रिक नीति में आए बदलाव को दिखाता है, जबकि अधिकारी आर्थिक गतिविधि को सहारा देने के तरीके तलाशते रहे हैं।
परिवारों पर विनिमय दर का असर आयातित भोजन, ईंधन और उत्पादन सामग्री की लागत के जरिए पड़ता है। कारोबारों के लिए ब्याज दरें उपकरण, माल और विस्तार के वित्तपोषण की लागत तय करती हैं। बैंक इंडोनेशिया प्रमुख दर में एक और बढ़ोतरी किए बिना दोनों पहलुओं को संभालने की कोशिश कर रहा है।
बजट और स्वतंत्रता पर भी नजर
निवेशक इंडोनेशिया के सार्वजनिक वित्त, महंगी ईंधन सब्सिडी और राष्ट्रपति प्रबोवो सुबियांतो की खर्च योजनाओं को लेकर भी चिंतित रहे हैं। एमएससीआई की चेतावनी से पैदा हुई तात्कालिक उथल-पुथल के साथ ये चिंताएं रुपिया परिसंपत्तियों पर भरोसे को प्रभावित करती हैं।
केंद्रीय बैंक की स्वतंत्रता भी इस बहस का हिस्सा है। निवेशक यह भरोसा चाहते हैं कि तेज विकास चाहने वाली सरकार के साथ तालमेल के बावजूद महंगाई और ब्याज दरों से जुड़े फैसले बैंक इंडोनेशिया के नियंत्रण में रहें।
दामायंती ने इस मुद्दे पर अक्टूबर में ब्याज दर तय करने की स्वायत्तता के बचाव में कहा था कि ब्याज दरें बढ़ाने या घटाने और दूसरे प्रोत्साहनों के इस्तेमाल का फैसला सिर्फ केंद्रीय बैंक करता है। नवीनतम पैकेज ने उस अधिकार पर फिर ध्यान खींचा है, क्योंकि इसमें मुद्रा को सहारा देने के साथ कर्ज को प्रोत्साहित करने के उपाय भी शामिल हैं।
बैंक इंडोनेशिया की अगली व्यावहारिक परीक्षा नवंबर और दिसंबर में बैंकों के लिए अतिरिक्त धन जारी करना है। बाजार के उसके कदमों को ऐसे समय काम करना होगा जब एमएससीआई का परामर्श जारी रहेगा और सरकारी वित्त को लेकर चिंताएं बनी रहेंगी।
फैसले से जुड़ी तारीखें
अक्टूबर की घोषणा कई महीनों के उस घटनाक्रम के बाद आई है जिसमें बैंक इंडोनेशिया ने दरें स्थिर रखने से बढ़ोतरी की, फिर रुकते हुए दूसरे साधन अपनाए। यह क्रम समझाता है कि ताजा जवाब प्रमुख दर तक सीमित क्यों नहीं है।
- 21 जनवरी 2026: रुपिया पर दबाव के बीच बैंक इंडोनेशिया ने प्रमुख दर 4.75% पर बरकरार रखी।
- मई और जून 2026: तीन बढ़ोतरी के बाद प्रमुख दर कुल एक प्रतिशत अंक बढ़कर 5.75% हुई।
- 16 अक्टूबर 2026: शेयरों में भारी गिरावट के बीच रुपिया 18,000 प्रति डॉलर के स्तर से नीचे गया।
- 20 और 21 अक्टूबर 2026: बोर्ड ऑफ गवर्नर्स ने प्रमुख दर स्थिर रखने, जमा सुविधा की दर बढ़ाने और आरक्षित निधि की अनिवार्य दरें घटाने पर सहमति जताई।
- नवंबर 2026 की शुरुआत: परंपरागत बैंकों की आरक्षित निधि की अनिवार्य दर 9% से घटकर 8% होनी है।
- 1 दिसंबर 2026: यह दर फिर घटकर 7% होनी है।
- 30 अप्रैल और 30 जून 2027: एमएससीआई का परामर्श समाप्त होने और अंतिम वर्गीकरण फैसले की समयसीमा तय है।
इसलिए तात्कालिक बदलाव ओवरनाइट जमा पर मिलने वाले ब्याज और बैंकों के इस्तेमाल योग्य धन की मात्रा में हैं। लंबी अवधि की कसौटी यह होगी कि क्या ये कदम घरेलू कर्ज को सहारा देते हुए विदेशी पूंजी को इंडोनेशिया में निवेशित रखने में मदद करते हैं।
मुख्य बिंदु
- बैंक इंडोनेशिया ने लगातार चौथी समीक्षा में प्रमुख दर 5.75% पर बरकरार रखी।
- ओवरनाइट जमा सुविधा की दर बढ़कर 5.00% हुई; ऋण सुविधा की दर 6.50% पर बनी रही।
- आरक्षित निधि में कटौती से बैंकिंग प्रणाली में 190 ट्रिलियन रुपिया आने की उम्मीद है।
- शेयर बाजार में नई उथल-पुथल के बीच रुपिया इस साल डॉलर के मुकाबले 7% से अधिक गिर चुका था।
- सितंबर की महंगाई दर 3.28% रही, जो केंद्रीय बैंक की लक्ष्य सीमा के भीतर थी।
- एमएससीआई द्वारा इंडोनेशिया के बाजार वर्गीकरण की समीक्षा के बीच जोखिम से बचाव के अतिरिक्त प्रोत्साहनों का मकसद विदेशी निवेश आकर्षित करना है।