रुपिया पर दबाव के बीच बैंकों को कर्ज देने की अधिक गुंजाइश
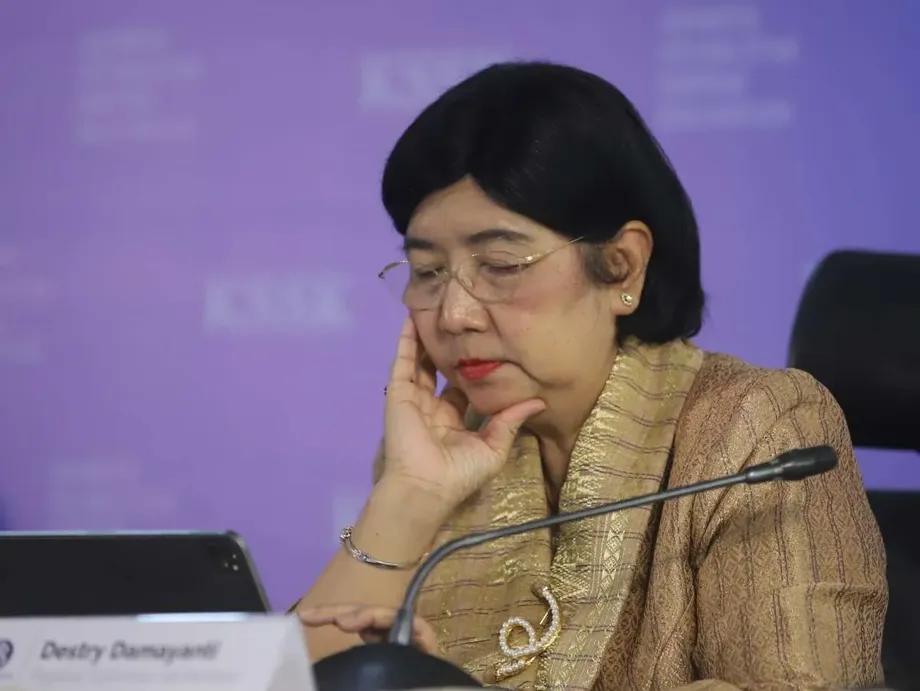
बैंक इंडोनेशिया नवंबर और दिसंबर 2026 में पारंपरिक और इस्लामी बैंकों के लिए आरक्षित नकदी की अनिवार्य दरें दो प्रतिशत अंक घटाएगा। गवर्नर देस्त्री दामायंती ने कहा कि इस कदम से बैंकिंग प्रणाली में लगभग Rp190 ट्रिलियन उपलब्ध होंगे। यह फैसला ऐसे समय आया है जब ऋण जमा से तेज़ी से बढ़ रहा है और शेयर बाजार में भारी बिकवाली के बाद बैंकों पर फिर दबाव है।
विषय-सूची
- रुपिया पर दबाव के बीच बैंकों को कर्ज देने की अधिक गुंजाइश
- आरक्षित नकदी की दरों में कटौती कैसे लागू होगी
- बैंकों पर दबाव क्यों बढ़ रहा है
- इस्लामी और क्षेत्रीय बैंक तत्काल इस्तेमाल की राह देख रहे हैं
- तरलता प्रोत्साहन घटाकर नए सिरे से बांटे जा रहे हैं
- धन उपलब्ध कराने के साथ BI ने एक दर क्यों बढ़ाई
- मुद्रा को समर्थन ब्याज दरों से आगे भी जारी
- अन्य सुरक्षा उपाय जारी
- आवास, वाहन और भुगतान भी शामिल
- मुख्य बिंदु
गवर्नर्स बोर्ड की 20 और 21 अक्टूबर की बैठक के बाद 21 अक्टूबर को जकार्ता में घोषित बदलावों से पारंपरिक बैंकों की आरक्षित नकदी की अनिवार्य दर 9% से घटकर 7% हो जाएगी। इस्लामी बैंकों और इस्लामी व्यावसायिक इकाइयों की दर 7.5% से घटकर 5.5% होगी। दोनों कटौतियां दो समान चरणों में लागू होंगी।
बैंक इंडोनेशिया (BI) ने बैंकों के लिए धन उपलब्ध कराने के साथ ब्याज दरों पर एक अलग कदम भी उठाया: उसने ओवरनाइट जमा सुविधा की दर 0.25 प्रतिशत अंक बढ़ाकर 5% कर दी, जबकि अपनी बेंचमार्क BI दर 5.75% और ओवरनाइट ऋण दर 6.50% पर बरकरार रखी। इस संयोजन का उद्देश्य बैंकों को कारोबारों को वित्त देने की अधिक गुंजाइश देना और साथ ही रुपिया के अनुकूल मुद्रा बाजार की स्थितियां बनाए रखना है।
सितंबर के आंकड़े इस फैसले की तात्कालिकता समझाते हैं। बैंक ऋण एक साल पहले की तुलना में 13.26% बढ़ा, जबकि जमा में 8.22% की वृद्धि हुई। यानी ऋण, जमाकर्ताओं से बैंकों को मिले धन की तुलना में 5.04 प्रतिशत अंक तेज़ी से बढ़ रहा था।
बैंक प्रमुखों ने आरक्षित नकदी की दरों में कटौती का स्वागत किया, हालांकि समस्या का उनका आकलन अलग-अलग था। कुछ ने कहा कि नकदी की उपलब्धता तंग है; दूसरों के मुताबिक धन उपलब्ध तो है, लेकिन महंगा है। कर्ज लेने वालों के लिए व्यावहारिक सवाल यह है कि क्या बैंक की बैलेंस शीट में बढ़ी गुंजाइश से किफायती दरों पर आसानी से ऋण मिल पाएगा।
आरक्षित नकदी की दरों में कटौती कैसे लागू होगी
इंडोनेशिया में Giro Wajib Minimum, या GWM, के नाम से जानी जाने वाली आरक्षित नकदी की अनिवार्य दर यह तय करती है कि बैंकों को बैंक इंडोनेशिया के खातों में कितना धन रखना होगा। इसे घटाने से केंद्रीय बैंक में बंधा धन कम होगा और बैंकों को भुगतान प्रबंधन, ऋण देने या निवेश करने में अधिक लचीलापन मिलेगा।
घोषित कार्यक्रम इस प्रकार है:
- 21 अक्टूबर 2026: अक्टूबर की नीतिगत बैठक के बाद BI ने बदलावों की घोषणा की।
- 1 नवंबर 2026: पारंपरिक बैंकों की GWM 9% से घटकर 8% होगी; इस्लामी बैंकों और इस्लामी व्यावसायिक इकाइयों की दर 7.5% से घटकर 6.5% होगी।
- 1 दिसंबर 2026: पारंपरिक बैंकों की GWM घटकर 7% होगी; इस्लामी बैंकों और इस्लामी व्यावसायिक इकाइयों की दर 5.5% होगी। तरलता प्रोत्साहनों और आरक्षित नकदी पर मिलने वाले प्रतिफल में बदलाव भी इसी दिन लागू होंगे।
हर बैंक श्रेणी के लिए दर में कुल दो प्रतिशत अंक की कटौती होगी। सीधे शब्दों में कहें तो, लागू प्रोत्साहनों के समायोजन से पहले, दो प्रतिशत अंक की कटौती का अर्थ है कि संबंधित जमा आधार के हर Rp100 पर अनिवार्य आरक्षित नकदी Rp2 कम होगी। BI का अनुमान है कि इससे लगभग Rp190 ट्रिलियन की अतिरिक्त तरलता उपलब्ध होगी।
बैंकों पर दबाव क्यों बढ़ रहा है
इंडोनेशियाई बैंक संघ Perbanas के उपाध्यक्ष और बैंक सेंट्रल एशिया के अध्यक्ष निदेशक हेंद्र लेम्बोंग ने बैंकिंग क्षेत्र की तरलता को कुछ तंग बताया और कहा कि BI का यह कदम मददगार होगा। Perbanas की एक अन्य उपाध्यक्ष और CIMB नियागा की अध्यक्ष निदेशक लानी दार्मावान ने कहा कि तरलता उपलब्ध है, लेकिन धन जुटाने की लागत अधिक है।
ये टिप्पणियां आपस में जुड़े दो दबावों की ओर इशारा करती हैं। बैंक को निकासी पूरी करने और ऋण देने के लिए पर्याप्त उपलब्ध धन चाहिए। साथ ही, उसे यह धन ऐसी लागत पर जुटाना होता है जिससे ऋण देना व्यावसायिक रूप से लाभकारी बना रहे। जमा के लिए प्रतिस्पर्धा से बैंकों को बचतकर्ताओं को अधिक ब्याज देना पड़ सकता है, जिससे ऋण दरें घटाना कठिन हो जाता है।
BI के आंकड़ों के अनुसार, जमा की तुलना में बैंकिंग प्रणाली की तरल परिसंपत्तियां अगस्त के 23.04% से बढ़कर सितंबर में 24.08% हो गईं, यानी 1.04 प्रतिशत अंक की वृद्धि हुई। इसी दौरान ऋण जमा से कहीं तेज़ी से बढ़ रहा था। इससे समझ आता है कि तरलता का समग्र माप बेहतर होने के बावजूद धन जुटाने की ऊंची लागत और धन तक असमान पहुंच की शिकायतें क्यों बनी रह सकती हैं।
Perbanas के अध्यक्ष और बैंक राक्यत इंडोनेशिया के अध्यक्ष निदेशक हेरी गुनार्दी ने कहा कि आरक्षित नकदी में कटौती से ऋण बढ़ सकता है और ऋण-जमा अनुपात बेहतर हो सकता है। यह अनुपात बकाया ऋण की तुलना जमा से करता है और बैंकों को यह आकलन करने में मदद देता है कि जमा से मिले धन का कितना हिस्सा ऋण देने में लगाया गया है।
इस्लामी और क्षेत्रीय बैंक तत्काल इस्तेमाल की राह देख रहे हैं
इंडोनेशियाई इस्लामी बैंक संघ Asbisindo के महासचिव और बैंक अलादीन शरिया के अध्यक्ष निदेशक कोको तजातुर रचमादी ने पिछले शुक्रवार के शेयर बाजार के झटके के बाद तरलता को बेहद तंग बताया। उन्होंने इस्लामी बैंकों की GWM में कटौती का स्वागत किया और तरलता तथा कारोबारी स्थितियों को बेहतर करने के लिए आगे और कदम उठाने की मांग की।
कोको ने समय के महत्व की ओर भी ध्यान दिलाया। उन्होंने कहा कि साल की आखिरी तिमाही में बैंक आमतौर पर जमा जुटाने के लिए प्रतिस्पर्धा करते हैं और बाजार में आए व्यवधान ने दबाव और बढ़ा दिया है। इस्लामी बैंकों और इस्लामी व्यावसायिक इकाइयों के लिए नवंबर और दिसंबर की कटौतियां धन जुटाने की प्रतिस्पर्धा के इसी दौर में लागू होंगी।
क्षेत्रीय विकास बैंक संघ Asbanda के अध्यक्ष और बैंक जकार्ता के अध्यक्ष निदेशक अगुस हर्योतो विडोडो ने कहा कि अतिरिक्त लचीलापन क्षेत्रीय ऋण देने में मदद कर सकता है। उन्होंने सूक्ष्म, लघु और मध्यम उद्यमों, कारोबार की कार्यशील पूंजी और रोजगार पैदा करने वाले उत्पादक क्षेत्रों को प्राथमिकता बताया।
कार्यशील पूंजी से कारोबार की रोजमर्रा की जरूरतें, जैसे माल, सामग्री और वेतन, पूरे किए जाते हैं। क्षेत्रीय ऋणदाताओं के लिए धन जुटाने में अधिक लचीलापन इन जरूरतों को पूरा करना आसान बना सकता है। अगुस ने कहा कि सफलता का आकलन अच्छी वित्तीय शर्तों वाले ऋण तक व्यापक पहुंच और कारोबारों तथा समुदायों को होने वाले ठोस लाभों से किया जाना चाहिए।
तरलता प्रोत्साहन घटाकर नए सिरे से बांटे जा रहे हैं
GWM में कटौती के साथ BI 1 दिसंबर से अधिकतम मैक्रोप्रूडेंशियल लिक्विडिटी पॉलिसी इंसेंटिव, यानी KLM, को 6% से घटाकर 5% करेगा। इस व्यवस्था के तहत पात्र ऋण और मुद्रा बाजार गतिविधियों से जुड़े बैंकों को आरक्षित नकदी में राहत दी जाती है।
वित्तपोषण घटक तीसरे पक्ष से मिले धन, यानी बैंकिंग शब्दावली में ग्राहक जमाओं, के अधिकतम 4% से घटकर 3% पर आ जाएगा। इसके दायरे में रोजगार पैदा करने वाले क्षेत्रों को अतिरिक्त सहायता शामिल होगी। मुद्रा बाजार को गहरा करने वाला घटक 2% की सीमा पर बना रहेगा। इसका उद्देश्य बैंकों के बीच धन के प्रवाह को बढ़ावा देना और उसे उन ऋणदाताओं तक पहुंचाना है जिन्हें इसकी जरूरत है।
अक्टूबर के पहले सप्ताह तक बैंकों को KLM प्रोत्साहन के रूप में Rp458.5 ट्रिलियन मिल चुके थे। इसमें वित्तपोषण का हिस्सा Rp336.4 ट्रिलियन और मुद्रा बाजार को गहरा करने वाले प्रोत्साहन का हिस्सा Rp122.1 ट्रिलियन था। ये आंकड़े दिखाते हैं कि आरक्षित नकदी में नई कटौतियों से पहले ही यह प्रोत्साहन कार्यक्रम बैंकिंग तरलता के लिए BI के समर्थन का एक बड़ा हिस्सा था।
डिप्टी गवर्नर सोलिकिन एम. जुहरो ने कहा कि परिस्थितियां बदलने पर BI क्षेत्रीय प्रोत्साहनों में बदलाव कर सकता है और पहले सहायता प्राप्त क्षेत्रों में सुधार होने पर समर्थन को दूसरी जगह भेज सकता है। उन्होंने कहा कि GWM में व्यापक कटौती, वित्तपोषण प्रोत्साहन में कमी के साथ अतिरिक्त तरलता उपलब्ध कराएगी।
BI ने रुपिया में औसत आरक्षित नकदी की पूर्ति के उस हिस्से पर भी सीमा तय की है जिस पर प्रतिफल मिलेगा, यानी केंद्रीय बैंक की ओर से दिया जाने वाला भुगतान। 1 दिसंबर से प्रतिफल पाने वाला हिस्सा औसत रुपिया GWM के 5% तक सीमित होगा। Rp190 ट्रिलियन में से अलग-अलग बैंकों को मिलने वाली राशि उनके जमा आधार और लागू प्रोत्साहनों की स्थिति पर निर्भर करेगी।
धन उपलब्ध कराने के साथ BI ने एक दर क्यों बढ़ाई
BI के फैसले में बैंकों के पास उपलब्ध धन और अल्पकालिक बाजारों को दिशा देने वाली ब्याज दरों को अलग-अलग रखा गया है। आरक्षित नकदी घटने से बैंकों को अपने धन का इस्तेमाल करने की अधिक गुंजाइश मिलती है। जमा सुविधा की दर बढ़ने से केंद्रीय बैंक में रातभर के लिए धन रखने पर बैंकों को अधिक प्रतिफल मिलता है, जिससे अल्पकालिक बाजार दरों को समर्थन मिलता है।
इस रुख की वजह बताते हुए सोलिकिन ने कहा कि BI एक साथ कई दबावों का जवाब दे रहा है:
"क्योंकि हम कई चुनौतियों से निपट रहे हैं, इसलिए हमें अलग-अलग नीतियों के जरिए उनका समाधान करना होगा," BI के डिप्टी गवर्नर सोलिकिन एम. जुहरो ने कहा।
जकार्ता में बैंक दानामोन के अर्थशास्त्री इरमान फैज़ ने कहा कि जमा सुविधा की दर बढ़ाने से आरक्षित नकदी में कटौती के कारण मुद्रा बाजार की दरें बहुत नीचे जाने से रोका जा सकता है। इन दरों को बनाए रखने से रुपिया परिसंपत्तियों में निवेश का आकर्षण बरकरार रखने में मदद मिल सकती है।
कैपिटल इकनॉमिक्स के वरिष्ठ एशिया अर्थशास्त्री गैरेथ लीदर ने सवाल उठाया कि क्या BI मुद्रा और आर्थिक वृद्धि, दोनों को सफलतापूर्वक समर्थन दे सकता है। उन्होंने अपनी चिंता इस तरह व्यक्त की:
"मेरे विचार में वे एक साथ दो काम करने की कोशिश कर रहे हैं (रुपिया को सहारा देना और वृद्धि को बढ़ावा देना), और मुझे यकीन नहीं कि यह संभव है," लीदर ने कहा।
देस्त्री ने कहा कि मई और जून के बीच कुल एक प्रतिशत अंक की पहले की ब्याज दर बढ़ोतरी महंगाई को स्थिर रखने के लिए पर्याप्त थी। BI 2026 और 2027 में महंगाई को 2.5%, एक प्रतिशत अंक ऊपर या नीचे, के लक्ष्य पर बनाए रखने की कोशिश कर रहा है। अक्टूबर का फैसला मौद्रिक नीति पर राजनीतिक प्रभाव की चिंता के बीच उनकी ब्याज दर तय करने की स्वायत्तता की पैरवी के बाद आया है।
मुद्रा को समर्थन ब्याज दरों से आगे भी जारी
BI के मुताबिक 20 अक्टूबर को रुपिया अमेरिकी डॉलर के मुकाबले Rp17,985 पर था, जो सितंबर के अंत से 0.61% नीचे था। 16 अक्टूबर की बाजार बिकवाली के बाद मुद्रा पर दबाव बना रहा। उस दिन रुपिया प्रति डॉलर Rp18,000 के पार कमजोर हुआ और इंडोनेशियाई शेयरों में भारी गिरावट आई।
बाजार में यह उथल-पुथल MSCI की उस चेतावनी के बाद आई जिसमें उसने इंडोनेशियाई शेयरों का दर्जा उभरते बाजार से स्वतंत्र बाजार में बदलने की संभावना जताई थी। इस परामर्श की प्रक्रिया 30 अप्रैल 2027 को पूरी होनी है और अंतिम वर्गीकरण का फैसला 30 जून 2027 तक आने की उम्मीद है।
BI विदेशी बाजारों में नॉन-डिलीवेरेबल फॉरवर्ड, घरेलू नॉन-डिलीवेरेबल फॉरवर्ड और स्पॉट लेनदेन के जरिए मुद्रा बाजार में हस्तक्षेप जारी रखे हुए है। स्पॉट लेनदेन में मुद्राओं का विनिमय मौजूदा बाजार भाव पर होता है। नॉन-डिलीवेरेबल फॉरवर्ड के जरिए प्रतिभागी ऐसे अनुबंधों से भविष्य की विनिमय दर के जोखिम का प्रबंधन कर सकते हैं जिनका निपटान सहमत दर और उस समय लागू दर के अंतर के आधार पर होता है।
BI घरेलू नॉन-डिलीवेरेबल फॉरवर्ड के जरिए मुद्रा जोखिम से बचाव की लागत पर छूट भी बढ़ा रहा है। छह महीने की अवधि वाले अनुबंधों पर छूट 25% से बढ़कर 40% होगी, जबकि 12 महीने वाले अनुबंधों पर छूट 30% से बढ़कर 45% होगी। दोनों में 15 प्रतिशत अंक की वृद्धि की गई है।
ये प्रोत्साहन पात्र विदेशी पोर्टफोलियो निवेश, बैंकों के विदेश से लिए गए कर्ज और प्रत्यक्ष विदेशी निवेश पर लागू हैं। देस्त्री ने कहा कि जून में शुरू किए गए जोखिम-हेजिंग प्रोत्साहनों से 20 अक्टूबर तक 9.9 अरब डॉलर का पूंजी प्रवाह आया था। हेजिंग की लागत घटने से निवेश को मुद्रा के उतार-चढ़ाव से बचाना सस्ता हो जाता है, जिससे विनिमय दर में नुकसान की चिंता करने वाले निवेशकों के लिए रुपिया परिसंपत्तियां अधिक आकर्षक बनती हैं।
अन्य सुरक्षा उपाय जारी
आरक्षित नकदी की अनिवार्य दरें घटाने के साथ BI ने बैंकिंग क्षेत्र के कई सुरक्षा उपायों में बदलाव नहीं किया। मैक्रोप्रूडेंशियल इंटरमीडिएशन अनुपात 84% से 94% के बीच बना हुआ है और बैंकों के विदेशी वित्तपोषण अनुपात की सीमा बैंक पूंजी का 40% है। प्रतिचक्रीय पूंजी बफर 0% पर कायम है।
मैक्रोप्रूडेंशियल लिक्विडिटी बफर 4% पर बना हुआ है और रेपो में लचीलापन 4% है। इस्लामी बैंकों के लिए संबंधित दरें क्रमशः 2.5% और 2.5% हैं। रेपो में लचीलेपन के तहत तरलता बफर के रूप में रखी पात्र प्रतिभूतियों का इस्तेमाल पुनर्खरीद लेनदेन के जरिए अस्थायी धन जुटाने के लिए किया जा सकता है।
अगस्त के बैंकिंग आंकड़ों में पूंजी पर्याप्तता अनुपात 24.10% था। पूंजी नुकसान के खिलाफ वित्तीय सुरक्षा देती है। सकल गैर-निष्पादित ऋण 2.11% और शुद्ध अनुपात 0.84% था। BI के अतिरिक्त ऋण देने को समर्थन देने की कोशिश के बीच ये आंकड़े बैंकिंग प्रणाली की स्थिति का एक और माप देते हैं।
BI ने यह भी कहा कि वह समावेशी मैक्रोप्रूडेंशियल वित्तपोषण अनुपात नीति को लागू करने की प्रक्रिया मजबूत करेगा। इन उपायों का संयुक्त उद्देश्य पूंजी, तरलता और बैंकों की वित्तपोषण संरचना से जुड़ी आवश्यकताओं को बनाए रखते हुए वित्तपोषण का विस्तार करना है।
आवास, वाहन और भुगतान भी शामिल
BI ने संपत्ति के जमानती मूल्य के 100% तक वित्तपोषण और नए मोटर वाहनों के लिए 0% न्यूनतम डाउन पेमेंट की अनुमति देने वाले नियम पूरे 2027 तक बढ़ा दिए हैं। दोनों उपाय 31 दिसंबर 2026 को समाप्त होने थे; अब वे 1 जनवरी से 31 दिसंबर 2027 तक लागू रहेंगे।
संपत्ति से जुड़ा यह उपाय जमीन पर बने घरों, अपार्टमेंट, दुकान-मकान और कार्यालय-मकान पर लागू होता है। पात्रता इस बात पर निर्भर करती है कि बैंक समस्या वाले ऋण या वित्तपोषण से जुड़े मानदंडों सहित तय शर्तें पूरी करता है या नहीं। किसी व्यक्ति को कितना वित्तपोषण दिया जाएगा, यह बैंक के ऋण आकलन से तय होगा।
परिवारों के लिए कम डाउन पेमेंट से खरीद के समय जरूरी नकदी घटती है, जबकि वित्तपोषित राशि अधिक होने पर चुकाया जाने वाला कर्ज बढ़ जाता है। इस विस्तार से पात्र ऋणदाताओं को उस अवधि में ऐसा वित्तपोषण देने की गुंजाइश मिलेगी जब BI कारोबारों और रोजगार के लिए ऋण बढ़ाने की कोशिश कर रहा है।
BI 2026 की चौथी तिमाही में हांगकांग और तिमोर-लेस्ते के साथ सीमा-पार QRIS भुगतान का परीक्षण भी करने की योजना बना रहा है। QRIS इंडोनेशिया का क्यूआर कोड भुगतान मानक है। ये परीक्षण उस व्यापक पैकेज में भुगतान से जुड़ा हिस्सा हैं जिसमें मुद्रा प्रबंधन, बैंक वित्तपोषण और आर्थिक गतिविधियों के समर्थन को शामिल किया गया है।
मुख्य बिंदु
- पारंपरिक बैंकों की आरक्षित नकदी की अनिवार्य दर 1 नवंबर और 1 दिसंबर 2026 को दो चरणों में 9% से घटकर 7% होगी।
- इस्लामी बैंकों और इस्लामी व्यावसायिक इकाइयों की दर भी इसी तरह 7.5% से घटकर 5.5% होगी।
- गवर्नर देस्त्री दामायंती के अनुमान के अनुसार आरक्षित नकदी की कटौती से बैंकिंग तरलता में लगभग Rp190 ट्रिलियन जुड़ेंगे।
- अधिकतम KLM प्रोत्साहन 1 दिसंबर को 6% से घटकर 5% होगा; वित्तपोषण सहायता की सीमा 3% और मुद्रा बाजार प्रोत्साहन की सीमा 2% होगी।
- BI ने अपनी बेंचमार्क दर 5.75% पर बरकरार रखी और ओवरनाइट जमा सुविधा की दर बढ़ाकर 5% कर दी।
- सितंबर में ऋण की 13.26% वृद्धि, जमा की 8.22% वृद्धि से अधिक रही। इससे धन की उपलब्धता और लागत पर ध्यान बना हुआ है।
- मुद्रा जोखिम से बचाव के प्रोत्साहन और पात्र संपत्ति तथा वाहन वित्तपोषण नियमों का विस्तार भी आरक्षित नकदी में कटौती के साथ किया गया है।