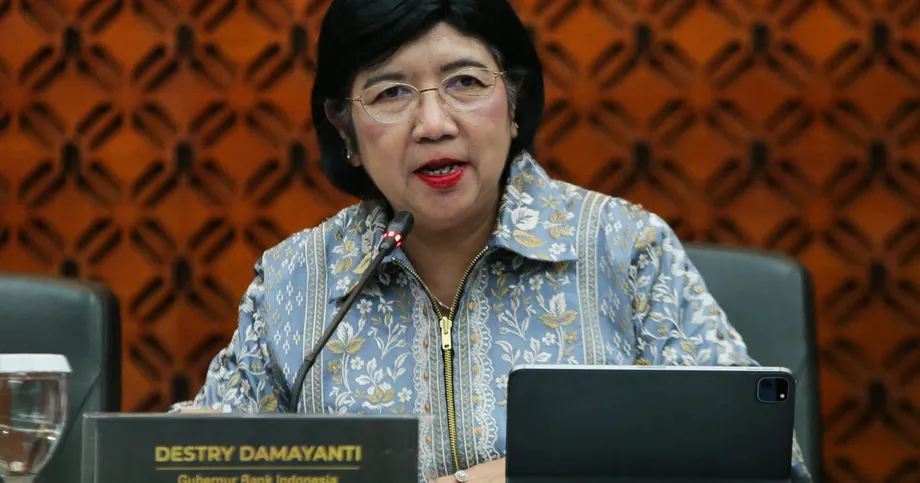
दमायंती ने समन्वय और नियंत्रण के बीच खींची लकीर
बैंक इंडोनेशिया की गवर्नर देस्त्री दमायंती का कहना है कि राष्ट्रपति प्रबोवो सुबियांतो की सरकार के साथ बढ़ती भागीदारी के बावजूद ब्याज दरों का फैसला केवल केंद्रीय बैंक करता है। 12 अक्टूबर, 2026 को दिया गया उनका यह आश्वासन मई और जून में कुल 100 आधार अंकों की बढ़ोतरी, सितंबर में नीतिगत दर 5.75% पर बनाए रखने और रुपिया तथा मौद्रिक नीति पर राजनीतिक प्रभाव को लेकर निवेशकों की लगातार चिंता के बाद आया है।
विषय-सूची
- दमायंती ने समन्वय और नियंत्रण के बीच खींची लकीर
- सरकार ने भी दरों में दखल से इनकार किया
- मुद्रा पर महीनों के दबाव के बाद नेतृत्व बदला
- कानूनी बहस गवर्नर के आश्वासन से आगे जाती है
- नियुक्तियों और निगरानी से निवेशक क्यों चिंतित हैं
- दरें बढ़ीं, फिर बैंक ने रुपिया को सहारा देने का दूसरा तरीका अपनाया
- राजकोषीय दबाव से सीमाएं बनाए रखना मुश्किल
- भंडार सहारा देते हैं, पर उनसे जुड़ी देनदारियां भी ध्यान में रखनी होंगी
- स्थानीय मुद्रा में लेन-देन तेजी से बढ़ रहा है
- मुख्य बातें
सरकारी प्रतिनिधियों को केंद्रीय बैंक की मासिक मौद्रिक नीति समीक्षा के एक हिस्से में शामिल होने का निमंत्रण दिया गया है। दमायंती प्रबोवो के साथ बैठकों में भी हिस्सा लेती हैं। उनका कहना है कि इनमें से किसी व्यवस्था से सरकार को दरें तय करने में कोई भूमिका नहीं मिलती।
बैंक की दूसरी सबसे वरिष्ठ अधिकारी रहने के बाद गवर्नर बनीं दमायंती ने सरकार के साथ चर्चा और बैंक इंडोनेशिया के फैसलों के बीच की सीमा स्पष्ट की:
जब हम कोई नीतिगत फैसला करने वाले होते हैं - चाहे ब्याज दरें बढ़ानी हों या घटानी हों, या अन्य प्रोत्साहनों का इस्तेमाल करना हो - तो यह फैसला करने का पूरा अधिकार हमारे पास है।
यह अंतर इसलिए अहम है क्योंकि बहस नीतिगत दर तक सीमित नहीं है। बैंक के अधिकार-क्षेत्र में बदलाव, सरकारी बॉन्ड से जुड़े कामकाज और सार्वजनिक धन को वाणिज्यिक बैंकों में स्थानांतरित करने से मौद्रिक नीति प्रशासन के विकास एजेंडे के और करीब आई है।
दमायंती का कहना है कि सहयोग से राजकोषीय और मौद्रिक नीति बनाने वाले एक ही दिशा में काम कर सकते हैं, जबकि बैंक के फैसले लेने का अधिकार उसके पास बना रहता है। निवेशक इस आश्वासन को रुपिया के उभरते एशिया की सबसे खराब प्रदर्शन करने वाली मुद्रा बताए जाने, सरकारी वित्त को लेकर चिंताओं, निर्यात नीति में बदलाव और शेयर बाजार में पारदर्शिता के साथ तौल रहे हैं।
सरकार ने भी दरों में दखल से इनकार किया
वित्त मंत्री सुहासिल नजारा ने 2 अक्टूबर को प्रसारित एक टेलीविजन साक्षात्कार में ऐसा ही आश्वासन दिया। उन्होंने कहा कि वह बैंक इंडोनेशिया को ब्याज दरों के बारे में निर्देश नहीं देंगे और समझाया कि सरकार तथा केंद्रीय बैंक के अधिकार-क्षेत्र अलग-अलग हैं। उन्होंने उनके संबंध को सहयोग और समन्वय का बताया, न कि मौद्रिक फैसलों पर सरकार के निर्देश का।
यह अंतर व्यावहारिक है। राजकोषीय नीति में सरकारी खर्च, कराधान और उधारी शामिल हैं। मौद्रिक नीति में केंद्रीय बैंक की नीतिगत ब्याज दर तय करना और मौद्रिक स्थितियों का प्रबंधन करना आता है। एक क्षेत्र के फैसले दूसरे को प्रभावित करते हैं, इसलिए अधिकार अलग रहने पर भी संवाद जरूरी है।
दमायंती ने कहा कि सरकार के साथ नियमित चर्चा में रुपिया और विदेशी मुद्रा के बॉन्ड जारी करना, सरकारी नकदी भंडार का प्रबंधन और ऋण की मांग बढ़ाने के तरीके शामिल हैं। ये विषय तरलता, उधारी की लागत और इंडोनेशियाई परिसंपत्तियों की मांग को प्रभावित कर सकते हैं, लेकिन इनके लिए सरकार को नीतिगत दर चुनने की जरूरत नहीं होती।
गवर्नर ने यह भी बताया कि वह राष्ट्रपति के साथ बैठकों को राज्य में बैंक की स्थिति के अनुरूप क्यों मानती हैं:
इंडोनेशिया में राष्ट्रपति सरकार और राष्ट्र, दोनों के प्रमुख होते हैं। बीआई इंडोनेशियाई राज्य के अधीन है, इसलिए अगर राष्ट्रपति घटनाक्रम के बारे में जानना चाहें, तो मेरे विचार से यह सामान्य बात है।
इन आश्वासनों से केंद्रीय बैंक की स्वतंत्रता को लेकर हर चिंता दूर नहीं होती। नीतिगत दर पर नियंत्रण एक मुद्दा है; केंद्रीय बैंक के अन्य कामकाज का इस्तेमाल सरकार के वित्तपोषण के उद्देश्यों के लिए बढ़ रहा है या नहीं, यह दूसरा मुद्दा है।
मुद्रा पर महीनों के दबाव के बाद नेतृत्व बदला
दमायंती की नियुक्ति जुलाई के आखिर में पेरी वारजियो के पद छोड़ने के बाद हुई। ज्यादातर विवरणों में इसे अचानक दिया गया इस्तीफा बताया गया है, जबकि एक टिप्पणी में कहा गया है कि प्रबोवो ने उन्हें पद से हटाया। उनके जाने की परिस्थितियों के बारे में ये विवरण अलग-अलग हैं, हालांकि इस बात पर सहमत हैं कि दमायंती, जो उनकी शीर्ष उप-गवर्नर थीं, ने उनका स्थान लिया।
नेतृत्व परिवर्तन के समय को लेकर भी विवरण अलग हैं: ज्यादातर में उनका कार्यभार संभालना सितंबर में बताया गया है, जबकि एक सारांश में इसे जुलाई में वारजियो के जाने के अगले महीने का बताया गया है। एक अकादमिक टिप्पणी में उनके शपथ ग्रहण की तारीख 2 सितंबर और कार्यकाल 2026 से 2031 बताया गया है।
घटनाक्रम से पता चलता है कि नेतृत्व परिवर्तन लंबे समय से जारी दबाव के दौर का हिस्सा है:
- जनवरी 2026 का मध्य: थॉमस जिवांडोनो को उप-गवर्नर नामित किए जाने के साथ रुपिया कुछ समय के लिए प्रति अमेरिकी डॉलर 16,985 तक पहुंचा।
- मई और जून: रुपिया के और कमजोर होने पर बैंक इंडोनेशिया ने नीतिगत दर कुल 100 आधार अंक बढ़ाई।
- जुलाई का आखिर: वारजियो ने पद छोड़ दिया। अकादमिक टिप्पणी में उनके इस्तीफे की तारीख 26 जुलाई दी गई है।
- 2 सितंबर: उस टिप्पणी के अनुसार, दमायंती ने शपथ ली।
- 22 और 23 सितंबर: बैंक इंडोनेशिया ने नीतिगत दर 5.75% पर बनाए रखी।
- 2 और 12 अक्टूबर: सुहासिल और दमायंती ने क्रमशः दर संबंधी फैसलों पर सरकार के नियंत्रण से इनकार किया।
सितंबर में शपथ ग्रहण से बाजार को कुछ राहत मिली। अकादमिक विवरण के अनुसार, उस दिन रुपिया 17,763 प्रति डॉलर पर था, जो 26 जुलाई के मुकाबले 1.4% मजबूत था, और जकार्ता कंपोजिट इंडेक्स 6,595 पर था, जो इसी अवधि में 6.6% ऊपर था। यह बढ़त नेतृत्व परिवर्तन को मिली बेहतर प्रतिक्रिया दिखाती है, मुद्रा की व्यापक कमजोरी का पलटना नहीं। एक अन्य विवरण में साल के दौरान डॉलर के मुकाबले इसमें 6% से अधिक गिरावट बताई गई।
कानूनी बहस गवर्नर के आश्वासन से आगे जाती है
इंडोनेशिया के केंद्रीय बैंक की स्वतंत्रता की नींव 1997 और 1998 के एशियाई वित्तीय संकट के बाद किए गए सुधारों पर टिकी है। 10 अप्रैल को प्रकाशित बीआई की स्वतंत्रता के विश्लेषण में जकार्ता स्थित सेंटर फॉर स्ट्रैटेजिक एंड इंटरनेशनल स्टडीज के शोधकर्ता डेनी फ्रियावान बताते हैं कि 1999 के बैंक इंडोनेशिया कानून और 2004 के उसके संशोधन ने मौद्रिक नीति को राजनीतिक दबाव से बचाया और रुपिया की स्थिरता बनाए रखने का दायित्व बैंक को सौंपा।
फ्रियावान बाद की मुद्रास्फीति की स्थिति को संदर्भ में रखते हैं: 2016 से मुद्रास्फीति औसतन 3% से 4% रही, जबकि वित्तीय संकट के दौरान यह लगभग 58% थी। ये आंकड़े बहुत अलग अवधियों के हैं, लेकिन संकट के बाद हासिल स्थिरता और संस्थागत सुधारों के पैमाने को दिखाते हैं।
वित्तीय क्षेत्र के विकास और सुदृढ़ीकरण पर 2023 के कानून ने सतत विकास को समर्थन देने के लिए बैंक इंडोनेशिया की जिम्मेदारियों में भुगतान और वित्तीय प्रणाली की स्थिरता भी शामिल की। फ्रियावान का कहना है कि कानून औपचारिक रूप से स्वतंत्रता बरकरार रखता है, लेकिन इससे बैंक की भूमिका नीति में बदलावों के प्रति अधिक संवेदनशील हो जाती है।
अर्थशास्त्री सूर्यपुत्र विजक्साना और आईएसईएएस की फेलो मारिया मोनिका विहार्जा ने बाद में बीआई के अधिकार-क्षेत्र का विश्लेषण करते हुए कानून संख्या 4/2023 और जून 2026 के उसके संशोधन की पड़ताल की। उनका तर्क है कि कानूनी अपवादों और राजनीतिक निगरानी ने स्वतंत्रता सीमित की है और बैंक को मौद्रिक प्रबंधन तथा सरकारी वित्तपोषण, दोनों की ओर खींचा है।
ये अकादमिक आकलन हैं, अदालत के फैसले नहीं। इनमें उन कानूनी और परिचालन संबंधी चिंताओं की पहचान की गई है जो दमायंती के संबोधित किए गए सीमित सवाल से आगे जाती हैं: ब्याज दरें बढ़ाने या घटाने का अंतिम अधिकार किसके पास है।
नियुक्तियों और निगरानी से निवेशक क्यों चिंतित हैं
प्रबोवो ने अपने भतीजे थॉमस जिवांडोनो को बैंक इंडोनेशिया का उप-गवर्नर नियुक्त किया, जिससे ये चिंताएं और उभरकर सामने आईं। फ्रियावान ने जनवरी के मध्य में नामांकन पर बाजार की तेज प्रतिक्रिया दर्ज की है, साथ ही आगाह किया है कि वैश्विक ब्याज दरों, राजकोषीय स्थितियों और शासन को लेकर व्यापक धारणाओं ने भी प्रतिक्रिया को आकार दिया।
इसलिए रुपिया की गिरावट का कारण किसी एक नियुक्ति को नहीं माना जा सकता। मुद्रा की बाद की कमजोरी पर भी यही सावधानी लागू होती है: मौद्रिक स्वतंत्रता पर सवालों के साथ राजकोषीय स्थिति, निर्यात नियमों और शेयर बाजार की पारदर्शिता को लेकर चिंताएं भी हैं।
विजक्साना और विहार्जा ने जनवरी 2022 से जून 2026 तक के मासिक आंकड़ों का अध्ययन किया और नवंबर 2024 के आसपास नीतिगत दर के व्यवहार में बदलाव पाया। उनके मुताबिक, दर का अमेरिकी ब्याज दरों और बैंक ऋण वृद्धि से संबंध बदला, न कि मुद्रास्फीति या विनिमय दर से।
लेखकों ने अपने साक्ष्यों को शुरुआती बताया है। सांख्यिकीय संबंधों में बदलाव अपने आप यह साबित नहीं करता कि किसी खास दर संबंधी फैसले को सरकार ने निर्देशित किया। उनकी चिंता है कि राज्य परियोजनाओं और राजकोषीय नीति से बढ़ता ऋण, पारंपरिक मौद्रिक साधनों के असर को कमजोर कर सकता है।
वे सुझाव देते हैं कि कीमतों और रुपिया की स्थिरता को सर्वोपरि उद्देश्य बनाया जाए, संसद की बाध्यकारी मूल्यांकन और बर्खास्तगी की शक्तियां हटाई जाएं, और सरकारी बॉन्ड जारी होते समय उनकी खरीद को स्पष्ट रूप से परिभाषित संकटों तथा उससे बाहर निकलने की रणनीति तक सीमित रखा जाए। ये सुझाव हैं, घोषित सुधार नहीं; न ही इन पर तय समयसीमा के साथ कोई लंबित फैसला घोषित किया गया है।
दरें बढ़ीं, फिर बैंक ने रुपिया को सहारा देने का दूसरा तरीका अपनाया
मई और जून में 100 आधार अंकों की बढ़ोतरी एक प्रतिशत अंक के बराबर है। इससे नीतिगत दर, जनवरी में दर स्थिर रखने के दौरान दर्ज 4.75% से बढ़कर सितंबर की बैठक में बनाए रखे गए 5.75% पर पहुंची। सितंबर इस स्तर पर लगातार तीसरी बैठक थी।
जनवरी के पहले के फैसले से ही स्पष्ट हो गया था कि बैंक आगे नरमी के बजाय मुद्रा की स्थिरता को प्राथमिकता दे रहा है। जून तक रुपिया अपने नए ऐतिहासिक निचले स्तर पर पहुंच गया, जिसके बाद ब्याज दरों में और तेज बढ़ोतरी की गई। यहां जून का विनिमय दर स्तर नहीं दिया गया है, इसलिए उसकी जनवरी के 16,985 प्रति डॉलर से सटीक तुलना नहीं की जा सकती।
बढ़ोतरी के बाद से बैंक इंडोनेशिया विदेशी मुद्रा जोखिम से बचाव के साधन छूट पर दे रहा है। हेजिंग से निवेशक मुद्रा में उतार-चढ़ाव के कारण निवेश पर मिलने वाला रिटर्न घटने के जोखिम को कम कर सकते हैं। दमायंती ने कहा कि इस छूट से रुपिया परिसंपत्तियों में विदेशी निवेशकों का रिटर्न 40 आधार अंक, यानी 0.4 प्रतिशत अंक, बढ़ सकता है और एक और दर बढ़ोतरी की जरूरत नहीं पड़ेगी।
यह नीतिगत दर बढ़ाने से अलग तरह का हस्तक्षेप है। इससे इन साधनों का उपयोग करने वाले निवेशकों के लिए मुद्रा जोखिम प्रबंधन की लागत घटती है, जबकि पूरी अर्थव्यवस्था में उधारी की लागत नहीं बढ़ती।
दमायंती ने कहा कि दरों के भविष्य के फैसले आर्थिक आंकड़ों पर निर्भर करेंगे और जरूरत पड़ने पर बैंक कार्रवाई के लिए तैयार है। उन्होंने न तो दरें बढ़ाने की घोषणा की, न घटाने की। मुद्रास्फीति का घोषित लक्ष्य 1.5% से 3.5% है, जबकि सितंबर के फैसले को रुपिया की स्थिरता बनाए रखने, मुद्रास्फीति को लक्ष्य के भीतर रखने और आर्थिक विकास को कायम रखने में मददगार बताया गया।
राजकोषीय दबाव से सीमाएं बनाए रखना मुश्किल
सरकार का लक्ष्य 2029 तक 8% आर्थिक विकास हासिल करना है। फ्रियावान के विश्लेषण में इस कोशिश के वित्तपोषण की सीमित गुंजाइश का जिक्र है: सार्वजनिक ऋण सकल घरेलू उत्पाद के करीब 40% पर है, राजकोषीय घाटा जीडीपी की 3% की कानूनी सीमा के करीब पहुंच रहा है और कर राजस्व जीडीपी का लगभग 10% है।
उस विश्लेषण के अनुसार, 2025 में कर्ज चुकाने की लागत सरकारी राजस्व के 45% से अधिक थी। अर्थव्यवस्था के अनुपात में ऋण और राजस्व के अनुपात में कर्ज चुकाने की लागत, दो अलग चीजें मापते हैं। सरकारी राजस्व कम होने पर मध्यम ऋण अनुपात के बावजूद बजट पर भारी बोझ हो सकता है।
विजक्साना और विहार्जा राजकोषीय प्राथमिकताओं और बैंकिंग प्रणाली के बीच एक और कड़ी की पहचान करते हैं। उनका कहना है कि वित्त मंत्रालय के निर्देशों के बाद, बैंक इंडोनेशिया ने सितंबर 2025 से केंद्रीय बैंक खातों में जमा सरकारी बजट के कुल 300 ट्रिलियन रुपिया, यानी करीब 17 अरब डॉलर, राज्य के वाणिज्यिक बैंकों में स्थानांतरित किए।
यह आंकड़ा 2025 की विकास नीति पर बहस के दौरान बताई गई करीब 200 ट्रिलियन रुपिया की रकम से अधिक है। बाद का विश्लेषण सितंबर से जमा कुल राशि देता है, जबकि पहले की खबर में उस समय किए गए निवेश का विवरण था। अधिक विस्तृत हिसाब के बिना इस अंतर को एक ही लेन-देन के दो असंगत मापों के रूप में नहीं देखना चाहिए।
अकादमिक लेखकों का कहना है कि सरकारी कंपनियों को दिए जाने वाले ऋण की वृद्धि निजी क्षेत्र को दिए जाने वाले ऋण की गति से दोगुने से अधिक रही। उनका तर्क है कि ऋण को इस तरह दिशा देना और लंबी परिपक्वता अवधि वाले सरकारी बॉन्ड खरीदना सार्वजनिक कार्यक्रमों को सहारा दे सकता है, लेकिन मौद्रिक नीति तथा राजकोषीय वित्तपोषण के बीच का अलगाव कमजोर कर सकता है।
जोखिम इस बात पर आंशिक रूप से निर्भर करता है कि अतिरिक्त तरलता की भरपाई अन्य मौद्रिक कार्रवाइयों से होती है या नहीं। इस प्रक्रिया को स्टेरिलाइजेशन कहते हैं; इसमें मुद्रा आपूर्ति में हुए इजाफे की भरपाई के लिए कहीं और से पैसा निकाला जाता है। भरपाई न होने पर अधिक तरलता मुद्रास्फीति को नियंत्रित करना मुश्किल बना सकती है, भले ही घोषित ब्याज दर ऊंची बनी रहे।
भंडार सहारा देते हैं, पर उनसे जुड़ी देनदारियां भी ध्यान में रखनी होंगी
सितंबर के अंत में इंडोनेशिया का विदेशी मुद्रा भंडार 146.3 अरब डॉलर था। दमायंती ने कहा कि यह राशि रुपिया को स्थिर करने के लिए पर्याप्त है। इसमें बैंक इंडोनेशिया में वाणिज्यिक बैंकों की अमेरिकी डॉलर जमा राशि भी शामिल है।
बाजार के कुछ अनुमानों में अग्रिम देनदारियां करीब 30 अरब डॉलर बताई गई हैं। अग्रिम देनदारियां उन लेन-देन से जुड़े दायित्व हैं जिनका निपटान बाद में होना है। ये प्रकाशित भंडार से तत्काल निकासी के बराबर नहीं हैं, लेकिन भविष्य की विदेशी मुद्रा प्रतिबद्धताओं का आकलन करते समय अहम हैं।
अनुमानित 30 अरब डॉलर, 146.3 अरब डॉलर के भंडार का करीब 20.5% है। यह तुलना अनुमान का पैमाना दिखाती है, स्वतंत्र रूप से इस्तेमाल किए जा सकने वाले भंडार की सत्यापित गणना नहीं। एक आंकड़े को दूसरे से सीधे घटाने से केंद्रीय बैंक की हस्तक्षेप की शुद्ध क्षमता तय नहीं होती।
दमायंती ने कहा कि ज्यादातर बैंक एक साल की परिपक्वता अवधि वाले साधनों में धन रखते हैं और इन जमाओं को आगे जारी रखा जाएगा। केंद्रीय बैंक में बैंकों के लगातार जमा रहने वाले धन के बारे में उन्होंने कहा:
उनके पास आमतौर पर एक 'आयरन स्टॉक' होता है, यानी ऐसी स्थिति जिसकी गारंटी होती है कि वह हमेशा यहां रहेगा,
यह इन जमाओं के बने रहने के बारे में गवर्नर का आकलन है। यह प्रकाशित परिपक्वता-सारणी या अनुमानित अग्रिम देनदारियों का विस्तृत मिलान नहीं है। उन्होंने यह भी कहा कि निर्यात में मजबूती से भंडार को बेहतर सहारा मिलेगा।
स्थानीय मुद्रा में लेन-देन तेजी से बढ़ रहा है
बैंक इंडोनेशिया व्यापार और निवेश के निपटान के लिए अमेरिकी डॉलर पर निर्भरता घटाने की भी कोशिश कर रहा है। दमायंती ने कहा कि अगस्त तक स्थानीय मुद्राओं में लेन-देन 49.42 अरब डॉलर तक पहुंच गया, जबकि पिछले पूरे साल में यह 25.74 अरब डॉलर था।
इस तरह पहले आठ महीनों का आंकड़ा पिछले पूरे साल के कुल से 23.68 अरब डॉलर, यानी करीब 92%, अधिक रहा। रिपोर्टिंग की अवधियां अलग-अलग होने के कारण यह पिछले साल के इन्हीं आठ महीनों से तुलना नहीं है। फिर भी इससे पता चलता है कि लेन-देन पिछले साल के वार्षिक कुल का करीब 1.92 गुना हो चुका था।
दमायंती ने कहा कि मौजूदा कुल का करीब तीन-चौथाई हिस्सा चीनी युआन में था। 49.42 अरब डॉलर पर यह अनुमानित हिस्सा युआन में करीब 37.1 अरब डॉलर के लेन-देन के बराबर है। इस संकेंद्रण का अर्थ है कि डॉलर से दूर जाने का रुझान कई साझेदार मुद्राओं में समान रूप से बंटा नहीं है, बल्कि बड़े पैमाने पर एक वैकल्पिक मुद्रा से जुड़ा है।
बैंक ने चीन, जापान, दक्षिण कोरिया और सिंगापुर के साथ स्थानीय मुद्रा में निपटान की व्यवस्थाएं की हैं। भारत के साथ एक व्यवस्था प्रक्रिया में है, लेकिन इसे पूरा करने की तारीख घोषित नहीं की गई। स्थानीय मुद्रा में निपटान से पात्र लेन-देन के लिए डॉलर हासिल करने की जरूरत कम हो सकती है; इससे डॉलर में उधारी, अंतरराष्ट्रीय पूंजी प्रवाह या विनिमय दर पर दबाव के प्रति इंडोनेशिया का जोखिम खत्म नहीं होता।
दमायंती के लिए तात्कालिक परीक्षा यह है कि दरों, तरलता और बॉन्ड से जुड़े कामकाज में बैंक के कदम स्वायत्तता के उनके आश्वासन से मेल खाते हैं या नहीं। अगली नीतिगत बैठक की तारीख, दरों में कोई नया फैसला, कानूनी सुधार की समयसीमा या भंडार संबंधी देनदारियों की विस्तृत सूची नहीं दी गई। पक्के घटनाक्रम हैं सितंबर में दर को स्थिर रखना, अक्टूबर में गवर्नर का आश्वासन और रुपिया को सहारा देने के लिए ब्याज दरों के अलावा अन्य साधनों का जारी इस्तेमाल।
मुख्य बातें
- देस्त्री दमायंती का कहना है कि सरकार के साथ बढ़ते समन्वय के बावजूद दरों पर बैंक इंडोनेशिया का पूरा अधिकार बना हुआ है।
- मई और जून में कुल एक प्रतिशत अंक की बढ़ोतरी के बाद सितंबर में नीतिगत दर 5.75% रही।
- अकादमिक विश्लेषणों में सवाल उठाया गया है कि विस्तारित अधिकार-क्षेत्र, राजनीतिक निगरानी और सरकारी वित्तपोषण के कामकाज स्वतंत्रता को कैसे प्रभावित करते हैं।
- सितंबर में विदेशी मुद्रा भंडार 146.3 अरब डॉलर था; बाजार के कुछ अनुमानों में अग्रिम देनदारियां करीब 30 अरब डॉलर बताई गई हैं।
- अगस्त तक स्थानीय मुद्राओं में लेन-देन 49.42 अरब डॉलर तक पहुंच गया, जो पिछले पूरे साल के कुल से करीब 92% अधिक है।
- भविष्य में दर संबंधी फैसले आंकड़ों पर निर्भर करेंगे। ब्याज दर में किसी नए बदलाव या भारत के साथ प्रस्तावित निपटान व्यवस्था की तारीख की घोषणा नहीं हुई।