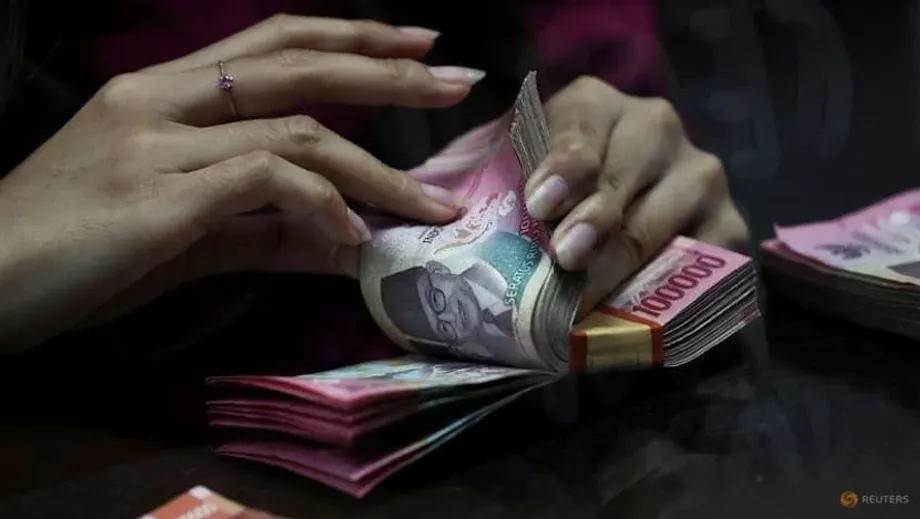
बैंक इंडोनेशिया ने विकास के बजाय मुद्रा स्थिरता को प्राथमिकता दी
रुपिया के रिकॉर्ड निचले स्तर पर पहुंचने और राजकोषीय अनुशासन तथा केंद्रीय बैंक की स्वतंत्रता को लेकर बढ़ती चिंताओं के बीच बैंक इंडोनेशिया ने लगातार चौथे महीने अपनी नीतिगत ब्याज दर 4.75% पर बरकरार रखी है। केंद्रीय बैंक के बोर्ड ऑफ गवर्नर्स का यह सर्वसम्मत फैसला ऐसे समय आया है, जब दक्षिण-पूर्व एशिया की सबसे बड़ी अर्थव्यवस्था अपनी मुद्रा पर बढ़ते दबाव से जूझ रही है। मंगलवार को दिन के कारोबार में रुपिया अमेरिकी डॉलर के मुकाबले 16,985 के सर्वकालिक निचले स्तर पर पहुंच गया, जो एशियाई वित्तीय संकट के दौरान देखे गए स्तरों से भी नीचे है।
विषय-सूची
- बैंक इंडोनेशिया ने विकास के बजाय मुद्रा स्थिरता को प्राथमिकता दी
- वैश्विक अनिश्चितता के बीच मुद्रा पर बढ़ता दबाव
- ऋण दरों तक नीतिगत बदलाव पहुंचने की समस्या से नीति की प्रभावशीलता पर सवाल
- राजकोषीय चिंताओं से आर्थिक दबाव और बढ़ा
- मौद्रिक नीति पर राजकोषीय रुख का असर
- केंद्रीय बैंक की स्वतंत्रता पर उठ रहे सवाल
- स्वतंत्रता से जुड़ी चिंताओं पर बाजार की प्रतिक्रिया
- आर्थिक परिदृश्य और ब्याज दरों की आगे की दिशा
- वैश्विक परिदृश्य और क्षेत्रीय तुलना
- निष्कर्ष
केंद्रीय बैंक ने अक्टूबर से ब्याज दरों में कटौती का सिलसिला रोक रखा है और आर्थिक विकास को समर्थन देने के बजाय रुपिया को स्थिर करने पर ध्यान केंद्रित किया है। पिछले एक साल में रुपिया लगभग 3.5% गिरा है, जिससे यह एशिया की सबसे कमजोर प्रदर्शन करने वाली मुद्राओं में शामिल हो गया है। गवर्नर पेरी वारजियो ने कहा कि फिलहाल ध्यान रुपिया को स्थिर रखने पर है, जबकि महंगाई का दबाव काबू में रहने पर भविष्य में मौद्रिक ढील देने की गुंजाइश बनाए रखी जाएगी।
ओसीबीसी बैंक की वरिष्ठ आसियान अर्थशास्त्री लावण्या वेंकटेश्वरन ने कहा, "मुद्रा पर लगातार बने अवमूल्यन के दबाव... ने बीआई को निकट भविष्य में विकास को समर्थन देने की कोई गुंजाइश नहीं दी है।"
रॉयटर्स ने 13 से 19 जनवरी के बीच जिन 26 अर्थशास्त्रियों से सर्वे किया, उन सभी ने अनुमान लगाया कि बैंक इंडोनेशिया 21 जनवरी को अपनी सात-दिवसीय रिवर्स रेपो दर 4.75% पर अपरिवर्तित रखेगा। ओवरनाइट जमा और ऋण सुविधा दरें भी क्रमशः 3.75% और 5.50% पर स्थिर रहने की उम्मीद थी। यह सर्वसम्मत अनुमान इंडोनेशिया के नीति-निर्माताओं के सामने मौजूद चुनौतीपूर्ण संतुलन को बाजार की समझ दर्शाता है।
यह फैसला सितंबर 2024 से सितंबर 2025 के बीच की गई आक्रामक ब्याज दर कटौतियों के बाद आया है। इस अवधि में बैंक इंडोनेशिया ने अपनी मुख्य ब्याज दर कुल 150 आधार अंक घटाई थी। हालांकि, मुद्रा पर दबाव तेज होने के कारण अब कटौती का सिलसिला रोक दिया गया है और केंद्रीय बैंक को अपनी नीतिगत प्राथमिकताओं का फिर से आकलन करना पड़ रहा है।
वैश्विक अनिश्चितता के बीच मुद्रा पर बढ़ता दबाव
रुपिया के हाल में रिकॉर्ड निचले स्तर पर पहुंचने के पीछे वैश्विक और घरेलू कारकों का मेल है। भू-राजनीतिक उथल-पुथल और अमेरिका के ऊंचे टैरिफ ने वैश्विक अनिश्चितता बढ़ाई है, जिससे डॉलर मजबूत हुआ है और उभरते बाजारों से पूंजी बाहर गई है। इस बाहरी दबाव के साथ इंडोनेशिया की राजकोषीय स्थिति और केंद्रीय बैंक की स्वतंत्रता को लेकर घरेलू चिंताएं भी जुड़ गई हैं।
एएनजेड रिसर्च का अनुमान है कि पिछले साल विदेशी निवेशकों ने इंडोनेशिया के सरकारी बॉन्ड बाजार से करीब 6.5 अरब डॉलर निकाल लिए और बीते छह महीनों में भी वे ज्यादातर शुद्ध विक्रेता बने रहे। विदेशी पूंजी का लगातार बाहर जाना मुद्रा की कमजोरी का बड़ा कारण रहा है, जिसके चलते बैंक इंडोनेशिया को मुद्रा बाजार में कई बार हस्तक्षेप करना पड़ा।
आईएनजी थिंक ने कहा कि पिछले महीने आसियान-5 क्षेत्र में रुपिया सबसे कमजोर मुद्रा थी। वैश्विक स्तर पर जोखिम से बचने की प्रवृत्ति ने ब्याज दरों के प्रति संवेदनशील रुपिया पर नीचे की ओर दबाव डाला। अस्थिरता रोकने के लिए केंद्रीय बैंक ने संभवतः हाजिर और नॉन-डिलीवरेबल फॉरवर्ड (एनडीएफ) दोनों बाजारों में हस्तक्षेप किया है। गवर्नर वारजियो ने पुष्टि की कि बीआई ने विदेशी और घरेलू बाजारों में रुपिया की रक्षा के प्रयास तेज किए हैं।
इन हस्तक्षेपों के बावजूद मुद्रा को स्थिरता नहीं मिल पाई है और यह 1990 के दशक के आखिर के एशियाई वित्तीय संकट के बाद के सबसे निचले स्तरों पर पहुंच गई है। इससे निवेशकों और नीति-निर्माताओं में चिंता बढ़ी है कि अगर गिरावट का सिलसिला नहीं थमा तो व्यापक आर्थिक अस्थिरता पैदा हो सकती है।
बैंक इंडोनेशिया का कहना है कि केंद्रीय बैंक की स्थिरता बनाए रखने की प्रतिबद्धता, आकर्षक प्रतिफल, कम महंगाई और इंडोनेशिया की आर्थिक विकास संभावनाओं के सहारे रुपिया की विनिमय दर स्थिर रहने का अनुमान है। हालांकि, बाजार की वास्तविक स्थिति इससे अलग रही है और इन आश्वासनों के बावजूद रुपिया पर लगातार दबाव बना हुआ है।
ऋण दरों तक नीतिगत बदलाव पहुंचने की समस्या से नीति की प्रभावशीलता पर सवाल
बैंक इंडोनेशिया के सामने एक बड़ी चुनौती यह है कि पहले की ब्याज दर कटौतियों का असर वाणिज्यिक ऋण दरों पर बहुत सीमित रहा है। सितंबर 2024 से नीतिगत दरों में कुल 150 आधार अंक की कटौती के बावजूद, नवंबर तक बैंक ऋण दरें साल 2025 की शुरुआत के 9.20% से सिर्फ 24 आधार अंक घटकर 8.96% हुईं।
नीतिगत दरों और वास्तविक ऋण लागत के बीच इस अंतर ने मौद्रिक ढील की प्रभावशीलता घटाई है। कारोबारियों और उपभोक्ताओं को अब भी ऊंची उधारी लागत का सामना करना पड़ रहा है। बैंक इंडोनेशिया ने वाणिज्यिक बैंकों से बार-बार उधारी लागत घटाने को कहा है और जो बैंक ऋण दरों में ज्यादा आक्रामक कटौती करते हैं, उन्हें अतिरिक्त आरक्षित निधि में कटौती की पेशकश भी की है।
हालांकि, ऋण की मांग कमजोर बनी हुई है। इससे संकेत मिलता है कि ऋण दरें काफी घटने पर भी आर्थिक गतिविधियों पर उसका असर सीमित रह सकता है। कारोबारियों का रुख इंतजार करने का है। गवर्नर वारजियो के मुताबिक, बैंकों ने 2,372 ट्रिलियन रुपिया (144.41 अरब डॉलर) के ऋण देने की मंजूरी दी है, लेकिन उसका इस्तेमाल नहीं हुआ है। यह आपूर्ति की कमी के बजाय कमजोर मांग का संकेत है।
नीति तय करते समय यह समस्या अब बैंक इंडोनेशिया के लिए एक अहम कारक बन गई है। मुद्रा पर और दबाव का जोखिम उठाए बिना ब्याज दरें घटाने की गुंजाइश कम है और वाणिज्यिक बैंक मौजूदा कटौतियों का लाभ ग्राहकों तक नहीं पहुंचा रहे हैं। ऐसे में केंद्रीय बैंक के लिए स्थिति कठिन हो गई है और पारंपरिक मौद्रिक उपाय अपेक्षा के मुताबिक असरदार साबित नहीं हो रहे हैं।
गवर्नर पेरी वारजियो ने कहा, "बैंकों ने 2,372 ट्रिलियन रुपिया (144.41 अरब डॉलर) के ऋण देने की मंजूरी दी है, लेकिन उसका इस्तेमाल नहीं हुआ है।" उन्होंने इसे आपूर्ति की बाधाओं के बजाय ऋण की कमजोर मांग का संकेत बताया।
वित्त मंत्रालय ने भी इस मुद्दे पर अपनी बात रखी है। वित्त मंत्री पुरबाया युधि सदेवा ने बैंक इंडोनेशिया की आलोचना करते हुए कहा कि उसने बैंकिंग प्रणाली में नकदी "सूखी" रखी है, जिससे बैंक ऋण नहीं दे पा रहे हैं। सरकार ने ऋण देने के लिए 12 अरब डॉलर से अधिक की सरकारी निधि केंद्रीय बैंक से वाणिज्यिक बैंकों में स्थानांतरित की। यह कदम ऋण गतिविधियों को प्रोत्साहित करने की कोशिश माना जा रहा है।
राजकोषीय चिंताओं से आर्थिक दबाव और बढ़ा
अर्थशास्त्रियों ने इंडोनेशिया की राजकोषीय स्थिति को मुद्रा की कमजोरी बढ़ाने वाला कारक बताया है। निवेशकों को चिंता है कि 2024 में सत्ता में आने के बाद से राष्ट्रपति प्रबोवो सुबियांतो की लोकलुभावन खर्च योजनाएं उस राजकोषीय विश्वसनीयता को कमजोर कर सकती हैं, जिसे स्थापित करने के लिए देश ने पिछले दो दशकों में काफी मेहनत की है।
2025 में बजट घाटा सकल घरेलू उत्पाद (जीडीपी) का 2.92% है। महामारी के वर्षों को छोड़ दें तो यह कम से कम दो दशकों में सबसे बड़ा घाटा है और जीडीपी के 3% की कानूनी सीमा के बेहद करीब है। यह विस्तार ऐसे समय हुआ है, जब राष्ट्रपति प्रबोवो महत्वाकांक्षी खर्च योजनाएं आगे बढ़ा रहे हैं। इनमें मुफ्त स्कूली भोजन कार्यक्रम भी शामिल हैं, जिनकी लागत इंडोनेशिया की जीडीपी के करीब 2% होने का अनुमान है।
फिच रेटिंग्स ने इंडोनेशिया की निवेश-श्रेणी की क्रेडिट रेटिंग बरकरार रखी, लेकिन आगे की राजकोषीय अनिश्चितता को लेकर चेतावनी दी। रेटिंग एजेंसी ने राष्ट्रपति प्रबोवो के इस साल मूल्यवर्धित कर (वैट) समाप्त करने के फैसले का उल्लेख किया। इससे राजस्व में जीडीपी के लगभग 0.3% के बराबर कमी आएगी और राजकोषीय दबाव बढ़ेगा।
आईएनजी थिंक का अनुमान है कि प्राथमिकता वाली परियोजनाओं पर घोषित खर्च से 2025 में राजकोषीय घाटा-जीडीपी अनुपात बढ़कर 2.8% हो सकता है, जबकि 2024 में यह 2.3% था। यह घाटा ऐसे समय बढ़ रहा है, जब सरकारी ऋण-जीडीपी अनुपात 40% पर अब भी प्रबंधनीय है और बाकी आसियान देशों की तुलना में सबसे कम है, लेकिन बढ़ने की दिशा में है।
बाहरी सरकारी ऋण जीडीपी के 11.5% के अपेक्षाकृत निचले स्तर पर स्थिर रहा है, जिससे बाहरी झटकों के खिलाफ कुछ सुरक्षा मिलती है। हालांकि, बढ़ते राजकोषीय घाटे और चालू खाते के लगातार दबाव के मेल ने इंडोनेशिया की राजकोषीय संयम की कठिनाई से अर्जित प्रतिष्ठा को बनाए रखने की क्षमता पर सवाल खड़े किए हैं।
2026 के लिए बैंक इंडोनेशिया का विकास अनुमान 4.9% से 5.7% के बीच है, जबकि सरकार का आधिकारिक लक्ष्य 5.4% है। वित्त मंत्री पुरबाया युधि सदेवा ने कहा है कि इस साल 6% की विकास दर हासिल की जा सकती है, ताकि 2029 तक प्रबोवो के महत्वाकांक्षी 8% के लक्ष्य की दिशा में प्रगति बनी रहे।
मौद्रिक नीति पर राजकोषीय रुख का असर
विस्तारवादी राजकोषीय रुख से मौद्रिक नीति के साथ तालमेल बैठाना चुनौतीपूर्ण हो गया है। सरकार राजकोषीय प्रोत्साहन के जरिए विकास को गति दे रही है, जबकि केंद्रीय बैंक को परस्पर विरोधी लक्ष्यों के बीच सावधानी से संतुलन बनाना पड़ रहा है। एक ओर, कम ब्याज दरें सरकारी उधारी और आर्थिक विकास के उद्देश्यों को समर्थन देंगी। दूसरी ओर, मुद्रा को सहारा देने और पूंजी पलायन रोकने के लिए प्रतिफल का आकर्षक अंतर बनाए रखना अहम है।
वैश्विक ब्याज दरों की स्थिति बदलने के साथ यह तनाव और बढ़ा है। अगर अमेरिकी फेडरल रिजर्व ब्याज दरों में कटौती का सिलसिला फिर शुरू करता है, तो इंडोनेशियाई नीति-निर्माताओं को रुपिया पर दबाव से अस्थायी राहत मिल सकती है और भविष्य में मौद्रिक ढील की गुंजाइश बन सकती है। हालांकि, मुद्रा पर नए सिरे से दबाव से बचने के लिए किसी भी ढील का निर्धारण सावधानी से करना होगा।
ऑक्सफोर्ड इकोनॉमिक्स के अर्थशास्त्री एडम अहमद समदिन ने संभावनाओं पर कहा, "हम अब भी टर्मिनल दर तक पहुंचने से पहले दो और कटौतियों की उम्मीद कर रहे हैं, भले ही राजकोषीय नीति ने कुछ समय के लिए आर्थिक गतिविधियों को बढ़ावा दिया हो। संरचनात्मक रूप से, खपत अब भी काफी कमजोर है।"
केंद्रीय बैंक की स्वतंत्रता पर उठ रहे सवाल
आर्थिक चुनौतियों के इस जटिल परिदृश्य में बैंक इंडोनेशिया की स्वतंत्रता को लेकर चिंताएं भी बढ़ रही हैं। कई घटनाक्रमों ने इन चिंताओं को जन्म दिया है। इनमें "बोझ साझा करने" का एक समझौता शामिल है, जिसके तहत बीआई सरकारी कार्यक्रमों के वित्तपोषण में मदद करेगा। साथ ही, मौजूदा कानूनों में बदलाव को लेकर संसद में चर्चा जारी है, जिससे केंद्रीय बैंक का दायरा बढ़ सकता है।
संसद ऐसे संशोधनों पर विचार कर रही है, जिनसे बैंक इंडोनेशिया के लिए आर्थिक विकास को समर्थन देने की बाध्यता मजबूत हो सकती है और उसे बैंक के गवर्नर को हटाने की सिफारिश करने का अधिकार मिल सकता है। इन बदलावों से उन निवेशकों में चिंता बढ़ी है, जो मौद्रिक नीति के फैसलों में राजनीतिक दखल के खिलाफ सुरक्षा के रूप में केंद्रीय बैंक की स्वतंत्रता को अहम मानते हैं।
इस मामले पर दुनिया भर का ध्यान गया है। ऐसे समय में कई जगहों पर केंद्रीय बैंकों की स्वतंत्रता दबाव में है, जिनमें अमेरिका के राजनीतिक नेताओं की ओर से फेडरल रिजर्व पर बार-बार किए गए हमले भी शामिल हैं। इंडोनेशिया का मामला खास तौर पर उल्लेखनीय है, क्योंकि देश ने आर्थिक संकटों का इतिहास देखा है और उनके बाद संस्थागत ढांचे को मजबूत करने के लिए सुधार किए हैं।
प्रिंसिपल एसेट मैनेजमेंट में एशियाई फिक्स्ड इनकम प्रमुख हाउ चुंग वान ने कहा, "निवेशकों का सवाल यह नहीं है कि इंडोनेशिया विकास चाहता है या नहीं, बल्कि यह है कि क्या वह विकास और मुद्रा स्थिरता के बीच संतुलन बना सकता है। रुपिया पर दबाव सबसे ज्यादा है, क्योंकि देश अब भी आयात और विदेशी पूंजी पर काफी निर्भर है।"
राष्ट्रपति प्रबोवो के भतीजे थॉमस जिवांडोनो को बैंक इंडोनेशिया में डिप्टी गवर्नर पद के लिए नामित किए जाने के बाद बाजार की निगरानी और तेज हो गई है। इस नियुक्ति पर खास ध्यान दिया जा रहा है। अर्थशास्त्रियों और बाजार के भागीदारों के बीच इस बात पर बहस है कि इससे केंद्रीय बैंक की स्वतंत्रता की धारणा पर क्या असर पड़ेगा।
परमाता बैंक के मुख्य अर्थशास्त्री जोशुआ पार्देदे ने कहा कि राष्ट्रपति और केंद्रीय बैंक के नीति-निर्माता के बीच पारिवारिक संबंध होने पर, पेशेवर योग्यताएं कुछ भी हों, शासन से जुड़े सवाल स्वाभाविक रूप से ध्यान में आते हैं। वित्तीय बाजारों में कानूनी अधिकारों जितनी ही अहम धारणा भी होती है। अगर निवेशकों को लगे कि केंद्रीय बैंक पर ब्याज दरें जरूरत से कम रखने का दबाव पड़ सकता है, तो वे अधिक जोखिम प्रीमियम की मांग कर सकते हैं।
स्वतंत्रता से जुड़ी चिंताओं पर बाजार की प्रतिक्रिया
नामांकन की खबर के बाद मंगलवार को रुपिया में गिरावट और बढ़ी और यह अमेरिकी डॉलर के मुकाबले करीब 16,955 तक कमजोर हो गया, जो अब तक का सबसे निचला स्तर है। विश्लेषकों ने इस गिरावट का एक कारण केंद्रीय बैंक की स्वतंत्रता को लेकर नए सिरे से उठी चिंताओं को बताया। राजकोषीय चिंताएं भी लगातार बनी हुई हैं। इस साल रुपिया लगातार कमजोर हुआ है और भारतीय रुपये के बाद यह एशिया की दूसरी सबसे खराब प्रदर्शन करने वाली मुद्रा है।
जकार्ता के स्वतंत्र अर्थशास्त्री और पूर्व केंद्रीय बैंकर हैरी बास्कोरो ने कहा कि मुख्य सवाल यह है कि क्या मौद्रिक नीति के फैसलों में संस्थागत सुरक्षा उपाय प्रभावी हैं। उन्होंने चेताया कि निवेशकों और रेटिंग एजेंसियों के बीच इंडोनेशिया की विश्वसनीयता इस बात पर निर्भर करती है कि राजकोषीय प्राधिकरण और मौद्रिक नीति के बीच स्पष्ट दूरी बनी रहे।
वित्त मंत्री पुरबाया युधि सदेवा ने सरकारी हस्तक्षेप की चिंताओं को कमतर आंकने की कोशिश की है। उन्होंने इसे नियमित प्रक्रिया बताते हुए कहा कि मौद्रिक नीति में सरकार का कोई हस्तक्षेप नहीं है। उन्होंने पत्रकारों से कहा, "बीआई स्वतंत्र है। हम राजकोषीय नीति संभालते हैं, वे मौद्रिक नीति संभालते हैं।" सरकार के दखल की चर्चा को उन्होंने "मुख्यतः अटकलें" बताकर खारिज किया।
इन आश्वासनों के बावजूद बाजार संशय में हैं। एमयूएफजी के वरिष्ठ मुद्रा विश्लेषक माइकल वान ने कहा कि बाजार इस नामांकन को, सही या गलत, बीआई की स्वतंत्रता पर संभावित असर के रूप में देख रहे हैं। यह धारणा मुद्रा की चाल में भी दिखी है। एमयूएफजी का अनुमान है कि साल के पहले तीन महीनों में रुपिया अमेरिकी डॉलर के मुकाबले 17,000 तक कमजोर हो सकता है।
आर्थिक परिदृश्य और ब्याज दरों की आगे की दिशा
मौजूदा चुनौतियों के बावजूद, कई उभरते बाजारों की तुलना में इंडोनेशिया का कुल आर्थिक परिदृश्य अपेक्षाकृत सकारात्मक बना हुआ है। अनुमान है कि 2025 में अर्थव्यवस्था करीब 5% बढ़ी और 2026 में भी इसी तरह की वृद्धि हो सकती है। महंगाई के 2026 तक केंद्रीय बैंक की 1.5%-3.5% की लक्ष्य सीमा में रहने का अनुमान है। मुद्रा पर दबाव कम होने पर इससे मौद्रिक ढील देने की कुछ गुंजाइश मिल सकती है।
वाणिज्यिक बैंकों की गैर-निष्पादित परिसंपत्तियां (एनपीए) लगातार घट रही हैं। दिसंबर 2020 में कोविड-19 महामारी के दौरान 2.3% के उच्च स्तर से घटकर दिसंबर 2024 में यह 1.5% पर आ गईं। बैंकिंग क्षेत्र की सेहत में यह सुधार मांग मजबूत होने और ऋण दरों तक नीतिगत बदलाव बेहतर ढंग से पहुंचने पर ऋण विस्तार के लिए ठोस आधार देता है।
विनिर्माण क्षेत्र के परचेजिंग मैनेजर्स इंडेक्स (पीएमआई) में हाल की बढ़ोतरी उम्मीद की हल्की किरण है। हालांकि, विश्लेषकों ने आगाह किया है कि यह वृद्धि विनिर्माण क्षेत्र में टिकाऊ सुधार के बजाय टैरिफ बढ़ने से पहले भंडार भरने के लिए निर्यात बढ़ने का नतीजा हो सकती है। खुदरा बिक्री की कमजोर वृद्धि लगातार धीमी खपत को दर्शाती है और इंडोनेशियाई अर्थव्यवस्था के सामने मौजूद संरचनात्मक चुनौतियों को उजागर करती है।
23 में से 12 अर्थशास्त्रियों के बहुमत का अनुमान है कि पहली तिमाही के अंत तक बैंक इंडोनेशिया ब्याज दर 25 आधार अंक घटाकर 4.50% कर देगा, जबकि 11 को कोई बदलाव नहीं दिखता। 22 में से 12 अर्थशास्त्रियों का इसी अनुपात में अनुमान है कि दूसरी तिमाही के अंत तक दरें घटकर 4.25% पर आ जाएंगी, जबकि दस को या तो इससे कम कटौती या कोई बदलाव नहीं दिखता। मध्य अनुमान के मुताबिक, 2026 के बाकी समय में दरें 4.25% पर बनी रहेंगी।
आईएनजी थिंक ने अपना अनुमान बदलते हुए अब 2025 में 25 आधार अंक की केवल दो और कटौतियों की उम्मीद जताई है, जिससे इस साल बीआई दर 5.25% हो जाएगी। वैश्विक टैरिफ की स्थिति और व्यापार प्रवाह पर उसके असर की स्पष्ट तस्वीर सामने आने के साथ ब्याज दरों में कटौती दूसरी और तीसरी तिमाही के आखिरी हिस्से तक टलने की उम्मीद है।
वैश्विक परिदृश्य और क्षेत्रीय तुलना
इंडोनेशिया की मौद्रिक नीति की चुनौतियों को व्यापक वैश्विक परिप्रेक्ष्य में समझना होगा। निकट भविष्य में डॉलर की मजबूती की वापसी, रुपिया समेत उभरते बाजारों की मुद्राओं को प्रभावित करने वाला प्रमुख कारक रहने की संभावना है। अमेरिका के टैरिफ जोखिमों के लिहाज से इंडोनेशिया अपने कुछ एशियाई पड़ोसियों से अपेक्षाकृत कम प्रभावित है, लेकिन व्यापार तनाव बढ़ने पर एशियाई मुद्राओं पर सामान्य दबाव बने रहने की आशंका है।
घरेलू स्तर पर भी कई जोखिम कारक बैंक इंडोनेशिया को सतर्क रहने और ब्याज दरों में आगे की कटौती को लेकर सावधानी बरतने पर मजबूर करेंगे। बाहरी मांग कमजोर होने से चालू खाते का घाटा बढ़ सकता है। इसके साथ राष्ट्रपति प्रबोवो की विस्तारवादी राजकोषीय योजनाओं से राजकोषीय घाटा भी बढ़ सकता है। मध्यम अवधि में इन दोनों का मेल रुपिया को समर्थन देने की संभावना नहीं है।
2024 की चौथी तिमाही में प्रत्यक्ष विदेशी निवेश (एफडीआई) का प्रवाह तेजी से घटा और व्यापार तनाव तथा अनिश्चित निवेश माहौल के बीच इसमें उल्लेखनीय सुधार की संभावना कम है। दीर्घकालिक पूंजी के प्रवाह में कमी से इंडोनेशिया संभावित रूप से अस्थिर पोर्टफोलियो निवेश पर अधिक निर्भर हो जाता है, जिससे निवेशकों की धारणा में अचानक बदलाव के प्रति उसकी कमजोरी बढ़ती है।
इन चुनौतियों के बावजूद, क्षेत्रीय समकक्षों की तुलना में इंडोनेशिया को कुछ फायदे हासिल हैं। जीडीपी के मुकाबले सरकारी ऋण 40% पर है, जो बाकी आसियान देशों में सबसे कम है। इससे दबाव के दौर में अर्थव्यवस्था को समर्थन देने के लिए राजकोषीय गुंजाइश मिलती है। बाहरी सरकारी ऋण भी जीडीपी के 11.5% के अपेक्षाकृत निचले स्तर पर स्थिर रहा है, जिससे बाहरी झटकों के प्रति कमजोरी घटती है।
टी रो प्राइस के मुख्य उभरते बाजार मैक्रो रणनीतिकार क्रिस कुशलिस ने कहा, "जब विकास और मुद्रा स्थिरता के बीच समझौते की मजबूरियां अधिक स्पष्ट होंगी, तब बीआई को कठिन फैसले लेने होंगे।"
इंडोनेशिया की व्यापक आर्थिक स्थिरता उसे कई उभरते बाजारों की तुलना में अपेक्षाकृत मजबूत स्थिति में रखती है। ऐतिहासिक मानकों के अनुसार राजकोषीय घाटा, सरकारी ऋण, चालू खाते का घाटा और महंगाई निचले तथा स्थिर स्तरों पर हैं। ये बुनियादी स्थितियां बाहरी झटकों के खिलाफ सुरक्षा देती हैं और संकेत करती हैं कि मौजूदा चुनौतियां गंभीर होने के बावजूद उचित नीतिगत कदमों से संभाली जा सकती हैं।
निष्कर्ष
- रुपिया के रिकॉर्ड निचले स्तर पर गिरने के बीच बैंक इंडोनेशिया ने लगातार चौथे महीने अपनी नीतिगत ब्याज दर 4.75% पर बरकरार रखी और मुद्रा स्थिरता को प्राथमिकता दी।
- मंगलवार को दिन के कारोबार में रुपिया अमेरिकी डॉलर के मुकाबले 16,985 के सर्वकालिक निचले स्तर पर पहुंच गया, जो एशियाई वित्तीय संकट के दौरान देखे गए स्तरों से भी नीचे है।
- सितंबर 2024 से सितंबर 2025 के बीच कुल 150 आधार अंक की कटौती के बाद बैंक इंडोनेशिया ने अक्टूबर से ब्याज दरों में कटौती का सिलसिला रोक रखा है।
- विदेशी निवेशकों ने पिछले साल इंडोनेशिया के सरकारी बॉन्ड बाजार से करीब 6.5 अरब डॉलर निकाले, जिससे मुद्रा की कमजोरी बढ़ी।
- नीतिगत ब्याज दरों में 150 आधार अंक की कटौती के बावजूद बैंक ऋण दरें सिर्फ 24 आधार अंक घटकर 8.96% हुईं, जो नीतिगत बदलाव के ऋण दरों तक पहुंचने की समस्या को दर्शाता है।
- 2025 का बजट घाटा जीडीपी के 2.92% पर है। महामारी के वर्षों को छोड़कर यह कम से कम दो दशकों का सबसे बड़ा घाटा है और 3% की कानूनी सीमा के करीब है।
- राष्ट्रपति प्रबोवो के भतीजे को डिप्टी गवर्नर पद के लिए नामित किए जाने के बाद केंद्रीय बैंक की स्वतंत्रता को लेकर चिंताएं बढ़ी हैं।
- अधिकांश अर्थशास्त्रियों को पहली तिमाही के अंत तक 25 आधार अंक की ब्याज दर कटौती की उम्मीद है। मुद्रा पर दबाव कम होने पर आगे भी कटौती संभव है।
- इंडोनेशिया की अर्थव्यवस्था 2026 में लगभग 5% बढ़ने की उम्मीद है और महंगाई के केंद्रीय बैंक की लक्ष्य सीमा में रहने का अनुमान है।