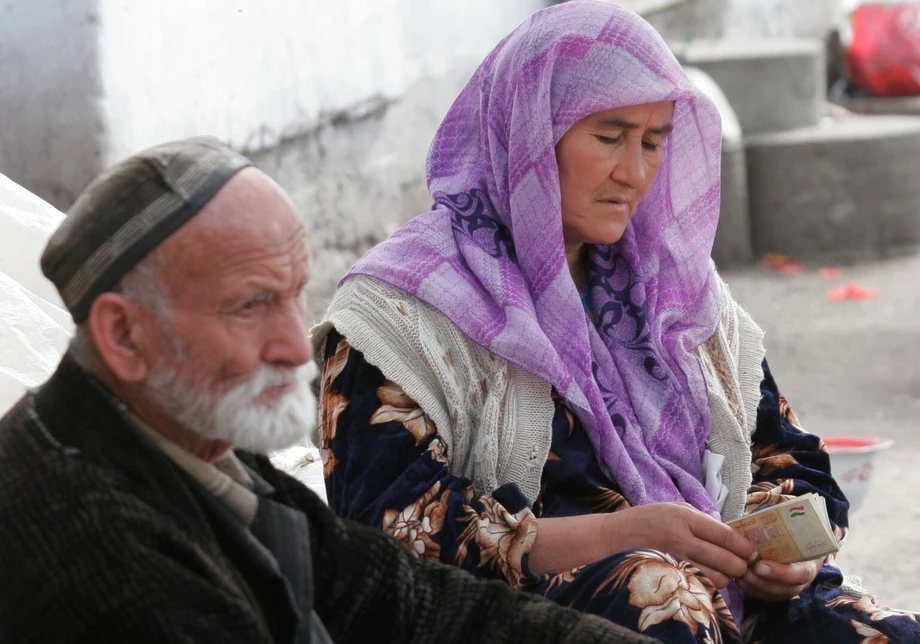
कानून में बदलाव किए बिना सेवानिवृत्ति के दो विकल्प
एशियाई विकास बैंक (एडीबी) के प्रस्तावित दो विकल्पों के तहत ताजिकिस्तान में महिलाओं को सेवानिवृत्ति से पहले पांच या सात साल और काम करना पड़ सकता है, जबकि पुरुषों की सेवानिवृत्ति आयु दो साल बढ़ सकती है। देश की सामाजिक बीमा और पेंशन एजेंसी का कहना है कि ये प्रस्ताव परामर्श के लिए हैं। मौजूदा सेवानिवृत्ति आयु महिलाओं के लिए 58 वर्ष और पुरुषों के लिए 63 वर्ष है।
विषय-सूची
- कानून में बदलाव किए बिना सेवानिवृत्ति के दो विकल्प
- प्रस्तावित बदलावों का क्या मतलब होगा
- पंजीकरण सिर्फ शुरुआती कदम क्यों है
- कामगारों के आंकड़े क्या बताते हैं
- पेंशन से कितना गुजारा होता है
- सामाजिक पेंशन का खर्च कौन उठाएगा?
- लंबी उम्र, युवा आबादी और क्षेत्रीय विकल्प
- बेहतर रिकॉर्ड और आसान पहुंच
- अंतरराष्ट्रीय ऋणदाताओं के साथ व्यापक संबंध
- मुख्य बिंदु
ये विकल्प एडीबी के देश संबंधी अध्ययन ‘ताजिकिस्तान में सतत और समावेशी विकास के लिए आर्थिक रूपांतरण’ में शामिल हैं। एक विकल्प के तहत महिलाओं की सेवानिवृत्ति आयु धीरे-धीरे बढ़ाकर 63 वर्ष करने का प्रस्ताव है, जो पुरुषों की मौजूदा आयु के बराबर होगी। दूसरे विकल्प में दोनों लिंगों के लिए धीरे-धीरे 65 वर्ष की आयु में सेवानिवृत्ति लागू करने का प्रस्ताव है।
बैंक ने अंशदान की अवधि बढ़ाने पर विचार करने की भी सिफारिश की है: महिलाओं और पुरुषों, दोनों के लिए 30 वर्ष, जबकि मौजूदा शर्त महिलाओं के लिए 20 वर्ष और पुरुषों के लिए 25 वर्ष है। अंशदान वे भुगतान हैं जो व्यक्ति अपने कामकाजी जीवन के दौरान पेंशन बीमा में जमा करते हैं और जिनसे पेंशन पाने का अधिकार बनता है।
ताजिकिस्तान ने इन बदलावों के बारे में कोई निर्णय या उन्हें लागू करने की समय-सारणी घोषित नहीं की है। पेंशन एजेंसी का कहना है कि सेवानिवृत्ति आयु, अंशदान की शर्तों या पात्रता की अन्य स्थितियों में बदलाव के लिए राष्ट्रीय कानूनी प्रक्रियाओं का पालन करना होगा और उन्हें कानून के जरिए लागू करना होगा।
यह बहस एडीबी की पेंशन सुधार संबंधी पिछली सिफारिशों के बाद हो रही है। उन सिफारिशों में सेवानिवृत्ति आयु को एक व्यापक पैकेज का हिस्सा बताया गया था, जिसमें बीमा कवरेज, भुगतान की राशि, अंशदान का रिकॉर्ड और पर्याप्त पेंशन अधिकार न रखने वाले लोगों के लिए सहायता शामिल थी। कामगारों के लिए फिलहाल स्थिति में कोई बदलाव नहीं है। बड़ा सवाल यह है कि पर्याप्त पेंशन के लिए धन कैसे जुटाया जाए, जबकि बहुत से नौकरीपेशा लोग अनियमित अंशदान करते हैं या औपचारिक वेतन व्यवस्था से बाहर काम करते हैं।
प्रस्तावित बदलावों का क्या मतलब होगा
सेवानिवृत्ति के किसी भी विकल्प में महिलाओं पर बड़ा बदलाव आएगा। 58 से 63 वर्ष होने पर पांच साल और 65 वर्ष होने पर सात साल जुड़ेंगे। पहले विकल्प में पुरुषों की मौजूदा सेवानिवृत्ति आयु बरकरार रहेगी, जबकि दूसरे विकल्प में उन्हें दो साल और काम करना होगा।
अंशदान की प्रस्तावित शर्त का असर भी महिलाओं पर अधिक होगा। न्यूनतम अवधि 20 से बढ़ाकर 30 वर्ष करने का मतलब है अंशदान के 10 अतिरिक्त साल, यानी 50% की वृद्धि। पुरुषों के लिए अवधि 25 से 30 वर्ष करने पर पांच साल और जुड़ेंगे, यानी 20% की वृद्धि।
सेवानिवृत्ति की आयु और अंशदान का इतिहास अलग-अलग शर्तें हैं। कोई व्यक्ति जरूरी आयु तक पहुंच सकता है, लेकिन उसके भुगतान का दर्ज रिकॉर्ड जरूरी अवधि से कम हो सकता है। इसलिए अंशदान की अवधि बढ़ाने का असर उन लोगों पर खास तौर पर पड़ सकता है जिनके काम में बिना वेतन देखभाल, पलायन, मौसमी रोजगार या औपचारिक अर्थव्यवस्था से बाहर रहने की अवधि शामिल हो।
अगर लोग नौकरी में बने रहें और अंशदान जारी रखें, तो देर से सेवानिवृत्ति से पेंशन व्यवस्था की वित्तीय स्थिति बेहतर हो सकती है। लेकिन कामगार ऐसा कर पाएंगे या नहीं, यह उनके स्वास्थ्य, पेशे, कामकाजी स्थितियों, उपयुक्त नौकरियों तक पहुंच और फिर से प्रशिक्षण के अवसरों पर निर्भर करेगा। कानूनी सेवानिवृत्ति आयु बढ़ाने के साथ इन व्यावहारिक स्थितियों पर भी बारीकी से ध्यान देना होगा।
पंजीकरण सिर्फ शुरुआती कदम क्यों है
2024 में ताजिकिस्तान की पेंशन बीमा प्रणाली में करीब 2.1 million लोग पंजीकृत थे, जो कामकाजी उम्र की आबादी का लगभग एक-तिहाई है। एडीबी के अनुसार, अनौपचारिक रोजगार, अनियमित भुगतान और रिकॉर्ड रखने की कमजोर व्यवस्था सीमित अंशदान कवरेज के प्रमुख कारण हैं।
पंजीकृत खाते में नियमित या कभी-कभार भुगतान आ सकता है, या भुगतान बिल्कुल नहीं भी आ सकता। पेंशन के लिए उपलब्ध धन इस बात पर निर्भर करता है कि प्रणाली में वास्तव में कितनी राशि आती है और कितनी नियमितता से आती है। अंशदान का भरोसेमंद रिकॉर्ड यह भी तय करता है कि कामगारों की ओर से किए गए भुगतान का श्रेय उन्हें मिलता है या नहीं।
एडीबी ने खुद के लिए काम करने वाले और अनौपचारिक रोजगार में लगे अधिक लोगों को पेंशन बीमा में शामिल करने की सिफारिश की है। बैंक ने पंजीकरण आसान बनाने और सरकारी एजेंसियों के बीच सूचना का बेहतर आदान-प्रदान करने का भी प्रस्ताव रखा है, ताकि रोजगार और अंशदान के रिकॉर्ड का अधिक सटीक मिलान हो सके।
पलायन से अंशदान वसूलना मुश्किल हो जाता है। अंतरराष्ट्रीय प्रवासन संगठन के अनुसार, 2025 की पहली छमाही में करीब 825,000 ताजिक नागरिक विदेश में काम कर रहे थे। विदेश में काम करने वाले कुछ नागरिक ताजिकिस्तान के पेंशन कोष में अंशदान नहीं करते, जिससे देश की पेंशन के लिए उपलब्ध भुगतान राशि घट जाती है।
कामगारों के आंकड़े क्या बताते हैं
राष्ट्रीय आंकड़ों के अनुसार, 1 अक्टूबर 2026 को ताजिकिस्तान में 894,923 पेंशनभोगी थे। अगस्त में रोजगार करीब 2.851 million था, यानी हर पेंशनभोगी पर लगभग 3.2 नौकरीपेशा लोग।
विभिन्न स्वामित्व वाली कंपनियों में केवल करीब 1.307 million लोगों को वेतनभोगी कर्मचारी के रूप में दर्ज किया गया था, जो कुल रोजगार का 45.8% है। अन्य नौकरीपेशा लोगों में उद्यमी, देहकान फार्मों के सदस्य और कामगारों की दूसरी श्रेणियां शामिल हैं, जो सामाजिक अंशदान भी कर सकते हैं।
इसलिए वित्तीय गणना में नियमित अंशदान करने वालों की संख्या, उनके भुगतान की राशि और पेंशन का कुल खर्च शामिल होना चाहिए। एक पेंशनभोगी को सहारा देने वाले तीन नौकरीपेशा लोगों से होने वाली आय उनकी कमाई और इस बात के आधार पर बहुत अलग हो सकती है कि क्या तीनों हर महीने अंशदान करते हैं।
सीआईएस सांख्यिकी समिति के तुलनीय आंकड़ों के अनुसार, 2024 में ताजिकिस्तान में हर 1,000 नौकरीपेशा लोगों पर 318 पेंशनभोगी थे, यानी हर पेंशनभोगी पर करीब 3.1 नौकरीपेशा लोग। कजाकिस्तान, किर्गिस्तान और उज्बेकिस्तान में हर 1,000 नौकरीपेशा लोगों पर 347 पेंशनभोगी थे, यानी प्रति पेंशनभोगी करीब 2.9 कामगार। रूस में यह आंकड़ा 555 था, यानी प्रति पेंशनभोगी करीब 1.8 कामगार। ये आंकड़े एक समान रिपोर्टिंग अवधि के आधार पर देशों में रोजगार और पेंशन पाने वालों के अनुपात को दर्शाते हैं।
पेंशन से कितना गुजारा होता है
2024 में ताजिकिस्तान में वृद्धावस्था पेंशन औसतन 475.8 सोमोनी प्रति माह थी, जबकि औसत मासिक वेतन 2,148.9 सोमोनी था। पेंशन औसत वेतन का लगभग 22.1% थी, यानी वेतन पेंशन से करीब 4.5 गुना अधिक था।
ये औसत कमाई और पेंशन आय के बीच बड़ा अंतर दिखाते हैं। किसी व्यक्ति की स्थिति उसकी पिछली तनख्वाह, अंशदान के इतिहास और पेंशन के अधिकार पर निर्भर करेगी, जबकि परिवारों की जरूरतें भी अलग-अलग होती हैं।
एडीबी ने पेंशन के मुद्रास्फीति के अनुसार समायोजन में सुधार की सिफारिश की है। यह वह व्यवस्था है जिसके जरिए कीमतों और जीवन-यापन की लागत में बदलाव के साथ पेंशन की राशि बदली जाती है। अगर पेंशन स्थिर रहे और भोजन, हीटिंग तथा अन्य जरूरी चीजें महंगी हो जाएं, तो उस पेंशन से कम सामान खरीदा जा सकेगा।
बैंक ने यह आकलन करने के लिए संकेतक तय करने की भी मांग की है कि पेंशन भुगतान से जीवन-यापन का पर्याप्त स्तर मिल रहा है या नहीं। इसलिए पेंशन सुधार के दो जुड़े हुए काम हैं: प्रणाली में पर्याप्त धन सुनिश्चित करना और यह सुनिश्चित करना कि भुगतान पाने वालों को सार्थक सहायता मिले।
सामाजिक पेंशन का खर्च कौन उठाएगा?
एडीबी ने कई सालों की योजना के तहत सामाजिक पेंशन का वित्तपोषण धीरे-धीरे राज्य के बजट में स्थानांतरित करने का प्रस्ताव दिया है। सामाजिक पेंशन उन कुछ समूहों की मदद करती है जो अंशदान के आधार पर पेंशन पाने के पात्र नहीं होते।
अंशदान आधारित पेंशन कामकाजी जीवन के दौरान किए गए भुगतानों से बने अधिकारों पर निर्भर करती है। सामाजिक पेंशन उन लोगों को सहायता देती है जिनके ऐसे अधिकार पर्याप्त नहीं हैं या जिनके पास कोई अधिकार नहीं है। दोनों के वित्तपोषण को अलग करने से यह समझना आसान होगा कि सरकार प्रत्येक मद पर कितना खर्च करती है।
प्रस्तावित व्यवस्था के तहत, अंशदान से मिलने वाली आय का इस्तेमाल मुख्य रूप से बीमा पेंशन के लिए होगा, जबकि सामाजिक पेंशन को सरकार की सामान्य आय से सहायता दी जाएगी। सरकार को यह खर्च एक साथ स्थानांतरित करने के बजाय कई बजट वर्षों में इसकी योजना बनानी होगी।
अंशदान की अवधि 30 वर्ष करने के प्रस्ताव के साथ यह वित्तपोषण का सवाल और अहम हो जाता है। जिन कामगारों का अंशदान रिकॉर्ड बीच-बीच में टूटा है, उन्हें अपने बीमा पेंशन के अधिकार और पात्रता पूरी न होने पर उपलब्ध सहायता, दोनों की स्पष्ट जानकारी चाहिए होगी।
लंबी उम्र, युवा आबादी और क्षेत्रीय विकल्प
एडीबी के हवाले से राष्ट्रीय आंकड़ों के अनुसार, 2024 में जीवन प्रत्याशा 76.6 वर्ष थी, जो 2010 में 68.4 वर्ष थी। यह 8.2 वर्ष की वृद्धि है। विश्व बैंक के अनुमानों के अनुसार जीवन प्रत्याशा करीब 72 वर्ष है; आंकड़ों और तरीकों में अंतर इसकी वजह हो सकता है।
जन्म के समय जीवन प्रत्याशा आबादी में औसत जीवन अवधि बताती है। पेंशन योजना के लिए यह अनुमान भी जरूरी है कि लोग सेवानिवृत्ति आयु तक पहुंचने के बाद कितने समय तक जीवित रहते हैं, क्योंकि इससे भुगतान की अनुमानित अवधि तय होती है।
ताजिकिस्तान की आबादी अभी भी युवा है: 62.8% निवासी 30 वर्ष से कम उम्र के हैं। भविष्य में अंशदान देने वालों की संख्या इस बात पर आंशिक रूप से निर्भर करेगी कि इन युवाओं को ऐसा रोजगार मिलता है या नहीं जिससे नियमित पेंशन भुगतान हो, चाहे देश में या विदेश में काम को शामिल करने वाली व्यवस्थाओं के जरिए।
मध्य एशिया के देशों में सेवानिवृत्ति के नियम अलग-अलग हैं। किर्गिस्तान में पुरुषों के लिए आयु 63 वर्ष और महिलाओं के लिए 58 वर्ष है, जो ताजिकिस्तान के समान है। उज्बेकिस्तान में यह क्रमशः 60 और 55 वर्ष है। कजाकिस्तान में पुरुषों के लिए 63 वर्ष और महिलाओं के लिए 61 वर्ष है; महिलाओं की आयु 2028 तक 61 वर्ष रहेगी और फिर धीरे-धीरे बढ़कर 2031 तक 63 वर्ष हो जाएगी।
दोनों लिंगों के लिए 65 वर्ष की एक समान आयु ताजिकिस्तान को इन घोषित सीमाओं से ऊपर ले जाएगी। हालांकि, हर देश की वित्तीय स्थिति, रोजगार के तौर-तरीके और लाभ संबंधी नियम उसके तय किए गए सेवानिवृत्ति आयु के परिणामों को प्रभावित करेंगे।
बेहतर रिकॉर्ड और आसान पहुंच
एडीबी के प्रशासनिक प्रस्तावों में व्यक्तिगत अंशदान रिकॉर्ड को मजबूत करना, डिजिटल सेवाओं का विस्तार करना और सार्वजनिक संस्थानों के बीच सूचना का बेहतर आदान-प्रदान शामिल है। कामगारों के लिए सटीक व्यक्तिगत रिकॉर्ड से भुगतानों की जांच करना और अब तक अर्जित पेंशन अधिकारों को समझना आसान होगा।
बैंक ने स्वैच्छिक पेंशन बचत को बढ़ावा देने और राज्य व्यवस्था से बाहर के पेंशन कोषों की निगरानी अधिक स्पष्ट करने की भी सिफारिश की है। प्रस्तावित सुरक्षा उपायों में लाइसेंस देना, निवेश नियम और निगरानी शामिल हैं। अनिवार्य पेंशन बीमा के साथ-साथ स्वैच्छिक बचत लोगों को सेवानिवृत्ति की तैयारी का एक और रास्ता देगी।
अक्टूबर की शुरुआत में एडीबी ने पेंशन सेवाओं का कवरेज बढ़ाने, पेंशन और सामाजिक लाभ के भुगतान का आधुनिकीकरण करने तथा सामाजिक सेवाओं की गुणवत्ता और उपलब्धता में सुधार के लिए $20.5 million आवंटित किए। यह काम लाभ पाने की व्यावहारिक प्रक्रिया के साथ-साथ भुगतान के प्रबंधन को भी बेहतर बनाने पर केंद्रित है।
सेवानिवृत्ति के विकल्पों के वित्तीय और सामाजिक प्रभावों की तुलना करने वाले विस्तृत सार्वजनिक अनुमान अभी उपलब्ध नहीं हैं। एक उपयोगी तुलना में अपेक्षित अंशदान आय, पेंशन खर्च और हर विकल्प के तहत पात्र होने वाले लोगों की संख्या दिखाई जानी चाहिए। इसमें अधूरे रोजगार रिकॉर्ड वाले कामगारों पर पड़ने वाले असर को भी शामिल किया जाना चाहिए।
अंतरराष्ट्रीय ऋणदाताओं के साथ व्यापक संबंध
पेंशन प्रस्ताव ताजिकिस्तान और अंतरराष्ट्रीय संस्थानों के बीच व्यापक वित्तीय चर्चाओं के दौरान सामने आए हैं। ताजिकिस्तान पर एडीबी का करीब $260 million बकाया है, जबकि बैंक ने रोगुन जलविद्युत परियोजना के लिए एक और $500 million के पैकेज का प्रस्ताव दिया है।
जैसा कि रोगुन के वित्तपोषण पर चर्चा में बताया गया है, प्रस्तावित पैकेज में $200 million का अनुदान और $300 million का रियायती ऋण शामिल है। अनुदान लौटाना नहीं पड़ता; रियायती ऋण को सामान्य वाणिज्यिक उधारी से अधिक अनुकूल शर्तों पर चुकाना होता है।
1 अक्टूबर को संसद ने विश्व बैंक समूह की अंतरराष्ट्रीय विकास संघ के साथ $300 million के रोगुन वित्तपोषण समझौते की पुष्टि की। इससे पहले संघ $350 million दे चुका था। वित्त मंत्री फैज़िद्दीन कहोरज़ोदा और नेशनल बैंक के अध्यक्ष फ़िरदाव्स तोलिबज़ोदा ने भी अक्टूबर में अंतरराष्ट्रीय मुद्रा कोष के उप प्रबंध निदेशक बो ली से मुलाकात की।
विश्व बैंक की 2026 से 2032 तक की देश साझेदारी रणनीति में निजी निवेश, अर्थव्यवस्था में राज्य की छोटी भूमिका और कारोबार के लिए आसान परिस्थितियों पर जोर दिया गया है। ताजिकिस्तान में पेंशन पर बहस सार्वजनिक वित्त और आर्थिक नीति से जुड़ी इन व्यापक चर्चाओं के साथ चल रही है।
प्रमुख तारीखें और आंकड़े कई रिपोर्टिंग अवधियों से जुड़े हैं:
- 2024: पेंशन बीमा में पंजीकृत लोगों की संख्या करीब 2.1 million पहुंची, जबकि औसत वृद्धावस्था पेंशन 475.8 सोमोनी प्रति माह थी।
- 2025 की पहली छमाही: अंतरराष्ट्रीय प्रवासन संगठन के अनुसार, करीब 825,000 ताजिक नागरिक विदेश में काम कर रहे थे।
- अगस्त 2026: रोजगार करीब 2.851 million था।
- 1 अक्टूबर 2026: पेंशनभोगियों की संख्या 894,923 पहुंची और संसद ने $300 million के रोगुन समझौते की पुष्टि की।
- अक्टूबर 2026: एडीबी के पेंशन प्रस्तावों के बाद यह स्पष्ट किया गया कि मौजूदा सेवानिवृत्ति नियम लागू रहेंगे।
मुख्य बिंदु
- ताजिकिस्तान में सेवानिवृत्ति आयु महिलाओं के लिए 58 वर्ष और पुरुषों के लिए 63 वर्ष बनी हुई है।
- एडीबी ने महिलाओं की आयु धीरे-धीरे बढ़ाकर 63 वर्ष करने या दोनों लिंगों के लिए आयु 65 वर्ष करने का प्रस्ताव दिया है।
- बैंक ने महिलाओं और पुरुषों, दोनों के लिए 30 वर्ष के अंशदान पर विचार करने की भी सिफारिश की है।
- 2024 में करीब 2.1 million लोग पेंशन बीमा के लिए पंजीकृत थे, जो कामकाजी उम्र की आबादी का लगभग एक-तिहाई है।
- 2024 में औसत वृद्धावस्था पेंशन औसत मासिक वेतन का करीब 22.1% थी।
- अन्य प्रस्तावों में सामाजिक पेंशन का वित्तपोषण, महंगाई के अनुसार समायोजन, डिजिटल रिकॉर्ड, स्वैच्छिक बचत और व्यापक कवरेज शामिल हैं।
- पात्रता में किसी भी बदलाव के लिए ताजिक कानून के तहत कार्रवाई जरूरी है; इसे लागू करने की कोई समय-सारणी घोषित नहीं की गई है।