जापान विचार कर रहा है कि चिकित्सा देखभाल का अधिक खर्च किसे उठाना चाहिए
जापान सरकार की योजना है कि वर्ष के अंत तक एक सुधार रोडमैप पेश किया जाए, जिसमें बुजुर्ग मरीजों द्वारा सीधे चुकाए जाने वाले चिकित्सा बिलों के हिस्से की समीक्षा होगी। साथ ही, इस पर भी चर्चा होगी कि क्या बुजुर्ग की परिभाषा 65 वर्ष की उम्र पर ही तय रहनी चाहिए। यह समीक्षा ऐसे समय हो रही है, जब 75 वर्ष और उससे अधिक उम्र के लोगों पर चिकित्सा खर्च 19.6 ट्रिलियन येन तक पहुंच गया है, जो देश के कुल चिकित्सा खर्च का लगभग 41% है।
विषय-सूची
- जापान विचार कर रहा है कि चिकित्सा देखभाल का अधिक खर्च किसे उठाना चाहिए
- सरकार किन बातों की समीक्षा कर रही है
- मौजूदा 10%, 20% और 30% हिस्से कैसे काम करते हैं
- किन परिवारों को 20% वाली श्रेणी के लिए पात्र माना जाता है?
- अस्थायी राहत सितंबर 2025 में समाप्त हुई
- इस बहस में कामकाजी परिवार क्यों शामिल हैं
- चिकित्सा खर्च का रुख 75 वर्ष और उससे अधिक उम्र के लोगों की ओर हुआ
- रोजगार और संपत्ति चर्चा में क्यों शामिल हैं
- मुख्य बिंदु
सरकार ने 5 तारीख को अपनी योजनाओं की पुष्टि की। लिबरल डेमोक्रेटिक पार्टी और निप्पॉन इशिन, जिसे जापान इनोवेशन पार्टी के नाम से भी जाना जाता है, उन आय सीमाओं में बदलाव पर चर्चा कर रहे हैं जिनसे तय होता है कि किन बुजुर्ग मरीजों को अपने बीमा-कवरेज वाले चिकित्सा खर्च का 30% चुकाना होगा। यह हिस्सा आम तौर पर कामकाजी उम्र के लोग चुकाते हैं।
घटती जन्मदर वाले समाज की रूपरेखा तय करने वाली परिषद की बैठक में सरकार ने आंकड़े पेश किए, जिनके मुताबिक 65 से 69 वर्ष के आधे से अधिक लोग रोजगार में हैं। समिति के सदस्यों ने कहा कि सभी पर उम्र की एक ही सीमा लागू करने के बजाय, बुजुर्ग उम्र पर चर्चा में स्वास्थ्य और रोजगार की स्थितियों को ध्यान में रखा जाना चाहिए।
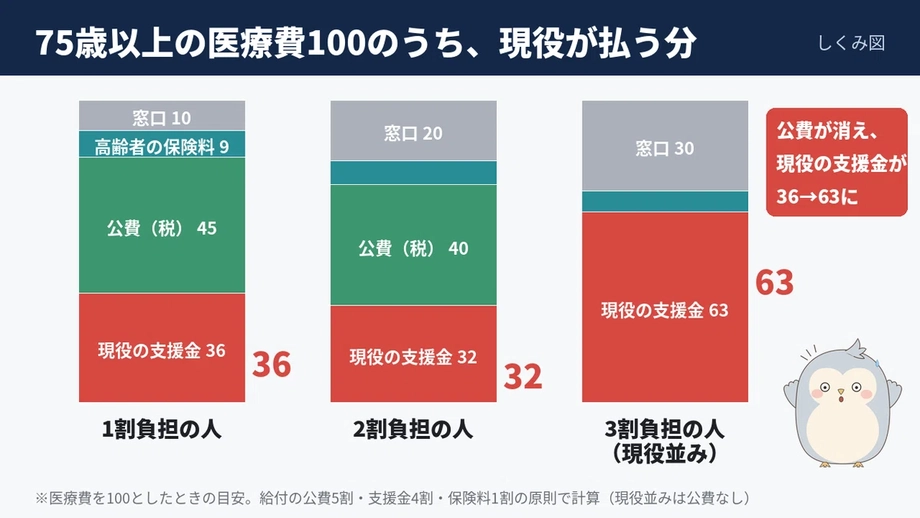
इस बहस में परिवारों पर पड़ने वाले दो तरह के दबाव शामिल हैं: इलाज के समय चुकाए जाने वाले चिकित्सा बिल और कमाई से काटे जाने वाले बीमा प्रीमियम। कुछ बुजुर्ग मरीजों के लिए पहला खर्च बढ़ाने का मकसद कामगारों पर पड़ने वाले दूसरे खर्च को सीमित करने में मदद करना है। इन फैसलों से तय होगा कि अलग-अलग परिवार कितना योगदान देंगे और बार-बार इलाज की जरूरत वाले लोगों को कितनी सुरक्षा मिलेगी।
सरकार किन बातों की समीक्षा कर रही है
प्रस्तावित रोडमैप अस्पतालों, क्लीनिकों और फार्मेसियों में किए जाने वाले भुगतानों से जुड़ा है। को-पेमेंट कहलाने वाले ये भुगतान, बीमा-कवरेज वाले चिकित्सा बिल में मरीज का हिस्सा होते हैं। बाकी राशि बीमा के जरिए चुकाई जाती है, जिसके लिए प्रीमियम और सार्वजनिक धन से जुटाई गई रकम का इस्तेमाल होता है।
पार्टी स्तर पर चर्चा 30% भुगतान की श्रेणी में आने के लिए तय आय सीमाओं पर केंद्रित है। इन सीमाओं में बदलाव से इस श्रेणी में आने वाले बुजुर्ग मरीजों की संख्या बढ़ सकती है। नई आय सीमाओं, लागू होने की तारीख या उम्र की नई परिभाषा की घोषणा नहीं की गई है।
उम्र और भुगतान को लेकर हो रही चर्चाएं व्यवस्था के अलग-अलग पहलुओं से जुड़ी हैं। उम्र से तय करने में मदद मिलती है कि किसी व्यक्ति पर कौन-से नियम लागू होंगे, जबकि आय यह तय कर सकती है कि उसे कितना भुगतान करना है। रोडमैप में प्रस्तावित बदलावों और उनकी समय-सारिणी का ब्योरा होगा; अपने बिलों में होने वाले बदलाव जानने के लिए मरीजों को अंतिम नियमों की जानकारी चाहिए होगी।
मौजूदा 10%, 20% और 30% हिस्से कैसे काम करते हैं
स्वास्थ्य, श्रम और कल्याण मंत्रालय की को-पेमेंट सुधार संबंधी मार्गदर्शिका में स्वास्थ्य बीमा कानून, अधिनियम संख्या 66 में 2021 के संशोधन के तहत शुरू की गई व्यवस्था की जानकारी दी गई है। 1 अक्टूबर 2022 से, मुख्य रूप से 75 वर्ष और उससे अधिक उम्र के लोगों के लिए बनी चिकित्सा बीमा व्यवस्था के पात्र लोगों ने 10% के बजाय 20% भुगतान करना शुरू किया।
कामकाजी पीढ़ियों के समान आय वाला वर्गीकरण पहले से पाने वाले लोग 30% भुगतान करते रहे। 20% की नई श्रेणी से बाहर के अन्य बीमित लोग 10% भुगतान करते रहे। मंत्रालय का अनुमान था कि बुजुर्गों की इस चिकित्सा बीमा व्यवस्था के तहत बीमित सभी लोगों में से लगभग 20% लोग 20% वाली श्रेणी में आएंगे।
खर्च की अधिकतम सीमा लागू होने से पहले अंतर सीधा-सादा है। 10,000 येन के बीमा-कवरेज वाले इलाज के लिए 10% भुगतान करने वाला मरीज 1,000 येन देता है, 20% भुगतान करने वाला 2,000 येन और 30% भुगतान करने वाला 3,000 येन देता है। इलाज का खर्च उतना ही रहता है, लेकिन मरीज और बीमा के बीच भुगतान का बंटवारा बदल जाता है।
यह व्यवस्था मुख्य रूप से 75 वर्ष और उससे अधिक उम्र के लोगों को कवर करती है। 65 से 74 वर्ष के लोग भी पात्र हो सकते हैं, यदि जिम्मेदार बीमा निकाय यह मान्यता दे कि उन्हें कुछ खास तरह की दिव्यांगताएं हैं। इसलिए 65 वर्ष की उम्र को लेकर सरकार की व्यापक चर्चा उन लोगों के लिए भी प्रासंगिक है जो इस खास चिकित्सा योजना में पहले से शामिल हैं।
किन परिवारों को 20% वाली श्रेणी के लिए पात्र माना जाता है?
मंत्रालय 20% वाली श्रेणी के लिए आय की दो कसौटियां लागू करता है; पहले से 30% भुगतान करने वाले लोग इसमें शामिल नहीं हैं। कर-योग्य आय कम से कम 280,000 येन होनी चाहिए और पेंशन तथा अन्य पात्र आय का योग परिवार के लिए तय एक अतिरिक्त सीमा पर खरा उतरना चाहिए।
दूसरी सीमा एक बीमित व्यक्ति वाले परिवार के लिए 2 मिलियन येन है, जबकि एक से अधिक बीमित व्यक्ति वाले परिवार के लिए कुल सीमा 3.2 मिलियन येन है। इस योजना के नियमों के तहत आकलन परिवार के स्तर पर किया जाता है।
कर-योग्य आय लागू कटौतियों के बाद बची राशि होती है, इसलिए यह साल भर में किसी व्यक्ति को मिलने वाली कुल रकम से काफी कम हो सकती है। पेंशन और अन्य आय की कसौटी की गणना अलग से होती है। मंत्रालय का कहना है कि इस आकलन में उत्तरजीवी पेंशन और दिव्यांगता पेंशन को पेंशन प्राप्तियों में शामिल नहीं किया जाता।
ये बातें इसलिए अहम हैं, क्योंकि आय का केवल एक प्रमुख आंकड़ा किसी परिवार को उसकी भुगतान श्रेणी की पूरी तस्वीर नहीं दे सकता। सीमाओं में किसी भी बदलाव में यह स्पष्ट करना होगा कि आय का कौन-सा माप लागू होगा और एक से अधिक बीमित व्यक्ति वाले परिवारों का आकलन कैसे किया जाएगा।
अस्थायी राहत सितंबर 2025 में समाप्त हुई
2022 के सुधार में 10% से 20% भुगतान श्रेणी में आने वाले मरीजों के लिए तत्काल बढ़ोतरी का असर कम करने का एक उपाय शामिल था। तीन साल तक, इस बदलाव के कारण आउटपेशेंट इलाज के मासिक भुगतान में होने वाली अतिरिक्त राशि 3,000 येन तक सीमित थी। यह अस्थायी राहत 30 सितंबर 2025 को समाप्त हो गई।
मंत्रालय का कहना है कि उच्च चिकित्सा व्यय लाभ व्यवस्था के तहत, संबंधित 20% श्रेणी के लोगों के आउटपेशेंट भुगतानों की सीमा अब भी 18,000 येन प्रति माह और 144,000 येन प्रति वर्ष है। ये सीमाएं उन मरीजों को सुरक्षा देती हैं जिनके बार-बार के दौरे या इलाज से अन्यथा बड़े बिल बन सकते हैं।
अस्थायी उपाय और जारी अधिकतम सीमाएं अलग-अलग मकसद पूरे करती हैं। अस्थायी उपाय ने नए प्रतिशत के कारण होने वाली बढ़ोतरी को सीमित किया था। जारी सीमाएं पात्र चिकित्सा खर्च को सीमित करती हैं। इसलिए इसके समाप्त होने से कुछ मरीजों का भुगतान बदल जाता है, भले ही उनकी मूल को-पेमेंट दर 20% बनी रहे।
मुख्य तारीखें इस प्रकार हैं:
- 2021: अधिनियम संख्या 66 के तहत स्वास्थ्य बीमा कानून और संबंधित कानूनों में संशोधन किया गया।
- 1 अक्टूबर 2022: बुजुर्गों की चिकित्सा व्यवस्था के पात्र लोगों के लिए 20% को-पेमेंट शुरू हुआ।
- 30 सितंबर 2025: आउटपेशेंट इलाज के अतिरिक्त मासिक भुगतानों पर 3,000 येन की अस्थायी सीमा समाप्त हुई।
- वर्ष के अंत तक: सरकार का इरादा नए घोषित सुधार रोडमैप को पेश करने का है।
इस बहस में कामकाजी परिवार क्यों शामिल हैं
स्वास्थ्य मंत्रालय का कहना है कि मरीजों के को-पेमेंट को छोड़कर, कामकाजी पीढ़ियां बुजुर्गों की चिकित्सा व्यवस्था के लगभग 40% खर्च का वित्तपोषण करती हैं। जैसे-जैसे बुजुर्ग मरीजों की संख्या और उनकी चिकित्सा जरूरतें बढ़ती हैं, इन योगदानकर्ताओं से अपेक्षित राशि पर भी दबाव बढ़ता है।
कॉर्पोरेट स्वास्थ्य बीमा संघों के सालाना आंकड़ों के अनुसार, बुजुर्गों की चिकित्सा देखभाल में योगदान देने वाली रकम रिकॉर्ड 3.8591 ट्रिलियन येन तक पहुंच गई, जो 5.7% अधिक है। ये संघ लगभग 1,400 फंड के जरिए करीब 30 मिलियन लोगों को बीमा कवर देते हैं, जिनमें मुख्य रूप से बड़ी कंपनियों के कर्मचारी और उनके परिवार शामिल हैं।
इन आंकड़ों में औसत प्रीमियम दर 9.31% थी और अगले वर्ष इसके बढ़कर 9.34% होने का अनुमान था। आम तौर पर नियोक्ता और कर्मचारी योगदान को बराबर बांटते हैं। इसलिए दर बढ़ने से कर्मचारी के वेतन से कटने वाली रकम और नियोक्ता की श्रम लागत, दोनों बढ़ सकती हैं।
वेतन वृद्धि से रिपोर्ट किए गए वर्ष में फंडों को प्रीमियम के रूप में 106.9 बिलियन येन अतिरिक्त राजस्व मिला। उनका कुल चालू बैलेंस 14.5 बिलियन येन के अधिशेष पर पहुंच गया, जबकि 2023 में 136.5 बिलियन येन का घाटा था। इस सुधार के बावजूद, करीब 1,400 संघों में से 660 ने घाटा दर्ज किया, यानी इन आंकड़ों के अनुसार लगभग 47%।
कामगारों के लिए इसका सीधा असर है: ज्यादा वेतन से घर ले जाने वाली आय बढ़ सकती है, जबकि बीमा योगदान में बढ़ोतरी उस लाभ का कुछ हिस्सा कम कर देती है। बीमा कंपनियों के लिए वेतन से मिलने वाला अधिक राजस्व बिलों के भुगतान में मदद करता है, लेकिन बुजुर्ग मरीजों के लिए बढ़ते हस्तांतरण संसाधनों का बड़ा हिस्सा लेते रहते हैं।
चिकित्सा खर्च का रुख 75 वर्ष और उससे अधिक उम्र के लोगों की ओर हुआ
स्वास्थ्य मंत्रालय के खर्च संबंधी आंकड़ों के अनुसार, उल्लिखित सालाना अवधि में देश का चिकित्सा खर्च करीब 48 ट्रिलियन येन रहा, जो 1.5% अधिक और लगातार चौथा रिकॉर्ड था। कुल खर्च में 75 वर्ष और उससे अधिक उम्र के लोगों की हिस्सेदारी पहली बार 40% से अधिक हो गई।
उस आयु वर्ग का खर्च 2010 के 12.7 ट्रिलियन येन से बढ़कर बाद के आंकड़ों में 19.6 ट्रिलियन येन हो गया। यह 6.9 ट्रिलियन येन या करीब 54% की बढ़ोतरी है। देश के कुल चिकित्सा खर्च में उसकी हिस्सेदारी 34% से बढ़कर 41% हुई, यानी सात प्रतिशत अंक का इजाफा।
स्वास्थ्य मंत्रालय का एक अलग आधिकारिक मानक 10 अक्टूबर 2025 की वित्त वर्ष 2023 के चिकित्सा खर्च का ब्यौरा है। तालिका 1 के अनुसार, वित्त वर्ष 2023 में देश का चिकित्सा खर्च 48.0915 ट्रिलियन येन था, जो पिछले वित्त वर्ष से 3.0% अधिक है। तालिका 5 के अनुसार, 75 वर्ष और उससे अधिक उम्र के लोगों पर खर्च 19.1503 ट्रिलियन येन था, जो कुल खर्च का 39.8% है; वहीं 65 वर्ष और उससे अधिक उम्र के लोगों पर खर्च 28.8806 ट्रिलियन येन था, जो 60.1% है। ये आंकड़े ऊपर बताए गए 19.6 ट्रिलियन येन और 41% के समान नहीं हैं। तालिका 2 में 75 वर्ष और उससे अधिक उम्र के लोगों की सेवा मुख्य रूप से करने वाली चिकित्सा व्यवस्था के तहत 17.2072 ट्रिलियन येन के लाभ अलग से दर्ज हैं। यह उस आयु वर्ग के कुल चिकित्सा खर्च से अलग माप है।
मंत्रालय बढ़ते खर्च की एक वजह 1947 से 1949 के बीच जन्मी बेबी बूम पीढ़ी की उम्र बढ़ने को बताता है। इस बड़ी पीढ़ी के लोग 2022 में 75 वर्ष के होने लगे और उस आयु वर्ग में शामिल हो गए जिसकी सेवा मुख्य रूप से बुजुर्गों की चिकित्सा व्यवस्था करती है।
वित्तपोषण की चुनौती में बढ़ता बिल और उसके वितरण में बदलाव, दोनों शामिल हैं। जब चिकित्सा खर्च का बड़ा हिस्सा 75 वर्ष और उससे अधिक उम्र के लोगों पर जा रहा है, तो उनके को-पेमेंट से जुड़े फैसले राष्ट्रीय स्वास्थ्य सेवा के वित्तपोषण के एक बड़े हिस्से को प्रभावित करते हैं।
रोजगार और संपत्ति चर्चा में क्यों शामिल हैं
65 से 69 वर्ष के आधे से अधिक लोगों के काम करने के निष्कर्ष से परिषद को उम्र की एक समान परिभाषा पर फिर से विचार करने का ठोस आधार मिलता है। जो व्यक्ति काम जारी रखता है, उसे कमाई हो सकती है और वह रोजगार के जरिए योगदान भी देता रह सकता है, जबकि उसी उम्र का कोई दूसरा व्यक्ति मुख्य रूप से पेंशन पर निर्भर हो सकता है।
समिति के सदस्यों ने रोजगार के साथ स्वास्थ्य पर भी ध्यान देने की मांग की। ये कारक किसी व्यक्ति की परिस्थितियों से सीधे जुड़े हैं: काम कर पाना, पर्याप्त आय होना और नियमित इलाज की जरूरत, एक ही साल में जन्मे लोगों के बीच भी काफी अलग-अलग हो सकते हैं।
पहले के एक सुधार रोडमैप में उम्र की परवाह किए बिना अधिक आय और संपत्ति वाले लोगों के बीमा प्रीमियम बढ़ाने की भी योजना है, जिसे 2028 तक लागू किया जाना है। इस तरह योगदान पर व्यापक चर्चा में उम्र के साथ वित्तीय संसाधनों को भी जगह दी गई है।
प्रीमियम और को-पेमेंट परिवारों पर अलग-अलग तरह से असर डालते हैं। प्रीमियम बीमा के लिए नियमित योगदान होते हैं। को-पेमेंट तब देना पड़ता है जब कोई चिकित्सा सेवा लेता है। बार-बार इलाज के लिए जाने वाले व्यक्ति को हर बार अधिक को-पेमेंट देना पड़ सकता है, जबकि प्रीमियम में बदलाव उन महीनों में भी परिवार के नियमित खर्च को प्रभावित करता है जब कोई इलाज नहीं चलता।
सरकार का तात्कालिक काम इन व्यापक सिद्धांतों को ठोस नियमों में बदलना है। आय सीमाओं, भुगतान प्रतिशत और बार-बार इलाज के लिए सुरक्षा से जुड़े फैसले तय करेंगे कि लागत के प्रस्तावित पुनर्वितरण का रोजमर्रा की जिंदगी में क्या असर होगा।
मुख्य बिंदु
- जापान की योजना वर्ष के अंत तक बुजुर्ग मरीजों के चिकित्सा भुगतानों की समीक्षा वाला रोडमैप पेश करने की है और वह बुजुर्ग उम्र की परिभाषा पर चर्चा करेगा।
- लिबरल डेमोक्रेटिक पार्टी और निप्पॉन इशिन 30% को-पेमेंट श्रेणी के लिए आय सीमाओं पर चर्चा कर रहे हैं।
- मुख्य रूप से 75 वर्ष और उससे अधिक उम्र के पात्र लोग अक्टूबर 2022 से 20% भुगतान कर रहे हैं, जबकि अन्य श्रेणियों के लोग 10% या 30% देते हैं।
- आउटपेशेंट इलाज के अतिरिक्त भुगतानों पर अस्थायी सीमा 30 सितंबर 2025 को समाप्त हो गई; संबंधित श्रेणी के लिए खर्च की मौजूदा अधिकतम सीमाएं जारी हैं।
- बाद के सालाना आंकड़ों में 75 वर्ष और उससे अधिक उम्र के लोगों पर चिकित्सा खर्च 2010 के 12.7 ट्रिलियन येन से बढ़कर 19.6 ट्रिलियन येन हो गया।
- वित्त वर्ष 2023 की अलग आधिकारिक तालिकाओं में देश का चिकित्सा खर्च 48.0915 ट्रिलियन येन और 75 वर्ष और उससे अधिक उम्र के लोगों पर खर्च 19.1503 ट्रिलियन येन, यानी 39.8%, दर्ज किया गया है।
- 65 से 69 वर्ष के आधे से अधिक लोग रोजगार में हैं। यह निष्कर्ष उम्र और योगदान पर चर्चा के केंद्र में है।