दो बार बढ़ोतरी के बाद ठहराव, आगे एक और वृद्धि की संभावना
दक्षिण कोरिया का केंद्रीय बैंक 22 अक्टूबर 2026 की ब्याज दर बैठक में अपनी प्रमुख दर 3% पर, सितंबर की मुद्रास्फीति 2.9% और घरेलू उधारी फिर बढ़ने के बीच हिस्सा लेगा। बॉन्ड बाजार के 100 प्रतिभागियों के सर्वेक्षण में 93% ने उम्मीद जताई कि जुलाई और अगस्त में बढ़ोतरी के बाद बैंक ऑफ कोरिया दरों को अपरिवर्तित रखेगा।
विषय-सूची
- दो बार बढ़ोतरी के बाद ठहराव, आगे एक और वृद्धि की संभावना
- प्रमुख दर 3% तक कैसे पहुंची
- सर्वेक्षणों में अभी ठहराव, बाद में बढ़ोतरी की उम्मीद क्यों
- मुद्रास्फीति घट रही है, लेकिन लक्ष्य से ऊपर बनी हुई है
- निर्यात में उछाल से बैंक को सख्त रुख बनाए रखने की गुंजाइश
- मकान की कीमतें और उधारी दबाव का एक और स्रोत
- कर्जदारों को तालमेल बैठाने के लिए समय चाहिए
- मजबूत वॉन और बॉन्ड प्रतिफल में गिरावट से तस्वीर जटिल
- फैसले के बाद निवेशक किन बातों पर नजर रखेंगे
- मुख्य बातें
ठहराव की यह उम्मीद ऐसे समय में है जब अर्थव्यवस्था नीति-निर्माताओं को परस्पर विरोधी संकेत दे रही है। अक्टूबर के पहले 20 दिनों में सेमीकंडक्टर निर्यात 27.5 अरब डॉलर तक पहुंच गया, जबकि पांच प्रमुख बैंकों में घरेलू ऋण सितंबर के अंत से 15 अक्टूबर के बीच 2.7643 ट्रिलियन वॉन बढ़ गए। मजबूत कारोबारी गतिविधि से विकास को समर्थन मिलता है, लेकिन बढ़ती कीमतें और कर्ज बैंक को उधारी महंगी बनाए रखने के कारण देते हैं।
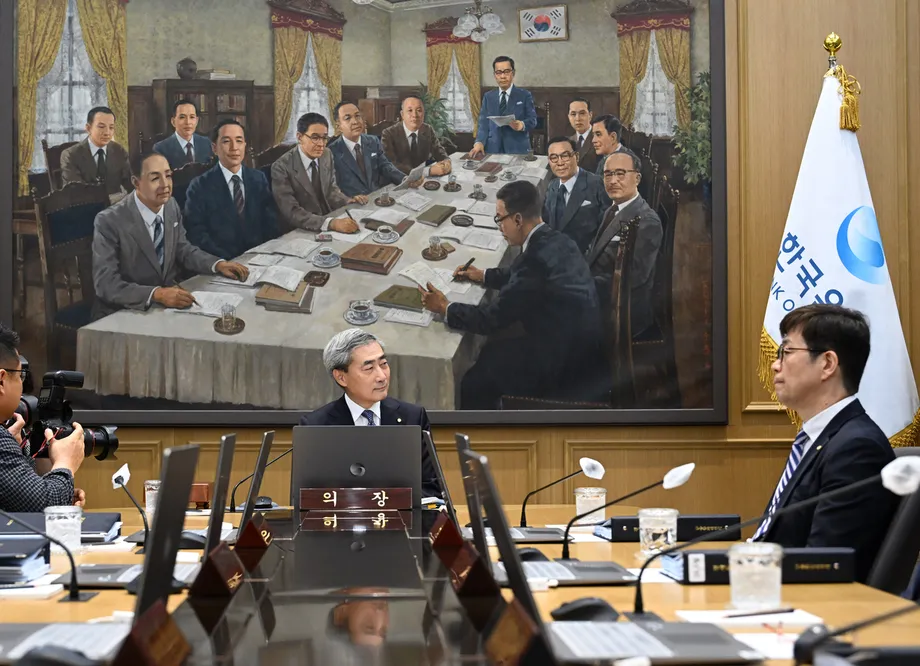
बैठक से पहले मौद्रिक नीति बोर्ड का फैसला लंबित था। गवर्नर शिन ह्योन-सोंग 22 अक्टूबर को सुबह करीब 11:10 बजे शुरू होने वाली प्रेस कॉन्फ्रेंस में फैसले और बैंक के परिदृश्य की व्याख्या करने वाले थे।
दरें स्थिर रखने से परिवारों, कारोबारों और वित्तीय बाजारों को पिछली बढ़ोतरी के असर को आत्मसात करने के लिए अधिक समय मिलेगा। फिर भी कई अर्थशास्त्रियों को उम्मीद है कि बैंक नवंबर में साल की अंतिम नीति बैठक में दरें फिर बढ़ाएगा। उनकी मुख्य चिंता है कि ऊर्जा की ऊंची कीमतों का तात्कालिक असर कम होने के बावजूद मुद्रास्फीति बैंक के 2% लक्ष्य से ऊपर बनी रहेगी।
प्रमुख दर 3% तक कैसे पहुंची
बैंक ऑफ कोरिया का आधिकारिक दर इतिहास दर्ज करता है कि 16 जुलाई को दर बढ़ाकर 2.75% और 27 अगस्त को फिर बढ़ाकर 3% की गई। दोनों बार 0.25 प्रतिशत अंक की वृद्धि हुई, जिससे प्रमुख दर अपने पिछले 2.5% के स्तर से कुल आधा प्रतिशत अंक ऊपर पहुंच गई।
प्रमुख दर अर्थव्यवस्था में धन की लागत तय करने में मदद करती है। ऊंची दरें आम तौर पर उधारी महंगी और बचत अधिक आकर्षक बनाती हैं, जिससे खर्च धीमा होता है और कीमतों पर दबाव घटता है। इन प्रभावों को मौजूदा कर्ज, कारोबारी योजनाओं और घरेलू बजट तक पहुंचने में समय लगता है।
हालिया नीतिगत घटनाक्रम और आगे के निर्धारित कदम इस प्रकार हैं:
- 29 मई 2025: प्रमुख दर घटकर 2.5% हुई।
- 16 जुलाई 2026: बैंक ने इसे बढ़ाकर 2.75% किया।
- 27 अगस्त: दूसरी बढ़ोतरी से दर 3% पर पहुंची।
- 22 अक्टूबर: बोर्ड बैठक में तय करेगा कि दरें स्थिर रखनी हैं या फिर बढ़ानी हैं।
- अक्टूबर के आखिर में: तीसरी तिमाही के जीडीपी आंकड़े जारी होंगे।
- नवंबर: बोर्ड 2026 की अपनी अंतिम दर बैठक करेगा।
इसलिए अक्टूबर का फैसला कुछ हद तक समय के आकलन पर निर्भर है। नीति-निर्माताओं को यह तय करना होगा कि दोनों बढ़ोतरी से अब तक कितनी रोक लग रही है और क्या लगातार ऊंची मुद्रास्फीति के लिए और कदम उठाने की जरूरत है।
सर्वेक्षणों में अभी ठहराव, बाद में बढ़ोतरी की उम्मीद क्यों
अक्टूबर में ठहराव की उम्मीद बॉन्ड बाजार के सर्वेक्षण तक सीमित नहीं है। एक अन्य सर्वेक्षण में सभी छह अर्थशास्त्रियों ने दर स्थिर रहने की उम्मीद जताई, जबकि 20 प्रोफेसरों और वित्तीय विशेषज्ञों के बड़े सर्वेक्षण में 19, यानी 95%, ने प्रमुख दर 3% पर बने रहने की संभावना जताई।
इस बड़े सर्वेक्षण में 18 प्रतिभागियों, यानी 90%, ने नवंबर में अगली बढ़ोतरी की उम्मीद की। एक-एक प्रतिभागी ने जनवरी और फरवरी चुना। दरों के आखिरकार जिस उच्चतम स्तर तक पहुंचने का अनुमान सबसे आम था, वह 2027 की पहली छमाही में 3.5% था; इसे 13 प्रतिभागियों ने चुना। दो ने 3.75% और एक ने दूसरी छमाही में 4% का अनुमान जताया।
आईबीके इन्वेस्टमेंट एंड सिक्योरिटीज के मुख्य अर्थशास्त्री जंग योंग-तैक ने बताया कि मुद्रास्फीति की चिंता के साथ दरों को स्थिर रखना क्यों संभव है:
कीमतें हर तरफ ऊंची हैं, लेकिन केंद्रीय बैंक पहले ही एहतियातन दो बार दरें बढ़ा चुका है, इसलिए उसे नीतिगत असर को परखने के लिए समय चाहिए।
अर्थशास्त्री संभावित नतीजे को सख्त रुख वाले ठहराव के रूप में देखते हैं। आसान भाषा में, इसका मतलब है कि दर अपरिवर्तित रहेगी, लेकिन चेतावनी दी जाएगी कि आगे और बढ़ोतरी हो सकती है। बोर्ड का मतदान और शिन की व्याख्या निवेशकों को यह समझने में मदद करेगी कि बैंक अगली बढ़ोतरी पर कितनी गंभीरता से विचार कर रहा है।
मुद्रास्फीति घट रही है, लेकिन लक्ष्य से ऊपर बनी हुई है
उपभोक्ता मूल्य मुद्रास्फीति अगस्त के 3.1% से घटकर सितंबर में 2.9% रही। जून में यह 3.2% तक पहुंची थी। सितंबर का आंकड़ा अब भी बैंक के 2% लक्ष्य से 0.9 प्रतिशत अंक ऊपर था। मूल मुद्रास्फीति, जिसमें व्यापक मूल्य रुझान दिखाने के लिए अस्थिर खाद्य और ऊर्जा कीमतों को हटा दिया जाता है, 2.8% रही।
तेल दबाव का एक तात्कालिक स्रोत है। मध्य पूर्व में लंबे खिंचते युद्ध के कारण ऊर्जा लागत ऊंची बनी रही और 20 अक्टूबर को कारोबार के दौरान ब्रेंट कच्चा तेल पांच महीने के उच्चतम स्तर पर पहुंचते हुए 112 डॉलर प्रति बैरल के करीब था। महंगा ईंधन परिवहन शुल्क, विनिर्माण लागत और घरेलू बिलों तक असर डाल सकता है।
घरेलू मांग एक और चिंता है। सेमीकंडक्टर उछाल से जुड़ी ऊंची आय और निवेश कंपनियों तथा परिवारों को खर्च करने के लिए अधिक धन दे सकते हैं। 2 अक्टूबर की मुद्रास्फीति समीक्षा में बैंक ऑफ कोरिया ने अनुमान लगाया था कि अर्थव्यवस्था में लागत बढ़ने और मांग का दबाव बढ़ने के साथ उपभोक्ता कीमतें, खासकर मूल कीमतें, तेजी से बढ़ती रहेंगी।
सितंबर में उत्पादक कीमतें, यानी घरेलू उत्पादकों को मिलने वाली कीमतें, अगस्त से 0.2% और एक साल पहले की तुलना में 7.7% बढ़ीं। इन लागतों के चलते कारोबारों को तय करना पड़ता है कि वे घटे हुए मुनाफे को स्वीकार करें या ग्राहकों से अधिक कीमत लें।
13 से 16 अक्टूबर के बीच हुए सर्वेक्षण में मौद्रिक नीति से जुड़े सवाल के सभी 12 प्रतिभागियों ने ऊंची मुद्रास्फीति को प्रमुख कारक बताया। छह ने तेल की कीमतों और ईरान युद्ध से जुड़े जोखिमों को रेखांकित किया, जबकि चार ने सेमीकंडक्टर उछाल से जुड़ी मांग के दबाव का जिक्र किया।
अनुमान भी लक्ष्य की ओर धीमी वापसी का संकेत देते हैं। अधिकांश प्रतिभागियों को उम्मीद थी कि अगले साल उपभोक्ता मुद्रास्फीति 2.2% से 2.5% के बीच और मूल मुद्रास्फीति आम तौर पर 2.4% से 2.6% के बीच रहेगी। वूरी फाइनेंस रिसर्च इंस्टीट्यूट के प्रमुख हो मुन-जोंग ने यह आकलन दिया:
मुद्रास्फीति की ऊंची उम्मीदों, व्यक्तिगत सेवाओं की बढ़ती कीमतों और सेमीकंडक्टर उछाल के बीच आय की बेहतर स्थिति को देखते हुए, मूल मुद्रास्फीति करीब 2.5% पर बनी रहेगी।
निर्यात में उछाल से बैंक को सख्त रुख बनाए रखने की गुंजाइश
21 अक्टूबर को जारी सीमा शुल्क आंकड़ों के मुताबिक, अक्टूबर के पहले 20 दिनों में निर्यात 61.6 अरब डॉलर रहा। कामकाजी दिनों के असर को समायोजित करने से पहले, एक साल पहले की तुलना में खेप 105.4% बढ़ी। आयात 42.8% बढ़ा, जिससे 14.5 अरब डॉलर का व्यापार अधिशेष रहा।
चुसोक की छुट्टियों के समय ने इस तुलना को प्रभावित किया: 2026 में यह छुट्टी सितंबर में और 2025 में अक्टूबर में पड़ी थी। कामकाजी दिनों के हिसाब से समायोजन करने पर व्यापार की गति का अधिक उपयोगी अंदाजा मिलता है। इस आधार पर निर्यात 65.9% बढ़ा, जबकि सितंबर की इसी अवधि में 89.8% वृद्धि हुई थी।
सेमीकंडक्टर निर्यात 222.5% बढ़कर 27.5 अरब डॉलर रहा, जो कुल 61.6 अरब डॉलर के निर्यात का करीब 45% था। पेट्रोलियम उत्पादों की खेप 68.3% और ऑटोमोबाइल निर्यात लगभग 41% बढ़ा। गंतव्य के अनुसार, चीन और अमेरिका में निर्यात लगभग 155% बढ़ा; मलेशिया को खेप 363.2% और सिंगापुर को 121.1% बढ़ी।
जनवरी से अगस्त के बीच चालू खाते का अधिशेष 279.2 अरब डॉलर रहा, जबकि एक साल पहले इसी अवधि में यह 69.67 अरब डॉलर था, यानी करीब चार गुना। चालू खाते का दायरा वस्तुओं के व्यापार संतुलन से व्यापक होता है, क्योंकि इसमें सेवाओं और आय का प्रवाह भी शामिल होता है।
उप प्रधानमंत्री और अर्थव्यवस्था एवं वित्त मंत्री ली ह्योंग-इल ने 16 अक्टूबर को कहा कि इस साल वास्तविक जीडीपी वृद्धि 3.6% तक पहुंच सकती है। यह बैंक ऑफ कोरिया के अगस्त के 3.3% के अनुमान से 0.3 प्रतिशत अंक अधिक है। 13 से 16 अक्टूबर के अर्थशास्त्री सर्वेक्षण में विकास से जुड़े सवाल का जवाब देने वाले 11 प्रतिभागियों में से आठ ने कम से कम 3.5% वृद्धि की उम्मीद की।
वास्तविक जीडीपी कीमतों में बदलाव का समायोजन करने के बाद उत्पादन को मापती है। नाममात्र जीडीपी, जिसमें कीमतों के ये बदलाव शामिल होते हैं, दूसरी तिमाही में एक साल पहले की तुलना में 26.4% बढ़ी, जो 1979 की तीसरी तिमाही के बाद सबसे तेज वृद्धि थी। दर तय करते समय बैंक को अर्थव्यवस्था के उत्पादन और कीमतों में बढ़ोतरी की रफ्तार, दोनों पर विचार करना होगा।
मकान की कीमतें और उधारी दबाव का एक और स्रोत
कोरिया रियल एस्टेट बोर्ड के अनुसार, अक्टूबर के दूसरे सप्ताह तक सियोल में अपार्टमेंट की कीमतें लगातार 88 हफ्तों तक बढ़ीं। गंगनम के तीन जिलों में कीमतें कमजोर पड़ रही थीं, जबकि सियोल के कुछ बाहरी इलाकों और दक्षिणी ग्योंगगी प्रांत में बढ़ोतरी की रफ्तार तेज हो रही थी।
सितंबर में गिरावट के बाद घरेलू कर्ज भी फिर बढ़ा। केबी कूकमिन, शिनहान, हाना, वूरी और एनएच नोंगह्योप में बकाया घरेलू कर्ज 15 अक्टूबर को कुल 783.5983 ट्रिलियन वॉन था, जो सितंबर के अंत से 2.7643 ट्रिलियन वॉन अधिक है।
सितंबर के दौरान इन बैंकों के कर्ज में 1.2852 ट्रिलियन वॉन की गिरावट दर्ज की गई थी, जो मार्च के बाद पहली मासिक कमी थी। अक्टूबर के पहले आधे हिस्से में हुई बढ़ोतरी सितंबर की गिरावट के दोगुने से भी अधिक हो चुकी थी।
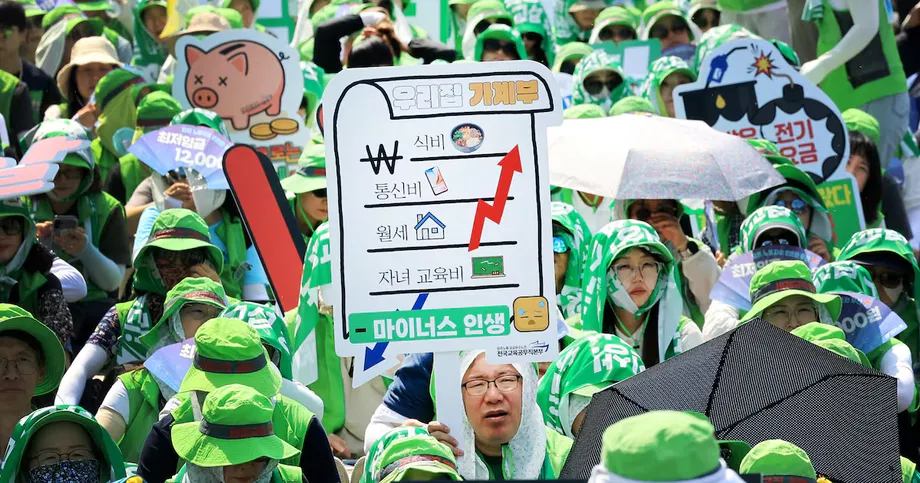
मकान और उधारी इसलिए अहम हैं क्योंकि संपत्ति की बढ़ती कीमतें लोगों को बड़ा कर्ज लेने के लिए प्रेरित कर सकती हैं। ऊंची ब्याज दरें इस प्रक्रिया को धीमा कर सकती हैं, लेकिन मौजूदा कर्जदारों की लागत भी बढ़ाती हैं, खासकर उन लोगों की जिनके कर्ज की दरें बाजार की स्थितियों के साथ बदलती हैं।
कर्जदारों को तालमेल बैठाने के लिए समय चाहिए
शिन ने 12 अक्टूबर को संसदीय ऑडिट के दौरान इस बोझ पर बात की। गवर्नर ने कहा कि नीति तय करते समय बैंक इस बात पर विचार करता है कि परिवार और कारोबार कितनी जल्दी तालमेल बैठा सकते हैं:
मौद्रिक नीति लागू करते समय हम हमेशा यह आकलन करते हैं कि आर्थिक इकाइयों को तालमेल बैठाने के लिए कितना समय चाहिए और वे ऐसा कर पाने में कितनी सक्षम हैं।
कमजोर कर्जदारों को लेकर चिंता बोर्ड के भीतर पहले भी सामने आई थी। ह्वांग गन-इल ने अगस्त में दरें स्थिर रखने के पक्ष में असहमति जताई थी। उनकी चिंताओं में कमजोर वर्गों पर बढ़ता ब्याज बोझ भी शामिल था।
सेमीकंडक्टर निर्यात की मजबूती का असर अर्थव्यवस्था के विभिन्न हिस्सों पर एकसमान नहीं पड़ता। किवूम सिक्योरिटीज की शोधकर्ता आन ये-हा ने उम्मीद जताई कि चिप के नेतृत्व में वृद्धि अगले साल भी जारी रहेगी, लेकिन चेताया कि मजबूत और कमजोर क्षेत्रों के बीच का अंतर बढ़ सकता है। ऐसे में बढ़ते कर्ज भुगतान का सामना कर रहे परिवार को रिकॉर्ड निर्यात से बहुत कम फायदा महसूस हो सकता है।
शिन की सार्वजनिक टिप्पणियों में मुद्रास्फीति पर जल्द कदम उठाने का दबाव झलकता रहा है। तीन नीतिगत प्रेस कॉन्फ्रेंस में उनके जवाबों के करीब 33,000 कोरियाई अक्षरों के विश्लेषण में कीमतों से जुड़े 114 और विकास से जुड़े 97 संदर्भ गिने गए। पहले से या समय रहते कदम उठाने के संदर्भ मई और जुलाई में दो-दो से बढ़कर अगस्त में 28 हो गए, जब बैंक ने दूसरी बढ़ोतरी की।
मजबूत वॉन और बॉन्ड प्रतिफल में गिरावट से तस्वीर जटिल
21 अक्टूबर को कारोबार के दौरान वॉन मजबूत होकर प्रति डॉलर 1,322.8 तक पहुंचा, जो 2 अक्टूबर 2024 के बाद उसका सबसे मजबूत इंट्राडे स्तर था। डॉलर बेचने वाले निर्यातकों ने इस बढ़त में मदद की। मजबूत वॉन से आयात की स्थानीय मुद्रा में लागत घटती है, जिससे महंगे तेल और अन्य विदेशी खरीद पर कुछ राहत मिलती है।
सरकारी बॉन्ड बाजार भी अक्टूबर की शुरुआत के मुकाबले कम तनावपूर्ण हुए हैं। तीन साल में परिपक्व होने वाले बॉन्ड का प्रतिफल 8 अक्टूबर के 3.983% से घटकर 16 अक्टूबर को 3.854% रह गया। इसी अवधि में 10 साल के बॉन्ड का प्रतिफल 4.395% से घटकर 4.182% हुआ।
19 अक्टूबर को प्रतिफल में कुछ समय के लिए बढ़ोतरी हुई। तीन साल के बेंचमार्क बॉन्ड का बंद प्रतिफल 3.877% और 10 साल के बॉन्ड का 4.205% रहा। 21 अक्टूबर की सुबह तक तीन साल का प्रतिफल घटकर 3.832% हो गया था, जो नीतिगत दर से 0.832 प्रतिशत अंक अधिक था।
बॉन्ड प्रतिफल उसकी बाजार कीमत पर मिलने वाला रिटर्न है। बॉन्ड की कीमतें बढ़ने पर आम तौर पर प्रतिफल घटता है। बाजार प्रतिफल कम होने से वित्तपोषण लागत घट सकती है, भले ही केंद्रीय बैंक अपनी दर स्थिर रखे। इससे भविष्य की नीति पर बोर्ड का संदेश खास तौर पर अहम हो जाता है।
फैसले के बाद निवेशक किन बातों पर नजर रखेंगे
सरकार ने अक्टूबर में ट्रेजरी बॉन्ड जारी करने की योजना 5 ट्रिलियन वॉन घटा दी है। यह रकम बॉन्ड बेचकर जुटाने के बजाय अतिरिक्त कर राजस्व से इस्तेमाल की जाएगी। बॉन्ड की कम आपूर्ति कीमतों को सहारा दे सकती है और प्रतिफल को सीमित रख सकती है। 20 विशेषज्ञों के सर्वेक्षण में नौ ने कहा कि नवंबर और दिसंबर में 5 ट्रिलियन से 10 ट्रिलियन वॉन की और कटौती बाजार को स्थिर करने में मदद कर सकती है।
बॉन्ड बाजार का रुझान बेहतर हुआ है। कोरिया फाइनेंशियल इन्वेस्टमेंट एसोसिएशन का बॉन्ड बाजार सर्वेक्षण सूचकांक अक्टूबर के 89.7 से बढ़कर नवंबर के लिए 99.1 पर पहुंचा। यह आंकड़ा अब भी 100 से थोड़ा कम था; 100 वह सीमा है जो स्थितियों में सुधार की उम्मीद को गिरावट की उम्मीद से अलग करती है।
अक्टूबर के मतदान को लेकर अर्थशास्त्रियों की राय अलग-अलग है। डेइशिन सिक्योरिटीज के कोंग डोंग-राक ने सर्वसम्मति से दरें स्थिर रहने की उम्मीद की, हालांकि उन्होंने बढ़ोतरी के पक्ष में मत की संभावना से इनकार नहीं किया। कोरिया इन्वेस्टमेंट एंड सिक्योरिटीज के आन जे-ग्युन को उम्मीद थी कि एक सदस्य दर बढ़ाने के पक्ष में होगा और प्रमुख दर 2027 की पहली तिमाही में 3.5% तक पहुंच सकती है।
अगली बड़ी परीक्षा यह होगी कि मुद्रास्फीति और विकास इन उम्मीदों का कितना समर्थन करते हैं। तीसरी तिमाही के जीडीपी आंकड़े नवंबर की दर बैठक से पहले, अक्टूबर के आखिर में आने वाले हैं। 22 अक्टूबर को शिन की प्रेस कॉन्फ्रेंस कर्जदारों और निवेशकों को यह जानने का मौका देगी कि बैंक के ताजा आकलन में अर्थव्यवस्था को और कितनी रोक की जरूरत है।
मुख्य बातें
- जुलाई और अगस्त में बढ़ोतरी के बाद बैंक ऑफ कोरिया 22 अक्टूबर की बैठक में 3% की प्रमुख दर के साथ पहुंचेगा।
- सर्वेक्षण में बॉन्ड बाजार के करीब 93% प्रतिभागियों ने अक्टूबर में दर स्थिर रहने की उम्मीद की; एक अन्य सर्वेक्षण में 20 विशेषज्ञों में से 18 ने नवंबर में बढ़ोतरी का अनुमान लगाया।
- सितंबर में उपभोक्ता मुद्रास्फीति 2.9% और मूल मुद्रास्फीति 2.8% थी, दोनों बैंक के 2% लक्ष्य से ऊपर।
- अक्टूबर के पहले 20 दिनों में सेमीकंडक्टर निर्यात 27.5 अरब डॉलर रहा, जो कुल निर्यात का करीब 45% था।
- पांच प्रमुख बैंकों में घरेलू कर्ज 30 सितंबर से 15 अक्टूबर के बीच 2.7643 ट्रिलियन वॉन बढ़ा।
- गवर्नर की प्रेस कॉन्फ्रेंस और अक्टूबर के आखिर में आने वाले जीडीपी आंकड़े नवंबर की बैठक से पहले अगले संकेत देंगे।