बुजुर्ग होती आबादी वाले देश के लिए सेवानिवृत्ति योजना
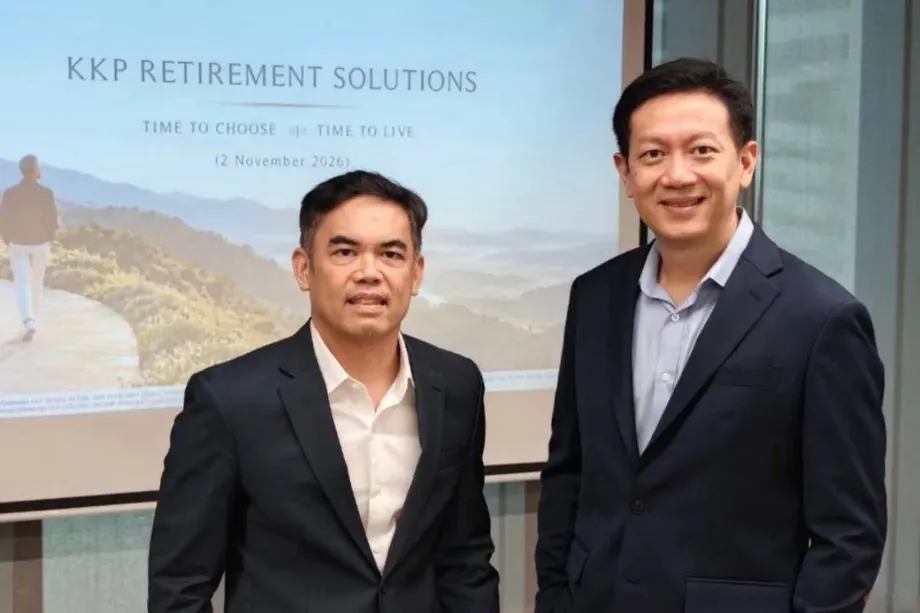
कियात्नाकिन फात्रा फाइनेंशियल ग्रुप, कैपिटल ग्रुप के साथ छह सेवानिवृत्ति फंड पेश कर रहा है। उसका लक्ष्य तीन साल में इन फंडों की परिसंपत्तियां 30 अरब baht तक पहुंचाना है। थाईलैंड में लंबी होती उम्र और अपर्याप्त बचत के बीच का अंतर बढ़ रहा है। KKP Retirement Solutions का पहला चरण नवंबर 2026 में शुरू करने की योजना है। इसमें उन लोगों के लिए निवेश शामिल होंगे जो अभी काम कर रहे हैं, साथ ही ऐसे फंड भी होंगे जो सेवानिवृत्ति के बाद आय देने के लिए तैयार किए गए हैं।
विषय-सूची
- बुजुर्ग होती आबादी वाले देश के लिए सेवानिवृत्ति योजना
- थाईलैंड की बुजुर्ग होती आबादी पर वित्तीय दबाव क्यों है
- सेवानिवृत्ति को लेकर भरोसा, तैयारी से आगे
- बचत के लक्ष्य रोजमर्रा के पैसों में क्या मतलब रखते हैं
- लंबी उम्र के साथ बढ़ते स्वास्थ्य खर्च
- चार Ready Retire फंड कैसे काम करते हैं
- दो आय फंड बचत खर्च करने के अलग-अलग तरीके देते हैं
- साझेदारी में कैपिटल ग्रुप क्या लेकर आता है
- असमान अर्थव्यवस्था में लंबी सेवानिवृत्ति की योजना
- मुख्य बातें
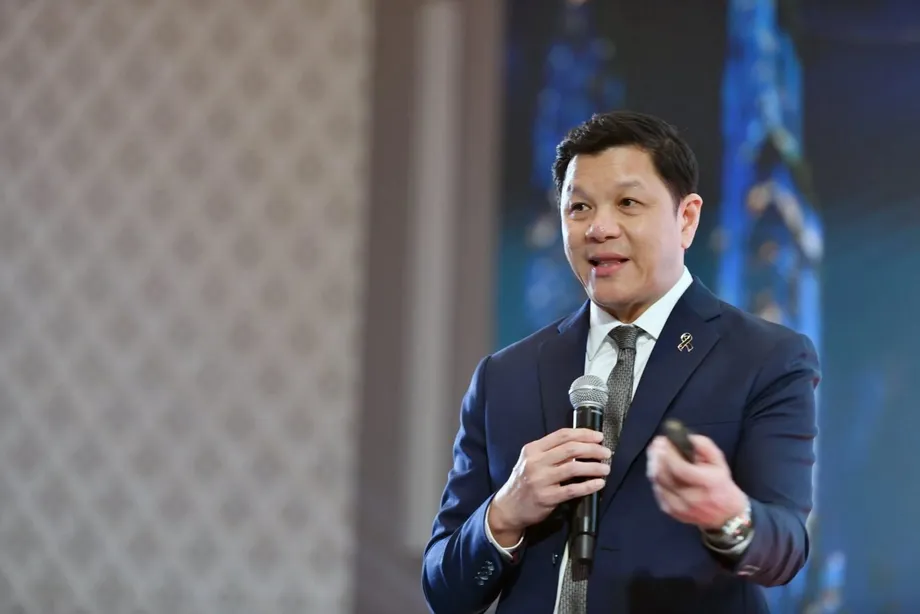
KKP के मुख्य अर्थशास्त्री डॉ. फिपत लुआंगनरुएमिचाई ने कहा कि 60 वर्ष और उससे अधिक उम्र के लोग पहले ही थाईलैंड की आबादी का लगभग 24% हैं। संयुक्त राष्ट्र के आंकड़ों पर आधारित KKP की प्रस्तुति के अनुमान के मुताबिक, 2049 तक यह हिस्सा 36% हो जाएगा। अनुमानों में यह भी दिखाया गया है कि 2060 तक प्रत्येक बुजुर्ग व्यक्ति के मुकाबले कामगारों की संख्या 5.5 से घटकर 1.8 रह जाएगी।
परिवारों के लिए ये आंकड़े एक व्यावहारिक दबाव दिखाते हैं: अधिक बुजुर्ग रिश्तेदारों की मदद के लिए कामकाजी वयस्क कम होंगे, जबकि सेवानिवृत्ति की बचत को कई दशकों तक चलाना पड़ सकता है। KKP का कहना है कि 86% थाई लोगों के पास सेवानिवृत्ति बचत योजना नहीं है या वे अपनी योजना पर अमल नहीं कर पाते।
ये छह फंड दो अलग-अलग जरूरतें पूरी करते हैं। चार KKP Ready Retire फंड सेवानिवृत्ति से पहले बचत बढ़ाने और निवेश जोखिम को धीरे-धीरे घटाने का लक्ष्य रखते हैं। दो आय फंड उन लोगों के लिए हैं जो सेवानिवृत्ति के करीब हैं या पहले ही सेवानिवृत्त हो चुके हैं। ये जमा बचत को तय अंतराल पर मिलने वाले भुगतान में बदलते हैं।
कियात्नाकिन फात्रा सिक्योरिटीज में व्यक्तिगत निवेश सलाह के प्रमुख नारित कोसलाथिप ने कहा कि इस व्यापक सेवा का लक्ष्य 90 वर्ष की उम्र तक सेवानिवृत्ति के दौरान नकदी प्रवाह का प्रबंधन करना है। इसकी सफलता सिर्फ सेवानिवृत्ति का साल चुनने पर निर्भर नहीं करेगी: योगदान, खर्च, निवेश का प्रदर्शन और चिकित्सा बिल तय करेंगे कि प्रत्येक व्यक्ति की बचत कितने समय तक चल सकती है।
थाईलैंड की बुजुर्ग होती आबादी पर वित्तीय दबाव क्यों है
फिपत ने कहा कि थाईलैंड अमीर होने से पहले ही बूढ़ा हो रहा है। देश की औसत आयु लगभग 41 वर्ष है, जबकि प्रति व्यक्ति आर्थिक उत्पादन करीब US$7,200 है। इसलिए अपेक्षाकृत बुजुर्ग आबादी को सेवानिवृत्ति का खर्च ऐसी कई अमीर अर्थव्यवस्थाओं के मुकाबले कम आय में उठाना पड़ता है, जहां आयु संरचना मिलती-जुलती है।
KKP ने आपस में जुड़ी चार चुनौतियां बताई हैं: व्यापक समृद्धि आने से पहले आबादी का बूढ़ा होना, सीमित सार्वजनिक कल्याण, कमजोर वित्तीय योजना और बढ़ती स्वास्थ्य देखभाल लागत। समूह के हवाले से दिए गए आंकड़ों के अनुसार, 54% से अधिक थाई कामगार सामाजिक सुरक्षा प्रणाली से बाहर हैं। उसका अनुमान है कि बुजुर्गों को मिलने वाला भत्ता खर्च का केवल लगभग 7% ही पूरा करता है।
कार्यस्थल पर मिलने वाली बचत योजना तक कामगारों का छोटा हिस्सा ही पहुंच पाता है। फिपत ने कहा कि करीब 31 लाख लोग प्रॉविडेंट फंड के सदस्य हैं, जबकि श्रमबल लगभग 5 करोड़ का है। यह करीब 6.2% होता है। प्रॉविडेंट फंड कार्यस्थल की ऐसी व्यवस्था है जिसमें कर्मचारी और नियोक्ता सेवानिवृत्ति के लिए पैसा जमा करते हैं।
फिपत के मुताबिक, पूरे कामकाजी जीवन में योगदान करने वाले लोगों को सामाजिक सुरक्षा से मिलने वाली मासिक पेंशन लगभग 5,000 से 7,000 baht है। KKP के हवाले से थाईलैंड डेवलपमेंट रिसर्च इंस्टीट्यूट के आंकड़े बताते हैं कि करीब 70% बुजुर्ग अपने बच्चों पर निर्भर हैं या काम जारी रखते हैं, जबकि सिर्फ लगभग 7% सेवानिवृत्ति की बचत पर निर्भर हैं।
कामगारों की घटती संख्या से बच्चों पर निर्भरता बनाए रखना और मुश्किल हो जाता है। प्रति बुजुर्ग 5.5 कामगारों की संख्या घटकर 1.8 होने का अनुमान है। इसका मतलब है कि 2060 तक सहायता का बोझ लगभग एक-तिहाई कामगारों के बीच बंटेगा।
सेवानिवृत्ति को लेकर भरोसा, तैयारी से आगे
सोसायटी ऑफ एक्चुअरीज रिसर्च इंस्टीट्यूट के निजी क्षेत्र के 750 कर्मचारियों पर किए गए सर्वेक्षण से उम्मीदों और वास्तविक नतीजों के बीच का अंतर सामने आता है। फिपत के हवाले से दिए गए निष्कर्षों के मुताबिक, 86% लोगों को उम्मीद है कि वे योजना के अनुसार सेवानिवृत्त होंगे, जबकि ऐसा कर पाने वालों की संख्या सिर्फ 5% है। करीब 73% लोग सेवानिवृत्ति के समय अपनी जरूरत की रकम के 60% से भी कम के साथ पहुंचते हैं।
सर्वेक्षण का 86% वाला आंकड़ा योजना के अनुसार सेवानिवृत्त होने के भरोसे को मापता है। KKP का अलग 86% वाला आंकड़ा उन लोगों से जुड़ा है जिनके पास बचत योजना नहीं है या जो उस पर अमल नहीं कर पाते। दोनों निष्कर्ष मिलकर सीमित तैयारी और ऐसी उम्मीदें दिखाते हैं जिन्हें पूरा करना मुश्किल हो सकता है।
KKP का यह भी कहना है कि 80% से अधिक बचत जमा और अन्य कम निवेश जोखिम वाली परिसंपत्तियों में रखी जाती है। ऐसी परिसंपत्तियां स्थिरता और नकदी तक पहुंच दे सकती हैं, लेकिन जब रिटर्न महंगाई से कम रहता है तो उनकी खरीदने की क्षमता घट जाती है। आज जितने पैसों में एक महीने का राशन आता है, कीमतें बढ़ने के बाद उतने में कम सामान मिलेगा।
नारित ने एक और बाधा बताई: आय बढ़ने के साथ खर्च भी अक्सर बढ़ जाता है, जिससे सेवानिवृत्ति के लिए अतिरिक्त पैसा कम बचता है। इसलिए KKP की शुरुआती कोशिश में लोगों को बचत के लिए प्रोत्साहित करना भी शामिल होगा, न कि केवल मौजूदा निवेशकों को फंड बदलने के लिए मनाना।
बचत के लक्ष्य रोजमर्रा के पैसों में क्या मतलब रखते हैं
KKP का अनुमान है कि 30,000 baht मासिक कमाने वाले व्यक्ति को सेवानिवृत्ति के बाद अपनी आय का 70% बनाए रखने के लिए 30 साल की अवधि हेतु करीब 60 लाख baht चाहिए होंगे। 70% का मतलब 21,000 baht प्रति माह या 252,000 baht प्रति वर्ष है।
KKP के हवाले से दिए गए आंकड़ों के अनुसार, सेवानिवृत्ति के समय प्रॉविडेंट फंड की औसत-मध्य राशि सिर्फ 20 लाख baht है। औसत-मध्य का मतलब है कि खातों को सबसे छोटी से सबसे बड़ी रकम के क्रम में रखने पर बीच में आने वाली राशि। यह रकम कंपनी के 60 लाख baht वाले उदाहरण का एक-तिहाई है।
KKP का यह भी कहना है कि उसके खर्च के उदाहरण के मुताबिक 20 लाख baht करीब पांच साल के खर्च के बराबर है। किसी परिवार की बचत कितने समय चलेगी, यह उसके बजट पर निर्भर करेगा। हर महीने तय 21,000 baht खर्च करने पर, निवेश रिटर्न या बढ़ती कीमतों को शामिल किए बिना, 20 लाख baht लगभग आठ साल तक चलेंगे।
फिपत ने शुरुआत के लिए एक और पैमाना बताया: अमेरिकी सेवानिवृत्ति शोध पर आधारित 4% निकासी नियम। इसमें पहले साल शुरुआती पोर्टफोलियो के 4% के बराबर रकम निकालने और फिर महंगाई के हिसाब से इसमें बदलाव करने की शुरुआत की जाती है। इसका उद्देश्य करीब 30 साल के खर्च को पूरा करना है।
इस नियम के अनुसार बचत सालाना खर्च की लगभग 25 गुना होनी चाहिए। महीने में 60,000 baht खर्च करने वाला व्यक्ति सालाना 720,000 baht खर्च करता है, जिससे शुरुआती बचत का लक्ष्य 1.8 करोड़ baht बनता है। फिपत ने कहा कि विरासत छोड़ने की इच्छा रखने वाले या जिनके व्यक्तिगत खर्च तेजी से बढ़ रहे हों, उन्हें इससे ज्यादा रकम चाहिए होगी। बाजार का प्रदर्शन और निकासी का समय भी तय करते हैं कि पैसा कितने समय तक चलेगा।
लंबी उम्र के साथ बढ़ते स्वास्थ्य खर्च
KKP की प्रस्तुति में दिए आंकड़ों के अनुसार, 60 वर्ष की उम्र तक पहुंचने वाले थाई व्यक्ति की औसत शेष जीवन प्रत्याशा 23.5 वर्ष है। आंकड़ों में यह भी बताया गया है कि 85 वर्ष तक पहुंचने की संभावना करीब 47% है और 60 वर्ष की उम्र पार करने वाली महिला के 90 वर्ष तक पहुंचने की संभावना 35% है।
ये आंकड़े बताते हैं कि कंपनी कई दशकों तक सेवानिवृत्ति आय देने वाली योजनाएं क्यों बना रही है। औसत जीवन प्रत्याशा एक उपयोगी संदर्भ देती है, लेकिन कई लोग इससे काफी अधिक समय तक जीवित रहेंगे और उन अतिरिक्त वर्षों के लिए भी पैसे की जरूरत होगी।
KKP ने थाईलैंड में 2026 के लिए चिकित्सा महंगाई 14.8% बताई, जबकि फिपत की प्रस्तुति में चिकित्सा खर्च के लिए सालाना लगभग 11% वृद्धि का आंकड़ा भी दिया गया। दोनों आंकड़े अलग-अलग परिभाषाओं के साथ पेश किए गए, जिनका आपस में मिलान नहीं किया गया। दोनों ही प्रस्तुति में सामान्य महंगाई के 3% के उदाहरण से काफी अधिक हैं। बुजुर्गों की देखभाल की लागत में सालाना 6% वृद्धि का आंकड़ा दिया गया।
सालाना 3% महंगाई की दर से आज का 720,000 baht खर्च 30 साल बाद बढ़कर करीब 17.5 लाख baht प्रति वर्ष हो जाएगा। चिकित्सा या देखभाल की अधिक जरूरत वाले परिवारों का खर्च अलग तरह से बढ़ सकता है।
फिपत ने अप्रत्याशित खर्चों से बचाव के लिए स्वास्थ्य और दुर्घटना बीमा लेने की सलाह दी। स्वास्थ्य बीमा की ऐसी संभावित व्यवस्था, जिसमें मरीज को बिल का कुछ हिस्सा खुद देना पड़े, सेवानिवृत्त लोगों का खर्च भी बढ़ा सकती है। ये संभावित बदलाव अभी योजना बनाते समय ध्यान रखने की बात हैं, न कि लाभों में तय बदलाव।
चार Ready Retire फंड कैसे काम करते हैं
KKP के बचत चरण में चार विकल्प हैं: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF और KKP Ready Retire 2045 RMF। RMF का पूरा नाम Retirement Mutual Fund है। यह थाईलैंड की सेवानिवृत्ति निवेश श्रेणी है, जिसमें योगदान और निवेश बनाए रखने की शर्तों के अधीन कर लाभ मिलते हैं।
निवेशक सेवानिवृत्ति का लक्षित साल चुनते हैं। फिर उस साल के करीब आने के साथ पोर्टफोलियो धीरे-धीरे अधिक जोखिम वाली वृद्धि परिसंपत्तियों से हटता है, जबकि लंबी अवधि में बढ़त के लिए शेयरों में निवेश बनाए रखता है। लक्षित साल पर Ready Retire फंड को KKP Lifelong Income में बदलने का इरादा है।
यह तरीका एक खास जोखिम से निपटता है: काम छोड़ने से ठीक पहले बाजार में तेज गिरावट। सेवानिवृत्ति के करीब पहुंच चुके बचतकर्ता के पास नए योगदान से घटे हुए पोर्टफोलियो की भरपाई करने के लिए कम समय होता है, खासकर निकासी शुरू होने के बाद।
KKP ने फरवरी 2009 में वैश्विक वित्तीय संकट के दौरान बाजार के निचले स्तर पर खत्म हुई 15 साल की अवधि के सूचकांक आंकड़ों से इस जोखिम को समझाया। जिस पोर्टफोलियो का जोखिम धीरे-धीरे घटाया गया, उसका मूल्य उस पोर्टफोलियो से 25.1% अधिक रहा जिसका जोखिम नहीं घटाया गया था। इस उदाहरण में वास्तविक फंड प्रदर्शन के बजाय सूचकांक की गणनाओं का इस्तेमाल किया गया।
घोषित समय-सारिणी और निवेश के पड़ावों में शामिल हैं:
- 2 नवंबर 2026: फिपत ने मीडिया ब्रीफिंग में थाईलैंड पर सेवानिवृत्ति के दबावों के बारे में बात की।
- नवंबर 2026: KKP की योजना अपने मुख्य निवेश उत्पादों के साथ Retirement Solutions का पहला चरण शुरू करने की है।
- 2035 और 2045: Ready Retire फंड अपने-अपने लक्षित सेवानिवृत्ति वर्ष तक पहुंचेंगे।
- बाद के चरण: KKP बीमा और ऐप की अतिरिक्त सुविधाओं को शामिल करने की योजना बना रहा है; विस्तृत समय-सारिणी की घोषणा नहीं की गई।
दो आय फंड बचत खर्च करने के अलग-अलग तरीके देते हैं
नारित ने कहा कि KKP Lifelong Income का लक्ष्य पूंजी बचाए रखते हुए सालाना लगभग 4% भुगतान देना है। इसका लक्षित समूह ऐसे सेवानिवृत्त लोग हैं जिन्हें नियमित नकदी की जरूरत है, लेकिन वे बाद के जीवन या अगली पीढ़ी के लिए संपत्ति भी बचाए रखना चाहते हैं।
KKP Advanced Income मूलधन में से रकम निकालकर लगभग 5% से 7% का अधिक सालाना भुगतान देने का लक्ष्य रखता है। मूलधन निवेश की गई रकम है, इसलिए उसे खर्च करने से भविष्य की निकासी के लिए उपलब्ध राशि घटती है। नारित ने न्यूनतम निवेश 1,000 baht बताया।
दोनों तरीके बॉन्ड और लाभांश देने वाले गुणवत्ता वाले शेयरों में निवेश का विविधीकरण करते हैं। तय भुगतान स्वचालित रिडेम्प्शन के जरिए किया जाता है, यानी निवेशक को नकदी देने के लिए निवेश यूनिट बेची जाती हैं। इसलिए मिले भुगतान में जमा निवेश से निकाली गई रकम भी शामिल हो सकती है।
दोनों तरीकों में से किसी एक को चुनने वाले सेवानिवृत्त व्यक्ति के सामने स्पष्ट समझौता है: अभी अधिक खर्च करने पर बाद में कम पूंजी बच सकती है। नारित ने कहा कि पूंजी की गारंटी नहीं है और निवेशकों को अपनी लगाई रकम से कम मिल सकता है।
KKP ने शुरुआती पेशकश के दौरान निवेश करने वालों के लिए सालाना औसत निवेश रिटर्न लगभग 6% से 7% रहने का अनुमान दिया। ये सिर्फ अनुमान हैं और वास्तविक रिटर्न अलग-अलग हो सकते हैं। पोर्टफोलियो में शेयर और बॉन्ड शामिल हैं। KKP के बताए आवंटन में अधिक जोखिम वाली वृद्धि परिसंपत्तियां आधे से कम हैं।
साझेदारी में कैपिटल ग्रुप क्या लेकर आता है
साझेदारी की घोषणा के अनुसार, कैपिटल ग्रुप को निवेश का 90 साल से अधिक अनुभव है और उसके प्रबंधन में सेवानिवृत्ति परिसंपत्तियां US$2.2 ट्रिलियन से अधिक हैं। KKP का कहना है कि वह कैपिटल ग्रुप के वैश्विक पोर्टफोलियो अनुभव को थाई निवेशकों और घरेलू वित्त की अपनी समझ के साथ जोड़ेगा।
कैपिटल ग्रुप में दक्षिण-पूर्व एशिया क्लाइंट ग्रुप के प्रमुख जेइक सोहन ने सहयोग का उद्देश्य बताया:
KKP के साथ मिलकर हमने वैश्विक सेवानिवृत्ति निवेश विशेषज्ञता को स्थानीय बाजार की समझ से जोड़ने वाले समाधानों के जरिए यह अनुभव थाई निवेशकों तक पहुंचाया है। इसका उद्देश्य सेवानिवृत्ति से जुड़े अहम फैसलों को आसान बनाना, निवेशकों की बदलती जरूरतों के साथ विकसित होना और उन्हें अधिक भरोसे के साथ सेवानिवृत्ति की तैयारी में मदद करना है।
वैश्विक विविधीकरण KKP के तर्क का अहम हिस्सा है। उसकी प्रस्तुति के मुताबिक, थाई प्रॉविडेंट फंड की 97% परिसंपत्तियां देश के भीतर निवेश की गई हैं। अगस्त 2026 तक के दशक में वार्षिकीकृत रिटर्न SET के लिए 3.7%, वैश्विक शेयरों के लिए 13.0% और S&P 500 के लिए 15.4% बताया गया। वार्षिकीकृत रिटर्न का मतलब है कि इस अवधि की वृद्धि को सालाना समतुल्य दर के रूप में व्यक्त किया गया है।
विदेश में निवेश करने से अधिक अर्थव्यवस्थाओं और कंपनियों में निवेश फैलता है, लेकिन साथ ही विनिमय दर का जोखिम भी जुड़ता है। baht के मूल्य में बदलाव से विदेश में किए गए निवेश की थाई मुद्रा में बदली गई कीमत बढ़ या घट सकती है।
KKP की योजना अपने फंडों को जीवन और स्वास्थ्य बीमा तथा KKP Better के जरिए पोर्टफोलियो निगरानी से जोड़ने की है। कियात्नाकिन फात्रा बैंक की शाखाओं, व्यक्तिगत वित्तीय सलाहकारों और 02-165-5555 पर परामर्श उपलब्ध है।
असमान अर्थव्यवस्था में लंबी सेवानिवृत्ति की योजना
KKP का 2026 में थाई अर्थव्यवस्था की वृद्धि का अनुमान 2.5% है, लेकिन इसका लाभ सभी क्षेत्रों में समान रूप से नहीं बंटेगा। फिपत ने ऐसी बहाली का जिक्र किया जिसमें निर्यात कारोबार और कृत्रिम बुद्धिमत्ता से जुड़े निवेश बेहतर प्रदर्शन कर रहे हैं, जबकि ऑटोमोटिव, पेट्रोकेमिकल, बिजली के उपकरण, निर्माण, संपत्ति और पर्यटन कारोबार दबाव में हैं। घरेलू खपत भी धीमी पड़ने लगी है।
समूह ने 2026 के लिए थाई शेयर सूचकांक का 1,680 अंक का लक्ष्य बरकरार रखा है और 2026 तथा 2027 के अपने अनुमानों की समीक्षा कर रहा है। उसे सूचीबद्ध कंपनियों की कुल कमाई में सुधार की उम्मीद है, हालांकि पेट्रोकेमिकल क्षेत्र इसका अपवाद रहेगा।
फिपत ने विदेश से जुड़े जोखिमों में अमेरिका के मध्यावधि चुनाव, यूरोप में विरोध प्रदर्शन, ब्याज दरों में बढ़ोतरी, धीमी वृद्धि और शेयर बाजारों में उतार-चढ़ाव गिनाए। ऐसे घटनाक्रम भरोसा कमजोर कर सकते हैं और निवेशकों को उभरते बाजारों से पैसा निकालने के लिए प्रेरित कर सकते हैं।
KKP तुलनात्मक रूप से रक्षात्मक क्षेत्रों में बैंकों और लंबी अवधि की वृद्धि के लिए स्वास्थ्य देखभाल, खाद्य तथा पेय कंपनियों को प्राथमिकता देता है। उसने कृत्रिम बुद्धिमत्ता निवेश में मंदी की संभावना का भी उल्लेख किया।
नारित का मुख्य संदेश था कि रिटर्न के साथ नियमित बचत भी जरूरी है। उन्होंने कहा कि अगर निवेशक अपना योगदान जारी रखें तो कई वित्तीय लक्ष्यों के लिए सालाना 5% से 7% रिटर्न पर्याप्त हो सकता है। संकट के दौरान निवेश बेच देना और बाजार में सुधार के समय दोबारा निवेश न करना इस प्रगति को बाधित कर सकता है। 90 वर्ष की उम्र तक चलने वाली योजना के लिए बचत की रकम और निवेश जारी रखने की क्षमता अहम बनी रहती है।
मुख्य बातें
- KKP और कैपिटल ग्रुप छह सेवानिवृत्ति फंड पेश कर रहे हैं। पहला चरण नवंबर 2026 में शुरू करने की योजना है।
- चार Ready Retire फंड 2035 या 2045 के लक्षित वर्ष के लिए हैं। वे सेवानिवृत्ति आय में बदलने से पहले पोर्टफोलियो जोखिम धीरे-धीरे घटाते हैं।
- Lifelong Income का लक्ष्य करीब 4% भुगतान देना है; Advanced Income मूलधन में से रकम निकालते हुए 5% से 7% का लक्ष्य रखता है।
- KKP का कहना है कि 86% थाई लोगों के पास सेवानिवृत्ति बचत योजना नहीं है या वे उस पर अमल नहीं कर पाते।
- KKP के हवाले से प्रॉविडेंट फंड की औसत-मध्य राशि 20 लाख baht है, जबकि 30,000 baht मासिक कमाने वाले व्यक्ति के लिए उसका सेवानिवृत्ति का उदाहरण 60 लाख baht का है।
- समूह का लक्ष्य तीन साल में सेवानिवृत्ति फंड की परिसंपत्तियां 30 अरब baht तक पहुंचाना है। पूंजी और निवेश रिटर्न की गारंटी नहीं है।