ऋण सुधारों के बीच बड़े नकद लेनदेन की कड़ी जांच
थाईलैंड बड़े नकद लेनदेन की कड़ी जांच, अभी खरीदें-बाद में भुगतान करें (बीएनपीएल) सेवाओं के लिए नया लाइसेंस और बाट से जुड़े डिजिटल टोकन के नियम लागू करने की योजना बना रहा है। बैंक ऑफ थाईलैंड कर्जदारों को सहायता देने और वित्तीय निगरानी मजबूत करने के प्रयासों का विस्तार कर रहा है।
विषय-सूची
- ऋण सुधारों के बीच बड़े नकद लेनदेन की कड़ी जांच
- 1 नवंबर को बैंक शाखाओं में क्या बदलेगा?
- सोने के भुगतान और मुद्रा कारोबारियों पर कड़ी निगरानी
- अभी खरीदें, बाद में भुगतान करें सेवा के लिए क्रेडिट लाइसेंस
- गैर-बैंक निगरानी के लिए एकीकृत प्रबंधन ढांचा
- घरेलू कर्ज के उपायों से सैकड़ों हजार खाते लाभान्वित
- छोटे कारोबारों के लिए प्रस्तावित ऋण मंच
- बाट स्टेबलकॉइन के नियम मार्च में प्रस्तावित
- गवर्नर ब्याज दर 1% पर रखने के पक्ष में क्यों
- कार्यक्रम पांच महीने में लागू होगा
- मुख्य बातें
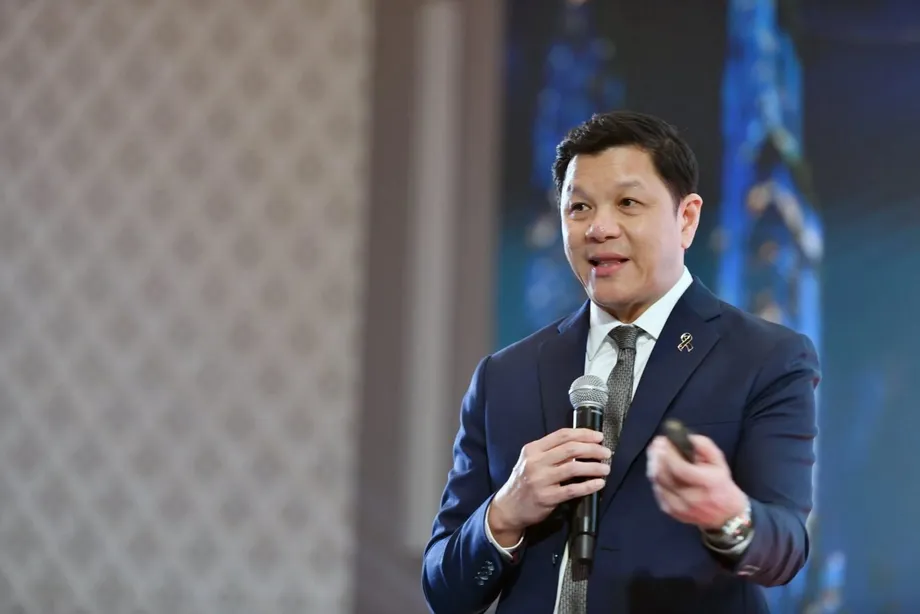
गवर्नर विताई रतनाकोर्न ने 29 अक्टूबर, 2026 को गवर्नर कनेक्ट कार्यक्रम में इस योजना की रूपरेखा पेश की। नवंबर 2026 से मार्च 2027 के बीच लागू होने वाले उपायों में 1 करोड़ बाट से अधिक की नकद सोना खरीद और बिक्री की निगरानी, 20,000 बाट की प्रस्तावित किस्त ऋण सीमा और छोटे व्यवसायों को ऋणदाताओं से जोड़ने वाला एक केंद्रीय मंच शामिल है।
केंद्रीय बैंक के व्यापक रोडमैप में नौ उपाय और कार्ययोजनाएं शामिल हैं। 2027 के लिए उसकी प्राथमिकताएं घरेलू कर्ज, छोटे और मझोले उद्यमों (एसएमई) के लिए ऋण तक पहुंच और बैंकिंग क्षेत्र से बाहर के वित्तीय कारोबारों की मजबूत निगरानी हैं।
एक तात्कालिक बदलाव 1 नवंबर, 2026 से लागू होगा। बैंक ऑफ थाईलैंड की अधिसूचना संख्या 57/2569 के तहत बैंक शाखाओं में एक दिन के भीतर कुल कम-से-कम 50 लाख बाट की नकद जमा और अन्य दायरे में आने वाले लेनदेन की कड़ी जांच होगी। बैंक ग्राहक से पैसे के स्रोत और लेनदेन के उद्देश्य के बारे में पूछेंगे। ग्राहक के जोखिम के आधार पर सहायक दस्तावेज भी मांगे जाएंगे।
इस कार्यक्रम में दो ऐसे काम शामिल हैं जो एक-दूसरे के विपरीत दिशा में जा सकते हैं: वैध वित्तीय सेवाएं हासिल करना आसान बनाना और संदिग्ध धन हस्तांतरण को छिपाना कठिन करना। परिवारों के लिए सबसे सीधे बदलाव कर्ज चुकाने, किस्तों पर खरीदारी और ऋण जानकारी से जुड़े हैं। कारोबारों के लिए ये बदलाव ऋण आवेदनों, वित्तीय सेवा शुल्क और बड़ी नकदी संभालते समय जरूरी दस्तावेजों से जुड़े हैं।
1 नवंबर को बैंक शाखाओं में क्या बदलेगा?
अधिसूचना संख्या 57/2569 के तहत वित्तीय संस्थानों को पात्र लेनदेन पर उन्नत ग्राहक जांच करनी होगी, जिसे आम तौर पर ईडीडी कहा जाता है। आसान शब्दों में, इसका मतलब है ग्राहक की पहचान, पैसे के स्रोत और उसे स्थानांतरित करने के कारण की अधिक बारीकी से जांच।
50 लाख बाट की सीमा एक ही दिन के भीतर जमा की गई कुल नकदी पर लागू होगी। नियम शाखाओं के जरिए किए गए लेनदेन पर लागू होंगे, जबकि इस खास शाखा-लेनदेन व्यवस्था के दायरे से इलेक्ट्रॉनिक बैंकिंग चैनल बाहर रहेंगे।
विस्तारित दायरे में चेक या ड्राफ्ट जमा करना, बाट के नोटों की अदला-बदली, चेक या ड्राफ्ट जारी करने के लिए नकदी स्वीकार करना, विदेशी मुद्रा लेनदेन और बीमा प्रीमियम, निवेश उत्पादों तथा वित्तीय डेरिवेटिव के भुगतान भी शामिल हैं। डेरिवेटिव ऐसे अनुबंध होते हैं जिनका मूल्य किसी दूसरी परिसंपत्ति, कीमत या वित्तीय माप पर निर्भर करता है।
बैंकों को हर ग्राहक के जोखिम के अनुसार अपनी जांच करनी होगी। इसलिए बड़े वैध भुगतान करने वाले ग्राहक को लेनदेन का उद्देश्य बताना या उसके समर्थन में रिकॉर्ड देना पड़ सकता है। विताई ने कहा कि संस्थानों को असामान्य गतिविधि की सूचना केंद्रीय बैंक को देनी होगी और जांच से प्रभावित ग्राहकों को तुरंत तथा निष्पक्ष सहायता देनी होगी।
ये नियम वित्तीय संस्थानों को अवैध धन के प्रवाह का माध्यम बनने से रोकने के थाईलैंड के प्रयास का हिस्सा हैं। केंद्रीय बैंक इस काम को बैंकॉक ब्लूप्रिंट फॉर फ्रॉड-रेजिलिएंट फाइनेंशियल सर्विसेज से जोड़ता है, जिसे उसने अंतरराष्ट्रीय मुद्रा कोष और विश्व बैंक समूह के साथ बढ़ावा दिया है।
सोने के भुगतान और मुद्रा कारोबारियों पर कड़ी निगरानी
बैंक ऑफ थाईलैंड को नवंबर 2026 में बड़े नकद सोना लेनदेन को नियंत्रित करने वाला उपाय घोषित करने की उम्मीद है। प्रस्तावित व्यवस्था के तहत 1 करोड़ बाट से अधिक के लेनदेन में बैंक हस्तांतरण या चेक से भुगतान जरूरी होगा। इससे भुगतान का ऐसा रिकॉर्ड बनेगा जिसकी जांच नोटों के सीधे लेनदेन की तुलना में आसानी से की जा सकेगी।
सोने से जुड़े प्रस्ताव के साथ मुद्रा विनिमय कारोबारों के मानक भी ऊंचे करने की योजना है। इन कारोबारों पर ग्राहक जांच, सूचना रिपोर्टिंग और धनशोधन-रोधी नियंत्रणों की सख्त आवश्यकताएं लागू होंगी। धनशोधन वह प्रक्रिया है जिसमें अवैध रूप से हासिल धन को वैध दिखाया जाता है।
केंद्रीय बैंक का कहना है कि कम-से-कम 50 लाख बाट के नकद लेनदेन पर पहले लागू नियंत्रणों के बाद, जनवरी 2026 की तुलना में नकद निकासी का मूल्य 57% से अधिक घटा। एक दिन में कम-से-कम दो किलोग्राम सोना निकालने वाले लेनदेन में भी उसी महीने के तुलनात्मक स्तर के मुकाबले 85% से अधिक गिरावट आई।
ये आंकड़े निकासी गतिविधि से जुड़े हैं, जबकि 1 नवंबर से लागू होने वाला नियम जमा और शाखाओं में होने वाले लेनदेन की व्यापक श्रेणी के लिए आवश्यकताएं तय करता है। दोनों उपाय मिलकर वित्तीय प्रणाली में बड़ी मात्रा में धन या सोने के आने-जाने के कई तरीकों की जांच का दायरा बढ़ाते हैं।
अभी खरीदें, बाद में भुगतान करें सेवा के लिए क्रेडिट लाइसेंस
अभी खरीदें, बाद में भुगतान करें, जिसे अक्सर बीएनपीएल कहा जाता है, में ग्राहक को सामान या सेवा तुरंत मिलती है और वह उसकी कीमत किस्तों में चुकाता है। थाईलैंड की प्रस्तावित व्यवस्था में डिजिटल प्लेटफॉर्म के जरिए सामान और सेवाएं खरीदने के लिए दिए जाने वाले इस तरह के ऋण को नए लाइसेंस के तहत लाया जाएगा।
प्रस्ताव में 20,000 बाट की ऋण सीमा, अधिकतम छह महीने की भुगतान अवधि और 15% की ब्याज सीमा रखी गई है। केंद्रीय बैंक को उम्मीद है कि करीब सात कारोबार लाइसेंस के लिए आवेदन करेंगे।
विताई ने योजना की रूपरेखा पेश की, तब इस ढांचे पर सार्वजनिक परामर्श चल रहा था। दिसंबर 2026 में इसकी घोषणा होने की उम्मीद है। परामर्श से कारोबारों और अन्य इच्छुक पक्षों को नियामक के नियमों को अंतिम रूप देने से पहले अपनी राय देने का अवसर मिलता है।
खरीदारों के लिए अहम बात यह है कि खरीद का भुगतान कई किस्तों में करने पर भी कर्ज बनता है। प्रस्तावित सीमाएं उधार की रकम, भुगतान अवधि और ब्याज पर मर्यादा तय करेंगी। सेवा प्रदाताओं के लिए अलग लाइसेंस से यह गतिविधि अधिक स्पष्ट निगरानी ढांचे के दायरे में आएगी।
गैर-बैंक निगरानी के लिए एकीकृत प्रबंधन ढांचा
केंद्रीय बैंक गैर-बैंक वित्तीय कारोबारों की निगरानी को एक ही प्रबंधन ढांचे के तहत लाने की योजना बना रहा है। पहले निगरानी कई इकाइयों में बंटी हुई थी और निरीक्षण का दायरा सीमित था।
इन कारोबारों में व्यक्तिगत ऋण और क्रेडिट कार्ड प्रदाता, नैनोफाइनेंस ऋणदाता, भुगतान स्वीकार करने वाली सेवाएं, इलेक्ट्रॉनिक वॉलेट, विदेशी मुद्रा और अंतरराष्ट्रीय धन हस्तांतरण कारोबार तथा परिसंपत्ति प्रबंधन कंपनियां शामिल हैं। नैनोफाइनेंस में छोटे ऋण दिए जाते हैं, जबकि परिसंपत्ति प्रबंधन कंपनियां ऋणदाताओं से खरीदे गए संकटग्रस्त कर्ज जैसी परिसंपत्तियों का प्रबंधन करती हैं।
शुरुआत में ऋण और भुगतान कारोबारों पर ध्यान दिया जाएगा। विताई ने कहा कि इस क्षेत्र का आकार, ऋण देने की मात्रा और कारोबारी जटिलता बढ़ी है, जिससे कड़ी निगरानी की जरूरत बढ़ गई है।
हजारों कारोबारों में निरीक्षण को प्राथमिकता देने के लिए बैंक ऑफ थाईलैंड डेटा और कृत्रिम बुद्धिमत्ता का इस्तेमाल करना चाहता है। इसमें कारोबारों के आकार और उनके संभावित प्रभाव को ध्यान में रखा जाएगा। उपभोक्ता संरक्षण की प्राथमिकताओं में कानूनी सीमा से अधिक ब्याज या शुल्क लेना और बकाया ब्याज पर ब्याज लगाना शामिल है।
कर्जदार के लिए इस आखिरी तरीके से बकाया तेजी से बढ़ सकता है, क्योंकि नए शुल्क मूल ऋण के साथ-साथ पहले से न चुकाए गए ब्याज पर भी लगाए जाते हैं। प्रस्तावित निगरानी व्यवस्था का उद्देश्य कहीं अधिक संख्या में सेवा प्रदाताओं के बीच अनुचित शुल्क वसूलने की प्रथाओं की पहचान करना है।
घरेलू कर्ज के उपायों से सैकड़ों हजार खाते लाभान्वित
बैंक ऑफ थाईलैंड का कहना है कि उसके कर्ज समाधान कार्यक्रम, जिसका थाई नाम अनुवाद में “जल्दी कर्ज चुकाएं, आगे बढ़ें” है, ने खराब कर्ज वाले 1,82,000 से अधिक खुदरा खातों की मदद की है। इसका लक्ष्य 2,00,000 खाते हैं। खराब कर्ज आम तौर पर ऐसे उधार को कहा जाता है जिसकी किस्तें काफी समय से नहीं चुकाई गई हों।
बताई गई संख्या लक्ष्य के 91% से अधिक है और इसे पूरा करने के लिए 18,000 से कम खाते बाकी हैं। ये आंकड़े खातों की गिनती करते हैं, इसलिए कार्यक्रम की पहुंच को निपटाए गए कर्जों के रूप में बताया गया है, न कि अलग-अलग कर्जदारों की संख्या के रूप में।
केंद्रीय बैंक ने न्यूनतम क्रेडिट कार्ड भुगतान 8% पर बनाए रखा है। उसका कहना है कि इससे करीब 20 लाख खातों में नकदी उपलब्धता बनी रहती है। यहां नकदी उपलब्धता का मतलब है कि कर्जदारों के पास अपने तत्काल खर्चों के लिए कितनी रकम है।
अनिवार्य भुगतान कम होने से इस महीने घरेलू बजट पर दबाव घट सकता है, लेकिन बाकी बकाया लागू शर्तों के अनुसार चुकाना होगा। कर्ज समाधान और न्यूनतम भुगतान में राहत अलग-अलग समस्याओं का हल हैं: एक गंभीर संकट में फंसे कर्ज से निपटने में मदद करता है, जबकि दूसरा तत्काल भुगतान का दबाव घटाता है।
विताई ने केंद्रीय बैंक की व्यापक आर्थिक भूमिका को घरेलू आय में कमजोरी, किस्तें चूकने और खर्च घटने के आपसी संबंध से जोड़ा। परिवारों के पास पैसा कम होने पर उन्हें कर्ज चुकाने और सामान खरीदने में कठिनाई हो सकती है, जिससे कारोबार और रोजगार पर और दबाव पड़ता है।
छोटे कारोबारों के लिए प्रस्तावित ऋण मंच
प्रस्तावित एसएमई क्रेडिट पोर्टल एक केंद्रीय मंच देगा जो कारोबार मालिकों को ऋणदाताओं से जोड़ेगा। केंद्रीय बैंक को इसे दिसंबर 2026 से जनवरी 2027 के आसपास शुरू करने की उम्मीद है। व्यापक रोडमैप में जनवरी को संभावित घोषणा का महीना बताया गया है।
यह पोर्टल ऋण आवेदकों और ऋणदाताओं को जोड़ने की प्रक्रिया पर केंद्रित है। अन्य कार्यक्रम ऋण देने की क्षमता और कारोबार के वित्त का आकलन करने के तरीके पर काम करते हैं।
बैंक ऑफ थाईलैंड का कहना है कि एसएमई क्रेडिट बूस्ट के तहत 80 अरब बाट से अधिक का ऋण दिया गया है। एसएमई सिक्योर प्लस कारोबार की वित्तीय स्थिति का आकलन करते समय ऋणदाताओं को नकदी प्रवाह के साथ अन्य संपार्श्विक पर विचार करने की अनुमति देकर नकदी उपलब्धता में मदद करता है।
नकदी प्रवाह का मतलब कारोबार में आने और उससे बाहर जाने वाला पैसा है। इसके साथ संपार्श्विक पर विचार करने से ऋणदाता यह देख सकता है कि कारोबार कैसे कमाई करता और खर्च चुकाता है, साथ ही ऋण के समर्थन में वह कौन-सी संपत्तियां दे सकता है।
केंद्रीय बैंक का यह भी कहना है कि 19 वित्तीय सेवा शुल्कों में कटौती से खुदरा ग्राहकों और एसएमई को सालाना करीब 8 अरब बाट की बचत होती है। कम लाभ मार्जिन वाले कारोबारों के लिए यह कार्यक्रम वित्त जुटाने की कोशिशों को वित्तीय सेवाओं की कम लागत के साथ जोड़ता है।
बाट स्टेबलकॉइन के नियम मार्च में प्रस्तावित
बैंक ऑफ थाईलैंड को मार्च 2027 में बाट स्टेबलकॉइन के लिए ढांचा लागू करने की उम्मीद है। स्टेबलकॉइन एक डिजिटल टोकन है जिसे किसी संदर्भ परिसंपत्ति से जुड़ा मूल्य बनाए रखने के लिए बनाया जाता है। इस मामले में वह संदर्भ परिसंपत्ति थाईलैंड की मुद्रा है।
प्रस्तावित विनिमय दर एक टोकन के बदले एक बाट है। ढांचे में टोकन जारी करने वाले कारोबारों और उन्हें रखने या स्थानांतरित करने के लिए डिजिटल वॉलेट देने वाले कारोबारों को अलग-अलग श्रेणियों में रखा जाएगा।
केंद्रीय बैंक शुरुआत में जारीकर्ताओं की संख्या दो तक सीमित कर सकता है। जारीकर्ताओं और वॉलेट प्रदाताओं को अलग-अलग श्रेणियों में रखने से प्रत्येक कारोबार की भूमिका के अनुसार निगरानी तय होगी: टोकन बनाना या ग्राहकों को उनके इस्तेमाल की सेवा देना।
अंतिम लाइसेंस शर्तें और लागू करने का विवरण अभी तय नहीं हुआ है। मार्च 2027 इस ढांचे को लागू करने का घोषित लक्ष्य है, जबकि जारीकर्ताओं की शुरुआती संख्या दो रखने का विकल्प विचाराधीन है।
गवर्नर ब्याज दर 1% पर रखने के पक्ष में क्यों
विताई ने कहा कि थाईलैंड की धीमी आर्थिक सुधार प्रक्रिया और अपेक्षाकृत कम महंगाई को देखते हुए नीतिगत ब्याज दर 1% पर बनाए रखना उचित है। बैंक ऑफ थाईलैंड का कहना है कि उसने पिछले वर्ष में दर दो बार घटाकर 1.50% से 1.00% की है, यानी इसमें 0.50 प्रतिशत अंक की कटौती की गई।
नीतिगत दर अर्थव्यवस्था में उधार और बचत की ब्याज दरों को प्रभावित करने में मदद करती है। कम दरें वित्तपोषण लागत घटा सकती हैं, लेकिन इसका असर इस बात पर भी निर्भर करता है कि ऋणदाता कर्ज देने को तैयार हैं या नहीं और परिवार तथा कारोबार अतिरिक्त कर्ज चुका सकते हैं या नहीं।
गवर्नर ने लंबे समय तक दरें कम रखने की लागत को स्वीकार किया। उन्होंने वित्तीय ढांचे से जुड़े जोखिमों के बढ़ने, जमाकर्ताओं को कम रिटर्न मिलने और ऋण तक असमान पहुंच का जिक्र किया।
विताई ने यह भी कहा कि अन्य देशों के मुकाबले ब्याज दर का अंतर नीतिगत फैसलों में सिर्फ एक पहलू है। थाईलैंड में विनिमय दर लचीली है, जिससे आर्थिक स्थितियों में बदलाव के साथ बाट का मूल्य समायोजित हो सकता है। वहीं केंद्रीय बैंक मुद्रा में अत्यधिक उतार-चढ़ाव घटाने की कोशिश करता है।
अगर अर्थव्यवस्था इतनी मजबूत हो जाए कि महंगाई का दबाव बने, या 2027 के मध्य के आसपास महंगाई उम्मीद के मुताबिक न घटे, तो नीतिगत समीक्षा हो सकती है। गवर्नर ने कहा कि वैश्विक तेल कीमतों में बढ़ोतरी और सरकारी ईंधन सब्सिडी में कमी के कारण कीमतों का दबाव अनुमान से अधिक समय तक रह सकता है।
कार्यक्रम पांच महीने में लागू होगा
कार्यक्रम के कई चरण हैं और कुछ उपाय घोषणाओं या परामर्श के नतीजों का इंतजार कर रहे हैं। केंद्रीय बैंक की बताई तारीखों में शाखाओं में नकद लेनदेन की जांच पहले और स्टेबलकॉइन की निगरानी प्रस्तावित कार्यान्वयन के आखिरी चरणों में शामिल है।
- 29 अक्टूबर, 2026: विताई ने वित्तीय सुधार कार्यक्रम और 2027 के लिए केंद्रीय बैंक की प्राथमिकताओं की रूपरेखा पेश की।
- 1 नवंबर, 2026: पात्र शाखा लेनदेन के लिए अधिसूचना संख्या 57/2569 लागू होगी।
- नवंबर 2026: बड़े नकद सोना लेनदेन पर घोषणा अपेक्षित है।
- दिसंबर 2026: बीएनपीएल निगरानी और क्रेडिट ब्यूरो जांच की कम लागत पर घोषणाएं अपेक्षित हैं।
- दिसंबर 2026 से जनवरी 2027: एसएमई क्रेडिट पोर्टल शुरू होने की उम्मीद है।
- मार्च 2027: बाट स्टेबलकॉइन का ढांचा लागू होने की उम्मीद है।
ऋण जानकारी से जुड़ा उपाय लोगों को अपने क्रेडिट रिकॉर्ड की दो बार मुफ्त जांच करने देगा। क्रेडिट रिकॉर्ड में किसी व्यक्ति के उधार और भुगतान का इतिहास होता है। इससे ऋणदाताओं को आवेदनों का आकलन करने और कर्जदारों को ऋण संबंधी फैसलों में इस्तेमाल की गई जानकारी की समीक्षा करने में मदद मिलती है।
यह संयुक्त कार्यक्रम नीतिगत ब्याज दर में बदलाव तक सीमित नहीं है। इसका व्यावहारिक जोर इस बात पर है कि कर्ज कैसे संभाले जाते हैं, छोटे कारोबार वित्त कैसे जुटाते हैं, वित्तीय कंपनियां ग्राहकों के साथ कैसा व्यवहार करती हैं और संस्थान बड़े धन हस्तांतरण की जांच कैसे करते हैं।
मुख्य बातें
- थाईलैंड का केंद्रीय बैंक घरेलू कर्जदारों और एसएमई की मदद के उपायों के साथ वित्तीय निगरानी मजबूत कर रहा है।
- 1 नवंबर, 2026 से दायरे में आने वाले शाखा लेनदेन पर ग्राहक की कड़ी जांच होगी। इसमें एक दिन में कुल कम-से-कम 50 लाख बाट की नकद जमा शामिल है।
- बीएनपीएल के प्रस्तावित लाइसेंस में 20,000 बाट की ऋण सीमा, छह महीने के भीतर भुगतान और 15% की ब्याज सीमा शामिल है।
- गैर-बैंक निगरानी एक प्रबंधन ढांचे के तहत लाई जाएगी। शुरुआत में ऋण और भुगतान सेवाओं पर ध्यान दिया जाएगा।
- कर्ज सहायता 1,82,000 से अधिक खातों तक पहुंची है, जबकि एसएमई क्रेडिट बूस्ट के तहत 80 अरब बाट से अधिक का ऋण दिया गया है।
- ऋण पोर्टल दिसंबर 2026 से जनवरी 2027 के आसपास शुरू होने की उम्मीद है। इसके बाद मार्च में बाट स्टेबलकॉइन का ढांचा आएगा।
- विताई नीतिगत दर 1% पर बनाए रखने के पक्ष में हैं। आर्थिक वृद्धि या महंगाई की स्थिति बदलने पर इसकी समीक्षा हो सकती है।