ऊर्जा बिल बढ़ने से रुपiah पर दबाव
ऊर्जा आयात महंगा होने से विदेशी मुद्रा की जरूरत बढ़ी और इंडोनेशिया का चालू खाता घाटा 2026 की दूसरी तिमाही में बढ़कर 12.49 अरब अमेरिकी डॉलर हो गया। पहली तिमाही में यह 3.58 अरब डॉलर था। सकल घरेलू उत्पाद (जीडीपी) की तुलना में घाटा 3.34% तक पहुंच गया, जबकि तीन महीने पहले यह 0.97% था।
विषय-सूची
- ऊर्जा बिल बढ़ने से रुपiah पर दबाव
- घाटा कितनी तेजी से बढ़ा?
- तेल और गैस से वस्तुओं का अधिशेष घटा
- सेवाओं और निवेश आय से भी बढ़ा खर्च
- विदेशी निवेश ने अधिकांश घाटे का वित्तपोषण किया
- भंडार से मिलता है सहारा, कर्ज पर नजर जरूरी
- बैंक इंडोनेशिया मुद्रा और ब्याज दर के दबाव से निपटता है
- ऊर्जा के विकल्प और निर्यात पर बढ़ता जोर
- पूर्वानुमानों के बीच बढ़ता अंतर
- मुख्य बिंदु
बैंक इंडोनेशिया की गवर्नर देस्त्री दमयंती ने ऊर्जा आयात की बड़ी जरूरत को इस घाटे का प्रमुख कारण बताया। दबाव सिर्फ तेल तक सीमित नहीं है: अन्य वस्तुओं में कम हुआ अधिशेष, सेवाओं के भुगतान और विदेशी निवेशकों को भेजी गई आय ने भी इंडोनेशिया के बाहरी खातों पर असर डाला।
रुपiah सोमवार, 26 अक्टूबर को 18,110 प्रति अमेरिकी डॉलर पर बंद हुआ। यह जून की शुरुआत के बाद इसका सबसे कमजोर बंद स्तर था। तेल की ऊंची कीमतों, मध्य पूर्व में तनाव और घरेलू शेयर बाजार से विदेशी निवेशकों की निकासी ने डॉलर की मांग बढ़ाई।
बंद भाव के आधार पर मुद्रा की दैनिक गिरावट 0.39% रही। बाजार के दिन के दौरान जारी अपडेट में पिछला बंद स्तर 18,080 बताया गया था; इसकी तुलना में 18,110 का बंद भाव लगभग 0.17% की गिरावट दर्शाता है। जकार्ता समयानुसार दोपहर 2:12 बजे रुपiah 18,133 पर कारोबार कर रहा था, फिर कुछ संभला।
इंडोनेशिया के सामने अब दो जुड़ी हुई चुनौतियां हैं: ऊर्जा और अन्य आयातों के लिए जरूरी विदेशी मुद्रा घटाना और घाटे के वित्तपोषण के लिए पर्याप्त स्थिर निवेश आकर्षित करना। बैंक इंडोनेशिया मुद्रा में अचानक होने वाले उतार-चढ़ाव को संभाल सकता है, लेकिन देस्त्री द्वारा प्रस्तावित निर्यात और उत्पादन में बदलाव के लिए सरकार और उद्योग जगत को मिलकर कदम उठाने होंगे।
घाटा कितनी तेजी से बढ़ा?
बैंक इंडोनेशिया के तिमाही आंकड़ों के मुताबिक, पहली और दूसरी तिमाही के बीच घाटा 8.91 अरब डॉलर बढ़ा और करीब साढ़े तीन गुना हो गया। जीडीपी में इसकी हिस्सेदारी 2.37 प्रतिशत अंक बढ़ी।
चालू खाते में वस्तुओं और सेवाओं का व्यापार, सीमाओं के पार होने वाली आय और विदेश में काम करने वाले श्रमिकों द्वारा घर भेजी गई रकम जैसे हस्तांतरण दर्ज होते हैं। घाटे का मतलब है कि इन मदों में विदेशों को किए गए भुगतान, विदेशों से मिली रकम से अधिक हैं। इस अंतर का वित्तपोषण निवेश, उधार या अन्य बाहरी संसाधनों से करना पड़ता है।
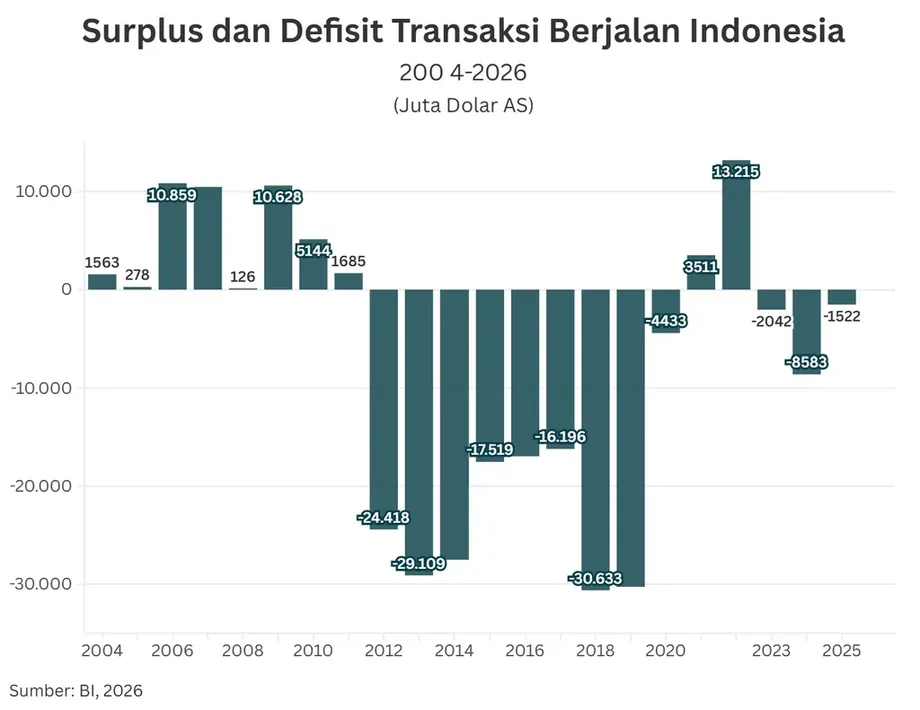
एक साल पहले की तुलना में भी गिरावट तेज रही। 2025 की दूसरी तिमाही में घाटा करीब 3 अरब डॉलर, यानी जीडीपी का 0.8% था। पूरे 2025 में घाटा इससे काफी कम, लगभग 1.5 अरब डॉलर या जीडीपी का 0.1% रहा। तेल और गैस से इतर वस्तुओं में मजबूत अधिशेष ने उस साल बाहरी संतुलन को सहारा दिया था।
घटनाक्रम से पता चलता है कि केंद्रीय बैंक के नेतृत्व और नीतियों में बदलाव के साथ बाहरी दबाव कैसे बढ़ा:
- 2026 की पहली तिमाही: चालू खाता घाटा 3.58 अरब डॉलर, यानी जीडीपी का 0.97% रहा।
- 2026 की दूसरी तिमाही: घाटा बढ़कर 12.49 अरब डॉलर, यानी जीडीपी का 3.34% हो गया।
- जून 2026: विदेशी मुद्रा भंडार 145.6 अरब डॉलर रहा।
- 25 जुलाई 2026: पेरी वारजियो के निजी कारणों से इस्तीफा देने के बाद देस्त्री कार्यवाहक गवर्नर बनीं।
- अगस्त 2026: मई से कुल एक प्रतिशत अंक की बढ़ोतरी के बाद बैंक इंडोनेशिया ने लगातार दूसरे महीने ब्याज दरें स्थिर रखीं।
- 26 अक्टूबर 2026: रुपiah 18,110 प्रति डॉलर पर बंद हुआ।
तेल और गैस से वस्तुओं का अधिशेष घटा
बैंक इंडोनेशिया के भुगतान संतुलन के आंकड़ों के अनुसार, तेल और गैस का व्यापार घाटा पहली तिमाही के 5.09 अरब डॉलर से दोगुना होकर दूसरी तिमाही में 10.18 अरब डॉलर हो गया। वैश्विक तेल कीमतें बढ़ने से आयातित ऊर्जा महंगी हुई।
इसी अवधि में सभी वस्तुओं के व्यापार का अधिशेष 8.2 अरब डॉलर से घटकर 1.3 अरब डॉलर रह गया। यह 6.9 अरब डॉलर या करीब 84% की गिरावट है। इंडोनेशिया को अब भी वस्तुओं के निर्यात से आयात पर होने वाले खर्च से अधिक कमाई हुई, लेकिन यह सहारा काफी कमजोर पड़ गया।
घरेलू मांग के चलते कच्चे माल, मशीनरी और उपभोक्ता उत्पादों की खरीद बढ़ने से तेल और गैस से इतर आयात भी बढ़ा। इन खरीदों के उद्देश्य अलग-अलग हैं: मशीनरी भविष्य में उत्पादन बढ़ा सकती है, जबकि कच्चा माल कारखानों को चालू रखता है। इन सभी के लिए विदेशी आपूर्तिकर्ताओं को भुगतान करना पड़ता है।
बैंक इंडोनेशिया ने कहा कि तिमाही में गिरावट की वजह महंगे तेल और आयात में बढ़ोतरी जैसे अस्थायी कारक थे। बैंक परमाता के मुख्य अर्थशास्त्री जोशुआ पारदेड़े ने इस वृद्धि की संरचना और मांग पूरी करने की घरेलू कारोबारों की क्षमता पर ध्यान दिया।
जोशुआ ने बताया कि स्थानीय उत्पादन मांग से कम रहने पर खर्च में बढ़ोतरी से आयात पर निर्भरता क्यों बढ़ सकती है:
"इसका मतलब है कि जब घरेलू मांग मजबूत होती है, तब घरेलू उत्पादन क्षमता अतिरिक्त मांग को पूरी तरह पूरा नहीं कर पाती। इससे वृद्धि का कुछ हिस्सा आयात की ओर चला जाता है," उन्होंने कहा।
सेवाओं और निवेश आय से भी बढ़ा खर्च
दूसरी तिमाही में इंडोनेशिया का सेवा घाटा बढ़ा, जिसकी एक वजह हज का मौसम था। विदेश में खरीदी गई यात्रा और उससे जुड़ी सेवाओं के लिए विदेशी मुद्रा में भुगतान करना पड़ता है, भले ही देश में कोई भौतिक वस्तु न आए।
प्राथमिक आय घाटा भी बढ़ा। इसमें विदेशी शेयरधारकों को दिए गए लाभांश, विदेशी ऋणदाताओं को देय ब्याज और बहुराष्ट्रीय कंपनियों द्वारा विदेश भेजा गया मुनाफा शामिल है। कंपनियों द्वारा मौसम के अनुसार लाभांश भुगतान ने तिमाही वृद्धि में योगदान दिया।
इस तरह विदेशी निवेश समय के साथ खातों में दो रूपों में दिखता है। नया निवेश इंडोनेशिया में पैसा लाता है, जबकि विदेशी मालिकों को मिलने वाला प्रतिफल बाद में विदेश भुगतान का कारण बन सकता है। वस्तुओं का बड़ा अधिशेष इन नियमित भुगतानों को पूरा करने में मदद करता है।
विदेश में काम करने वाले इंडोनेशियाई श्रमिकों द्वारा घर भेजी गई रकम विदेशी आय का अपेक्षाकृत स्थिर स्रोत रही। बैंक इंडोनेशिया ने कहा कि प्रेषण और अन्य हस्तांतरण शामिल करने वाला द्वितीयक आय अधिशेष पहली तिमाही की तुलना में काफी स्थिर रहा। प्रेषण इसका सबसे बड़ा घटक था।
विदेशी निवेश ने अधिकांश घाटे का वित्तपोषण किया
दूसरी तिमाही में इंडोनेशिया के पूंजी और वित्तीय खाते में 11.95 अरब डॉलर का अधिशेष रहा। इस खाते में वित्तपोषण के प्रवाह दर्ज होते हैं, जिनमें विदेशी निवेशकों द्वारा प्रतिभूतियों की खरीद और कारोबारों में निवेश शामिल हैं। इन प्रवाहों ने चालू खाते के घाटे के बड़े हिस्से को पूरा किया।
भुगतान संतुलन घाटा पहली तिमाही के 9.1 अरब डॉलर से घटकर करीब 0.9 अरब डॉलर रह गया। इस व्यापक संतुलन में चालू खाता, वित्तीय लेनदेन और सांख्यिकीय समायोजन शामिल होते हैं। इसलिए चालू खाते की स्थिति बिगड़ने के बावजूद तिमाही के दौरान इंडोनेशिया की बाहरी वित्तपोषण स्थिति सुधरी।
विदेश से आने वाले धन का प्रकार भी अहम है। पोर्टफोलियो निवेश का प्रवाह 9.95 अरब डॉलर रहा, जबकि प्रत्यक्ष निवेश 2.78 अरब डॉलर था। पोर्टफोलियो निवेश का प्रवाह प्रत्यक्ष निवेश से करीब 3.6 गुना था। ये श्रेणियां व्यापक वित्तीय खाते का हिस्सा हैं, जिसमें अन्य लेनदेन भी शामिल होते हैं। इसलिए इनका कुल योग खाते के कुल अधिशेष से अलग है।
पोर्टफोलियो निवेशक बॉन्ड और शेयर जैसी खरीदी-बेची जा सकने वाली संपत्तियां खरीदते हैं। प्रत्यक्ष निवेशक आम तौर पर कारखाने या कारोबार में बड़ी हिस्सेदारी जैसे दीर्घकालिक व्यावसायिक हित हासिल करते हैं। प्रतिभूतियां आम तौर पर तेजी से बेची जा सकती हैं, इसलिए ऐसा वित्तपोषण निवेशकों की धारणा में बदलाव के प्रति अधिक संवेदनशील होता है।
जोशुआ ने चेताया कि ऊंची प्रतिफल दरों से आकर्षित हुआ धन वैश्विक भरोसा कमजोर होने, अमेरिकी ब्याज दरें बढ़ने या इंडोनेशिया की सार्वजनिक वित्तीय स्थिति को लेकर चिंता बढ़ने पर बाहर जा सकता है। इससे रुपiah कमजोर हो सकता है, सरकार की उधारी लागत बढ़ सकती है और विदेशी मुद्रा भंडार घट सकता है।
भंडार से मिलता है सहारा, कर्ज पर नजर जरूरी
जून में इंडोनेशिया के पास 145.6 अरब डॉलर का विदेशी मुद्रा भंडार था। बाजार में तनाव के समय यह भंडार बाहरी भुगतान और केंद्रीय बैंक के कामकाज के लिए संसाधन उपलब्ध कराता है।
दूसरी तिमाही में बाहरी कर्ज जीडीपी का करीब 30.6% था। शेष परिपक्वता अवधि के आधार पर अल्पकालिक बाहरी कर्ज जीडीपी का 7.2% रहा। शेष परिपक्वता में एक साल के भीतर देय कर्ज शामिल होता है, भले ही मूल उधारी लंबी अवधि के लिए ली गई हो।
भंडार की तुलना में अल्पकालिक बाहरी कर्ज का अनुपात पिछली तिमाही के 55.8% से बढ़कर 72.8% हो गया, यानी 17 प्रतिशत अंक की वृद्धि। इस तरह भंडार का बड़ा हिस्सा जल्द चुकाए जाने वाले दायित्वों के बराबर हो गया।
आंदालास विश्वविद्यालय के अर्थशास्त्र और व्यवसाय संकाय के प्रोफेसर स्याफरुद्दीन करीमी ने बढ़ते घाटे को सतर्क रहने की वजह बताया। उन्होंने चेताया कि वैश्विक वित्तपोषण की सख्त होती स्थितियां या तेल कीमतों में एक और उछाल रुपiah और इंडोनेशिया की वित्तपोषण जरूरतों, दोनों पर दबाव बढ़ा सकता है।
बैंक इंडोनेशिया मुद्रा और ब्याज दर के दबाव से निपटता है
देस्त्री ने 26 अक्टूबर को कहा कि बैंक इंडोनेशिया बाजार में मौजूद है और मुद्रा की चाल तथा मांग-आपूर्ति के संतुलन पर नजर रख रहा है। केंद्रीय बैंक ने हस्तक्षेप की अपनी रणनीति नहीं बदली है।
बैंक इंडोनेशिया हाजिर लेनदेन करता है, जिनमें मुद्रा की खरीद या बिक्री का निपटान लगभग तुरंत होता है। इसके साथ वह विदेश में नॉन-डिलिवरेबल फॉरवर्ड और घरेलू नॉन-डिलिवरेबल फॉरवर्ड अनुबंधों का भी इस्तेमाल करता है। इन अनुबंधों के जरिए पक्षकार बाद में नकद निपटान करके विनिमय दर के जोखिम का प्रबंधन कर सकते हैं।
केंद्रीय बैंक को घरेलू वित्तपोषण की स्थितियों पर भी विचार करना होता है। अगस्त में संसद के सामने अपने आकलन के दौरान, जब राष्ट्रपति प्रबोवो सुबियांतो ने उन्हें गवर्नर पद के लिए अकेली उम्मीदवार नामित किया था, देस्त्री ने कहा कि बैंक इंडोनेशिया के रुपiah प्रतिभूति (एसआरबीआई) पर ब्याज दरें घट रही थीं। बकाया एसआरबीआई की राशि करीब 1,100 ट्रिलियन रुपiah के शिखर से घटकर लगभग 1,050 ट्रिलियन रुपiah रह गई थी।
करीब 50 ट्रिलियन रुपiah की यह कटौती बाजार में तरलता बढ़ाने और ब्याज दरों को केंद्रीय बैंक की ओवरनाइट दर के करीब लाने के लिए की गई थी। तरलता से आशय उधार और लेनदेन के लिए आसानी से उपलब्ध धन से है। इसमें बदलाव से वित्तीय संस्थान एक-दूसरे से जो ब्याज दर वसूलते हैं, वे प्रभावित होती हैं और अंततः व्यापक अर्थव्यवस्था में उधारी की स्थितियों पर असर पड़ता है।
देस्त्री ने मुद्रा को स्थायी सहारा देने वाले कारकों, जैसे मजबूत बाहरी खाते, और बाजार की धारणा से होने वाले अल्पकालिक उतार-चढ़ाव के बीच भी अंतर किया। 26 अक्टूबर को अमेरिकी डॉलर सूचकांक मामूली रूप से 0.01% गिरकर जकार्ता समयानुसार दोपहर 3 बजे 101.802 पर था, जबकि रुपiah कमजोर हुआ।
ऊर्जा के विकल्प और निर्यात पर बढ़ता जोर
सरकार ईंधन मिश्रण में बदलाव करके ऊर्जा आयात घटाना चाहती है। इसमें बी50 और ई50 शामिल हैं। इन नामों का सामान्यतः अर्थ ऐसे मिश्रण से है जिनमें क्रमशः 50% बायोडीजल और 50% इथेनॉल होता है; शेष हिस्सा पेट्रोलियम ईंधन का होता है।
इस उपाय का लक्ष्य आयातित पेट्रोलियम की जरूरत के एक हिस्से की जगह वैकल्पिक ईंधन लेना है। देस्त्री ने निर्यात को बढ़ावा देने और आयात के विकल्प तैयार करने को भी चालू खाता घाटे से निपटने के प्रमुख उपाय बताया। बी50 और ई50 लागू करने की तारीख या उनसे होने वाली विदेशी मुद्रा बचत का अनुमान नहीं बताया गया।
आयात के विकल्प तैयार करने का मतलब उन वस्तुओं का घरेलू उत्पादन करना है जिन्हें अन्यथा विदेश से खरीदा जाता। ऊर्जा के मामले में इससे डॉलर की मांग के एक बड़े स्रोत को निशाना बनाया जाता है। विनिर्माण में सामग्री और उपकरणों की स्थानीय आपूर्ति बढ़ने से अतिरिक्त आयात कम रखते हुए उत्पादन बढ़ाना संभव हो सकता है।
स्याफरुद्दीन ने ऊर्जा आयात के विकल्प विकसित करने के साथ अधिक मूल्यवर्धित विनिर्मित वस्तुओं के निर्यात पर जोर दिया। विदेश में बेचने से पहले वस्तुओं को अधिक मूल्यवान उत्पादों में बदलने से निर्यात आय बढ़ सकती है, जबकि ऊर्जा आयात पर निर्भरता घटाने से विदेशी भुगतान की एक बड़ी मद कम होगी।
घरेलू परिवारों के लिए रुपiah कमजोर होने से आयातित उत्पादों और विदेशी सामग्री से बनी वस्तुओं की स्थानीय कीमत बढ़ सकती है। डॉलर में आपूर्तिकर्ताओं को भुगतान करने वाले कारोबारों को वही डॉलर का बिल चुकाने के लिए अधिक रुपiah की जरूरत होगी। डॉलर कमाने वाली निर्यात कंपनियों को हर डॉलर के बदले अधिक रुपiah मिलेंगे, हालांकि आयातित सामग्री इस्तेमाल करने वाली कंपनियों की लागत भी बढ़ेगी।
पूर्वानुमानों के बीच बढ़ता अंतर
परमाता इंस्टीट्यूट फॉर इकोनॉमिक रिसर्च ने पूरे 2026 के लिए चालू खाता घाटा जीडीपी का 2.5% से 3% रहने का अनुमान लगाया। तिमाही आंकड़े जारी होने के साथ बताए गए बैंक इंडोनेशिया के सालाना अनुमान इससे कम, जीडीपी का 0.5% से 1.3% था।
पूरे साल का नतीजा बाकी तिमाहियों में तेल की कीमतों, निर्यात आय, आयात मांग और आय भुगतानों पर निर्भर करेगा। इंडोनेशिया के पहले के सालाना आंकड़े दिखाते हैं कि जिंसों से होने वाली कमाई नतीजे को कितना प्रभावित कर सकती है: 2022 में चालू खाते का 13.2 अरब डॉलर का अधिशेष 2023 में 1.6 अरब डॉलर के घाटे में बदल गया, क्योंकि वैश्विक ऊर्जा और कृषि जिंसों की कीमतें सामान्य स्तरों के करीब लौट आईं।
सरकारी उधारी की जरूरतों पर भी नजर रखना जरूरी है। 2026 की पहली छमाही में बजट घाटा जीडीपी का 0.76% था, जबकि पूरे साल के लिए सरकार का अनुमान 2.85% था। बजट घाटा सरकारी खर्च के राजस्व से अधिक होने को दर्शाता है; चालू खाता घाटा बाकी दुनिया के साथ इंडोनेशिया के लेनदेन से जुड़ा है।
जब दोनों के लिए वित्तपोषण की जरूरत हो, तो सरकार और निजी क्षेत्र के कर्जदारों के बीच धन जुटाने की प्रतिस्पर्धा बढ़ सकती है, खासकर जब अंतरराष्ट्रीय निवेशक उधार देने के लिए कम इच्छुक हों। मुद्रा पर तात्कालिक प्रतिक्रिया की जिम्मेदारी बैंक इंडोनेशिया की है, जबकि टिकाऊ सुधार निर्यात आय, ऊर्जा लागत, घरेलू उत्पादन और निवेश प्रवाह की स्थिरता पर निर्भर करेगा।
मुख्य बिंदु
- 2026 की दूसरी तिमाही में इंडोनेशिया का चालू खाता घाटा बढ़कर 12.49 अरब डॉलर, यानी जीडीपी का 3.34% हो गया।
- तेल और गैस का व्यापार घाटा दोगुना होकर 10.18 अरब डॉलर पहुंचा, जबकि वस्तुओं का कुल अधिशेष घटकर 1.3 अरब डॉलर रह गया।
- 26 अक्टूबर को रुपiah 18,110 प्रति डॉलर पर बंद हुआ। यह जून की शुरुआत के बाद इसका सबसे कमजोर बंद भाव था।
- 9.95 अरब डॉलर का पोर्टफोलियो निवेश प्रवाह, 2.78 अरब डॉलर के प्रत्यक्ष निवेश से अधिक था।
- जून में विदेशी मुद्रा भंडार 145.6 अरब डॉलर था, जबकि भंडार की तुलना में जल्द चुकाए जाने वाले कर्ज का अनुपात बढ़ा।
- सरकार ऊर्जा के विकल्पों और मजबूत निर्यात को आगे बढ़ा रही है, जबकि बैंक इंडोनेशिया मुद्रा बाजार में हस्तक्षेप जारी रखे हुए है।