2027 में 16,000 परिवारों को 6 प्रतिशत ब्याज पर गृह ऋण देने का लक्ष्य
मंगोलिया की योजना 2027 में 16,000 परिवारों को 6 प्रतिशत ब्याज वाले गृह ऋण के जरिए अपार्टमेंट में बसाने की है। यह राष्ट्रीय कार्यक्रम के तहत पहला बड़ा वित्तपोषण लक्ष्य है, जिसकी घोषणा प्रधानमंत्री एन. उचरल ने 21 अक्टूबर, 2026 को की थी। इस पहल में सरकार के 40,000 अपार्टमेंट और निजी कंपनियों द्वारा निर्मित 60,000 घरों की खरीद के लिए वित्तपोषण शामिल है।
विषय-सूची
- 2027 में 16,000 परिवारों को 6 प्रतिशत ब्याज पर गृह ऋण देने का लक्ष्य
- क्या बनेगा और कब?
- बिना डाउन पेमेंट के किराये पर आवास
- 14.2 लाख तुगरिक का भुगतान कैसे बनेगा
- पांच साल में डाउन पेमेंट जमा करना
- साझा स्वामित्व से बंटेगा वित्तपोषण
- जेर जिलों की जमीन का मूल्य भुगतान में जुड़ेगा
- निजी खरीदारों के लिए गृह ऋण के दो विकल्प
- वित्तपोषण और चयन अगले कदम
- मुख्य बातें
‘50,000 चिमनियां घटाओ, 100,000 परिवारों को अपार्टमेंट में बसाओ’ नाम के इस कार्यक्रम में सरकारी आवास के लिए चार व्यवस्थाएं हैं: सामान्य किराया, किराये के साथ स्वामित्व हासिल करना, किराये पर रहते हुए डाउन पेमेंट के लिए बचत करना और साझा स्वामित्व। 45 वर्ग मीटर के दो कमरों वाले अपार्टमेंट का घोषित मासिक किराया 700,000 तुगरिक है। इसमें स्वामित्व के लिए भुगतान भी जोड़ने पर मासिक किस्त 1,420,000 तुगरिक हो जाएगी।
सरकार की आवास संबंधी घोषणा के अनुसार, सरकारी अपार्टमेंटों में आधे से अधिक जेर जिलों के परिवारों को दिए जाएंगे और उनकी जमीन का मूल्य भुगतान में शामिल किया जाएगा। जेर जिले वे आवासीय इलाके हैं जहां पारंपरिक गोलाकार घरों, जिन्हें जेर कहा जाता है, के साथ-साथ अन्य मकान भी हैं।
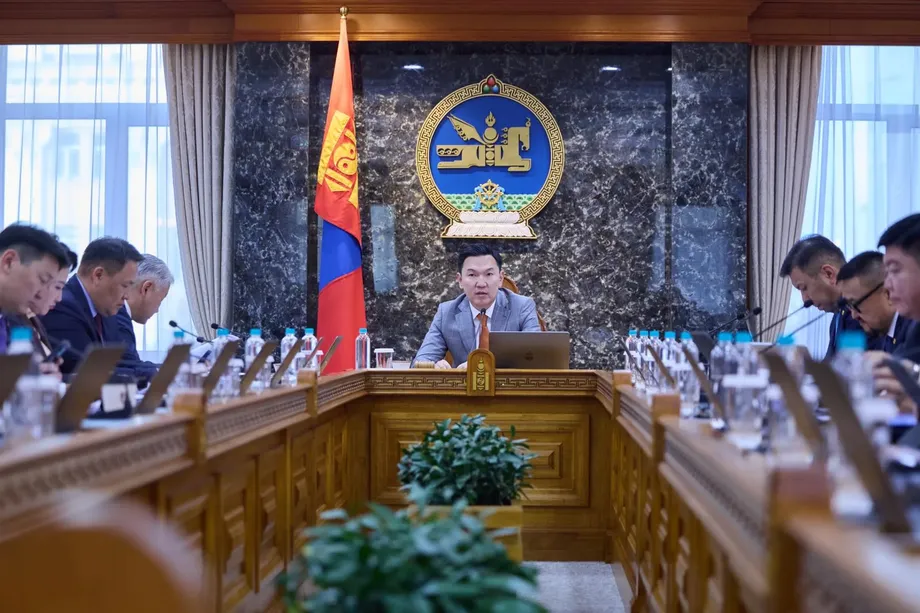
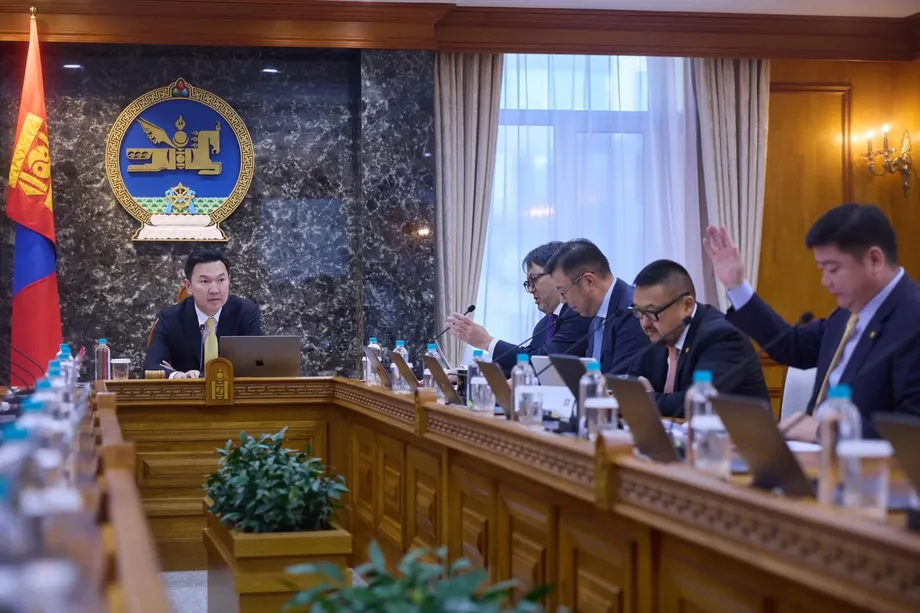
उचरल ने नियमित मंत्रिमंडल बैठक के संदर्भ में इस पहल को पेश किया, जिसमें आवास कार्यक्रम पर चर्चा हुई थी। इसकी रूपरेखा दो अलग-अलग वित्तीय समस्याओं का समाधान करती है: आवास व्यवस्था में प्रवेश के लिए पर्याप्त धन जुटाना और उसके बाद भुगतान जारी रख पाना। परिवारों के पास सरकारी आवास पाने के कई तरीके होंगे, जबकि निजी अपार्टमेंट खरीदने वालों को अलग-अलग गृह ऋण विकल्प मिलेंगे।
क्या बनेगा और कब?
सरकार के अनुसार, सेल्बे, शारखाद और सोलोंगो I तथा II सहित आवासीय परियोजनाओं में 3,572 अपार्टमेंट निर्माणाधीन हैं। सरकार को उम्मीद है कि 2027 में 8,238 और 2028 में 11,246 अपार्टमेंट जोड़े जाएंगे। 2030 तक सरकारी अपार्टमेंटों की कुल संख्या 40,000 करने का लक्ष्य है।
सरकार ने इन्हें पूरा करने का लक्ष्य 2030 रखा है, हालांकि 2040 की समयसीमा की खबरें भी आई हैं। घोषणा में कहा गया है कि 2030 तक निजी क्षेत्र 82,000 से अधिक अपार्टमेंट बनाएगा, जिनमें से 60,000 निजी अपार्टमेंट कार्यक्रम की गृह ऋण व्यवस्थाओं के लिए तय किए गए हैं।
घोषित पड़ावों में निर्माण और परिवारों के वित्तपोषण, दोनों शामिल हैं:
- 21 अक्टूबर, 2026: उचरल ने राष्ट्रीय आवास कार्यक्रम की घोषणा की।
- 2026: निजी कंपनियों से 14,832 अपार्टमेंट पूरे करने की उम्मीद है।
- 2027: सरकार का लक्ष्य 16,000 परिवारों को 6 प्रतिशत ब्याज पर गृह ऋण देना और 8,238 अतिरिक्त सरकारी अपार्टमेंट जोड़ना है।
- 2028: 11,246 और सरकारी अपार्टमेंट बनाने की योजना है।
- 2030: सरकारी आवासों की संख्या 40,000 अपार्टमेंट तक पहुंचने की उम्मीद है, जबकि निजी कंपनियां 82,000 से अधिक अपार्टमेंट बना चुकी होंगी।
सरकार के 40,000 अपार्टमेंट और गृह ऋण सहायता के लिए तय 60,000 निजी अपार्टमेंट मिलकर कार्यक्रम का 100,000 परिवारों का लक्ष्य बनाते हैं। इन 60,000 अपार्टमेंटों से अधिक निजी निर्माण, सरकार द्वारा बताई गई व्यापक निर्माण योजना का हिस्सा है।
बिना डाउन पेमेंट के किराये पर आवास
उचरल ने सरकारी आवास के चार विकल्प समझाने के लिए 45 वर्ग मीटर के दो कमरों वाले अपार्टमेंट का उदाहरण दिया। सबसे सीधा विकल्प सामान्य किराया है, जिसमें हर महीने 700,000 तुगरिक देने होंगे और डाउन पेमेंट की जरूरत नहीं होगी।
इस व्यवस्था को चुनने वाले परिवार को 12 महीनों में कुल 8.4 मिलियन तुगरिक किराया देना होगा। इसलिए तुरंत पूरी बड़ी रकम बचाकर रखने के बजाय, घर में रहने के बाद हर महीने नियमित भुगतान करना होगा।
प्रधानमंत्री एन. उचरल ने स्पष्ट रूप से कहा कि सामान्य किराये और किराये के साथ स्वामित्व हासिल करने, दोनों व्यवस्थाओं में शुरुआत में डाउन पेमेंट की जरूरत नहीं है। मंगोलियाई भाषा में उन्होंने कहा:
मैं फिर जोर देकर कहना चाहता हूं कि किराये के आवास और किराये के साथ स्वामित्व हासिल करने वाले आवास, दोनों के लिए डाउन पेमेंट की जरूरत नहीं है।
दूसरे विकल्प स्वामित्व हासिल करने के अलग-अलग तरीके देते हैं। एक में पांच साल तक डाउन पेमेंट जमा किया जा सकता है, जबकि दूसरे में अपार्टमेंट का वित्तपोषण किराये की व्यवस्था और बैंक ऋण के बीच बांटा जाता है।
14.2 लाख तुगरिक का भुगतान कैसे बनेगा
किराये के साथ स्वामित्व हासिल करने की व्यवस्था में हर महीने दो भुगतान होंगे: 700,000 तुगरिक किराये के रूप में और 720,000 तुगरिक स्वामित्व के लिए। इन दोनों को मिलाकर घोषित मासिक भुगतान 1,420,000 तुगरिक होगा।
स्वामित्व के लिए दिया जाने वाला योगदान किराये से थोड़ा अधिक है। एक साल में परिवार 8.4 मिलियन तुगरिक किराये और 8.64 मिलियन तुगरिक स्वामित्व के लिए देगा, यानी कुल 17.04 मिलियन तुगरिक।
सामान्य किराये की तुलना में इस विकल्प में हर महीने 720,000 तुगरिक अतिरिक्त देने होंगे। इस तरह मासिक भुगतान केवल किराये की रकम से दोगुने से थोड़ा अधिक होगा। इसका लाभ यह है कि भुगतान का एक हिस्सा अपार्टमेंट के स्वामित्व के लिए जाएगा, न कि केवल उसमें रहने के लिए।
खबरों के अनुसार, उचरल ने यह भी कहा कि 20 साल बाद पूरा स्वामित्व हस्तांतरित हो जाएगा। घोषित मासिक रकम पर 20 साल तक बिना रुके भुगतान करने पर कुल 340.8 मिलियन तुगरिक दिए जाएंगे, जिनमें 172.8 मिलियन तुगरिक स्वामित्व के लिए जमा होंगे। इस गणना में माना गया है कि इस पूरी अवधि में दोनों मासिक रकम नहीं बदलेंगी।
पांच साल में डाउन पेमेंट जमा करना
तीसरे विकल्प में परिवार किराये पर रहते हुए डाउन पेमेंट जमा कर सकता है। व्यवस्था में शामिल होने से पहले आम तौर पर जरूरी 30 प्रतिशत रकम बचाने के बजाय, परिवार पांच साल तक हर महीने 860,000 तुगरिक अतिरिक्त देगा।
60 महीनों में इन अतिरिक्त भुगतानों का कुल योग 51.6 मिलियन तुगरिक होगा। उदाहरण में दिए गए 700,000 तुगरिक मासिक किराये को जोड़ने पर, बचत की इस अवधि में परिवार का कुल मासिक भुगतान 1.56 मिलियन तुगरिक होगा।
यह किराये के साथ स्वामित्व हासिल करने वाली अलग व्यवस्था से हर महीने 140,000 तुगरिक अधिक होगा। दोनों विकल्पों का उद्देश्य अलग है: 720,000 तुगरिक का योगदान स्वामित्व के लिए जाता है, जबकि 860,000 तुगरिक का योगदान बाद में गृह ऋण लेने के लिए डाउन पेमेंट जमा करता है।
गृह ऋण वह कर्ज है जिसका इस्तेमाल घर खरीदने के लिए किया जाता है और जिसे ब्याज सहित समय के साथ चुकाया जाता है। इस विकल्प पर विचार करने वाले परिवारों को पहले पांच साल तक रहने का खर्च और ऋण व्यवस्था में शामिल होने के लिए जरूरी बचत, दोनों करनी होंगी।
साझा स्वामित्व से बंटेगा वित्तपोषण
चौथा विकल्प साझा स्वामित्व का है। उचरल ने कहा कि बैंक और राजधानी शहर के आवास निगम, जिसे एनओएसके (NOSK) के नाम से जाना जाता है, दोनों का नाम अपार्टमेंट के स्वामित्व प्रमाणपत्र में दर्ज होगा।
अपार्टमेंट के मूल्य का आधा हिस्सा किराये या किराये के साथ स्वामित्व हासिल करने की व्यवस्था के जरिए चुकाया जाएगा। बाकी आधे हिस्से के लिए परिवार ऋण लेगा। यानी खरीदार पूरे अपार्टमेंट के लिए गृह ऋण लेने के बजाय उसके आधे मूल्य के बराबर कर्ज लेगा।
उचरल ने कहा कि इससे जरूरी डाउन पेमेंट की सीमा और ऋण तथा ब्याज का भुगतान आधा हो जाएगा। परिवार को संपत्ति के बाकी आधे हिस्से से जुड़ा किराया या स्वामित्व का योगदान भी देना होगा और साथ ही बैंक का कर्ज चुकाना होगा।
इस विकल्प में भुगतानों का संयोजन अलग होगा। अपार्टमेंट के दूसरे आधे हिस्से को कवर करने वाली व्यवस्था के साथ छोटा गृह ऋण होगा। इससे परिवारों को आवास पाने का एक और रास्ता मिलेगा, खासकर उन लोगों को जिन्हें पूरे अपार्टमेंट के लिए गृह ऋण लेना मुश्किल हो सकता है।
जेर जिलों की जमीन का मूल्य भुगतान में जुड़ेगा
सरकार के 40,000 अपार्टमेंटों में से आधे से अधिक जेर जिलों के परिवारों के लिए हैं। सरकार का कहना है कि उनकी जमीन का मूल्य तय करके उसे भुगतान में शामिल किया जाएगा, जिससे पहले से उनके पास मौजूद संपत्ति नए आवास के खर्च में मदद कर सकेगी।
उचरल ने यह भी कहा कि परिवारों के सरकारी अपार्टमेंटों में जाने पर 25,000 चिमनियां हटाई जाएंगी। यह संख्या राष्ट्रीय कार्यक्रम के 50,000 चिमनियां हटाने के लक्ष्य की आधी है और 40,000 सरकारी अपार्टमेंटों की संख्या के 62.5 प्रतिशत के बराबर है।
जमीन से जुड़ी यह व्यवस्था घर उपलब्ध कराने के अलावा कार्यक्रम को एक और उद्देश्य देती है: अपार्टमेंटों के आवंटन को उन परिवारों के पलायन से जोड़ना जिनकी संपत्तियों में अलग-अलग चिमनियां हैं। भाग लेने वाले परिवारों के लिए, उनकी जमीन के तय किए गए मूल्य से सीधे यह प्रभावित होगा कि आवास का कितना भुगतान उसमें समायोजित होगा।
सरकारी अपार्टमेंटों का आवंटन और चिमनियां हटाने का व्यापक लक्ष्य अलग-अलग स्तरों पर लागू होता है। सरकारी आवास में जाने वाले परिवारों से जुड़े लक्ष्य में 25,000 चिमनियां शामिल हैं, जबकि पूरे कार्यक्रम का लक्ष्य 50,000 है।
निजी खरीदारों के लिए गृह ऋण के दो विकल्प
वित्तीय सहायता के लिए तय 60,000 निजी अपार्टमेंट उन परिवारों के लिए हैं जो पहली बार घर खरीद रहे हैं। योजना के अनुसार, इनमें से 39,000 परिवारों को 6 प्रतिशत ब्याज पर गृह ऋण मिलेगा।
बाकी 21,000 परिवारों के लिए एक विकल्प होगा, जिसमें पहले तीन साल ब्याज दर 6 प्रतिशत और उसके बाद के 17 साल 12 प्रतिशत होगी। इस तरह ऋण की अवधि 20 साल होगी और इसका अधिकांश समय ऊंची ब्याज दर लागू रहेगी।
इस बंटवारे के तहत 60,000 परिवारों में से 65 प्रतिशत 6 प्रतिशत वाले समूह में होंगे, जबकि 35 प्रतिशत को ऐसा विकल्प मिलेगा जिसमें तीन साल बाद ब्याज दर बढ़ेगी। दूसरे समूह के लिए शुरुआती अवधि खत्म होने पर ब्याज दर दोगुनी हो जाएगी।
बाद में परिवार की मासिक किस्त इस बात पर निर्भर करेगी कि कितना कर्ज बाकी है और भुगतान का तय कार्यक्रम क्या है। इन खरीदारों के लिए व्यावहारिक सवाल यह है कि शुरुआती तीन सालों के साथ-साथ परिचयात्मक ब्याज दर खत्म होने के बाद भी वे ऋण चुका पाएंगे या नहीं।
उचरल ने कहा कि ब्याज दरें और शर्तें शहरी क्षेत्र तथा स्थान के अनुसार भी अलग होंगी। इसमें आबादी का संकेंद्रण, मांग, शहर पर दबाव और यातायात जाम को ध्यान में रखा जाएगा। इस तरह वित्तपोषण योजना ऋण की शर्तों को अपार्टमेंट की जगह से जोड़ती है।
वित्तपोषण और चयन अगले कदम
उचरल ने वादा किया कि परिवारों का चयन खुली और पारदर्शी प्रक्रिया से होगा। संसद से 2027 का बजट मंजूर होने के बाद पहले परिवारों का चयन होने की उम्मीद है। इसलिए बजट की मंजूरी अगला घोषित प्रक्रियागत पड़ाव है।
प्रधानमंत्री ने निजी आवास गृह ऋण कार्यक्रम के लिए वित्तीय क्षेत्र के माध्यम से 1.8 ट्रिलियन तुगरिक जुटाने और स्वैप की लागत को बजट में शामिल करने का प्रस्ताव भी बताया। स्वैप एक वित्तीय समझौता है जिसमें भुगतान की जिम्मेदारियों का आदान-प्रदान किया जाता है, अक्सर मुद्राओं या ब्याज दरों से जुड़े भुगतान का। इस प्रस्ताव के तहत संबंधित लागत को सार्वजनिक खर्च की योजनाओं में शामिल किया जाएगा।
घोषणा में कई व्यावहारिक जानकारियां स्पष्ट नहीं हैं: आवेदन की तारीख, पात्रता के पूरे नियम, आय संबंधी शर्तें, जमीन का मूल्यांकन करने का तरीका, किस्तें चूकने पर क्या होगा और गृह ऋण विकल्पों में बाद की सटीक किस्तें। बजट पर मतदान की तारीख भी नहीं दी गई है। इन्हीं जानकारियों से तय होगा कि कौन से परिवार पात्र होंगे और हर व्यवस्था पर उन्हें कितना खर्च करना पड़ेगा।
कार्यक्रम की तत्काल प्रगति को ठोस लक्ष्यों से मापा जाएगा: निर्माणाधीन अपार्टमेंट पूरे करना, नियोजित वित्तपोषण हासिल करना और 2027 में गृह ऋण पाने वाले 16,000 परिवारों का चयन करना। इसकी लंबी समयसीमा सरकार के 2030 के निर्माण लक्ष्य तक जाती है।
मुख्य बातें
- मंगोलिया ने 21 अक्टूबर, 2026 को आवास कार्यक्रम की घोषणा की। इसका लक्ष्य 100,000 परिवारों को आवास देना और 50,000 चिमनियां हटाना है।
- योजना में सरकार के 40,000 अपार्टमेंट और 60,000 निजी अपार्टमेंटों के लिए गृह ऋण सहायता शामिल है।
- 45 वर्ग मीटर के सरकारी अपार्टमेंट का किराया 700,000 तुगरिक प्रति माह होगा, जबकि किराये के साथ स्वामित्व हासिल करने के लिए 1,420,000 तुगरिक देने होंगे।
- एक अन्य विकल्प में परिवार पांच साल तक किराये के अलावा हर महीने 860,000 तुगरिक देकर डाउन पेमेंट जमा कर सकते हैं।
- सरकारी अपार्टमेंटों में आधे से अधिक जेर जिलों के परिवारों के लिए हैं। उनकी जमीन का मूल्य भुगतान में शामिल होगा।
- निजी अपार्टमेंट खरीदने वालों में से 39,000 परिवारों के लिए 6 प्रतिशत ब्याज वाले गृह ऋण की योजना है। अन्य 21,000 परिवारों को ऐसा विकल्प मिलेगा जिसमें तीन साल बाद ब्याज दर बढ़कर 12 प्रतिशत हो जाएगी।
- सरकार का लक्ष्य 2027 में 16,000 परिवारों को 6 प्रतिशत ब्याज पर गृह ऋण देना है। शुरुआती चयन बजट की मंजूरी के बाद होने की उम्मीद है।