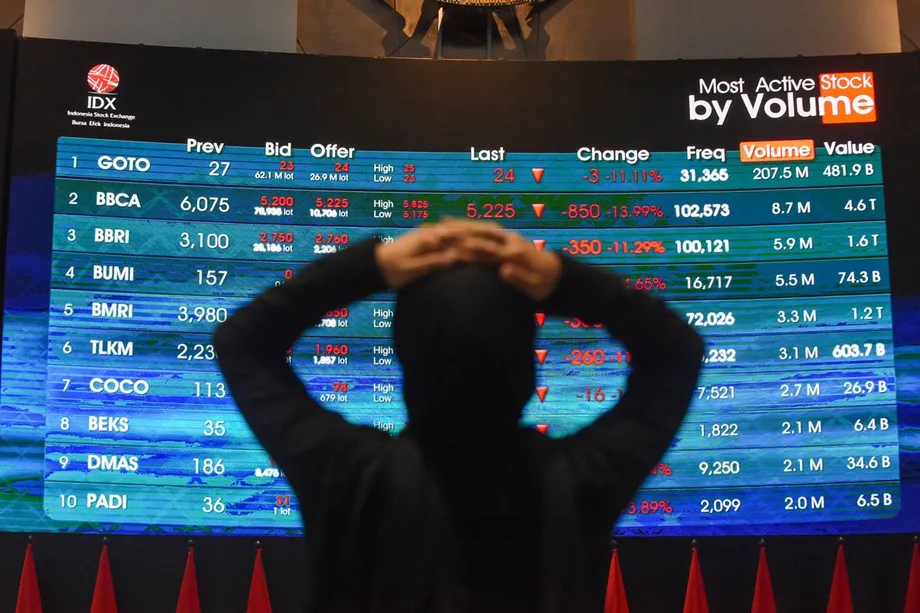
बाजार में गिरावट से नियामकीय कार्रवाई पर उठे सवाल
वैश्विक सूचकांक प्रदाता MSCI ने इंडोनेशिया का दर्जा उभरते बाजार से बदलकर स्वतंत्र श्रेणी में रखने का प्रस्ताव दिया। इसके बाद 16 अक्टूबर 2026 को इंडोनेशिया के शेयर बाजार का मूल्य करीब 60 अरब डॉलर घट गया। जकार्ता का प्रमुख सूचकांक 11.57% गिरा, जो जनवरी 1998 के बाद एक दिन की सबसे बड़ी गिरावट थी। उसी दिन वित्तीय सेवा प्राधिकरण, जिसे OJK के नाम से जाना जाता है, ने तीन सूचीबद्ध कंपनियों से जुड़े 2.1 ट्रिलियन रुपिया के प्रशासनिक जुर्मानों की घोषणा की।
विषय-सूची
- बाजार में गिरावट से नियामकीय कार्रवाई पर उठे सवाल
- 16 अक्टूबर को क्या हुआ?
- MSCI का वर्गीकरण क्यों अहम है
- बढ़ता सूचकांक असमान सुधार को कैसे छिपा सकता है
- बाजार में कारोबार के लिए उपलब्ध शेयरों का असली मालिक कौन है?
- 2.1 ट्रिलियन रुपिया के जुर्माने किन मामलों में लगे
- नियामकीय कार्रवाई का दायरा कितना बड़ा है?
- किसी प्रभावशाली व्यक्ति का संदेश कब निवेश की सिफारिश बनता है?
- अप्रैल से पहले निवेशक क्या देखना चाहते हैं
- मुख्य बातें
बाजार में भारी गिरावट और बड़ी नियामकीय कार्रवाई के एक साथ होने से इंडोनेशिया के सामने एक अहम सवाल खड़ा हो गया है: क्या शेयरों के स्वामित्व का खुलासा करने और कारोबार के नियमों में बदलाव से ऐसे भाव बन रहे हैं जिन पर निवेशक भरोसा कर सकें?
OJK ने अत्यधिक केंद्रित स्वामित्व वाली कंपनियों की अपनी सूची में शामिल 61 शेयरों में से 31 में संभावित आपराधिक पूंजी-बाजार उल्लंघनों के संकेत पाए हैं। यह सूची के आधे से थोड़ा अधिक है। दियान स्वास्तिका सेंतोसा, बारितो रिन्यूएबल्स एनर्जी और पेट्रिंदो जया क्रेआसी की जांच से अब व्यापक बाजार के सामने मौजूद दो चिंताएं जुड़ती हैं: कथित तौर पर समन्वित कारोबार और नियंत्रणकारी शेयरधारकों से जुड़े लोगों को आवंटित शेयर।
पूंजी बाजार विश्लेषक सत्रियो उतोमो का तर्क है कि इंडोनेशिया को सिर्फ यह देखने से आगे बढ़ना होगा कि उसका प्रमुख शेयर सूचकांक चढ़ रहा है या नहीं। वे नियामकों से यह जांचने की मांग करते हैं कि शेयरों पर किसका नियंत्रण है, कारोबारियों के बीच क्या संबंध हैं और निवेश संबंधी संदेश खरीद-बिक्री को कैसे प्रभावित करते हैं।
MSCI का प्रस्तावित पुनर्वर्गीकरण इंडोनेशियाई शेयरों को उन अंतरराष्ट्रीय सूचकांक उत्पादों से हटा देगा जिन पर व्यापक रूप से नजर रखी जाती है। अब अधिकारियों के सामने अप्रैल 2027 तक चलने वाली परामर्श अवधि है। उन पर संभावित बदलाव से पहले, जो उस साल के मध्य के आसपास हो सकता है, मापे जा सकने वाले सुधार दिखाने का दबाव है।
16 अक्टूबर को क्या हुआ?
इंडोनेशिया कंपोजिट इंडेक्स, जिसे आम तौर पर IHSG कहा जाता है, पिछले बंद स्तर करीब 5,863 से गिरकर लगभग 5,185 पर आ गया। 8% से अधिक की गिरावट के कारण 30 मिनट के लिए कारोबार रोकना पड़ा। पूरे सप्ताह में प्रमुख सूचकांक 14.91% गिरा।
रुपिया भी कमजोर हुआ। 16 अक्टूबर को बैंक इंडोनेशिया की JISDOR संदर्भ विनिमय दर 18,052 रुपिया प्रति अमेरिकी डॉलर थी, जबकि दिन के कारोबार में मुद्रा 18,070 रुपिया प्रति डॉलर तक पहुंच गई। JISDOR एक संदर्भ दर है, जबकि दिन के कारोबार के भाव बताते हैं कि सत्र के दौरान मुद्राओं का लेन-देन किस दर पर हो रहा है।
जनवरी में MSCI सूचकांकों पर रोक लगाए जाने के बाद से इंडोनेशिया के शेयर बाजार का कुल बाजार मूल्य पहले ही 350 अरब डॉलर से अधिक घट चुका था। बाजार पूंजीकरण का अर्थ सूचीबद्ध शेयरों का संयुक्त बाजार मूल्य है, जिसकी गणना उनके भाव और जारी किए गए शेयरों की संख्या के आधार पर की जाती है।
मुख्य घटनाक्रम कई महीनों में फैले हैं:
- जनवरी 2026: MSCI सूचकांकों पर लगी रोक के बाद स्वामित्व में पारदर्शिता और कारोबार के व्यवहार की जांच तेज हुई।
- 16 अक्टूबर 2026: MSCI ने स्वतंत्र श्रेणी का प्रस्ताव दिया, IHSG 11.57% गिरा और OJK ने 2.1 ट्रिलियन रुपिया के जुर्मानों की घोषणा की।
- 18 अक्टूबर 2026: OJK और बाजार संस्थानों ने इंडोनेशिया स्टॉक एक्सचेंज में विश्लेषकों, अर्थशास्त्रियों और वित्तीय क्षेत्र के प्रभावशाली लोगों से मुलाकात की।
- अप्रैल 2027: MSCI की परामर्श प्रक्रिया इस महीने तक चलनी है। इंडोनेशिया विश्वविद्यालय के अर्थशास्त्री किकी वेरिको ने सिफारिशों को लागू करने की समयसीमा 30 अप्रैल बताई।
- मध्य-2027: अगर MSCI को बाजार के संचालन और नियमन में स्पष्ट सुधार नहीं दिखा, तो पुनर्वर्गीकरण हो सकता है।
MSCI का वर्गीकरण क्यों अहम है
MSCI ऐसे सूचकांक बनाता है जिनका इस्तेमाल निवेश फंड निवेश के लिए सूची या प्रदर्शन मापने के मानक के तौर पर करते हैं। निष्क्रिय फंड किसी सूचकांक की संरचना का अनुसरण करता है, इसलिए किसी देश के शेयर हटने पर फंड को उन्हें बेचना पड़ सकता है। सक्रिय फंड प्रबंधक अपने निवेश खुद चुनते हैं, हालांकि उनमें से कई अपने प्रदर्शन की तुलना MSCI सूचकांकों से भी करते हैं।
स्वतंत्र श्रेणी में आने का मतलब होगा कि इंडोनेशिया MSCI के उभरते और सीमांत बाजार सूचकांक उत्पादों से बाहर हो जाएगा। MSCI ने कहा कि स्वामित्व में अस्पष्टता और कारोबार के व्यवहार को लेकर उसकी चिंताएं इतनी गंभीर हैं कि इंडोनेशिया को सीमांत बाजार श्रेणी में रखना भी पर्याप्त नहीं होगा।
वैश्विक सूचकांक प्रदाता MSCI ने 16 अक्टूबर के अपने बयान में आकलन की वजह बताई:
बाजार में गंभीर गड़बड़ियों को लेकर चिंताएं अब भी बनी हुई हैं।
UBS का अनुमान है कि पुनर्वर्गीकरण से निष्क्रिय निवेशक करीब 4 अरब डॉलर और सक्रिय निवेशक 15 अरब डॉलर की बिकवाली कर सकते हैं। संभावित 19 अरब डॉलर की यह कुल राशि 2026 में इंडोनेशियाई शेयरों में विदेशी निवेशकों की अब तक की 4.7 अरब डॉलर की शुद्ध बिकवाली से करीब चार गुना है।
इंडोनेशिया स्टॉक एक्सचेंज के मुख्य कार्यकारी जेफ्री हेंड्रिक ने कहा कि वे MSCI से उसकी घोषणा के आधार के बारे में स्पष्टीकरण मांगेंगे। वरिष्ठ आर्थिक मंत्री एयरलंगा हार्तार्तो ने भी सवाल उठाया कि उसी सप्ताह बैंकॉक में हुई बैठक में स्वतंत्र श्रेणी के प्रस्ताव पर चर्चा क्यों नहीं की गई। वर्गीकरण पर अंतिम फैसला अभी लंबित है।
बढ़ता सूचकांक असमान सुधार को कैसे छिपा सकता है
सत्रियो की चिंता IHSG की चाल से शुरू होती है। बड़े बाजार मूल्य वाली कंपनी प्रमुख सूचकांक को काफी प्रभावित कर सकती है। इसलिए कुछ बड़े शेयरों में तेजी सूचकांक को ऊपर ले जा सकती है, भले ही कई अन्य शेयरों का प्रदर्शन कमजोर हो।
वे ईरान, अमेरिका और इजराइल के बीच युद्धविराम समझौते के बाद IHSG में आई तेजी का हवाला देते हुए कहते हैं कि LQ45 और IDX30 सूचकांकों से तुलना करने पर पूरी तस्वीर बेहतर दिखती है। ये सूचकांक प्रमुख शेयरों के छोटे समूहों पर नजर रखते हैं। सत्रियो का कहना है कि कमाई के मुकाबले ऊंचे भाव पर कारोबार कर रही बड़ी कंपनियां प्रमुख सूचकांक को ऊपर ले जाने में अहम भूमिका निभा सकती हैं।
प्राइस-टू-अर्निंग्स अनुपात किसी कंपनी के शेयर भाव की तुलना प्रति शेयर मुनाफे से करता है। ऊंचे अनुपात का मतलब है कि निवेशक मौजूदा कमाई की एक निश्चित मात्रा के लिए अधिक कीमत चुका रहे हैं। सत्रियो चाहते हैं कि सूचकांक में तेजी लाने वाली कंपनियों और उनके शेयर भाव तय करने वाले कारोबार पर ध्यान दिया जाए।
पिनेकल इन्वेस्टमेंट इंडोनेशिया के स्वतंत्र आयुक्त जॉन रहमत चिंता को मापने का एक और तरीका बताते हैं। उनके आकलन के अनुसार, अप्रैल 2025 से जनवरी 2026 तक आई तेजी में बड़ा योगदान देने वाले 22 शेयरों में से केवल पांच या छह के कारोबारी बुनियादी आधार मजबूत थे। जून से सितंबर 2026 की तेजी में उन्होंने यह संख्या 21 में से आठ बताई।
जॉन का अनुमान है कि सितंबर के अंत में 6,071 पर रहे IHSG का स्तर करीब 4,700 होता, अगर उनके अनुसार सट्टेबाजी वाले 20 शेयरों का योगदान नहीं होता। यह गणना तेजी की संरचना के बारे में उनका आकलन है। कंपनियों और कारोबार को लेकर उनकी श्रेणियां निजी राय हैं, कानूनी वर्गीकरण नहीं।
बाजार में कारोबार के लिए उपलब्ध शेयरों का असली मालिक कौन है?
इंडोनेशिया ने करीब 1% स्तर तक स्वामित्व का खुलासा बढ़ाया है, केंद्रित स्वामित्व वाली कंपनियों का नक्शा तैयार किया है और न्यूनतम फ्री फ्लोट की शर्तें कड़ी करने की दिशा में कदम उठाए हैं। पहले के सुधार प्रयासों में शेयर बाजार और OJK में नेतृत्व परिवर्तन के साथ शेयरों को लेकर प्रभावशाली लोगों के खिलाफ कार्रवाई भी शामिल थी।
फ्री फ्लोट कंपनी के उन शेयरों का हिस्सा है जो नियंत्रणकारी मालिकों या अन्य प्रतिबंधित धारकों के पास रहने के बजाय सार्वजनिक कारोबार के लिए उपलब्ध होते हैं। इंडोनेशिया न्यूनतम आवश्यकता को बढ़ाकर 15% करने की योजना बना रहा है। व्यावहारिक चुनौती यह पहचानना है कि कौन से शेयर वास्तव में स्वतंत्र निवेशकों के लिए उपलब्ध हैं।
सत्रियो का तर्क है कि कई शेयरधारकों का रिकॉर्ड होने पर भी समन्वित नियंत्रण छिपा रह सकता है। अलग-अलग नामों से शेयर रखने वाले लोग सोशल मीडिया समूहों, सेमिनारों या दूसरे नेटवर्क के जरिए साथ मिलकर काम कर सकते हैं। जुड़े हुए पक्षों के बीच भारी कारोबार भी हो सकता है, जिससे गतिविधि का आभास पैदा होता है जबकि स्वामित्व उसी समूह के भीतर रहता है।
अंतिम लाभकारी स्वामित्व में पारदर्शिता इसी से जुड़ी समस्या का समाधान करने की कोशिश करती है। इसका उद्देश्य कंपनियों, खातों और अन्य कानूनी संरचनाओं के पीछे निवेशों का असल मालिकाना हक रखने या उन पर नियंत्रण करने वाले लोगों की पहचान करना है। मिराए एसेट सेक्यूरिटास के वरिष्ठ बाजार विश्लेषक नाफान अजी गुस्ता का कहना है कि अंतरराष्ट्रीय निवेशकों को सबूत चाहिए कि ये बदलाव असरदार हैं:
वैश्विक निवेशकों को सबूत चाहिए कि स्वामित्व संरचनाएं अधिक पारदर्शी हो रही हैं, फ्री फ्लोट वास्तव में कारोबार के लिए उपलब्ध शेयरों को दर्शाता है और साबित होने पर बाजार में हेरफेर के मामलों पर लगातार कार्रवाई होती है।
जॉन का भी कहना है कि सिर्फ स्वामित्व के संकेंद्रण से आगे बढ़कर कथित समन्वित कारोबार को केंद्रीय समस्या के रूप में देखना चाहिए। उनका अनुमान है कि सितंबर 2026 के अंत तक क्षेत्रीय सूचकांक में इंडोनेशिया का भार अपने शिखर के करीब 3% से घटकर लगभग 0.35% से 0.5% रह गया था।
2.1 ट्रिलियन रुपिया के जुर्माने किन मामलों में लगे
OJK ने दियान स्वास्तिका सेंतोसा, जिसके शेयर DSSA नाम से कारोबार करते हैं, पर 1.5 ट्रिलियन रुपिया; बारितो रिन्यूएबल्स एनर्जी, यानी BREN, पर 500 अरब रुपिया; और पेट्रिंदो जया क्रेआसी, यानी CUAN, पर 100 अरब रुपिया के जुर्मानों की घोषणा की। तीनों जुर्मानों की कुल रकम 2.1 ट्रिलियन रुपिया है।
DSSA की जांच में 2023 से 2026 तक के शेयर कारोबार को देखा गया। OJK ने संदिग्ध हेरफेर को सुनियोजित और व्यवस्थित बताया, जिसमें कई एक्सचेंज सदस्यों के जरिए काम करने वाले व्यक्तिगत और संस्थागत ग्राहक शामिल थे। नियामक के अनुसार, इस गतिविधि से शेयर का भाव काफी बढ़ा।
जांचकर्ताओं ने कारोबार के दस्तावेज मांगे, धन के प्रवाह का पता लगाया और 12 प्रतिभूति कंपनी निदेशकों, 15 व्यक्तियों तथा 11 विदेशी कानूनी संस्थाओं से जानकारी मांगी। OJK ने P2SK वित्तीय क्षेत्र सुधार ढांचे के अनुच्छेद 91 और 92 के संभावित उल्लंघनों की पहचान की और कहा कि उसने DSSA के लेन-देन से जुड़े अवैध लाभों का पता लगाया है।
BREN और CUAN के मामले उनके आरंभिक सार्वजनिक निर्गम, यानी IPO, से जुड़े हैं। इस प्रक्रिया में पहली बार शेयर सार्वजनिक निवेशकों को बेचे जाते हैं। OJK ने कहा कि आवंटन की योजना नियंत्रणकारी शेयरधारकों से जुड़े समूहों को लाभ पहुंचाने के लिए बनाई गई थी और उनकी पहचान छिपाई गई या अस्पष्ट रखी गई। उसने पूंजी बाजार कानून के अनुच्छेद 107 के संभावित उल्लंघनों की जांच की।
9 अक्टूबर 2023 को सूचीबद्ध होते समय BREN ने अपने 3% शेयर पेश किए थे। उसी साल 8 मार्च को सूचीबद्ध CUAN ने 15.03% शेयर पेश किए थे। OJK की जांच का केंद्र यह था कि आवंटन किसे मिला: उसके अनुसार, जुड़े हुए समूहों के बीच शेयरों के संकेंद्रण से बाजार में कारोबार के लिए उपलब्ध शेयर सीमित हो गए।
IPO की जांच में अंडरराइटर की भूमिका निभाने वाले चार एक्सचेंज सदस्यों के रिकॉर्ड, तीन कस्टोडियन बैंकों के दस्तावेज और संबंधित पक्षों से जुड़े धन के प्रवाह की जांच की गई। अंडरराइटर शेयरों की बिक्री का प्रबंध करते हैं, जबकि कस्टोडियन बैंक निवेशकों की प्रतिभूतियां अपने पास रखते हैं। OJK ने प्रतिभूति कंपनियों के पांच निदेशकों, तीन कस्टोडियन बैंकों और निश्चित आवंटन में शामिल सात पक्षों को तलब किया।
नियामकीय कार्रवाई का दायरा कितना बड़ा है?
अत्यधिक केंद्रित शेयरधारिता वाले 61 शेयरों की शुरुआती जांच में OJK ने 31 में संभावित आपराधिक उल्लंघनों की पहचान की। जांच तीन सबसे बड़े घोषित जुर्माने पाने वाली कंपनियों से आगे तक फैली है। आगे की जांच में लेन-देन के रिकॉर्ड और निवेशकों के बीच संबंधों पर ध्यान दिया जा रहा है।
OJK में पूंजी बाजार निगरानी के मुख्य कार्यकारी हसन फावजी ने कहा कि 16 अक्टूबर के जुर्माने पहले से जारी जांच का नतीजा थे। 18 अक्टूबर की बातचीत में उन्होंने कार्रवाई को लगातार चल रहे सुधारों का हिस्सा बताया, न कि बाजार की हालिया गिरावट पर महज प्रतिक्रिया।
OJK ने जनवरी से अक्टूबर तक की कार्रवाई का अलग ब्योरा भी दिया, जिसमें 835 पक्ष और 390 अरब रुपिया से अधिक के प्रतिबंध शामिल थे। इस ब्योरे का नई घोषित 2.1 ट्रिलियन रुपिया की राशि से क्या संबंध है, यह स्पष्ट नहीं किया गया।
राष्ट्रीय पुलिस प्रमुख सुयुडी आरियो सेटो ने कहा कि आपराधिक जांच एजेंसी, जिसे बारेस्क्रिम के नाम से जाना जाता है, सहायता करेगी और पूंजी बाजार के संभावित अपराधों के सबूत मिलने पर कार्रवाई करेगी। इसलिए प्रशासनिक जुर्मानों के साथ ऐसी जांचें भी चल रही हैं जिनमें आगे आपराधिक कार्रवाई की जरूरत पड़ सकती है।
परमादीना विश्वविद्यालय के रेक्टर और INDEF के वरिष्ठ अर्थशास्त्री दिदिक जे. रहबिनी का तर्क है कि भरोसा इस बात पर निर्भर करता है कि संस्थाएं रोजमर्रा में कैसे काम करती हैं। उन्होंने समेकित स्वामित्व आंकड़ों, अत्यधिक संकेंद्रण की पहचान और कथित समन्वित लेन-देन की जांच की मांग की। इसके लिए सत्यापन योग्य खुलासा मानक भी होने चाहिए।
किसी प्रभावशाली व्यक्ति का संदेश कब निवेश की सिफारिश बनता है?
सत्रियो का दूसरा प्रस्तावित सुधार शेयर संबंधी सिफारिश के अर्थ से जुड़ा है। वे चाहते हैं कि नियम स्पष्ट करें कि सिफारिश में सिर्फ खरीदने या बेचने के सीधे निर्देश शामिल होंगे या संक्षिप्त रूपों, प्रतीकों और चित्र पहेलियों के जरिए दिए गए परोक्ष संदेश भी।
प्रचार संदेश किसी शेयर का नाम सीधे लिए बिना उसकी पहचान बता सकता है। सत्रियो का तर्क है कि निगरानी में यह देखा जाना चाहिए कि संदेश क्या कहता है और निवेश के फैसलों को कैसे प्रभावित करता है। इसमें संदेश फैलाने वाले व्यक्ति और उससे जुड़े पक्षों की कारोबारी पोजिशन भी शामिल होनी चाहिए।
उन्हें हितों के संभावित टकराव की भी चिंता है, जब कोई व्यक्ति सकारात्मक संदेश फैलाते समय खुद, सीधे या किसी संबद्ध पक्ष के जरिए, शेयर बेचने की स्थिति में हो। वे संबद्धता की परिभाषा को व्यापक और स्पष्ट करना चाहते हैं, ताकि नियामक औपचारिक स्वामित्व संबंधों के साथ-साथ समन्वित व्यवहार के जरिए जाहिर होने वाले रिश्तों की भी पहचान कर सकें।
OJK ने 18 अक्टूबर की बैठक में विश्लेषकों और अर्थशास्त्रियों के साथ वित्तीय क्षेत्र के प्रभावशाली लोगों को भी बुलाया। अध्यक्ष फ्राइडेरिका विड्यासारी देवी ने कहा कि नियामक खुलकर सुझाव चाहता है, जिसमें ऐसी जानकारी भी शामिल है जो उसके पास अभी न हो। एक्सचेंज के विकास निदेशक इडिंग पार्डी ने स्वामित्व खुलासे, निवेशक वर्गीकरण और स्वामित्व के संकेंद्रण को प्राथमिकता बताया।
इस बैठक में संवाद और बाजार निगरानी पर एक साथ चर्चा हुई। सत्रियो के प्रस्तावों के मुताबिक नियामकों को सार्वजनिक संदेशों को उनके पीछे मौजूद लोगों, कारोबारी पोजिशन और लेन-देन से जोड़कर देखना होगा।
अप्रैल से पहले निवेशक क्या देखना चाहते हैं
नाफान का कहना है कि सुधारों से ऐसे नतीजे मिलने चाहिए जिन्हें अंतरराष्ट्रीय निवेशक सत्यापित कर सकें। उनकी प्राथमिकताएं हैं अधिक पारदर्शी स्वामित्व संरचनाएं, वास्तविक फ्री फ्लोट और साबित हेरफेर के मामलों पर लगातार कार्रवाई। किवूम सेक्यूरिटास इंडोनेशिया ने भी अस्पष्ट स्वामित्व, कथित समन्वित कारोबार और सीमित दिखाई देने वाली नियामकीय कार्रवाई को निवेशकों की लगातार बनी चिंताओं में शामिल किया है।
इंडोनेशिया विश्वविद्यालय के अर्थशास्त्री किकी वेरिको का कहना है कि MSCI की सिफारिशें लागू करने के लिए अधिकारियों के पास 30 अप्रैल 2027 तक का समय है। उन्होंने स्वामित्व में पारदर्शिता, बाजार तक बेहतर पहुंच और निष्पक्ष नियामकीय कार्रवाई की मांग की है। उन्होंने बायन रिसोर्सेज के शेयरों के अधिग्रहण को लेकर भी चिंता जताई। इसमें एक ऐसे कारोबारी का नाम आया है जिसे अधिकारियों के करीब बताया गया है। वेरिको का तर्क है कि सरकार को निष्पक्ष निर्णायक की भूमिका निभानी चाहिए।
इसकी जिम्मेदारी OJK, इंडोनेशिया स्टॉक एक्सचेंज, इंडोनेशिया सेंट्रल सिक्योरिटीज डिपॉजिटरी, जिसे KSEI के नाम से जाना जाता है, और सरकार के बीच बंटी है। इनके काम एक-दूसरे से जुड़े हैं: स्वामित्व रिकॉर्ड में परस्पर जुड़े शेयरों की पहचान होनी चाहिए, कारोबार की निगरानी में संदिग्ध गतिविधियों के पैटर्न का पता लगाया जाना चाहिए और नियामकीय कार्रवाई के ऐसे नतीजे सामने आने चाहिए जिन्हें निवेशक परख सकें।
दिदिक ने चेतावनी दी कि भरोसे की कमी बनी रही तो कंपनियों के लिए वित्त जुटाने की लागत बढ़ सकती है और संस्थागत निवेशक अपनी हिस्सेदारी घटा सकते हैं। इससे कंपनियों के लिए शेयर बाजार के जरिए पैसा जुटाना महंगा हो जाएगा। आम निवेशकों की फौरी चिंता यह है कि क्या शेयरों के घोषित भाव स्वतंत्र पक्षों के बीच वास्तविक खरीद-बिक्री से बन रहे हैं।
इसलिए इंडोनेशिया के सामने अगली परीक्षा ठोस है। परामर्श अवधि खत्म होने तक निवेशक स्वामित्व के अधिक स्पष्ट रिकॉर्ड, कारोबार के लिए उपलब्ध शेयरों के भरोसेमंद प्रमाण और समन्वित गतिविधियों से जुड़े मामलों में प्रगति देखना चाहेंगे। MSCI ने अपने प्रस्तावित पुनर्वर्गीकरण को इस बात से जोड़ा है कि बाजार के संचालन और नियमन में स्पष्ट सुधार होता है या नहीं।
मुख्य बातें
- 16 अक्टूबर 2026 को IHSG 11.57% गिरा और बाजार मूल्य में करीब 60 अरब डॉलर घट गए।
- MSCI ने इंडोनेशिया का दर्जा उभरते बाजार से बदलकर स्वतंत्र श्रेणी में रखने का प्रस्ताव दिया। परामर्श प्रक्रिया अप्रैल 2027 तक जारी रहेगी।
- OJK ने DSSA, BREN और CUAN से जुड़े 2.1 ट्रिलियन रुपिया के जुर्मानों की घोषणा की।
- OJK ने अत्यधिक केंद्रित स्वामित्व वाले 61 शेयरों में से 31 में संभावित आपराधिक उल्लंघनों के संकेत पाए।
- इंडोनेशिया न्यूनतम फ्री फ्लोट की शर्त 15% करने की योजना बना रहा है, जबकि निवेशक स्वतंत्र स्वामित्व के अधिक स्पष्ट प्रमाण मांग रहे हैं।
- सत्रियो उतोमो समन्वित कारोबार और कूटबद्ध प्रचार संदेशों से निपटने के लिए संबद्धता और शेयर सिफारिशों की अधिक स्पष्ट परिभाषा चाहते हैं।
- UBS का अनुमान है कि पुनर्वर्गीकरण होने पर 19 अरब डॉलर का निवेश बाहर जा सकता है।