कम जमा राशि पर विचार, जबकि आवास की लागत पर दबाव बरकरार
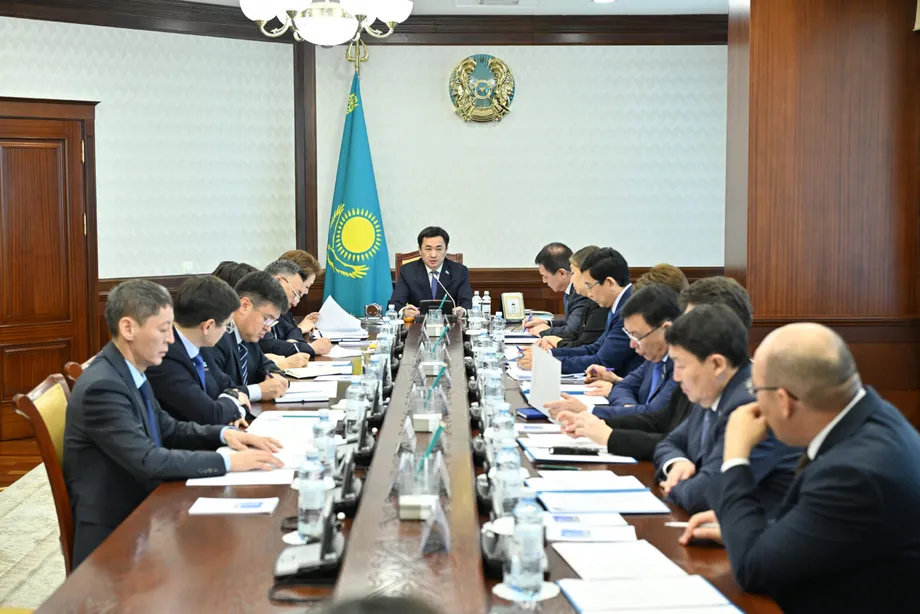
कजाखस्तान आवास कार्यक्रमों के तहत जरूरी शुरुआती भुगतान कम करने पर विचार कर रहा है। सरकार 2026 के अंत तक 20.4 million वर्ग मीटर आवास पूरा करने की दिशा में काम कर रही है। प्रधानमंत्री ओलझास बेकतेनोव ने वित्तीय बाजार के विनियमन और विकास एजेंसी तथा उद्योग एवं निर्माण मंत्रालय को प्रस्ताव तैयार करने का निर्देश दिया है। इस निर्देश को 13 और 14 अक्टूबर को सार्वजनिक किया गया।
विषय-सूची
- कम जमा राशि पर विचार, जबकि आवास की लागत पर दबाव बरकरार
- खरीदारों को फिलहाल कितना भुगतान करना होता है
- सरकार को सिर्फ इमारतें नहीं, रहने लायक घर चाहिए
- निर्माण बढ़ने के बावजूद आवास की मांग कमजोर क्यों रह सकती है
- कर में बदलाव से जमा राशि जुटाना कठिन हो सकता है
- निर्माण कंपनियों के लिए सुरक्षा और निर्माण पूंजी तक पहुंच
- पेंशन बचत भी जमा राशि के समीकरण का हिस्सा
- प्रस्तावित गुणवत्ता मानक बड़े शहरों से आगे तक लागू होगा
- आवास बहस को दिशा देने वाली तारीखें
- मुख्य बातें
13 अक्टूबर, 2026 को 17:57 बजे प्रकाशित एक रिपोर्ट के मुताबिक, वित्तीय बाजार के विनियमन और विकास एजेंसी को उद्योग मंत्रालय के साथ मिलकर “डाउन पेमेंट की राशि कम करने के तंत्र लागू करने के लिए अतिरिक्त प्रस्ताव विकसित करने” का निर्देश दिया गया है। यह शब्दावली रिपोर्ट से अनूदित है; उपलब्ध स्रोतों में आधिकारिक निर्देश या प्रस्ताव जमा करने की समय-सीमा शामिल नहीं है।
संभावित बदलाव एक खास बाधा को दूर करने के लिए है: सब्सिडी वाला गृह ऋण लेने पर भी खरीदार को चाबियां मिलने से पहले कई million टेंगे जुटाने पड़ सकते हैं। 20 million टेंगे के अपार्टमेंट पर 10% जमा राशि का मतलब है 2 million टेंगे जुटाना। 20% की शर्त होने पर यह राशि दोगुनी होकर 4 million टेंगे हो जाती है।
डेवलपर और निर्माण तथा नवीनीकरण विशेषज्ञ दिल्यारा सेइत्नुरोवा का कहना है कि आवास की मांग खत्म नहीं हुई है, बल्कि वित्तपोषण की मुश्किलों के चलते सीमित हुई है। वह जमा राशि घटाने का समर्थन करती हैं, लेकिन आगाह करती हैं कि खरीदारों को किफायती ऋण भी चाहिए और डेवलपरों के पास परियोजनाएं पूरी करने के लिए पर्याप्त वित्तपोषण होना चाहिए।
उनका आकलन तीन तरह के दबावों को जोड़ता है: मूल्यवर्धित कर की ऊंची दर, निर्माण के दौरान घर खरीदारों से जुटाई गई रकम पर कड़े नियम और पेंशन बचत तक पहुंच पर पाबंदियां। इनमें से हर दबाव उसी लेन-देन के अलग-अलग हिस्से को प्रभावित करता है—अपार्टमेंट की कीमत से लेकर उस रकम तक, जिसे कोई परिवार खरीद के लिए लगा सकता है।
सरकार ने प्रस्ताव मांगे हैं, जमा राशि की नई शर्त घोषित नहीं की है। जमा राशि का कोई नया प्रतिशत, लागू होने की तारीख या प्रस्ताव जमा करने की समय-सीमा घोषित नहीं हुई है। संभावित खरीदारों के लिए फिलहाल मौजूदा कार्यक्रमों की शर्तें ही तय करती हैं कि उन्हें कितनी बचत करनी होगी।
खरीदारों को फिलहाल कितना भुगतान करना होता है
ओतबासी बैंक के आधिकारिक नौरिज़ कार्यक्रम के नियम के अनुसार, ऋण राशि का कम से कम 20% डाउन पेमेंट देना जरूरी है। तैयार फिनिशिंग वाले नए घर की खरीद पर यह ऋण राशि का 10% है। 5-10-20 कार्यक्रम में भी न्यूनतम जमा राशि 10% है।
डाउन पेमेंट वह रकम है जो खरीदार घर की कीमत का एक हिस्सा बनाकर शुरुआत में चुकाता है। गृह ऋण बाकी वित्तपोषित हिस्से को कवर करता है, जिसे उधारकर्ता ब्याज सहित समय के साथ चुकाता है। जमा राशि घटाने से शुरुआत में जरूरी बचत कम होती है, लेकिन कीमत और ऋण की अन्य शर्तें समान रहने पर उधार ली जाने वाली रकम बढ़ जाती है।
20 million टेंगे के घर पर 20% जमा राशि की जगह 10% देने से शुरुआती भुगतान 4 million से घटकर 2 million टेंगे हो जाएगा। वित्तपोषित हिस्सा 16 million से बढ़कर 18 million टेंगे हो जाएगा। यह मौजूदा प्रतिशतों पर आधारित उदाहरण है, सरकार का घोषित प्रस्ताव नहीं।
घर की कीमत पर आधारित ये उदाहरण नौरिज़ कार्यक्रम की जरूरी जमा राशि की गणना नहीं हैं: इसके आधिकारिक नियम न्यूनतम राशि को ऋण के प्रतिशत के रूप में बताते हैं।
इस बदलाव से कितनी मदद मिलेगी, यह परिवार की आय पर भी निर्भर करता है। कोई परिवार कम जमा राशि जुटा सकता है, लेकिन मासिक किस्तें चुकाने में फिर भी परेशानी हो सकती है। इसलिए कम जमा राशि और किफायती किस्तें खरीद प्रक्रिया के अलग-अलग पहलुओं को संबोधित करती हैं: एक परिवार को कार्यक्रम में प्रवेश दिलाने में मदद करती है, जबकि दूसरी तय करती है कि वह भुगतान जारी रख पाएगा या नहीं।
सरकार को सिर्फ इमारतें नहीं, रहने लायक घर चाहिए
बेकतेनोव ने निर्धारित 20.4 million वर्ग मीटर आवास का निर्माण पूरा करने को प्राथमिकता दी है। उनके निर्देश इस बात पर भी जोर देते हैं कि घर निवासियों को किस हालत में सौंपे जाएं।
प्रधानमंत्री ओलझास बेकतेनोव ने कहा कि घर रहने के लिए तैयार हों और उनमें जरूरी बुनियादी ढांचा तथा सुविधाएं मौजूद हों:
“साथ ही, आवास पूरी तरह तैयार होना चाहिए और उसमें जरूरी बुनियादी ढांचा तथा सुविधाएं होनी चाहिए,” बेकतेनोव ने कहा।
क्षेत्रीय अकीमतों यानी स्थानीय कार्यकारी अधिकारियों को पहले से जमीन के भूखंड तैयार करने और बुनियादी ढांचे का काम तेज करने को कहा गया है। बताई गई जरूरतों में पानी, हीटिंग, बिजली, सड़क संपर्क और भूदृश्य-निर्माण शामिल हैं। इन सेवाओं से तय होता है कि परिवार तैयार इमारत में वास्तव में रहना शुरू कर सकता है या नहीं।
गृह ऋण नीति से इसका सीधा व्यावहारिक संबंध है। खरीदार को खरीद की ऐसी व्यवस्था चाहिए जिसे वह वहन कर सके, और रहने लायक घर भी। परियोजनाएं पूरी करने के लिए डेवलपरों को भी समय पर उपयोगिता सेवाओं के कनेक्शन और तैयार जमीन की जरूरत होती है। सरकारी निर्देशों में वित्तपोषण और निर्माण की तैयारी, दोनों को एक ही कार्यसूची में रखा गया है।
निर्माण बढ़ने के बावजूद आवास की मांग कमजोर क्यों रह सकती है
सरकारी बैठक की खबरों में बताई गई नौ महीने की अवधि में कजाखस्तान की अर्थव्यवस्था 4.2% बढ़ी, जबकि निर्माण क्षेत्र में 11.5% की वृद्धि हुई। इन दोनों आंकड़ों के आधार पर निर्माण क्षेत्र की वृद्धि अर्थव्यवस्था की वृद्धि से लगभग 2.7 गुना तेज रही।
सेइत्नुरोवा का कहना है कि बड़ी सरकारी बुनियादी ढांचा परियोजनाएं निर्माण गतिविधियों को सहारा देती हैं, जबकि निजी आवास डेवलपर और परिवार वित्तपोषण की समस्याओं का सामना करते हैं। उन्होंने आवास निर्माण लक्ष्य के साथ 2029 तक चलने वाली $90 billion की बुनियादी ढांचा योजना का भी जिक्र किया।
निर्माण के आंकड़ों में घरों की खरीद से कहीं ज्यादा तरह के काम शामिल होते हैं। बुनियादी ढांचे पर खर्च से निर्माण कंपनियों को काम मिलता रह सकता है, जबकि परिवार जमा राशि जुटाने या गृह ऋण के लिए पात्र होने में असमर्थ रह सकते हैं। निजी आवास बाजार घरेलू क्रय शक्ति और निर्माण कंपनियों को उपलब्ध वित्तपोषण पर ज्यादा सीधे निर्भर करता है।
सेइत्नुरोवा के उद्योग संबंधी अनुमान निजी बाजार की कहीं अधिक तंग स्थिति दिखाते हैं। उनका कहना है कि कानूनी आवास आपूर्ति लगभग आधी रह गई है, पहली तिमाही में करीब 12% कंपनियों ने फिर से काम शुरू किया और बाजार के 70% तक लेन-देन नकद में होते हैं। वह इन्हें आधिकारिक आंकड़ों के बजाय उद्योग के अनुमान बताती हैं।
उनका आकलन है कि गृह ऋण तक सीमित पहुंच खरीद पर रोक लगा रही है, जबकि आवास की आपूर्ति घट रही है। नकद लेन-देन का अनुमान प्रस्तावित नीति के लिहाज से खास तौर पर प्रासंगिक है: जमा राशि घटाने से उन खरीदारों को मदद मिलेगी जिन्हें खरीद पूरी करने के लिए ऋण चाहिए, न कि उन लोगों को जो पूरी कीमत खुद चुका सकते हैं।
कर में बदलाव से जमा राशि जुटाना कठिन हो सकता है
सेइत्नुरोवा 2026 में मूल्यवर्धित कर बढ़ाकर 16% किए जाने को भी दबाव का एक कारण बताती हैं। उनका कहना है कि पहले आवास की बिक्री इस कर से मुक्त थी। मूल्यवर्धित कर, जिसे आम तौर पर वैट कहा जाता है, कर योग्य बिक्री पर लगाया जाता है।
उनका कहना है कि कर का बोझ बढ़ने के कारण डेवलपर कीमतों में 14% से 20% तक वृद्धि की उम्मीद कर रहे हैं और इसका मुख्य असर 2027 और 2028 में दिख सकता है। ये प्रतिशत सेइत्नुरोवा द्वारा बताई गई अपेक्षाएं हैं, अपार्टमेंट की कीमतों में घोषित वृद्धि नहीं।
जमा राशि का आकार जरूरी प्रतिशत और घर की कीमत, दोनों पर निर्भर करता है। 20 million टेंगे वाले उदाहरण पर उनकी अनुमानित कीमत-वृद्धि लागू करने से कीमत 22.8 million से 24 million टेंगे हो जाती है। 10% जमा राशि की शर्त पर खरीदार को 2.28 million से 2.4 million टेंगे देने होंगे, जबकि वृद्धि से पहले यह रकम 2 million टेंगे थी।
20% की शर्त पर इसी उदाहरण में जमा राशि 4 million टेंगे से बढ़कर 4.56 million से 4.8 million टेंगे के बीच हो जाएगी। जरूरी प्रतिशत घटने से बोझ कम हो सकता है, जबकि बढ़ती कीमतें इसके उलट असर डालेंगी। खरीदारों को आखिरकार कितना लाभ होगा, यह इन दोनों बातों पर निर्भर करेगा।
निर्माण कंपनियों के लिए सुरक्षा और निर्माण पूंजी तक पहुंच
सेइत्नुरोवा नए निर्माण संहिता और साझा हिस्सेदारी समझौतों के जरिए नागरिकों से जुटाई गई रकम के प्रावधानों की ओर भी ध्यान दिलाती हैं। इन व्यवस्थाओं में खरीदार निर्माणाधीन घर के लिए भुगतान कर सकता है, इसलिए निर्माण की प्रगति और काम पूरा होना उसके लिए खास तौर पर महत्वपूर्ण है।
उनके मुताबिक, संहिता के तहत डेवलपर नागरिकों से ऐसे समझौतों के जरिए तभी रकम जुटा सकते हैं, जब राज्य की गारंटी मौजूद हो। उनका आकलन है कि जरूरी गारंटी हासिल करना छोटी और मध्यम आकार की कंपनियों के लिए मुश्किलें पैदा करता है और इससे किफायती आवास की आपूर्ति घट सकती है।
गारंटी का उद्देश्य उन खरीदारों की सुरक्षा करना है जो निर्माण पूरा होने से पहले पैसा देते हैं। सेइत्नुरोवा की चिंता यह है कि कड़ी होती शर्तें निर्माण कंपनियों के लिए उपलब्ध वित्तपोषण के साथ कैसे तालमेल बिठाएंगी। उनका कहना है कि अगर कंपनियां खरीदारों के पैसे तक पहुंच खो दें और निर्माण के लिए वित्तपोषण का कोई दूसरा स्रोत न मिले, तो परियोजनाएं ठप हो सकती हैं।
उनका तर्क है कि नियमन का तालमेल खरीद को समर्थन देने वाले उपायों के साथ होना चाहिए। उनकी चेतावनी आवास के लेन-देन के दोनों पक्षों से जुड़ी है: परिवारों को घर खरीदने का व्यावहारिक रास्ता चाहिए और डेवलपरों को बेचे गए घर पूरे करने के लिए धन। उनका कहना है कि परियोजनाएं ठप होने से और अधिक खरीदारों को उस घर से वंचित होना पड़ सकता है जिसके लिए उन्होंने भुगतान किया है।
पेंशन बचत भी जमा राशि के समीकरण का हिस्सा
सेइत्नुरोवा के मुताबिक, कजाखस्तान के एकीकृत संचयी पेंशन कोष से निकाली गई रकम आवास के लिए जमा राशि का एक बड़ा स्रोत रही है। उनका कहना है कि 2025 में निकासी की मात्रा 83% बढ़ी, जिससे पता चलता है कि घर खरीदने के लिए इन बचतों तक पहुंच कितनी अहम हो गई थी।
पेंशन निकासी के नियमों में न्यूनतम पर्याप्तता सीमा तय होती है, जिससे निर्धारित होता है कि व्यक्ति को अपने पेंशन खाते में कम से कम कितनी बचत रखनी होगी। यह सीमा बढ़ाने से आवास के लिए निकाली जा सकने वाली रकम कम हो सकती है, भले ही खाते में कुल बचत न बदली हो।
सेइत्नुरोवा ने सीमा बढ़ाए जाने के बाद 5 जून से 10 जून के बीच कोष द्वारा मंजूर किए गए आवास सुधार के 52 आवेदनों का हवाला दिया। वह इस आंकड़े को पेंशन बचत तक सीमित पहुंच का संकेत बताती हैं। यह उदाहरण उस छोटी अवधि में मंजूर हुए आवेदनों की संख्या बताता है; निकासी का व्यापक आंकड़ा एक साल में मात्रा में हुए बदलाव को दर्शाता है।
पेंशन की रकम से जमा राशि देने की योजना बना रहे परिवार को निकासी के कड़े नियमों के कारण बाकी रकम किसी और स्रोत से जुटानी पड़ सकती है। गृह ऋण की कम जमा राशि से इस समस्या को कुछ हद तक कम किया जा सकता है, हालांकि उधारकर्ता को कार्यक्रम की पात्रता और भुगतान संबंधी शर्तें फिर भी पूरी करनी होंगी।
यह भी बताया गया कि परिवारों के सूक्ष्म ऋण 1.4 trillion टेंगे तक पहुंच गए। सूक्ष्म ऋण आम तौर पर गृह ऋण से छोटी रकम के होते हैं। यह आंकड़ा आवास संबंधी निर्देश के साथ चर्चा में शामिल घरेलू उधारी की तस्वीर को और व्यापक बनाता है। सरकार के सामने चुनौती है कि परिवारों की चुकाने की क्षमता का ध्यान रखते हुए आवास वित्त तक पहुंच बेहतर की जाए।
प्रस्तावित गुणवत्ता मानक बड़े शहरों से आगे तक लागू होगा
सांसद मकसुत नसीबुलोव ने कुरुलताई के पूर्ण सत्र में आवास की एक समान न्यूनतम गुणवत्ता तय करने की मांग की है। उनका प्रस्ताव सरकारी धन और अन्य वित्तपोषण से बने घरों पर लागू होगा। इससे चर्चा खरीद की लागत से आगे बढ़कर निवासियों को मिलने वाली आसपास की सुविधाओं तक पहुंचती है।
नसीबुलोव चाहते हैं कि आवास योजनाओं में प्रकाश व्यवस्था, पैदल रास्ते, भूदृश्य-निर्माण, खेल के मैदान, खेल क्षेत्र और मनोरंजन के लिए जगह शामिल हों। उन्होंने बुजुर्गों और दिव्यांग लोगों के लिए उपयुक्त स्थानों की जरूरत पर भी जोर दिया और कहा कि खासकर जिला केंद्रों तथा गांवों में इन जरूरतों की अनदेखी हो रही है।
सांसद ने पहले से बने सार्वजनिक आवास की जांच का प्रस्ताव दिया। इसके तहत डिजाइन और लागत संबंधी दस्तावेजों में तय शर्तों की तुलना वास्तव में किए गए काम से की जाएगी। इससे ध्यान इस बात पर जाएगा कि वादा की गई सुविधाएं दी गईं या नहीं, न कि सिर्फ इस पर कि इमारत सौंप दी गई।
नसीबुलोव ने कहा कि हर बस्ती की जरूरतों को ध्यान में रखते हुए यह मानक अस्ताना और क्षेत्रीय राजधानियों से आगे भी लागू होना चाहिए। उनका प्रस्ताव बेकतेनोव के इस निर्देश से जुड़ता है कि नए घरों में बुनियादी ढांचा और सुविधाएं मौजूद हों: रोजमर्रा के जीवन के लिए उपयुक्त घर पाने का एकमात्र पहलू गृह ऋण तक पहुंच नहीं है।
आवास बहस को दिशा देने वाली तारीखें
जमा राशि का प्रस्ताव कई वर्षों में फैले बदलावों और लक्ष्यों के साथ आया है। घटनाक्रम से यह समझने में मदद मिलती है कि सेइत्नुरोवा अधिकारियों से खरीदारों और निर्माण कंपनियों के वित्तपोषण पर एक साथ विचार करने की अपील क्यों कर रही हैं।
- 2025: सेइत्नुरोवा के मुताबिक, पेंशन निकासी की मात्रा 83% बढ़ी और पेंशन बचत आवास जमा राशि का एक बड़ा स्रोत बनी।
- 2026: वैट की दर बढ़कर 16% हुई। सेइत्नुरोवा इस कर बदलाव को भविष्य में कीमतों पर दबाव का एक कारण बताती हैं।
- 13 और 14 अक्टूबर, 2026: आवास जमा राशि घटाने के प्रस्ताव तैयार करने के बेकतेनोव के निर्देश को सार्वजनिक किया गया।
- 2026 का अंत: सरकार का लक्ष्य बुनियादी सुविधाओं और सेवाओं के साथ 20.4 million वर्ग मीटर आवास पूरा करना है।
- 2027 और 2028: सेइत्नुरोवा को उम्मीद है कि कर का बढ़ा हुआ बोझ आवास की कीमतों पर मुख्य रूप से इन्हीं वर्षों में असर डालेगा।
- 2029 तक: सेइत्नुरोवा द्वारा बताई गई $90 billion की बुनियादी ढांचा योजना इस अवधि तक चलेगी।
खरीदारों के लिए सबसे तात्कालिक सवाल यह है कि प्रस्तावित बदलाव से शुरुआती भुगतान अधिक किफायती होगा या नहीं। निर्माण कंपनियों के लिए वित्तपोषण और तैयार बुनियादी ढांचे तक पहुंच तय करेगी कि कितना आवास बाजार तक पहुंचेगा। सेइत्नुरोवा का मुख्य तर्क है कि मांग को समर्थन देने के साथ निर्माण जारी रखने वाले उपाय भी होने चाहिए।
मुख्य बातें
- बेकतेनोव ने आवास कार्यक्रमों की जमा राशि घटाने के प्रस्ताव मांगे हैं; कोई नया प्रतिशत या लागू होने की तारीख घोषित नहीं हुई है।
- नौरिज़ कार्यक्रम में न्यूनतम डाउन पेमेंट ऋण राशि का 20% है; तैयार फिनिशिंग वाले नए घर की खरीद पर यह 10% है।
- सरकार का लक्ष्य 2026 के अंत तक बुनियादी ढांचे और सुविधाओं सहित 20.4 million वर्ग मीटर आवास पूरा करना है।
- सेइत्नुरोवा ने चेतावनी दी है कि कर लागत, डेवलपरों के वित्तपोषण पर पाबंदियां और पेंशन बचत तक घटती पहुंच कीमतों तथा आपूर्ति पर दबाव डाल सकती हैं।
- कानूनी आवास आपूर्ति में गिरावट और नकद खरीद के व्यापक चलन के उनके अनुमान उद्योग के आकलन हैं, आधिकारिक आंकड़े नहीं।
- नसीबुलोव शहरों, जिला केंद्रों और गांवों के लिए आवास की न्यूनतम गुणवत्ता संबंधी शर्तों का प्रस्ताव रखते हैं।