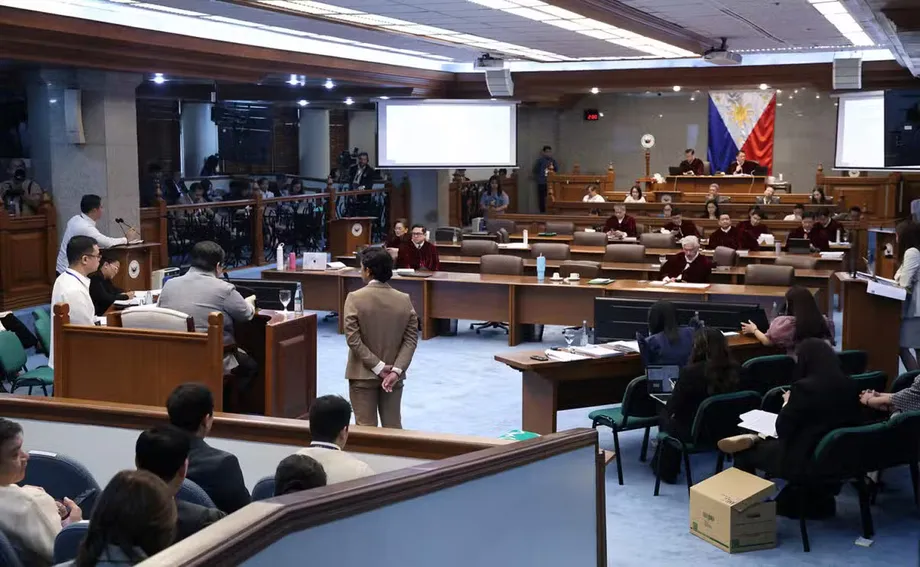
4.4 अरब पेसो की वित्तीय लेनदेन कड़ी महाभियोग मामले में शामिल
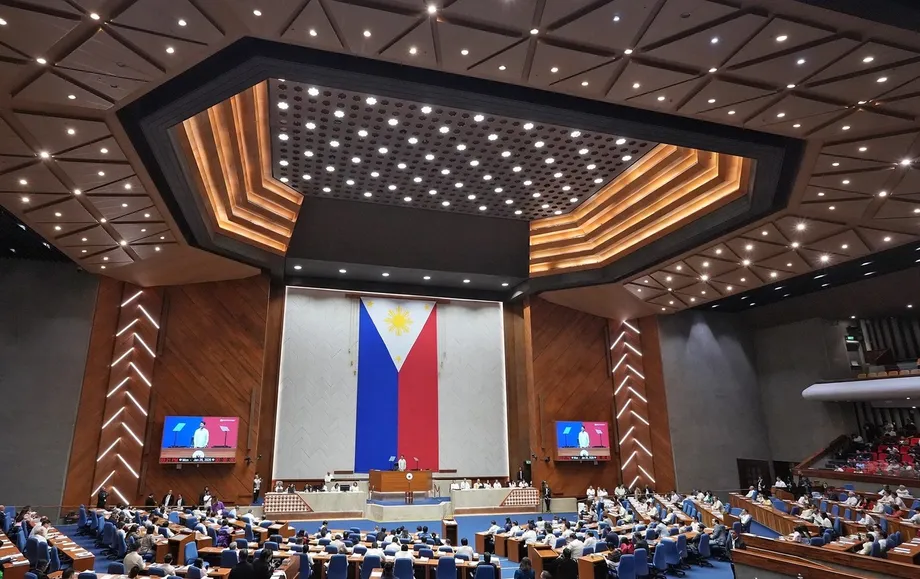
सीनेट महाभियोग अदालत ने उपराष्ट्रपति सारा दुतेर्ते और उनके पति, वकील मानसेस कार्पियो से जुड़े बताए गए 4.4 अरब पेसो के लेनदेन पर गवाही की अनुमति दी। इसके साथ वित्तीय जांच का दायरा बढ़ा, जिसमें संशोधित बैंक रिपोर्ट, बीमा खरीद, कंपनियों को भेजी गई रकम और कर रिकॉर्ड शामिल हैं।
विषय-सूची
- 4.4 अरब पेसो की वित्तीय लेनदेन कड़ी महाभियोग मामले में शामिल
- अदालत ने गोपनीय रिकॉर्ड की अनुमति क्यों दी
- कम कुल आंकड़े के पीछे बैंक का सुधार
- रिपोर्टिंग योग्य और संदिग्ध रिपोर्ट वास्तव में क्या बताती हैं
- पुराने खाते और बैंकर्स चेक का विवाद
- नकद निकासी और संपत्ति घोषणा का सवाल
- कैल88 की रकम और चीन की जांच
- कर संबंधी गवाही में आय और स्वामित्व के साक्ष्य
- खातों के शेष और कार्पियो का जवाब
- समयरेखा और लंबित फैसले
- मुख्य बातें
5 अक्टूबर, 2026 को सुनवाई के 33वें दिन, एंटी-मनी लॉन्ड्रिंग काउंसिल सचिवालय के कार्यकारी निदेशक रोनेल बुएनावेंतुरा ने 2007 से 2025 तक के रिकॉर्ड का विवरण दिया। प्रस्तुति में दोहराए गए रिकॉर्ड हटाने के बाद 666 रिपोर्टिंग योग्य लेनदेन रिपोर्ट और 55 संदिग्ध लेनदेन रिपोर्ट का उल्लेख था।
4.4 अरब पेसो का आंकड़ा रिपोर्ट किए गए लेनदेन का कुल योग है। इससे यह साबित नहीं होता कि दंपति के पास 4.4 अरब पेसो की संपत्ति थी, उन्हें इतनी आय हुई या उनके पास एक ही समय में इतनी रकम थी। इसे अदालत में चर्चा किए गए अलग-अलग लेनदेन के ऊपर जोड़ने वाली अतिरिक्त रकम भी नहीं माना जा सकता। खातों के बीच स्थानांतरण और एक ही धनराशि का बार-बार इधर-उधर जाना, संपत्ति में उतनी ही वृद्धि किए बिना, लेनदेन के कुल योग को बढ़ा सकता है।
ये साक्ष्य महाभियोग मामले के अनुच्छेद II का हिस्सा हैं। इसमें आरोप है कि संपत्ति वैध आय के अनुपात से अधिक थी और संपत्ति, देनदारियों तथा कुल संपत्ति का अधूरा खुलासा किया गया, जिसमें 2022, 2023 और 2024 के लिए दुतेर्ते की घोषणाएं भी शामिल हैं। दुतेर्ते ने आरोपों को खारिज किया है और उन्हें राजनीति से प्रेरित बताया है।
बाद की सुनवाइयों में बैंक प्रतिनिधियों और ब्यूरो ऑफ इंटरनल रेवेन्यू के एक अधिकारी ने अदालत के सामने गवाही दी। उनकी गवाही में खातों के शेष, आय के आंकड़े और कंपनी के शेयरों के विवादित हस्तांतरण का विवरण सामने आया। साथ ही यह भी स्पष्ट हुआ कि अकेले एएमएलसी रिकॉर्ड से क्या साबित किया जा सकता है, इसकी सीमाएं हैं।
इसलिए मुख्य सवाल किसी बड़े लेनदेन योग की सरकारी वेतन से तुलना करने से अधिक विशिष्ट है: धन का मालिक कौन था या उस पर किसका नियंत्रण था, वह कहां से आया, संबंधित घोषणा तिथियों पर कौन-सी संपत्तियां मौजूद थीं और क्या उनका सही खुलासा किया गया था।
अदालत ने गोपनीय रिकॉर्ड की अनुमति क्यों दी
बचाव पक्ष के वकील मार्क विनलुआन ने एंटी-मनी लॉन्ड्रिंग अधिनियम की धारा 8-A के तहत बुएनावेंतुरा की गवाही को बाहर रखने की मांग की। उनका तर्क था कि गोपनीयता संबंधी प्रावधानों में महाभियोग की कार्यवाही के लिए कोई अपवाद नहीं है।
पीठासीन अधिकारी फ्रांसिस "चिज़" एस्कुदेरो ने इस दलील को खारिज किया कि ये रिपोर्ट अदालत के समन अधिकारों के दायरे से पूरी तरह बाहर थीं। उन्होंने अनधिकृत खुलासे से सुरक्षा और वैध अदालती आदेश का पालन करने के बीच अंतर बताया।
एस्कुदेरो ने गोपनीयता प्रावधान की अदालत की व्याख्या समझाते हुए कहा:
इसलिए यह प्रावधान खुलासे के तरीके और शर्तों को नियंत्रित करता है। यह हर परिस्थिति में पूर्ण मौन रहने का आदेश नहीं देता।
उन्होंने गवाही को संबंधित और समन के जरिए मंगाए गए रिकॉर्ड तक सीमित रखा तथा कहा कि जरूरत पड़ने पर इसके कुछ हिस्से बंद सत्र में सुने जा सकते हैं। बचाव पक्ष को किसी खास साक्ष्य पर आपत्ति जताने का अधिकार बरकरार रहा। एस्कुदेरो ने यह दलील भी खारिज की कि अदालत के आदेश का पालन करने पर बुएनावेंतुरा को अनिवार्य रूप से आपराधिक दायित्व का सामना करना पड़ेगा।
विवाद विदेशी मुद्रा खातों तक भी पहुंचा। सीनेटर इमी मार्कोस ने कहा कि पहले की महाभियोग कार्यवाहियों में ऐसे खाते शामिल नहीं किए गए थे। इसके बजाय, एस्कुदेरो ने एएमएलसी की उन रिपोर्टों पर गवाही की अनुमति देने के समर्थन में Republic v. Sandiganbayan और 2012 की कोरोना महाभियोग कार्यवाही का हवाला दिया, जिनमें विदेशी मुद्रा लेनदेन थे।
उनके फैसले में एएमएलसी के पास पहले से मौजूद वैध रिपोर्टों और किसी बैंक को ग्राहक की विदेशी मुद्रा जमा का खुलासा करने के लिए बाध्य करने वाले नए आदेश के बीच अंतर किया गया। फिर भी, सीनेटर पिया कायेतानो और इमी मार्कोस ने सवाल उठाया कि क्या अदालत ऐसे कानून में महाभियोग संबंधी अपवाद पढ़ रही है, जिसमें ऐसा अपवाद स्पष्ट रूप से शामिल नहीं है।
अदालत ने एएमएलसी दस्तावेजों पर गोपनीयता के चिह्न होने के बावजूद उन्हें सीनेट की लाइवस्ट्रीम में दिखाने की भी अनुमति दी। इस अनुमति पर बचाव पक्ष ने सार्वजनिक रूप से उजागर किए जाने को लेकर अलग आपत्ति जताई। इस तरह, रिकॉर्ड स्वीकार किए जा सकते हैं या नहीं, इसके साथ-साथ उनके खुलासे की सीमा भी विवाद का विषय बनी।
कम कुल आंकड़े के पीछे बैंक का सुधार
4.4 अरब पेसो के आंकड़े ने सदन के सामने पेश किए गए लगभग 6.7 अरब पेसो के पहले के अनुमान की जगह ली। बुएनावेंतुरा ने बदलाव का एक कारण बैंक ऑफ द फिलीपीन आइलैंड्स (बीपीआई) की संशोधित रिपोर्टों को बताया। उन्होंने समन के दायरे और रिपोर्ट देने वाली संस्थाओं के बीच अंतर का भी उल्लेख किया।
6 अप्रैल, 2026 के एक पत्र में, बीपीआई ने एएमएलसी से कार्पियो से जुड़ी 13 रिपोर्टिंग योग्य लेनदेन रिपोर्ट हटाने का अनुरोध किया। स्रोत एप्लिकेशन में एक बग के कारण रकम गलत दर्ज हुई थी। पढ़े जा सकने वाले एक लेनदेन की मूल रकम करीब 269 मिलियन पेसो दर्ज थी, जिसे संशोधित कर 300,000 पेसो किया गया। अन्य संशोधित रकम भी 500,000 पेसो की रिपोर्टिंग सीमा से कम थीं।
बुएनावेंतुरा ने कहा कि एएमएलसी ने 30 जुलाई को महाभियोग अदालत में रिकॉर्ड जमा करने से पहले सुधार की पुष्टि कर उसे स्वीकार किया था। लगभग 6.7 अरब से 4.4 अरब पेसो तक आई कमी करीब 2.3 अरब पेसो है, हालांकि गवाही में इस पूरे अंतर का कारण केवल सॉफ्टवेयर की त्रुटि को नहीं बताया गया।
सीनेटर टीटो सोटो ने सवाल किया कि रिपोर्टिंग की गड़बड़ी से लगभग 2 मिलियन पेसो की रकम अरबों में कैसे बदल सकती है। बुएनावेंतुरा ने कहा कि अप्रैल में पदभार संभालने के बाद से उन्हें इतने बड़े पैमाने के किसी सुधार की याद नहीं है। मेट्रोबैंक की अधिकारी नीना एगिलार ने कहा कि अपने कार्यकाल में उन्होंने ऐसी त्रुटि नहीं देखी। बीपीआई के गवाह मार्विन गाल्वेज, जो रिपोर्टिंग तकनीक के बजाय खाते के रिकॉर्ड समझाने आए थे, बग का कारण नहीं बता सके।
दुतेर्ते के प्रवक्ता पाओलो पनेलो ने तर्क दिया कि इस सुधार से पता चलता है कि कच्चे रिपोर्टिंग डेटा को संपत्ति का सत्यापित प्रमाण मानना जोखिम भरा है। अभियोजन पक्ष ने कहा कि सुधार के बाद भी लेनदेन का कुल आंकड़ा काफी बड़ा रहा। दोनों पक्षों की दलीलों के कारण मूल प्रविष्टियों का सत्यापन मामले का अहम पहलू बन गया है।
रिपोर्टिंग योग्य और संदिग्ध रिपोर्ट वास्तव में क्या बताती हैं
सुनवाई में बताए गए नियमों के अनुसार, रिपोर्टिंग योग्य लेनदेन रिपोर्ट (सीटीआर) आम तौर पर एक बैंकिंग दिन में 500,000 पेसो से अधिक के नकद लेनदेन का रिकॉर्ड होती है। रिपोर्टिंग की सीमा अपने आप में गलत काम साबित नहीं करती। संदिग्ध लेनदेन रिपोर्ट (एसटीआर) किसी भी रकम के लेनदेन के लिए दाखिल की जा सकती है, यदि कोई संस्था निर्धारित चेतावनी संकेतों की पहचान करे।
पेश किए गए अलग-अलग आंकड़ों में दुतेर्ते से जुड़ी 373 सीटीआर और 34 एसटीआर तथा कार्पियो से जुड़ी 363 सीटीआर और 30 एसटीआर शामिल थीं। आपस में मेल खाने वाली 70 सीटीआर के कारण संयुक्त रिपोर्टिंग योग्य रिपोर्टों की संख्या 736 के बजाय 666 रही। अलग-अलग एसटीआर की संख्या जोड़ने पर 64 होती है, जबकि कुल प्रस्तुति में 55 का उल्लेख था। उपलब्ध गवाही इस अलग अंतर का पूरा हिसाब नहीं देती।
विनलुआन ने लेनदेन को जोड़कर कुल आंकड़ा बनाने के फैसले पर भी सवाल उठाया। बुएनावेंतुरा ने स्वीकार किया कि अदालत ने एएमएलसी को कुल रकम या सारणीबद्ध विवरण तैयार करने का खास निर्देश नहीं दिया था। उन्होंने कहा कि ये सारांश 21 जुलाई के समन और सदन के अभियोजक गेर्विल लुइस्त्रो के 29 सितंबर के अनुरोध के सिलसिले में तैयार किए गए थे।
रिपोर्टों में 4.4 अरब पेसो के बंटवारे के आंकड़े थोड़े अलग हैं। एक विवरण में 1.63 अरब पेसो की आवक, 1.3 अरब पेसो की जावक और 1.4 अरब पेसो ऐसी रकम बताई गई है, जिसकी दिशा तय नहीं हो सकी। दूसरे विवरण में ये आंकड़े क्रमशः 1.63 अरब, 1.31 अरब और 1.46 अरब पेसो हैं, जिनका योग 4.4 अरब पेसो है। बुएनावेंतुरा ने कहा कि भेजने वाले और लाभार्थी की अधूरी या अस्पष्ट जानकारी के कारण कुछ लेनदेन का विश्वसनीय वर्गीकरण नहीं हो सका। इनमें अधिकतर 2014 से पहले के लेनदेन थे।
बैंकों और बीमा कंपनियों ने कुछ एसटीआर में भ्रष्टाचार, मादक पदार्थों की तस्करी और सार्वजनिक धन के दुरुपयोग के आरोपों का उल्लेख किया। इनमें जुलाई और नवंबर 2019 के बीमा लेनदेन, 1 अगस्त, 2024 की फिलीपीन सेविंग्स बैंक रिपोर्ट और 5 दिसंबर, 2024 की बीडीओ लाइफ रिपोर्ट शामिल थीं। कुछ मामलों में समाचार कवरेज संदेह का आधार बनी थी, न कि आपराधिक गतिविधि का स्थापित निष्कर्ष।
बाद में एगिलार ने मेट्रोबैंक की प्रक्रिया का विवरण देते हुए कहा कि रिपोर्ट जमा करने से पहले अतिरिक्त जांच और आंतरिक मंजूरी ली जाती है। बुएनावेंतुरा ने स्वीकार किया कि उनके पास ऐसा कोई व्यक्तिगत ज्ञान नहीं था जिससे यह साबित हो कि दुतेर्ते ने अस्पष्ट स्रोतों से संपत्ति जुटाई। उनकी गवाही एएमएलसी के पास मौजूद रिकॉर्ड से संबंधित थी।
पुराने खाते और बैंकर्स चेक का विवाद
बीपीआई ने पुष्टि की कि रोड्रिगो और सारा दुतेर्ते का संयुक्त सावधि जमा खाता 22 जनवरी, 2010 को 40.65 मिलियन पेसो से खोला गया था। इसे 12 बार नवीनीकृत किया गया और यह करीब 41.72 मिलियन पेसो तक पहुंचा। बैंक की गवाही में रोड्रिगो दुतेर्ते के नाम देय 41,721,035.62 पेसो के तीन बैंकर्स चेक भी सामने आए, जिनकी तारीखें 19 अप्रैल और 17 अक्टूबर, 2012 तथा 7 अक्टूबर, 2013 थीं।
बैंकर्स चेक बैंक अपनी ओर से जारी करता है और इसके लिए उसे ग्राहक से रकम मिल चुकी होती है। गाल्वेज ने बताया कि रकम ग्राहक के खाते से निकलकर बैंक के निपटान खाते में चली जाती है, जबकि चेक अभी भुनाया नहीं गया होता। इसलिए साल के अंत में यह रकम ग्राहक के खाते के शेष में नहीं दिखती।
अभियोजकों ने दलील दी कि करीब 55 मिलियन पेसो की एक अन्य सावधि जमा को बैंकर्स चेक में बदलने के साथ यह तरीका भी धन छिपाने के दावे को साबित करने में मदद कर सकता है। गाल्वेज ने कहा कि इस्तेमाल न किए गए चेक असामान्य नहीं हैं और उन्होंने जान-बूझकर छिपाने का निष्कर्ष निकालने से इनकार किया।
एस्कुदेरो ने ध्यान दिलाया कि सावधि जमा खोलने या बंद करने और चेक खरीदने के संबंधित दस्तावेजों पर सारा दुतेर्ते के हस्ताक्षर नहीं थे। बचाव पक्ष के वकील माइकल पोआ ने कहा कि उन्हें खाते की याद नहीं थी और इसके लेनदेन में उनकी कोई भागीदारी नहीं थी। इसलिए संयुक्त खाते का स्वामित्व और हर लेनदेन की जिम्मेदारी अलग-अलग मुद्दे हैं, जिनका आकलन अदालत को करना होगा।
एएमएलसी ने 28 मार्च, 2014 को खातों के बीच हुए सात हस्तांतरण भी दर्ज किए। कार्यवाही के एक विवरण में इनका कुल योग 193.70 मिलियन पेसो और दूसरे में 193.71 मिलियन पेसो बताया गया। बुएनावेंतुरा ने कहा कि एक ही बैंक में अलग-अलग हस्तांतरण की पहचान अलग संदर्भ संख्याओं से हुई। हालांकि, अलग प्रविष्टियां अपने आप यह साबित नहीं करतीं कि हर लेनदेन में नया धन आया था।
अन्य रिकॉर्डों में 1 अप्रैल, 2014 को खरीदी गई 20 मिलियन पेसो की बीपीआई एआईए जीवन निवेश पॉलिसी और 30 मई, 2016 का सैमुअल सी. उय के नाम 16,852,782 पेसो का बैंकर्स चेक शामिल था। अलग से, एएमएलसी की सूचना-साझाकरण रिपोर्ट में सैमुअल कांग उय और दो अन्य लोगों द्वारा 2011 और 2012 में खरीदे गए 14.88 मिलियन पेसो के चेकों में दुतेर्ते को लाभार्थी बताया गया।
नकद निकासी और संपत्ति घोषणा का सवाल
बुएनावेंतुरा ने छह ऐसे लेनदेन बताए जिनके जरिए कार्पियो ने 6 अगस्त, 2024 को 41 मिलियन पेसो निकाले: बीडीओ से 23 मिलियन और फिलीपीन नेशनल बैंक से 18 मिलियन पेसो। रिकॉर्ड में दिसंबर 2024 में दुतेर्ते के कुल 10.04 मिलियन पेसो के लेनदेन भी थे: 5 दिसंबर को लैंडबैंक से 2.371 मिलियन पेसो और 20 दिसंबर को बीडीओ से 5.969 मिलियन पेसो के साथ मेट्रोबैंक के 1.7 मिलियन पेसो के चेक का नकदीकरण।
अभियोजक माए दिविनाग्रासिया ने इन निकासियों को लोकपाल के रिकॉर्ड अधिकारी करेन बातू की गवाही से जोड़ा। बातू ने कहा था कि 2019 से 2025 तक दंपति की संयुक्त संपत्ति, देनदारियों और कुल संपत्ति की घोषणाओं (एसएएलएन) में हाथ में या बैंक में मौजूद नकदी का उल्लेख नहीं था।
इस आरोप की जांच में घोषणा की तारीखों को ध्यान में रखना जरूरी है। किसी खास दिन की निकासी से यह साबित होता है कि रकम निकाली गई, लेकिन यह नहीं कि 31 दिसंबर तक कितनी नकदी बची थी, कितनी खर्च हुई या दूसरी संपत्ति में बदल गई। अदालत में बताए गए रिकॉर्ड से इन सभी निकासियों का अंतिम उपयोग स्पष्ट नहीं हुआ।
बाद में बीआईआर की गवाही में अलग दस्तावेज पेश किए गए। ऑडिट किए गए वित्तीय विवरणों में 2022 के अंत में हाथ में और बैंक में नकद 21.23 मिलियन पेसो, 2023 में 28.97 मिलियन, 2024 में 15.53 मिलियन और 2025 में 13.80 मिलियन पेसो बताया गया। ये आंकड़े अपने आप एसएएलएन से चूक के आरोपों का खंडन नहीं करते, क्योंकि ये अलग-अलग दस्तावेजों से जुड़े हैं। लेकिन इनके बीच हिसाब मिलाना जरूरी बनता है।
कैल88 की रकम और चीन की जांच
गवाही के अनुसार, कार्पियो से जुड़ी केले के चिप्स की निर्यातक कंपनी कैल88 फूड्स कॉर्प को चीन और हांगकांग से जुड़े लगभग 319 मिलियन पेसो के प्रेषण मिले। सटीक कुल रकम और रिपोर्टों की संख्या पर विवरणों में अंतर है: एक में 141 सीटीआर और तीन एसटीआर के जरिए 319.32 मिलियन पेसो बताया गया है; दूसरे में कुल 143 रिपोर्टिंग योग्य रिपोर्टों के जरिए 319.33 मिलियन पेसो बताया गया है, जिनमें 141 मुख्यभूमि चीन और दो हांगकांग से संबंधित थीं।
दर्ज पक्षों में जिंहुआ डोंगशी ट्रेडिंग कंपनी लिमिटेड और चाइना नेशनल टाउनशिप शामिल थे। बुएनावेंतुरा ने पुष्टि की कि संदिग्ध लेनदेन रिपोर्टों में किसी मूल कानूनी या व्यापारिक दायित्व, उद्देश्य अथवा आर्थिक औचित्य का अभाव दर्ज था। यह चिंता अदालत का ऐसा निष्कर्ष नहीं है कि हर प्रेषण गैरकानूनी था या रकम व्यक्तिगत रूप से दुतेर्ते की थी।
11 अक्टूबर को राष्ट्रपति फर्डिनेंड मार्कोस जूनियर ने पूर्व सीनेटर एंटोनियो ट्रिलानेस IV द्वारा लगाए गए आरोपों की सरकारी जांच की पुष्टि की। मार्कोस ने कहा कि आरोप राष्ट्रीय सुरक्षा से जुड़े हो सकते हैं, इसलिए राष्ट्रीय रक्षा विभाग ने जवाब दिया था।
मार्कोस ने इस चिंता को सशर्त रूप में रखते हुए कहा:
इसका सबसे चिंताजनक पहलू चीनी धन है। अब यह राष्ट्रीय सुरक्षा का मुद्दा बन गया है।
उन्होंने यह भी कहा कि निष्कर्ष पर पहुंचने से पहले अधिकारियों को तथ्य स्थापित करने होंगे और दुतेर्ते को बदनाम करने के कथित अभियान में शामिल होने से इनकार किया। रिपोर्ट की गई कार्यवाही में जांच यह स्थापित नहीं कर पाई थी कि इन प्रेषणों के पीछे वैध निर्यात भुगतान, अनुचित वित्तपोषण या कोई अन्य व्यवस्था थी।
कर संबंधी गवाही में आय और स्वामित्व के साक्ष्य
8 अक्टूबर को बीआईआर अधिकारी ऐन लोरेन गार्सिया-मार्केज ने गवाही दी कि 2007 से 2025 तक दुतेर्ते और कार्पियो की संयुक्त कर-पश्चात आय 85.34 मिलियन पेसो थी। दुतेर्ते की 2025 की एसएएलएन में 98.66 मिलियन पेसो की कुल संपत्ति घोषित की गई थी, यानी दोनों आंकड़ों में 13.32 मिलियन पेसो का संख्यात्मक अंतर था। शुरुआती संपत्ति, देनदारियों और अन्य वैध स्रोतों का पता लगाए बिना केवल इस तुलना से अज्ञात स्रोतों की संपत्ति तय नहीं की जा सकती।
एस्कुदेरो ने अलग से 2022 से 2025 के दौरान खातों में आए-जाए 424 मिलियन पेसो की तुलना वार्षिक एसएएलएन आंकड़ों को जोड़कर निकाले गए 336 मिलियन पेसो से की थी। ये अलग-अलग माप हैं: लेनदेन का कुल योग धन के प्रवाह को मापता है, जबकि कुल संपत्ति किसी खास तारीख पर संपत्तियों में से देनदारियां घटाकर बताती है। लगातार वर्षों की कुल संपत्ति घोषणाओं को जोड़ने से एक ही बची हुई संपत्ति बार-बार गिनी जा सकती है।
गार्सिया-मार्केज ने पुष्टि की कि बीआईआर ने दुतेर्ते या कार्पियो में से किसी एक के ऑडिट की अनुमति दी थी, लेकिन यह बताने से इनकार किया कि ऑडिट किसका था। उन्होंने कानूनी प्रैक्टिस के पंजीकरण, अन्य आय और 2023 की कर फाइलिंग में दर्ज दावाओ शहर के पारिश्रमिक पर भी गवाही दी। अभियोजकों ने सवाल किया कि क्या ये रिकॉर्ड प्रतिबंधित पेशेवर गतिविधि या किसी अन्य पद का संकेत देते हैं, लेकिन गवाही से हर भुगतान की प्रकृति तय नहीं हुई।
बीआईआर के पास कार्पियो के कैल88 शेयरों के हस्तांतरण पर कर चुकाए जाने का कोई रिकॉर्ड नहीं था और न ही इलेक्ट्रॉनिक पंजीकरण-अनुमति प्रमाणपत्र के लिए आवेदन था। कंपनी की पुस्तकों में ऐसे हस्तांतरण को दर्ज करने से पहले यह कर मंजूरी जरूरी होती है। गार्सिया-मार्केज ने कहा कि पक्षों के बीच बिक्री वैध रह सकती है, भले ही इसे शेयर और हस्तांतरण पुस्तकों में दर्ज नहीं किया जाना चाहिए था। एस्कुदेरो ने अभियोजक द्वारा बिक्री को फर्जी बताने वाली टिप्पणी को रिकॉर्ड से हटाने का आदेश दिया।
खातों के शेष और कार्पियो का जवाब
बाद की बैंक गवाही के संयुक्त अंतिम शेष के बारे में रिपोर्टों में काफी अंतर है। एक रिपोर्ट में 2025 के अंत में 30 सक्रिय खातों में करीब 190 मिलियन पेसो बताया गया है। दूसरी में आठ बैंकों में 39 मिलियन पेसो का कुल शेष दिया गया है, जबकि वार्षिक आंकड़े 2022 में 59 मिलियन, 2023 में 71.3 मिलियन और 2024 में 22.2 मिलियन पेसो बताए गए हैं। उपलब्ध विवरण यह नहीं बताता कि इन आंकड़ों का दायरा एक जैसा है, जिससे दोनों कुलों का मिलान किया जा सके।
बीपीआई ने अलग से 2025 में नौ खातों का कुल अंतिम शेष 8 मिलियन पेसो बताया और 34 बंद खातों की जानकारी दी, लेकिन सभी खातों के बंद होने की तारीखें नहीं बताईं। कंपनी की रकम को निजी संपत्ति से अलग देखना भी जरूरी है: जेनकॉर्प का बताया गया शेष 2022 के 50.75 मिलियन पेसो से घटकर 2025 में 14.50 मिलियन पेसो हुआ, जबकि कैल88 के दो चालू खाते जुलाई 2026 में बंद हुए।
बीमा संबंधी गवाही में बताया गया कि कार्पियो ने 2024 में एफडब्ल्यूडी की 10.6 मिलियन पेसो की निवेश बीमा पॉलिसी खरीदी थी। इसका बताया गया वित्तीय मूल्य 13.2 मिलियन पेसो था और दंपति के बच्चे लाभार्थी थे। इसका मूल्य और खुलासे से जुड़ा व्यवहार बैंक शेष तथा लेनदेन के कुल प्रवाह से अलग है।
क्रेडिट कार्ड के खर्चों पर उठे सवालों के जवाब में कार्पियो ने कहा कि जापान यात्रा का खर्च शुरू में एक समूह की ओर से दिया गया था और बाद में बांट लिया गया। उन्होंने कहा कि खेलकूद के कपड़ों की खरीद वरिष्ठ बास्केटबॉल खिलाड़ियों के लिए थी और कुआलालंपुर का खर्च जूनियर बास्केटबॉल टीम से जुड़ा था।
कार्पियो ने सार्वजनिक धन के इस्तेमाल से इनकार करते हुए कहा:
अपनी मेहनत से कमाए धन को खर्च करने में कुछ भी गैरकानूनी नहीं है। इन निजी खर्चों में सार्वजनिक धन का इस्तेमाल नहीं हुआ।
उन्होंने यह भी कहा कि दुतेर्ते न तो इसमें शामिल थीं और न ही वहां मौजूद थीं। यह जवाब क्रेडिट कार्ड के खर्चों से संबंधित है, अनुच्छेद II में उठाई गई हर निकासी, कंपनी के प्रेषण या खुलासे से जुड़ी समस्या का नहीं।
समयरेखा और लंबित फैसले
वित्तीय जांच कई तारीखों के दौरान आगे बढ़ी:
- 6 अप्रैल, 2026: बीपीआई ने गलत 13 रिपोर्टिंग योग्य रिपोर्ट हटाने का अनुरोध किया।
- 30 जुलाई: एएमएलसी ने सत्यापित सुधारों को शामिल करते हुए रिकॉर्ड जमा किए।
- 5 और 6 अक्टूबर: बुएनावेंतुरा ने गवाही दी और कुल आंकड़ों, गोपनीयता तथा घोषणाओं पर सवालों के जवाब दिए।
- 7 अक्टूबर: बैंक प्रतिनिधियों ने संयुक्त खातों, चेकों और शेष रकम का विवरण दिया।
- 8 अक्टूबर: गार्सिया-मार्केज ने कर संबंधी साक्ष्य पेश किए और ऑडिट की मंजूरी की पुष्टि की।
- 11 अक्टूबर: मार्कोस ने कथित चीनी प्रेषणों की जांच की पुष्टि की।
8 अक्टूबर की सुनवाई में 9 अक्टूबर को बीआईआर की जिरह जारी रहने और उसके बाद फॉरेंसिक विश्लेषक अलेक्जेंडर काब्रेरा की गवाही की उम्मीद थी। यहां उस नियोजित गवाही का कोई परिणाम स्थापित नहीं है। मुकदमे के दौरान चर्चा की गई 16 दिसंबर की फैसले की तारीख को बाद में प्रक्रियागत अनुमान बताया गया, पक्की तारीख नहीं।
अनुच्छेद III यानी रिश्वतखोरी के आरोप पर भी रिपोर्टों में अंतर था। एक में कहा गया कि अभियोजक अब इसे पेश नहीं कर रहे हैं; लुइस्त्रो ने कहा कि अदालत में इसे औपचारिक रूप से वापस लेने की घोषणा अभी नहीं हुई थी। यह अंतर मंशा और पूरी हो चुकी प्रक्रियागत कार्रवाई के बीच है। अनुच्छेद II में अब भी स्वामित्व, वैध स्रोतों और खुलासे पर निष्कर्ष जरूरी हैं, केवल कुल आंकड़ा स्वीकार करना पर्याप्त नहीं।
मुख्य बातें
- 4.4 अरब पेसो रिपोर्ट की गई लेनदेन गतिविधि का कुल योग है, स्थापित संपत्ति या अवैध आय नहीं।
- सॉफ्टवेयर की त्रुटि से रकम बढ़कर दर्ज होने के बाद बीपीआई ने 13 रिपोर्टों में सुधार किया।
- गोपनीयता संबंधी आपत्तियों के बावजूद अदालत ने संबंधित एएमएलसी गवाही की अनुमति दी।
- संदिग्ध लेनदेन रिपोर्ट चिंताओं को दर्ज करती हैं, अपराध का प्रमाण नहीं।
- बैंक, कर और एसएएलएन के आंकड़ों का मिलान जरूरी है, खासकर जहां रिपोर्ट किए गए कुल आंकड़े अलग हैं।
- दुतेर्ते ने गलत काम से इनकार किया है; कार्पियो का कहना है कि सवालों में आए कार्ड खर्च निजी धन से किए गए।
- बताई गई कार्यवाही में अस्पष्ट स्रोतों की संपत्ति या कंपनी के प्रेषणों पर कोई अंतिम निष्कर्ष स्थापित नहीं हुआ।