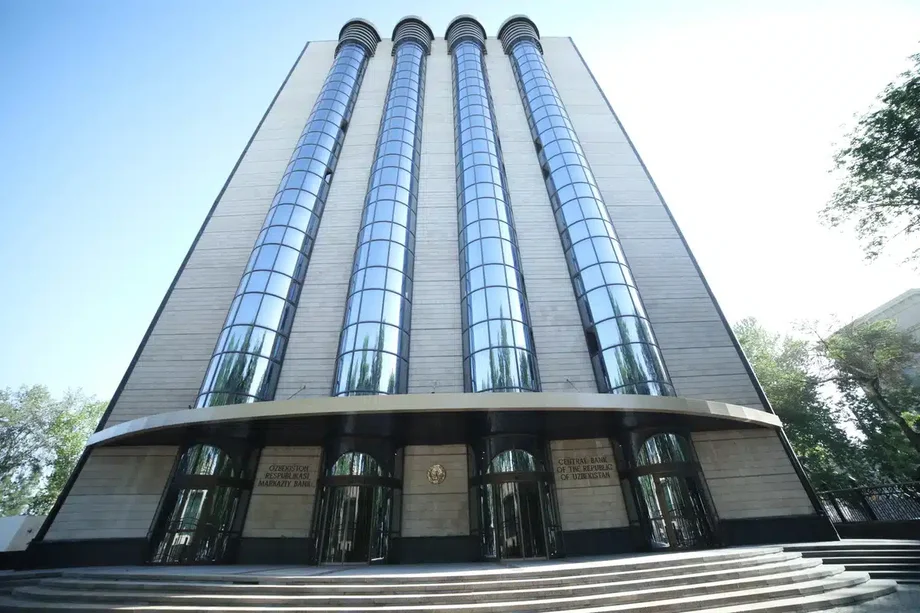
ब्याज दर घटाने पर विचार हुआ, लेकिन बोर्ड के अधिकांश सदस्यों ने इंतजार करना चुना
उज्बेकिस्तान के केंद्रीय बैंक ने 4 नवंबर 2026 को अपनी मुख्य ब्याज दर 14% पर बरकरार रखी। बैंक ने इसे घटाकर 13.5% करने पर विचार किया था। यह फैसला ऐसे समय आया है जब नियामक ने 2026 के अंत में मुद्रास्फीति का अपना अनुमान 6.5% से बढ़ाकर लगभग 7% कर दिया, जबकि आर्थिक वृद्धि का अनुमान बढ़ाकर करीब 8% कर दिया।
विषय-सूची
- ब्याज दर घटाने पर विचार हुआ, लेकिन बोर्ड के अधिकांश सदस्यों ने इंतजार करना चुना
- सितंबर के दाम बताते हैं कि सतर्कता क्यों जरूरी है
- मुद्रास्फीति का अनुमान बढ़कर 7% क्यों हुआ
- मुद्रास्फीति की उम्मीदें घट रही हैं, लेकिन लक्ष्य से ऊपर हैं
- तेज आर्थिक वृद्धि से मदद भी मिलती है और दबाव भी बढ़ता है
- 14% की दर बचतकर्ताओं और कर्ज लेने वालों तक कैसे पहुंचती है
- 10% से कम दरें कब संभव होंगी?
- आईएनजी को दिसंबर में दर कटौती की गुंजाइश कम दिखती है
- अगले फैसले की दिशा तय करने वाली तारीखें
- मुख्य बातें
केंद्रीय बैंक के उपाध्यक्ष नोदिरबेक अचिलोव ने कहा कि बोर्ड के अधिकांश सदस्य दर को अपरिवर्तित रखने के पक्ष में थे। मुद्रास्फीति की घटती उम्मीदों और कीमतों में स्थिर अंतर्निहित वृद्धि से दर घटाने पर चर्चा की गुंजाइश बनी थी, लेकिन मजबूत घरेलू खर्च और अंतरराष्ट्रीय खाद्य एवं ऊर्जा कीमतों से जुड़े जोखिमों ने बहुमत को इंतजार करने के लिए प्रेरित किया।
इस फैसले से दर मार्च 2025 में तय किए गए स्तर पर बनी हुई है, जब बैंक ने इसे 13.5% से बढ़ाया था। अगली बैठक 16 दिसंबर 2026 को निर्धारित है।
परिवारों के लिए इस नीति का मतलब है कि सूम में बचत पर रिटर्न को समर्थन मिलेगा, जबकि कर्ज लेना अपेक्षाकृत महंगा बना रहेगा। कारोबारों के लिए इसका मतलब है कि बैंक अर्थव्यवस्था में बढ़ती लागत के प्रसार को धीमा करने की कोशिश जारी रखे हुए है, जबकि निवेश, निर्माण और सेवाएं उत्पादन को तेजी से बढ़ाने में मदद कर रहे हैं।
मुख्य चुनौती सीधी है: उज्बेकिस्तान की अर्थव्यवस्था मजबूती से बढ़ रही है, लेकिन वस्तुओं और सेवाओं की मांग अर्थव्यवस्था की उत्पादन क्षमता से अधिक है। बैंक चाहता है कि निवेश से उत्पादन बढ़े, लेकिन खर्च के कारण कीमतें उसके 5% मुद्रास्फीति लक्ष्य से और ऊपर न जाएं।
सितंबर के दाम बताते हैं कि सतर्कता क्यों जरूरी है
केंद्रीय बैंक के अनुसार, सितंबर में सालाना उपभोक्ता मूल्य मुद्रास्फीति 6.4% पर पहुंच गई। अगस्त के लिए आंकड़ा 6.2% बताया गया, हालांकि प्रकाशित एक वैकल्पिक आंकड़ा इसे 6.3% रखता है। दोनों ही स्थितियों में सितंबर में फल-सब्जियों, ईंधन और कुछ सेवाओं की वजह से मामूली तेजी आई।
सेवाओं की मुद्रास्फीति 7% तक पहुंच गई, जबकि मुख्य मुद्रास्फीति 5.5% पर बनी रही। मुख्य मुद्रास्फीति कीमतों की अंतर्निहित दिशा दिखाने के लिए इस्तेमाल किया जाने वाला एक माप है, जिसमें चुनिंदा अस्थिर या विनियमित घटकों को अलग रखा जाता है।
बैंक ने यह भी देखा कि उन वस्तुओं और सेवाओं का हिस्सा थोड़ा बढ़ा है जिनकी कीमतें एक साल में 5% से अधिक बढ़ी थीं। यह अहम है, क्योंकि उसका लक्ष्य उपभोक्ता वस्तुओं की पूरी टोकरी में मुद्रास्फीति से जुड़ा है। जब लक्ष्य से अधिक कीमतों की बढ़ोतरी ज्यादा खरीदारी की चीजों तक फैलती है, तो दबाव को काबू में रखना कठिन हो जाता है।
नियामक ने कहा कि हाल के महीनों में आपूर्ति की स्थितियों की भूमिका बढ़ी है। उदाहरण के लिए, ईंधन की लागत बढ़ने से खाद्य और अन्य उत्पादों के परिवहन का खर्च बढ़ सकता है। इसके बाद कारोबार इस लागत का कुछ हिस्सा ग्राहकों पर डाल सकते हैं।
केंद्रीय बैंक को उम्मीद है कि 2026 के अंत तक मुख्य मुद्रास्फीति में बहुत कम बदलाव होगा और उसके बाद इसमें गिरावट आएगी। उसकी नीति का एक उद्देश्य उत्पादन या परिवहन लागत में शुरुआती बढ़ोतरी के बाद होने वाली कीमतों की अतिरिक्त वृद्धि को सीमित करना है।
मुद्रास्फीति का अनुमान बढ़कर 7% क्यों हुआ
संशोधित अनुमान में केंद्रीय बैंक ने तीन दबावों का जिक्र किया है: मजबूत घरेलू मांग, अंतरराष्ट्रीय ऊर्जा कीमतों से जुड़े जोखिम और कुछ विनियमित कीमतों में नियोजित बढ़ोतरी। 6.5% से बढ़ाकर लगभग 7% किया गया यह अनुमान 0.5 प्रतिशत अंक की वृद्धि है।
विनियमित कीमतें वे होती हैं जिन्हें पूरी तरह प्रतिस्पर्धा के आधार पर तय करने के बजाय सार्वजनिक प्राधिकरण निर्धारित या नियंत्रित करते हैं। उपयोगिता सेवाओं के शुल्क में बदलाव से घरेलू बिल सीधे प्रभावित हो सकते हैं और इन सेवाओं का इस्तेमाल करने वाले कारोबारों की लागत भी बढ़ सकती है।
बैंक को उम्मीद है कि इन बदलावों का मुद्रास्फीति पर सीधा असर अस्थायी होगा और 2027 के दौरान खत्म हो जाएगा। शुल्क एक बार बढ़ने पर कीमतों का स्तर ऊपर जाता है। फिर सालाना मुद्रास्फीति में उसका योगदान तब घटने लगता है, जब तुलना की अवधि उस बढ़ोतरी से आगे निकल जाती है।
नीति से जुड़ी चिंता यह है कि इसके बाद क्या होगा। बढ़ी हुई लागत का सामना कर रहे कारोबार दूसरी कीमतें बढ़ा सकते हैं, जबकि आगे और बढ़ोतरी की आशंका वाले परिवार खरीदारी पहले कर सकते हैं। ऊंची ब्याज दरें बनाए रखने का उद्देश्य इस व्यापक प्रसार को सीमित करना है।
अंतरराष्ट्रीय खाद्य और ऊर्जा बाजार भी दबाव का एक और जरिया हैं। आयात की ऊंची कीमतें सीधे उपभोक्ताओं तक पहुंच सकती हैं, जबकि महंगा ईंधन विनिर्माण और डिलीवरी की लागत बढ़ा सकता है। केंद्रीय बैंक ने चेतावनी दी कि ये कारक मुद्रास्फीति में गिरावट को धीमा कर सकते हैं।
मुद्रास्फीति की उम्मीदें घट रही हैं, लेकिन लक्ष्य से ऊपर हैं
सितंबर में परिवारों को उम्मीद थी कि अगले 12 महीनों में कीमतें 8.7% बढ़ेंगी। कारोबारों ने 9.2% वृद्धि का अनुमान लगाया। केंद्रीय बैंक के अनुसार, दोनों आंकड़ों में गिरावट जारी रही।
ये उम्मीदें सितंबर की दर्ज मुद्रास्फीति 6.4% से अब भी अधिक थीं: परिवारों के मामले में 2.3 प्रतिशत अंक और कारोबारों के मामले में 2.8 अंक। ये बैंक के 5% लक्ष्य से भी ऊपर थीं।
उम्मीदें मायने रखती हैं, क्योंकि लोग आने वाली कीमतों के अपने अनुमान के आधार पर फैसले लेते हैं। महंगी होती आपूर्ति की आशंका वाला कारोबार अपने बिक्री मूल्य बदल सकता है। भविष्य की लागत को लेकर चिंतित परिवार बचत करने के बजाय जल्दी खर्च कर सकते हैं।
अचिलोव ने कहा कि घटती उम्मीदों, स्थिर मुख्य मुद्रास्फीति और राष्ट्रीय मुद्रा में सकारात्मक रुझान ने दर को घटाकर 13.5% करने पर चर्चा को उचित आधार दिया। फिर भी बोर्ड ने मांग और बाहरी जोखिमों पर नजर रखते हुए मौजूदा सख्त नीति बनाए रखने का फैसला किया।
तेज आर्थिक वृद्धि से मदद भी मिलती है और दबाव भी बढ़ता है
केंद्रीय बैंक के अनुसार, जनवरी से सितंबर 2026 के बीच उज्बेकिस्तान की अर्थव्यवस्था पिछले साल की इसी अवधि की तुलना में 8.3% बढ़ी। उद्योग, निर्माण और सेवाओं का इसमें सबसे बड़ा योगदान रहा।
अब बैंक को पूरे साल में करीब 8% वृद्धि की उम्मीद है। 2026 की शुरुआत में उसका अनुमान 7% से 7.5% था, जिसे जुलाई में बढ़ाकर 7.5% से 8% किया गया। ताजा अनुमान के अनुसार वृद्धि जुलाई में बताई गई सीमा के ऊपरी सिरे पर रहेगी।
आने वाले महीनों में निवेश और परिवारों की बढ़ती वास्तविक आय से घरेलू मांग मजबूत बने रहने की उम्मीद है। वास्तविक आय में मुद्रास्फीति के असर को ध्यान में रखा जाता है, इसलिए इसमें बढ़ोतरी का मतलब है कि परिवार अधिक वस्तुएं और सेवाएं खरीद सकते हैं।
निवेश से अर्थव्यवस्था की इन खरीदों की आपूर्ति करने की क्षमता भी बढ़ती है। नए कारखाने, उपकरण और अन्य उत्पादन क्षमता कीमतों पर उतना दबाव डाले बिना मांग पूरी करने में मदद कर सकते हैं।
समय का यह अंतर संतुलन बनाना कठिन करता है। निवेश पर खर्च से मांग तत्काल बढ़ती है, जबकि नई उत्पादन क्षमता को काम शुरू करने में समय लगता है। केंद्रीय बैंक ने चेताया कि कुल मांग उत्पादन क्षमता से अधिक रहने तक मुद्रास्फीति का दबाव बना रह सकता है।
14% की दर बचतकर्ताओं और कर्ज लेने वालों तक कैसे पहुंचती है
मुख्य नीतिगत दर बैंकों के बीच धन की लागत को दिशा देती है और इस बाजार के जरिए वाणिज्यिक बैंकों की जमा और कर्ज पर दी जाने वाली दरों को प्रभावित करती है। केंद्रीय बैंक ने कहा कि मुद्रा बाजार की दरें उसके 14% के मानक स्तर के करीब थीं।
नियामक के अनुसार, सूम में जमा और कर्ज पर वास्तविक ब्याज दरें सकारात्मक बनी हुई हैं। सकारात्मक वास्तविक रिटर्न का मतलब है कि ब्याज, गणना में इस्तेमाल मुद्रास्फीति के माप से अधिक है, जिससे बचत की क्रय शक्ति बनाए रखने में मदद मिलती है।
कर्ज लेने वालों के लिए सकारात्मक वास्तविक दरें वित्तपोषण को अपेक्षाकृत महंगा बनाए रखती हैं। इससे कर्ज लेकर होने वाला खर्च सीमित हो सकता है। बचतकर्ताओं के लिए जमा पर आकर्षक रिटर्न लोगों को अपना पैसा तुरंत खर्च करने के बजाय बैंक में रखने के लिए प्रोत्साहित कर सकता है।
केंद्रीय बैंक इन स्थितियों को मांग को अर्थव्यवस्था की उत्पादन क्षमता के करीब लाने का एक तरीका मानता है। 14% का मानक वित्तीय स्थितियों को दिशा देता है; जमा और कर्ज की अपनी दरें अलग-अलग बैंक तय करते हैं।
नियामक अपने ब्याज दर गलियारे को धीरे-धीरे संकरा करने पर भी विचार कर रहा है, जो फिलहाल मुख्य दर के दोनों ओर दो-दो प्रतिशत अंक का है। 14% की दर पर इसकी सीमा 12% से 16% बनती है। यह गलियारा अल्पकालिक बाजार दरों को दिशा देता है। इसे संकरा करने से नीतिगत बदलावों के दौरान बाजार दरें मानक दर के करीब रह सकती हैं।
10% से कम दरें कब संभव होंगी?
अचिलोव ने कहा कि अगर मुद्रास्फीति 5% के लक्ष्य पर स्थिर हो जाती है और परिवारों तथा कारोबारों की उम्मीदें घटती रहती हैं, तो 2027 से 2029 के दौरान ब्याज दरें 10% से नीचे जाना संभव हो सकता है।
उपाध्यक्ष ने इस संभावना की शर्तें बताते हुए कहा:
अगर हम इस अंतिम निष्कर्ष पर पहुंचते हैं कि मुद्रास्फीति लक्ष्य स्तर तक गिर गई है और मुद्रास्फीति की उम्मीदें घटती रहती हैं, तो मुख्य मौद्रिक नीति दिशानिर्देशों की अवधि के भीतर मुख्य दर को एकल अंक तक घटाने का अवसर मिल सकता है।
केंद्रीय बैंक ने ऐसी कटौतियों के लिए कोई समय-सारणी तय नहीं की है। उसके आधारभूत अनुमान के मुताबिक, 2027 की दूसरी छमाही में मुद्रास्फीति 5% के करीब पहुंचेगी और 2028 तथा 2029 में भी इसी स्तर के आसपास रहेगी। नवंबर के फैसले के बयान में लक्ष्य को 2027 के अंत तक हासिल करने का अनुमान है।
2027 में मुख्य मुद्रास्फीति घटकर 4% से 5% और उसके बाद करीब 4% रहने की उम्मीद है। मुद्रास्फीति स्थिर होने पर बैंक को तटस्थ मौद्रिक स्थितियों की ओर बढ़ने की गुंजाइश दिखती है। इसका मतलब ऐसी ब्याज दरें हैं जो न तो आर्थिक गतिविधि को बहुत बढ़ावा देती हैं, न ही उस पर रोक लगाती हैं।
केंद्रीय बैंक की शुरुआती गणनाओं के अनुसार, इस बदलाव से जुड़ी वास्तविक ब्याज दर 4% से 5% है। भविष्य के फैसले वास्तविक मुद्रास्फीति, उम्मीदों और आर्थिक जोखिमों पर निर्भर होंगे, न कि दरों में कटौती के किसी तय क्रम पर।
आईएनजी को दिसंबर में दर कटौती की गुंजाइश कम दिखती है
आईएनजी के नवंबर के ब्याज दर आकलन में केंद्रीय बैंक के संदेश को सितंबर की तुलना में अधिक सख्त बताया गया। यानी मुद्रास्फीति पर काबू पाने के लिए नीति को सख्त बनाए रखने पर ज्यादा जोर दिया गया। आईएनजी अब दिसंबर में दर घटने की संभावना कम मानता है और कहता है कि 2026 की आखिरी तिमाही में नरमी शुरू होने का उसका पिछला अनुमान अब वास्तविकता के करीब नहीं लगता।
संस्था ने मांग पर चर्चा में आए बदलाव की ओर इशारा किया। सितंबर में केंद्रीय बैंक ने खर्च के कुछ हिस्सों में स्थिरता के संकेत पहचाने थे। आईएनजी के आकलन में नवंबर की यह चेतावनी कि मांग उत्पादक क्षमता से अधिक है, दरें घटाने की जल्दबाजी कम होने का संकेत देती है।
आईएनजी को अब भी 2027 में दरों में कटौती की गुंजाइश दिखती है, बशर्ते सरकारी बजट में खर्च पर संयम बना रहे और सूम मजबूत रहे। उसके अनुसार, राजकोषीय घाटा सकल घरेलू उत्पाद के 2% से कम है, जो 2023 में 4.7% था। छोटा घाटा उस अतिरिक्त मांग को कम कर सकता है जो सरकारी खर्च, राजस्व से अधिक होने पर पैदा होती है।
आईएनजी के अनुसार, ईरान युद्ध शुरू होने के बाद से सूम अमेरिकी डॉलर के मुकाबले 2% मजबूत हुआ है। उसने इस मजबूती का बड़ा कारण पूंजी का प्रवाह बताया। मजबूत मुद्रा आयातित वस्तुओं की स्थानीय लागत को काबू में रखने में मदद कर सकती है।
सोने का निर्यात मुद्रा को सहारा देने का एक और संभावित स्रोत है। आईएनजी के मुताबिक, जनवरी से सितंबर 2026 के दौरान 18 टन सोने का भौतिक निर्यात हुआ, जबकि 2025 की इसी अवधि में यह 85 टन था। यानी 67 टन या करीब 79% की गिरावट। भौतिक खेप केवल अप्रैल और जुलाई में दर्ज की गई।
आईएनजी ने कहा कि सोने का सालाना निर्यात फिर 80 से 120 टन तक पहुंचने से उज्बेकिस्तान में अतिरिक्त विदेशी मुद्रा आ सकती है और सूम को समर्थन मिल सकता है। अगले साल मौद्रिक नीति में नरमी की उसकी संभावना आंशिक रूप से इन मुद्रा प्रवाहों और बजट में लगातार संयम पर निर्भर है।
अगले फैसले की दिशा तय करने वाली तारीखें
नवंबर में दर को यथावत रखने का फैसला मानक दर में लंबे समय से कोई बदलाव न होने के बाद आया है। अगला तय फैसला 2026 के अंत से पहले होगा, जबकि मुद्रास्फीति लक्ष्य 2027 के लिए है।
- मार्च 2025: मजबूत मांग और मुद्रास्फीति के दबाव के बीच केंद्रीय बैंक ने मुख्य दर 13.5% से बढ़ाकर 14% की।
- 16 सितंबर 2026: बैंक ने कीमतों से जुड़े लगातार जोखिमों, बाहरी परिस्थितियों और विनियमित शुल्कों में बदलाव का हवाला देते हुए दर 14% पर बरकरार रखी।
- 4 नवंबर 2026: बोर्ड ने दर 14% पर रखने या घटाकर 13.5% करने पर विचार किया; अधिकांश सदस्य दर यथावत रखने के पक्ष में थे।
- 16 दिसंबर 2026: बोर्ड मुख्य दर की फिर से समीक्षा करेगा।
- 2027 का अंत: बैंक ने सालाना मुद्रास्फीति अपने 5% लक्ष्य पर आने का अनुमान लगाया है।
दिसंबर का फैसला मुद्रास्फीति के आंकड़ों, उम्मीदों, घरेलू खर्च और विदेशों के घटनाक्रम पर निर्भर करेगा। इसलिए अगली समीक्षा से पहले परिवारों और कारोबारों के लिए कर्ज की स्थितियां अपरिवर्तित हैं, 2026 के मुद्रास्फीति अनुमान में बढ़ोतरी हुई है और दरों में कमी की संभावना कीमतों में लगातार सुधार पर निर्भर है।
मुख्य बातें
- उज्बेकिस्तान ने 4 नवंबर 2026 को अपनी मुख्य ब्याज दर 14% पर रखी, जबकि इसे घटाकर 13.5% करने पर विचार किया गया था।
- केंद्रीय बैंक ने 2026 के अंत में मुद्रास्फीति का अनुमान 6.5% से बढ़ाकर लगभग 7% कर दिया।
- सितंबर में मुद्रास्फीति 6.4% थी, सेवाओं की मुद्रास्फीति 7% तक पहुंची और मुख्य मुद्रास्फीति 5.5% पर बनी रही।
- 2026 के पहले नौ महीनों में अर्थव्यवस्था 8.3% बढ़ी; अब बैंक को पूरे साल में करीब 8% वृद्धि की उम्मीद है।
- 2027 से 2029 के दौरान दरों को 10% से नीचे लाना मुद्रास्फीति के लक्ष्य पर स्थिर होने और उम्मीदों में गिरावट पर निर्भर करेगा।
- अगली ब्याज दर बैठक 16 दिसंबर 2026 को होगी। अनुमान है कि 2027 के अंत तक मुद्रास्फीति 5% तक पहुंच जाएगी।