सेवानिवृत्ति बचत में बड़े बदलाव: बकाया लाभ और कम रिटर्न पर ध्यान
दक्षिण कोरिया की योजना है कि नियोक्ता सेवानिवृत्ति लाभों के लिए रखी रकम अपने कारोबार से बाहर जमा करें। इसकी शुरुआत 2028 में कम से कम 100 कर्मचारियों वाले कार्यस्थलों से होगी और 2030 तक सबसे छोटी कंपनियां भी इसके दायरे में आ जाएंगी। इस बदलाव के तहत हर कार्यस्थल पर नियम लागू होने की तारीख के बाद अर्जित लाभों की रकम कर्मचारियों के नौकरी छोड़ने से पहले बाहरी संस्थानों के पास रखी जाएगी।
विषय-सूची
- सेवानिवृत्ति बचत में बड़े बदलाव: बकाया लाभ और कम रिटर्न पर ध्यान
- किन कार्यस्थलों को नियम मानने होंगे और कब?
- सरकार बकाया अंशदान की वसूली कैसे करेगी
- छोटे कारोबारों को क्या सहायता मिलेगी
- सरकार पेशेवर पेंशन फंड क्यों चाहती है
- तीन तरह के फंड और न्यासियों के लिए नियम
- अधिक रिटर्न के साथ निवेश जोखिम भी होगा
- निवेश के विकल्प और प्रदाताओं की जानकारी में बदलाव
- नियमित पेंशन भुगतान डिफॉल्ट विकल्प बन सकता है
- सार्वजनिक फंड प्रबंधन और व्यापक कवरेज पर फैसले बाकी
- मुख्य बातें
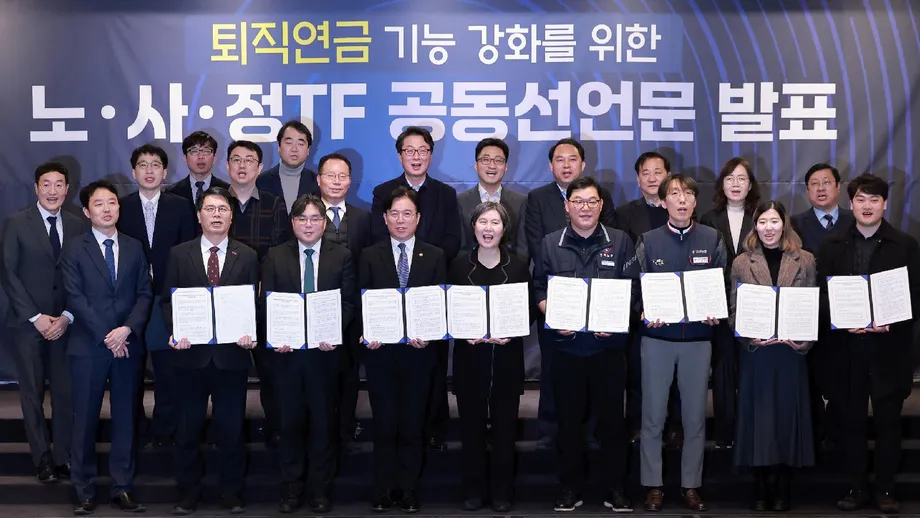
रोजगार एवं श्रम मंत्रालय और सत्तारूढ़ डेमोक्रेटिक पार्टी ने श्रमिक और कारोबारी समूहों से विचार-विमर्श के बाद सेवानिवृत्ति पेंशन व्यवस्था को मजबूत करने की योजना पर चर्चा की। इस प्रस्ताव का मकसद दो समस्याओं से निपटना है: नियोक्ता भुगतान करने में असमर्थ हों तो श्रमिकों को सेवानिवृत्ति की रकम न मिलना, और पेंशन बचत पर अपेक्षाकृत कम निवेश रिटर्न मिलना।
पिछले साल बकाया सेवानिवृत्ति लाभ 822.9 अरब वॉन तक पहुंच गए, जो कुल बकाया वेतन का 41.1% था। वहीं, पिछले साल के अंत में सेवानिवृत्ति पेंशन परिसंपत्तियां 501.4 ट्रिलियन वॉन थीं, लेकिन 2005 में शुरू की गई पेंशन व्यवस्था केवल 26% कार्यस्थलों ने अपनाई थी।
सरकार नए फंडों के जरिए पेशेवर न्यासियों से एकत्रित सेवानिवृत्ति बचत का प्रबंधन भी कराना चाहती है। ये व्यवस्थाएं परिभाषित अंशदान पेंशन और व्यक्तिगत सेवानिवृत्ति पेंशन खातों, जिन्हें आम तौर पर आईआरपी कहा जाता है, के लिए उपलब्ध होंगी। श्रमिकों को पेशेवर रूप से प्रबंधित निवेश पोर्टफोलियो तक पहुंच मिल सकती है, जबकि निवेश से होने वाला लाभ या नुकसान उन्हीं का रहेगा।
श्रम मंत्री किम यंग-हून ने इस योजना को इसे तैयार करने में शामिल समूहों के बीच समझौते का नतीजा बताया:
श्रमिकों, प्रबंधन और सरकार के बीच समझौते का नतीजा
सरकार और सत्तारूढ़ दल नवंबर में कर्मचारी सेवानिवृत्ति लाभ सुरक्षा कानून में संशोधन तैयार करना और दिसंबर में उसे पारित कराने का प्रयास करना चाहते हैं। संसद की मंजूरी से प्रस्तावित समय-सारिणी और संचालन के नियम कानूनी बाध्यता बन जाएंगे। नियोक्ताओं के लिए मुख्य बदलाव यह है कि कर्मचारी के नौकरी छोड़ने पर रकम जुटाने के बजाय उन्हें भविष्य के सेवानिवृत्ति लाभों के लिए नियमित रूप से धन जमा करना होगा।
किन कार्यस्थलों को नियम मानने होंगे और कब?
प्रस्तावित समय-सारिणी छोटे नियोक्ताओं को तैयारी के लिए अधिक समय देती है। बाहरी निधिकरण का मतलब है सेवानिवृत्ति की रकम कारोबार से बाहर किसी पेंशन व्यवस्था में जमा करना, जहां वह नियोक्ता की परिचालन नकदी से अलग रहेगी।
- फरवरी: श्रमिकों, प्रबंधन और सरकार ने संयुक्त घोषणा में सेवानिवृत्ति पेंशन सुधार की दिशा पर सहमति जताई।
- नवंबर: सरकार उपायों को कानून का रूप देने के लिए विधेयक तैयार करने की योजना बना रही है।
- दिसंबर: श्रम मंत्री राष्ट्रीय संसद के पूर्ण सत्र में विधेयक पारित कराने का लक्ष्य रखते हैं।
- 2028: कम से कम 100 कर्मचारियों वाले कार्यस्थलों के लिए बाहरी निधिकरण अनिवार्य होगा।
- 2029: 10 से 99 कर्मचारियों वाले कार्यस्थल इसके दायरे में आएंगे।
- 2030: यह बाध्यता 10 से कम कर्मचारियों वाले कार्यस्थलों तक बढ़ाई जाएगी।
यह बाध्यता हर कार्यस्थल पर नियम लागू होने की तारीख से किए गए रोजगार पर लागू होगी। उस तारीख से पहले की सेवा के लिए नियोक्ताओं को इस नियम के तहत रकम बाहरी खातों में जमा नहीं करनी होगी। इसलिए किसी कर्मचारी के लाभों में पहले की अवधि शामिल हो सकती है, जो मौजूदा व्यवस्था के तहत संभाली गई हो, और बाद की अवधि, जो अनिवार्य बाहरी निधिकरण के दायरे में हो।
समय-सीमा के बाद सेवानिवृत्ति पेंशन अपनाने में नाकाम रहने वाले कार्यस्थल स्वतः लघु एवं मध्यम उद्यम सेवानिवृत्ति पेंशन फंड में शामिल हो जाएंगे। उन्हें अंशदान जमा करने के नोटिस मिलेंगे। लगातार भुगतान से इनकार करने पर जुर्माने सहित प्रशासनिक दंड लगाया जा सकता है।
सरकार बकाया अंशदान की वसूली कैसे करेगी
मंत्रालय आवश्यक बाहरी अंशदान जमा न करने वाले नियोक्ताओं की जांच बढ़ाने की योजना बना रहा है। लक्ष्य यह है कि बकाया रकम का पता कर्मचारी के नौकरी में रहते ही चल जाए, न कि सेवानिवृत्ति के बाद या कारोबार विफल होने पर।
परिभाषित लाभ पेंशन में योजना के नियमों के अनुसार लाभ का वादा किया जाता है और पर्याप्त धनराशि बनाए रखने की जिम्मेदारी नियोक्ता की होती है। प्रस्ताव के तहत, न्यूनतम आवश्यक रकम के 95% से कम निधिकरण वाली कंपनियों को एक साल के भीतर कमी का कम से कम 33% पूरा करना होगा। ऐसा न करने पर 10 मिलियन वॉन तक का जुर्माना हो सकता है।
परिभाषित अंशदान पेंशन की व्यवस्था अलग होती है: नियोक्ता खाते में रकम जमा करता है और अंत में उपलब्ध राशि अंशदान तथा निवेश के प्रदर्शन पर निर्भर करती है। नियोक्ताओं पर वेतन संबंधी जानकारी देने की नई जिम्मेदारी होगी, जिससे अधिकारी जांच सकेंगे कि जरूरी भुगतान किया गया है या नहीं।
छोटे कारोबारों को क्या सहायता मिलेगी
इस योजना के तहत 30 से कम कर्मचारियों वाले कारोबारों को सबसे कम पेंशन शुल्क देना होगा। सरकार नियामकीय दस्तावेज दाखिल करने और उनकी समीक्षा वाली मौजूदा पेंशन अपनाने की प्रक्रिया को अनुबंध से बदलने का प्रस्ताव भी रखती है, ताकि प्रशासनिक काम घटे।
कानून लागू होने से पहले पेंशन अपनाने वाले नियोक्ताओं को न्यूनतम वेतन के 130% से कम कमाने वाले कर्मचारियों के अंशदान का 10% तक सहायता मिल सकती है। समय से पहले पेंशन अपनाने के लिए अगले साल प्रस्तावित बजट में 6 अरब वॉन रखे गए हैं।
50 से कम कर्मचारियों वाली कंपनियां, जो नई पेंशन अपनाती हैं, एक महीने बाद उधारी के ब्याज में दो प्रतिशत अंक की सहायता के लिए भी पात्र हो सकती हैं। अगले साल के बजट प्रस्ताव में इस उपाय के लिए सरकार ने 6.2 अरब वॉन आवंटित किए हैं। इस तरह दोनों प्रस्तावित सहायता मदों का कुल बजट 12.2 अरब वॉन होगा।
नियोक्ताओं का संगठन कोरिया एंटरप्राइजेज फेडरेशन सेवानिवृत्ति लाभों की सुरक्षा के लक्ष्य का समर्थन करता है, लेकिन चाहता है कि लागू करने की प्रक्रिया में छोटे और सूक्ष्म कारोबारों की वित्तीय और प्रशासनिक क्षमता का ध्यान रखा जाए। इन नियोक्ताओं के लिए नियमित पेंशन अंशदान, वेतन और अन्य खर्चों के साथ लगातार नकदी की जरूरत बन जाएगा।
सरकार पेशेवर पेंशन फंड क्यों चाहती है
अनुमान है कि सेवानिवृत्ति पेंशन परिसंपत्तियां 2040 तक 1,000 ट्रिलियन वॉन से अधिक हो जाएंगी, जो पिछले साल के अंत में मौजूद 501.4 ट्रिलियन वॉन की रकम से लगभग दोगुनी है। सरकार चाहती है कि बचत के इस बढ़ते भंडार से पेशेवर प्रबंधन और व्यापक भागीदारी के जरिए लोगों को अधिक सेवानिवृत्ति आय मिले।
पिछले साल सेवानिवृत्ति पेंशन का रिटर्न 6.47% रहा, जबकि राष्ट्रीय पेंशन का 18.82%, सरकारी कर्मचारियों की पेंशन का 17.2% और निजी स्कूल शिक्षकों की पेंशन का 18.9% था। सेवानिवृत्ति पेंशन और राष्ट्रीय पेंशन के बीच 12.35 प्रतिशत अंक का अंतर था। हर व्यवस्था का निवेश मिश्रण और बाजार जोखिम का स्तर उसके रिटर्न को प्रभावित करता है।
सरकार का घोषित लक्ष्य सेवानिवृत्ति आय प्रतिस्थापन दर को लगभग 13% से बढ़ाकर 20% के दायरे में लाना है। प्रतिस्थापन दर बताती है कि पेंशन किसी व्यक्ति की पिछली आय का कितना हिस्सा देती है। यह लक्ष्य अंशदान, निवेश के नतीजों और श्रमिकों द्वारा अपनी बचत लेने के तरीके पर निर्भर करेगा।
प्रस्तावित फंड मॉडल के तहत पेशेवर न्यासी प्रतिभागियों की परिसंपत्तियों को एकत्रित कर उनका प्रबंधन करेंगे। कर्मचारी प्रतिनिधियों की सहमति और अन्य जरूरी प्रक्रियाओं के बाद कार्यस्थल इस व्यवस्था को लागू कर सकते हैं। एक ही कार्यस्थल पर मौजूदा अनुबंध व्यवस्था और फंड व्यवस्था दोनों चल सकती हैं, और नियोक्ता एक से अधिक फंड की पेशकश कर सकते हैं।
तीन तरह के फंड और न्यासियों के लिए नियम
प्रस्ताव में फंड प्रबंधन के तीन रास्ते बनाए जाएंगे। बैंक, प्रतिभूति कंपनियां और बीमा कंपनियां अकेले या मिलकर वाणिज्यिक न्यासी कंपनियां स्थापित कर सकती हैं, जो कई कार्यस्थलों को सेवाएं देंगी। नियोक्ताओं के समूह या राष्ट्रीय श्रमिक और प्रबंधन संगठन गैर-लाभकारी न्यासी स्थापित कर सकते हैं। सार्वजनिक संस्थान पात्र कार्यस्थलों के लिए खुले फंड चला सकते हैं।
सार्वजनिक व्यवस्था में कोरिया वर्कर्स कंपेनसेशन एंड वेलफेयर सर्विस द्वारा संचालित पेंशन फंड ब्लू सीड का विस्तार शामिल है। अगले साल 100 तक कर्मचारियों वाले और 2028 में 300 तक कर्मचारियों वाले कार्यस्थल इसके पात्र होंगे।
वित्तीय संस्थानों के न्यासियों के पास कम से कम 12 अरब वॉन की पूंजी और आंतरिक नियंत्रण सहित कामों के लिए सात जरूरी कर्मचारी होने चाहिए। निवेश का प्रत्यक्ष प्रबंधन करने वालों के पास पांच से आठ अतिरिक्त निवेश विशेषज्ञ होने चाहिए। प्रारंभिक लाइसेंसिंग के बाद अंतिम मंजूरी की प्रक्रिया से अधिकारियों को संचालन शुरू होने से पहले आवेदकों का आकलन करने का मौका मिलेगा।
प्रस्तावित प्रशासन नियमों के तहत वित्तीय संस्थानों के न्यासियों के लिए कम से कम चार स्वतंत्र निदेशक और प्रतिभागियों द्वारा नामित कम से कम दो निदेशक जरूरी होंगे। कंसोर्टियम फंडों में आम तौर पर श्रमिकों और प्रबंधन का प्रतिनिधित्व बराबर होगा। न्यासियों को परिचालन जोखिमों के लिए परिसंपत्तियों का 0.25% अलग रखना होगा और परिसंपत्तियों की अभिरक्षा तथा प्रदर्शन के मूल्यांकन के लिए बाहरी संगठनों की सेवाएं लेनी होंगी।
कानून के तहत प्रतिभागियों के हितों को प्राथमिकता मिलेगी और कर्तव्य का उल्लंघन करने वाले न्यासियों पर नुकसान की भरपाई की जिम्मेदारी होगी। जवाबदेही से बचने के लिए न्यासी को साबित करना होगा कि उसकी मंशा गलत नहीं थी और उसने लापरवाही नहीं की। श्रम मंत्रालय और वित्तीय अधिकारी निगरानी के लिए समन्वय करेंगे, जबकि दंडात्मक कार्रवाई की जिम्मेदारी मंत्रालय की होगी।
अधिक रिटर्न के साथ निवेश जोखिम भी होगा
कोरिया एंटरप्राइजेज फेडरेशन ने पेशेवर प्रबंधन वाले फंडों के विस्तार के साथ सुरक्षा उपाय लागू करने की मांग की है। उसकी चिंता है कि निवेश बढ़ने या घटने का वित्तीय नतीजा श्रमिकों को ही भुगतना पड़ेगा।
फेडरेशन ने योजना पर प्रतिक्रिया देते हुए एक बयान में अपना पक्ष रखा:
राष्ट्रीय पेंशन के विपरीत, जिसके भुगतान की गारंटी राज्य देता है, फंड-आधारित सेवानिवृत्ति पेंशन में निवेश के प्रदर्शन के अनुसार लाभ और नुकसान पूरी तरह अंशदाता के खाते में आते हैं,
परिभाषित अंशदान फंड में शामिल कर्मचारी के लिए पेशेवर प्रबंधन से निवेश के फैसले लेने वाला पक्ष बदल जाता है। सेवानिवृत्ति के समय उपलब्ध रकम फिर भी इस बात पर निर्भर करेगी कि खाते में कितना पैसा जमा हुआ और निवेश ने कैसा प्रदर्शन किया। इसलिए रिटर्न सुधारने के प्रयास के साथ न्यासियों की योग्यता, स्वतंत्र निगरानी और जवाबदेही भी अहम हैं।
निवेश के विकल्प और प्रदाताओं की जानकारी में बदलाव
सरकार आईआरपी में जोखिम वाली परिसंपत्तियों पर मौजूदा 70% की सीमा धीरे-धीरे बढ़ाने की योजना बना रही है। आईआरपी और परिभाषित अंशदान पेंशन के लिए पात्र निवेशों का दायरा भी बढ़ाकर उसमें निवेश प्रबंधन खाते और जारी किए गए नोट शामिल किए जाएंगे, ताकि प्रतिभागियों को अपनी बचत के लिए अधिक विकल्प मिलें।
डिफॉल्ट विकल्प की सूचना निवेश उत्पाद की परिपक्वता के चार हफ्ते बाद देने के बजाय परिपक्वता से दो हफ्ते पहले दी जाएगी। जब प्रतिभागी खुद कोई सक्रिय विकल्प नहीं चुनता, तब डिफॉल्ट विकल्प पहले से तय निवेश मार्ग देता है। पहले सूचना देने का मकसद उत्पाद की अवधि पूरी होने के बाद रकम को नकदी या इसी तरह के निवेशों में पड़े रहने का समय घटाना है।
योजना में कम रिटर्न वाले उत्पादों को डिफॉल्ट विकल्पों से हटाने का प्रस्ताव भी है। पेंशन प्रदाताओं के आकलन में संख्यात्मक रिटर्न और उसे हासिल करने के लिए उठाए गए निवेश जोखिम को ध्यान में रखने वाले पैमानों पर अधिक जोर दिया जाएगा।
सभी प्रदाताओं की रैंकिंग और प्रदर्शन की जानकारी सार्वजनिक की जाएगी। इससे केवल शीर्ष 10% की जानकारी प्रकाशित करने की मौजूदा प्रथा खत्म होगी। सेवानिवृत्ति बचत कहां रखनी है, यह तय करते समय श्रमिकों और नियोक्ताओं को प्रदाताओं के प्रदर्शन की अधिक व्यापक जानकारी मिलेगी।
नियमित पेंशन भुगतान डिफॉल्ट विकल्प बन सकता है
सरकार इस पर विचार कर रही है कि जब तक लाभार्थी एकमुश्त रकम लेने का खास अनुरोध न करे, सेवानिवृत्ति लाभ पेंशन के रूप में दिए जाएं। इससे नियमित आय को शुरुआती विकल्प बनाया जाएगा, जबकि पूरी रकम एक साथ लेने का विकल्प बना रहेगा।
अभी अधिकांश सेवानिवृत्त लोगों को उनके लाभ एकमुश्त मिलते हैं। सरकार इस चलन को बदलना चाहती है और राष्ट्रीय पेंशन के साथ रोजगार पेंशन की भूमिका बढ़ाने का प्रयास कर रही है। नियमित भुगतान सेवानिवृत्ति बचत को समय के साथ बांटता है, जबकि एकमुश्त भुगतान से पूरी राशि पर लाभार्थी का तत्काल नियंत्रण हो जाता है।
समय से पहले निकासी की अनुमति देने वाले नियमों में बदलाव नहीं होगा। कर्मचारी घर खरीदने या जोंसे जमा की व्यवस्था करने जैसी जरूरतों के लिए पात्र निकासी कर सकेंगे। जोंसे दक्षिण कोरिया के कई किराया अनुबंधों में इस्तेमाल होने वाली बड़ी, वापसी योग्य आवास जमा राशि है।
इसके बजाय सरकार पेंशन परिसंपत्तियों को गिरवी रखकर लिए जाने वाले ऋण की अधिकतम सीमा 50% से बढ़ाकर 70% करने के लिए कानून बनाने की कोशिश करेगी। बचत निकालने के बजाय उसके आधार पर उधार लेना एक विकल्प होगा, हालांकि श्रमिकों पर मूलधन लौटाने और ब्याज चुकाने का खर्च आएगा। अधिकारी लोगों को लंबे समय तक सेवानिवृत्ति के लिए बचत जारी रखने को प्रोत्साहित करने के वास्ते कर सहायता पर भी विचार कर रहे हैं।
सार्वजनिक फंड प्रबंधन और व्यापक कवरेज पर फैसले बाकी
नए फंडों के प्रबंधन में राष्ट्रीय पेंशन सेवा की संभावित भागीदारी पर अभी फैसला नहीं हुआ है और इस पर राष्ट्रीय संसद में चर्चा होगी। श्रमिकों, कारोबार, सरकार और विशेषज्ञों के बीच इसकी भूमिका को लेकर मतभेद हैं, इसलिए यह मुद्दा प्रस्ताव के सहमत हिस्सों से बाहर है।
कोरिया एंटरप्राइजेज फेडरेशन का तर्क है कि निजी प्रदाताओं और ब्लू सीड वाले बाजार में राष्ट्रीय पेंशन सेवा को शामिल करने से सार्वजनिक और निजी पेंशन की भूमिकाएं धुंधली हो सकती हैं और निष्पक्ष प्रतिस्पर्धा कमजोर पड़ सकती है। सरकार की योजना में अलग सेवानिवृत्ति पेंशन निगम स्थापित करना भी शामिल नहीं है।
एक साल से कम समय तक काम करने वाले कर्मचारी और सप्ताह में 15 घंटे से कम काम करने वाले लोग सुधार चर्चा का एक और अनसुलझा हिस्सा हैं। मंत्रालय और कोरिया लेबर इंस्टीट्यूट उनके सेवानिवृत्ति लाभ की व्यवस्थाओं और अनिवार्य कवरेज की संभावनाओं का अध्ययन कर रहे हैं। आर्थिक, सामाजिक एवं श्रम परिषद ने जून में इससे जुड़े मुद्दों पर चर्चा शुरू की।
सेवानिवृत्ति लाभ के मौजूदा नियमों के दायरे में आने वाले श्रमिकों के लिए तत्काल विधायी प्राथमिकताएं हैं: बाहरी निधिकरण की समय-सारिणी, अंशदान की सख्त वसूली और नई न्यासी व्यवस्था। नियोक्ताओं के लिए प्रस्तावित तैयारी अवधि और वित्तीय सहायता से यह तय होगा कि उन्हें वेतन प्रक्रिया, पेंशन अनुबंध और नकदी नियोजन में कितनी जल्दी बदलाव करने होंगे।
मुख्य बातें
- अनिवार्य बाहरी निधिकरण 2028 में कम से कम 100 कर्मचारियों वाले कार्यस्थलों से शुरू होगा और 2030 तक सभी आकार के कार्यस्थलों पर लागू हो जाएगा।
- यह बाध्यता हर कार्यस्थल पर नियम लागू होने की तारीख के बाद की सेवा पर लागू होगी; पहले की सेवा के लिए पिछली तारीख से निधिकरण नहीं करना होगा।
- पिछले साल बकाया सेवानिवृत्ति लाभ कुल 822.9 अरब वॉन थे, जो सभी बकाया वेतन का 41.1% था।
- पेशेवर न्यासी परिभाषित अंशदान पेंशन और आईआरपी के लिए नए फंडों का प्रबंधन करेंगे; निवेश का लाभ और नुकसान प्रतिभागियों का होगा।
- समय से पहले पेंशन अपनाने और उधारी के ब्याज के लिए अगले साल के बजट में प्रस्तावित सहायता कुल 12.2 अरब वॉन है।
- सरकार नवंबर में विधेयक तैयार करने और दिसंबर में उसे पारित कराने का लक्ष्य रखती है।
- राष्ट्रीय पेंशन सेवा की भागीदारी और कम अवधि या बहुत कम घंटों तक काम करने वाले कर्मचारियों के कवरेज पर आगे फैसले होने बाकी हैं।