अदायगी की समयसीमा वाला विदेशी मुद्रा बफर
कोटक महिंद्रा बैंक के संस्थापक और गैर-कार्यकारी निदेशक उदय कोटक के अनुसार, भारत को अगले तीन से पांच वर्षों में विदेशी मुद्रा जमा पर ब्याज सहित 160 अरब से 170 अरब डॉलर चुकाने पड़ सकते हैं। इन जमाओं से 130 अरब डॉलर से अधिक जुटाए गए हैं। उनका संदेश था कि जब तक यह वित्तपोषण वैश्विक झटकों से बचाव दे रहा है, तभी से तैयारी शुरू कर देनी चाहिए।
विषय-सूची
- अदायगी की समयसीमा वाला विदेशी मुद्रा बफर
- इन जमाओं से भारत को क्या मिलता है
- 31 अगस्त की अंतिम तारीख क्यों अहम थी
- अमेरिकी बॉन्ड प्रतिफल की भूमिका
- कर घरेलू बचत की दिशा तय कर रहे हैं
- घरेलू खरीद और विदेशी बिकवाली साथ-साथ हो सकती हैं
- सोने के आयात से डॉलर की एक और मांग
- अदायगी शुरू होने से पहले भारत को क्या तैयार करना चाहिए
- मुख्य बातें
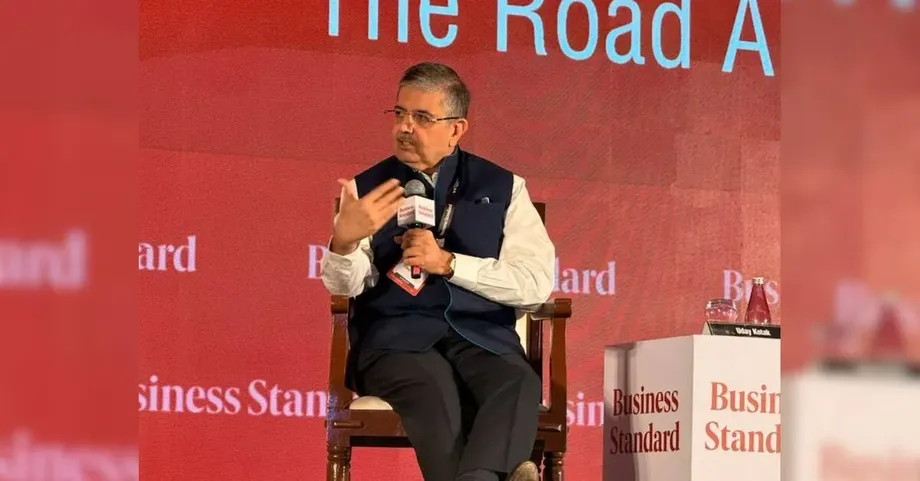
26 अक्टूबर को मुंबई के जियो वर्ल्ड कन्वेंशन सेंटर में बिजनेस स्टैंडर्ड BFSI इनसाइट समिट 2026 में बोलते हुए, कोटक ने मध्य पूर्व संघर्ष और रूस-यूक्रेन युद्ध के बीच धन जुटाने के लिए सरकार और भारतीय रिजर्व बैंक (RBI) की सराहना की। उन्होंने FCNR(B) के तहत धन जुटाने को उपयोगी बफर बताया, जिससे भारत को अपनी अर्थव्यवस्था मजबूत करने का समय मिलता है।
कोटक ने कहा कि जमा राशि अंततः लौटानी होगी, इसलिए आने वाले कई साल तैयारी के लिए हैं। अदायगी का दायरा उनका अनुमान है; उन्होंने ऐसा कोई कार्यक्रम नहीं दिया जिसमें बताया गया हो कि हर साल कितनी राशि परिपक्व होगी।
यह बताते हुए कि नीति निर्माताओं को जमा राशि परिपक्व होने से पहले कदम क्यों उठाने चाहिए, कोटक ने कहा:
हमें आज इस बारे में घबराने की जरूरत नहीं है, लेकिन हमें रणनीतिक ढंग से तैयारी करनी होगी। हमें उस समय के लिए भारत की आर्थिक और वित्तीय संरचना तैयार करनी होगी, जो निश्चित रूप से आएगा।
उनकी दलील ने कई ऐसे दबावों को जोड़ा जिन पर अक्सर अलग-अलग चर्चा होती है: डॉलर में उधारी की लागत, भारतीय बचत के लिए प्रतिस्पर्धा, विदेशी निवेशकों का पैसा वापस ले जाना और सोने के आयात पर खर्च होने वाली विदेशी मुद्रा। ये सभी मिलकर तय करते हैं कि भारत भविष्य के बाहरी भुगतानों को कितनी सहजता से पूरा कर पाएगा।
इन जमाओं से भारत को क्या मिलता है
FCNR(B) का मतलब Foreign Currency Non-Resident (Bank) है। ये भारत से बाहर रहने वाले पात्र लोगों की विदेशी मुद्राओं में रखी बैंक जमाएं हैं। बैंकों को विदेशी मुद्रा में धन मिलता है और जमा परिपक्व होने पर उन्हें सहमत ब्याज के साथ यह रकम जमाकर्ताओं को लौटानी होती है।
विदेशी मुद्रा में वित्तपोषण अहम है, क्योंकि अंतरराष्ट्रीय भुगतानों के लिए विदेशों में स्वीकार की जाने वाली मुद्राओं की जरूरत होती है। भारतीय रुपये में बचत घरेलू गतिविधियों को सहारा देती है, जबकि डॉलर और अन्य विदेशी मुद्राएं विदेशी आपूर्तिकर्ताओं, निवेशकों और ऋणदाताओं को देनदारियां चुकाने में मदद करती हैं।
कोटक ने कहा कि भू-राजनीतिक अनिश्चितता के दौर में इस धन जुटाने से भारत के विदेशी मुद्रा संसाधन मजबूत हुए। तय ब्याज दर पर धन सुरक्षित करने से वैश्विक उधारी लागत में बाद में होने वाली बढ़ोतरी से भी बचाव मिला।
इस लाभ के साथ भविष्य की देनदारी भी जुड़ी है। जमा परिपक्व होने पर बैंकों को उन्हें लौटाने के लिए विदेशी मुद्रा चाहिए होगी या जमाकर्ताओं को जमा नवीनीकृत करने के लिए राजी करना होगा। कोटक की चिंता है कि जमा से मिले समय का उपयोग भारत को बाहरी आय के मजबूत स्रोत और वित्तीय लचीलापन विकसित करने में करना चाहिए।
इसलिए व्यावहारिक चुनौती समय के साथ फैली हुई है: पहले धन आता है और वित्तीय प्रणाली को सहारा देता है, फिर बाद में अदायगी की जरूरत पैदा होती है। तैयारी में बकाया रकम और भुगतान की तारीखों, दोनों पर विचार करना शामिल है।
31 अगस्त की अंतिम तारीख क्यों अहम थी
कोटक ने RBI की सराहना करते हुए कहा कि उसने 31 अगस्त को धन जुटाने की योजना बंद कर दी थी, यानी सितंबर की शुरुआत में अमेरिकी बॉन्ड प्रतिफल तेजी से बढ़ने से पहले। उनके मुताबिक, भारत ने बढ़ोतरी से पहले तय दर पर डॉलर में धन जुटा लिया और कम से कम 100 आधार अंक अधिक लागत से बच गया।
एक आधार अंक, प्रतिशत अंक का सौवां हिस्सा होता है। 100 आधार अंक की बढ़ोतरी का अर्थ है, उदाहरण के लिए, सालाना ब्याज दर का 5% से बढ़कर 6% हो जाना। बड़े उधारी कार्यक्रम में सिर्फ एक प्रतिशत अंक का फर्क भी ब्याज भुगतान में बड़ा अंतर ला सकता है।
कोटक ने घटनाक्रम का क्रम इस प्रकार बताया:
- 31 अगस्त: कोटक के अनुसार, RBI ने जमा जुटाने की योजना बंद की।
- सितंबर की शुरुआत: अमेरिकी बॉन्ड प्रतिफल तेजी से बढ़ा, जिससे नए डॉलर वित्तपोषण की लागत बढ़ गई।
- 26 अक्टूबर, 2026: मुंबई में शिखर सम्मेलन के अपने संबोधन में कोटक ने भविष्य की अदायगी के लिए तैयारी करने का आग्रह किया।
- अगले तीन से पांच साल: जमा की अदायगी की जरूरत आने से पहले भारत की वित्तीय स्थिति मजबूत करने की उनकी अनुमानित अवधि।
कोटक के आकलन में, धन जुटाने के समय इसने लागत में बचत कराई। उनकी चेतावनी इसके बाद के कदमों पर केंद्रित थी: सस्ते वित्तपोषण के इस दौर का उपयोग भारत की भविष्य का भुगतान करने की क्षमता बढ़ाने में किया जाए।
अमेरिकी बॉन्ड प्रतिफल की भूमिका
कोटक ने अमेरिकी सरकारी बॉन्ड और भारतीय सरकारी प्रतिभूतियों के प्रतिफल के बीच प्रतिस्पर्धा का भी उल्लेख किया। उन्होंने 10 साल में परिपक्व होने वाले अमेरिकी ट्रेजरी बॉन्ड का प्रतिफल लगभग 5% बताया, जबकि समान अवधि के भारत सरकार के बॉन्ड का प्रतिफल करीब 7.4% है।
मुद्रा विनिमय की व्यवस्था इस तुलना को बदल सकती है। डॉलर में परिसंपत्ति खरीदने वाले रुपये के निवेशक को विनिमय दर में बदलाव के साथ-साथ बॉन्ड के मूल्य में बदलाव का भी सामना करना पड़ता है। हेजिंग का अर्थ है भविष्य में मुद्रा विनिमय की व्यवस्था करना, ताकि निवेश के रुपये में मूल्य को लेकर अनिश्चितता घटाई जा सके।
कोटक ने सालाना मुद्रा हेजिंग घटक करीब 3.5% बताया और अमेरिकी निवेश पर रुपये में परिणामी प्रतिफल लगभग 8.5% आंका। इस गणना में मुद्रा घटक को डॉलर प्रतिफल में जोड़ा गया है। व्यवहार में, मुद्रा लेनदेन की दिशा तय करती है कि निवेशक को संबंधित वायदा मुद्रा अंतर का भुगतान करना होगा या वह उसे प्राप्त करेगा।
उनके आंकड़ों के आधार पर, भारतीय सरकारी बॉन्ड की तुलना में सुझाया गया प्रतिफल लाभ 1.1 प्रतिशत अंक यानी 110 आधार अंक है। वास्तविक प्रतिफल लेनदेन की शर्तों, बाजार तक पहुंच और अन्य लागतों पर निर्भर करता है।
कोटक की व्यापक चिंता यह थी कि निवेशक अलग-अलग मुद्राओं में उपलब्ध अवसरों की तुलना करते हैं। उन्होंने यह भी कहा कि महंगाई और भू-राजनीतिक तनाव के बीच भारत सरकार के 10 साल की अवधि वाले बॉन्ड का प्रतिफल करीब 75 से 80 आधार अंक बढ़ा था। ऐसे बदलाव उन दरों को प्रभावित करते हैं जिनके आधार पर अन्य घरेलू उधारी की कीमत तय होती है।
कर घरेलू बचत की दिशा तय कर रहे हैं
निवेश कहां करना है, यह चुनने से पहले भारतीय निवेशकों को एक और तुलना करनी पड़ती है: कर चुकाने के बाद प्रतिफल का कितना हिस्सा बचता है। कोटक ने अधिभार और अन्य शुल्कों सहित प्रभावी पूंजीगत लाभ कर दर करीब 14.95% बताई, जबकि बड़े व्यक्तिगत निवेशकों के लिए ब्याज आय पर कर 39% तक हो सकता है।
पूंजीगत लाभ किसी निवेश को खरीद मूल्य से अधिक पर बेचने से हुआ मुनाफा है। ब्याज वह भुगतान है जो जमा की गई रकम या ब्याज देने वाले साधन के जरिए उधार दी गई रकम पर मिलता है। इन पर कर का अलग-अलग व्यवहार बचतकर्ता के लिए किसी निवेश की आकर्षकता को प्रभावित कर सकता है।
कोटक द्वारा बताई गई दरों पर, 100 रुपये के करयोग्य लाभ में से कर के बाद करीब 85.05 रुपये बचेंगे, जबकि 100 रुपये की करयोग्य ब्याज आय में से 61 रुपये बचेंगे। यह उदाहरण कर का अंतर दिखाने के लिए आय की रकम समान रखता है; वास्तविक कर निवेशक और निवेश पर निर्भर करता है।
कोटक ने कहा कि इस अंतर के कारण अतिरिक्त धन वाले लोग शेयरों समेत पूंजीगत लाभ देने वाले निवेश चुन रहे हैं, जिससे जमा और ब्याज देने वाले अन्य साधनों की मांग पर दबाव पड़ रहा है।
बैंकों के लिए घरेलू बचत का बंटवारा अहम है, क्योंकि जमा धन जुटाने का प्रमुख स्रोत हैं। कोटक की दलील ने घरेलू कर विकल्पों को विदेशी मुद्रा वित्तपोषण की चर्चा से जोड़ा: दोनों यह प्रभावित करते हैं कि वित्तीय प्रणाली को धन कहां से मिलता है और उसके लिए उसे कितनी कीमत चुकानी पड़ती है।
घरेलू खरीद और विदेशी बिकवाली साथ-साथ हो सकती हैं
कोटक ने अनुमान लगाया कि विदेशी पोर्टफोलियो निवेशकों के पास भारतीय परिसंपत्तियों में करीब 700 अरब डॉलर हैं। प्रत्यक्ष विदेशी निवेश को शामिल करते हुए उन्होंने कुल विदेशी निवेश का स्टॉक लगभग 1.5 ट्रिलियन डॉलर बताया।
पोर्टफोलियो निवेश में शेयरों और बॉन्ड जैसी वित्तीय परिसंपत्तियों में निवेश शामिल होता है। प्रत्यक्ष विदेशी निवेश में आम तौर पर किसी कारोबार में अधिक स्थायी स्वामित्व हिस्सेदारी होती है। कोटक ने भारत की अर्थव्यवस्था और बाजारों में विदेशी भागीदारी का पैमाना बताने के लिए इन आंकड़ों का इस्तेमाल किया।
जब विदेशी निवेशक बेचते हैं, तब घरेलू निवेशक खरीदकर शेयरों की कीमतों को सहारा दे सकते हैं। विदेशी विक्रेता इसके बाद रुपये में मिली रकम को डॉलर में बदलकर विदेश भेज सकते हैं। इससे विदेशी मुद्रा की मांग पैदा होती है, भले ही बाजार में घरेलू भागीदारी मजबूत बनी रहे।
इन लेनदेन में भारतीय खरीदारों की भूमिका बताते हुए कोटक ने कहा:
एक स्तर पर, विदेशी निवेश प्रवाह के दौरान भारतीय निवेशक दूसरी ओर खड़े होते हैं। दूसरे स्तर पर, भारतीय निवेशक प्रत्यक्ष या अप्रत्यक्ष रूप से विदेशियों को बाहर निकलने का रास्ता दे रहे हैं, और मुझे इससे आपत्ति नहीं है। यह मुक्त बाजार है। हमें इसका सम्मान करना चाहिए।
उनकी चिंता ने घरेलू निवेश में तेजी को भारत के बाहरी खातों से जोड़ा। स्थानीय खरीद बिक रही परिसंपत्तियों को संभाल सकती है, जबकि मुद्रा बाजार को फिर भी उन निवेशकों के लिए व्यवस्था करनी पड़ती है जो अपनी रकम विदेश ले जा रहे हैं।
सोने के आयात से डॉलर की एक और मांग
कोटक ने मार्च 2026 में समाप्त वित्त वर्ष के लिए 26 अरब डॉलर के चालू खाते के घाटे के साथ 72 अरब डॉलर के सोने के आयात का उल्लेख किया। उनका तर्क था कि इन आयातों के बिना भारत का चालू खाता अधिशेष में रहता।
चालू खाते में वस्तुओं और सेवाओं के व्यापार के साथ सीमापार आय और हस्तांतरण दर्ज होते हैं। घाटे का अर्थ है कि इन मदों में विदेशों को किए गए भुगतान, प्राप्तियों से अधिक हैं। ऐसे में भारत को निवेश प्रवाह, उधारी या अन्य बाहरी संसाधनों से वित्तपोषण जुटाना पड़ता है।
कोटक के आंकड़ों के आधार पर, 26 अरब डॉलर के घाटे से 72 अरब डॉलर का सोने का आयात घटाने पर 46 अरब डॉलर का अधिशेष बनेगा, बशर्ते खाते की बाकी सभी मदें अपरिवर्तित रहें। इस तरह, सोने का आयात उनके बताए घाटे का करीब 2.8 गुना था।
मार्च 2027 में समाप्त वित्त वर्ष के लिए कोटक ने कहा कि सोने का आयात 90 अरब डॉलर तक पहुंच सकता है, जबकि तेल का आयात 60 अरब से 65 अरब डॉलर हो सकता है। सोने का उनका अनुमान पिछले वर्ष के 72 अरब डॉलर के आंकड़े से 18 अरब डॉलर यानी 25% अधिक होगा।
कोटक ने भारतीय परिवारों के सोना रखने के अधिकार को स्वीकार किया, लेकिन इसे खरीदने के लिए जरूरी विदेशी मुद्रा पर रणनीतिक रूप से विचार करने का आग्रह किया। उन्होंने चेतावनी दी कि पोर्टफोलियो निवेश के दबाव के साथ भारी सोना आयात रुपये पर दबाव डाल सकता है।
अदायगी शुरू होने से पहले भारत को क्या तैयार करना चाहिए
कोटक ने अनुसंधान, प्रौद्योगिकी और भारत की सीमाओं से बाहर की मांग पूरी करने वाले उद्योगों में निवेश का आह्वान किया। उनका तर्क था कि देश को अगले तीन से पांच वर्षों का उपयोग चुने हुए क्षेत्रों में अधिक प्रतिस्पर्धी बनने के लिए करना चाहिए, न कि केवल अपने घरेलू बाजार तक पहुंच चाहने वाले विदेशी निवेशकों पर निर्भर रहना चाहिए।
भारतीय उद्योग के लिए अपना लक्ष्य बताते हुए कोटक ने कहा:
भारत को अगले पांच वर्षों में कम से कम कुछ क्षेत्रों में ऐसा निर्माण करना होगा कि वह दुनिया में एक मजबूत विकल्प बने और दुनिया की जरूरतों में भारत के योगदान को महत्व दिया जाए।
विदेशों में वस्तुएं और सेवाएं बेचने वाले कारोबार अपनी कमाई के जरिए विदेशी मुद्रा ला सकते हैं। इससे उन जमाओं से अलग बाहरी संसाधन मिलता है जिन्हें बाद में लौटाना होता है, या उन निवेशों से अलग जिनके मालिक आखिरकार अपनी रकम वापस ले जा सकते हैं।
कोटक के प्रस्ताव अदायगी के सवाल को व्यापक अर्थव्यवस्था से जोड़ते हैं। अधिक प्रतिस्पर्धी उद्योग विदेशों से आय पैदा कर सकते हैं, जबकि बचत, कर और आयात से जुड़े फैसले प्रभावित करते हैं कि भारत को कितने विदेशी वित्तपोषण की जरूरत होगी।
तत्काल संदेश घबराहट नहीं, तैयारी का था। भारत की दीर्घकालीन संभावनाओं को लेकर कोटक सकारात्मक रहे, लेकिन उन्होंने नीति निर्माताओं और वित्तीय संस्थानों से जमा से मिले समय का इस्तेमाल देश की बाहरी भुगतान करने की क्षमता मजबूत करने में करने का आग्रह किया।
मुख्य बातें
- कोटक ने अनुमान लगाया कि FCNR(B) के तहत जुटाए गए 130 अरब डॉलर से अधिक पर अगले तीन से पांच वर्षों में ब्याज सहित 160 अरब से 170 अरब डॉलर तक चुकाने पड़ सकते हैं।
- उन्होंने RBI द्वारा 31 अगस्त को योजना बंद करने की सराहना की और कहा कि इसके बाद जुटाए गए धन की लागत कम से कम 100 आधार अंक अधिक होती।
- उनकी बॉन्ड तुलना के अनुसार, मुद्रा हेजिंग के बाद अमेरिकी ट्रेजरी का रुपये में प्रतिफल करीब 8.5% था, जबकि भारत सरकार के बॉन्ड का प्रतिफल 7.4% था।
- उन्होंने कहा कि करों के अंतर घरेलू बचत को ब्याज आय से हटाकर पूंजीगत लाभ की ओर ले जा रहे हैं।
- कोटक ने मार्च 2026 में समाप्त वित्त वर्ष के लिए 26 अरब डॉलर के चालू खाते के घाटे के मुकाबले 72 अरब डॉलर के सोने के आयात का उल्लेख किया।
- उन्होंने जमा परिपक्व होने से पहले अनुसंधान, प्रौद्योगिकी और वैश्विक मांग पूरी करने वाले उद्योगों में निवेश का आग्रह किया।