कमज़ोर क्रेडिट वाले कर्जदार लगभग दोगुना ब्याज चुकाते हैं
बैंक ऑफ कोरिया के आंकड़ों के अनुसार, जो पीपल पावर पार्टी के सांसद सोंग इओन-सोक को सौंपे गए, क्रेडिट ग्रेड 7 से 10 वाले दक्षिण कोरियाई कर्जदारों को दूसरी तिमाही में नए असुरक्षित बैंक ऋणों पर औसतन 10.8% वार्षिक ब्याज दर का सामना करना पड़ा। एक साल पहले यह दर 9.3% थी। देश के 20 बैंकों में उनकी दर में हुई वृद्धि, सबसे मज़बूत क्रेडिट वाले कर्जदारों की वृद्धि से 2.3 गुना थी।
विषय-सूची
- कमज़ोर क्रेडिट वाले कर्जदार लगभग दोगुना ब्याज चुकाते हैं
- तिमाही ब्याज दरों का अंतर कैसे बढ़ा
- जुलाई के आंकड़े दिखाते हैं कि लंबे समय में अंतर बढ़ा
- औसत दरें क्या बताती हैं
- कमज़ोर क्रेडिट पर बड़ी बढ़ोतरी क्यों होती है
- केंद्रीय बैंक की बढ़ोतरी का असर
- ऊंची दरों का परिवार पर क्या असर होता है
- शिनहान ने तय सीमा वाले उत्पाद में दरें घटाईं
- वूरी और हाना ने राहत के दूसरे रास्ते पेश किए
- मुख्य बातें
डेमोक्रेटिक पार्टी के सांसद किम ते-न्योंन को भेजे गए बैंक ऑफ कोरिया के अलग आंकड़ों में कमज़ोर क्रेडिट वाले कर्जदारों की औसत दर जुलाई 2026 में 10.96% बताई गई है, जबकि ग्रेड 1 से 3 वालों के लिए यह 5.54% थी। एक ही व्यापक प्रकार के कर्ज़ पर यह दर लगभग दोगुनी है: ऐसा व्यक्तिगत ऋण जिसके लिए संपत्ति गिरवी नहीं रखी जाती।
ये आंकड़े परिवारों पर बढ़ते दबाव को दिखाते हैं, जबकि बैंक ब्याज दरों पर सीमा, सस्ता रीफाइनेंसिंग और कम क्रेडिट स्कोर वाले लोगों के लिए उत्पाद पेश कर रहे हैं। किसी परिवार को इनका लाभ मिलेगा या नहीं, यह ऋण की श्रेणी, पात्रता और बैंक की मंज़ूरी पर निर्भर करता है।
सोंग को दिए गए तिमाही आंकड़ों में कैलेंडर वर्ष का उल्लेख नहीं है, जबकि किम को दिए गए मासिक आंकड़े जुलाई 2026 के हैं। बैंक के उत्पादों की घोषणाओं में भी कैलेंडर वर्ष नहीं दिया गया है। इसलिए इन बदलावों पर नज़र रखते समय इन अवधियों को अलग-अलग रखना चाहिए।
तिमाही ब्याज दरों का अंतर कैसे बढ़ा
ग्रेड 7 से 10 वाले कर्जदारों की औसत दर पहली तिमाही में 10% से ऊपर पहुंचकर 10.53% हो गई। अप्रैल से जून के दौरान इसमें 0.27 प्रतिशत अंक की और बढ़ोतरी हुई और यह 10.8% तक पहुंच गई। इन आंकड़ों में सामान्य असुरक्षित ऋण शामिल हैं, लेकिन नीतिगत ऋण शामिल नहीं हैं।
बेहतर क्रेडिट वाले कर्जदारों की दरें भी बढ़ीं, लेकिन वृद्धि कम रही:
- ग्रेड 1 से 3: दरें 4.81% से बढ़कर 5.46% हुईं, यानी 0.65 प्रतिशत अंक की वृद्धि।
- ग्रेड 4 से 6: दरें 6.80% से बढ़कर 7.52% हुईं, यानी 0.72 प्रतिशत अंक की वृद्धि।
- ग्रेड 7 से 10: दरें 9.3% से बढ़कर 10.8% हुईं, यानी 1.5 प्रतिशत अंक की वृद्धि।
सबसे कमज़ोर और सबसे मज़बूत क्रेडिट समूहों के बीच का अंतर 4.49 से बढ़कर 5.34 प्रतिशत अंक हो गया। प्रतिशत अंक दो दरों के बीच के अंतर को मापता है: 9.3% से 10.8% तक जाने का मतलब वार्षिक उधारी लागत में 1.5 प्रतिशत अंक की बढ़ोतरी है।
जुलाई के आंकड़े दिखाते हैं कि लंबे समय में अंतर बढ़ा
किम को सौंपे गए जुलाई 2026 के आंकड़ों में कमज़ोर क्रेडिट वाले कर्जदारों की दर में सालाना 1.74 प्रतिशत अंक की वृद्धि दिखाई गई है: 9.22% से 10.96% तक। मज़बूत क्रेडिट वाले कर्जदारों के लिए यह वृद्धि 0.73 प्रतिशत अंक थी: 4.81% से 5.54% तक।
नतीजतन, दोनों समूहों के बीच का अंतर 1.01 प्रतिशत अंक बढ़कर 4.41 से 5.42 प्रतिशत अंक हो गया। जुलाई की तुलना जुलाई से करने पर कई वर्षों में अंतर में आए बदलाव का पता चलता है:
- जुलाई 2023: अंतर 3.90 प्रतिशत अंक था।
- जुलाई 2024: अंतर 4.26 प्रतिशत अंक तक पहुंचा।
- जुलाई 2025: अंतर 4.41 प्रतिशत अंक था।
- अप्रैल 2026: अंतर 6.22 प्रतिशत अंक तक पहुंचा।
- जुलाई 2026: अंतर 5.42 प्रतिशत अंक था, जो जून के 5.17 से अधिक है।
जुलाई का अंतर अप्रैल से कम था, लेकिन पिछले तीनों जुलाई के मुकाबले अधिक रहा। मार्च और अप्रैल 2026 में कमज़ोर क्रेडिट वाले कर्जदारों की औसत दर, मज़बूत क्रेडिट वालों की दर से दोगुने से भी अधिक थी।
औसत दरें क्या बताती हैं
कोरिया फेडरेशन ऑफ बैंक्स अपने घरेलू ऋण संबंधी खुलासों में बताता है कि सामान्य असुरक्षित ऋण वे घरेलू ऋण हैं जो बिना किसी जमानत के दिए जाते हैं। ओवरड्राफ्ट सुविधाएं और आवास से जुड़े समूह ऋण, जैसे कुछ स्थानांतरण खर्च और अंतरिम भुगतान ऋण, इस श्रेणी में शामिल नहीं हैं।
फेडरेशन की समावेशी वित्त को छोड़कर निकाली गई दर में वित्तीय सेवा आयोग से मान्यता प्राप्त मध्यम दर वाले ऋण और न्यू होप स्पोर ऋण जैसे सार्वजनिक सहायता उत्पाद शामिल नहीं हैं। इसलिए ऐसे किसी उत्पाद के लिए पात्र परिवार को सामान्य ऋण की औसत दर से अलग ब्याज दर का सामना करना पड़ सकता है।
फेडरेशन अपनी प्रकाशित दरों का भार ऋण की राशि के आधार पर तय करता है, इसलिए बड़ी राशि वाले ऋण का औसत पर अधिक असर पड़ता है। इसके विपरीत, किम को दिए गए जुलाई के आंकड़ों में क्रेडिट ग्रेड के साधारण औसत का इस्तेमाल किया गया है। जारी किए जाने वाले ऋणों की संख्या और उनकी संरचना में बदलाव से ये औसत बदल सकते हैं।
फेडरेशन आम तौर पर पिछले महीने दिए गए ऋणों के औसत या पिछले महीने के अंत में बकाया राशि के आंकड़े प्रकाशित करता है; यह माप पर निर्भर करता है। उसकी तुलना में क्रेडिट ब्यूरो के स्कोर इस्तेमाल होते हैं, जबकि अलग-अलग बैंक अपने आकलन भी करते हैं। इसलिए ग्राहक को मिलने वाली वास्तविक दर प्रकाशित औसत से अलग हो सकती है।
जुलाई 2023 से खुलासा प्रणाली में ऋण की श्रेणियां चार से बढ़ाकर छह कर दी गईं। इसमें जियोन्से जमा ऋण और कुल घरेलू ऋण जोड़े गए। जियोन्से कोरियाई किराये की एक व्यवस्था है, जिसमें बड़ी रकम जमा के रूप में दी जाती है। इन बदलावों के दौरान दरों पर नज़र रखने के लिए एक ही ऋण श्रेणी की तुलना करना अहम है।
कमज़ोर क्रेडिट पर बड़ी बढ़ोतरी क्यों होती है
सांगम्योंग विश्वविद्यालय के प्रोफेसर सो जी-योंग ने बड़ी बढ़ोतरी का कारण घरेलू ऋण पर लगी पाबंदियों और बढ़ती ब्याज दरों के बीच बैंकों द्वारा भुगतान जोखिम के सख्त प्रबंधन को बताया। उन्होंने कहा कि इन दबावों का असर उन कर्जदारों पर अधिक पड़ता है जिनके भुगतान चूकने की आशंका ज़्यादा होती है।
घरेलू ऋण नियमों के कारण कर्ज़ की उपलब्धता सीमित है और बढ़ती ब्याज दरों के बीच बैंक क्रेडिट प्रबंधन सख्त कर रहे हैं। ऐसे में ऋणदाताओं ने कम क्रेडिट वाले कर्जदारों पर ऊंची दरें लागू की हैं, क्योंकि उनके भुगतान में चूक का जोखिम अधिक है।
फेडरेशन के अनुसार, ऋण की कीमत तय करते समय कई घटकों को मिलाकर अंतिम दर तय की जाती है। बैंक आधार दर से शुरुआत करते हैं, फिर लागत, अपेक्षित नुकसान और मुनाफ़े को शामिल करने के लिए मार्जिन जोड़ते हैं और उसके बाद कोई समायोजन या छूट लागू करते हैं। जोखिम प्रीमियम वह राशि है जो कर्जदार के ऋण न चुकाने की आशंका को ध्यान में रखकर ली जाती है।
इवा वुमन्स यूनिवर्सिटी के अर्थशास्त्र के प्रोफेसर सॉक ब्योंग-हुन ने भी बताया कि बढ़ती दरें कमज़ोर क्रेडिट वाले कर्जदारों के भुगतान संबंधी जोखिम को बढ़ाती हैं, तो बैंक अक्सर मार्जिन बढ़ा देते हैं। उन्होंने अपेक्षाकृत कम आय वाले कर्जदारों पर पड़ने वाले अधिक दबाव की ओर भी इशारा किया।
इसलिए कर्जदार पर धन की सामान्य लागत और भुगतान जोखिम के बैंक के आकलन, दोनों का दबाव पड़ सकता है। जब ऋण की उपलब्धता सीमित हो, तो ब्याज दर के साथ-साथ मंज़ूरी मिलना भी चिंता का विषय बन जाता है।
केंद्रीय बैंक की बढ़ोतरी का असर
बैंक ऑफ कोरिया के आधार दर के इतिहास में अगस्त 2021 से लगातार बढ़ोतरी का सिलसिला दर्ज है। आधार दर अर्थव्यवस्था में वित्तपोषण की स्थितियों को प्रभावित करती है, जबकि हर ग्राहक की ऋण दर बैंक की वित्तपोषण लागत और व्यक्तिगत मूल्य निर्धारण पर भी निर्भर करती है।
आधिकारिक समयक्रम में ये प्रमुख पड़ाव दर्ज हैं:
- 26 अगस्त, 2021: आधार दर बढ़कर 0.75% हुई।
- 25 नवंबर, 2021: यह 1.00% तक पहुंची।
- 14 जनवरी, 2022: यह बढ़कर 1.25% हुई।
- 13 जुलाई और 25 अगस्त, 2022: यह क्रमशः 2.25% और फिर 2.50% हुई।
- 24 नवंबर, 2022: यह 3.25% तक पहुंची।
- 13 जनवरी, 2023: यह बढ़कर 3.50% हुई।
बाद की प्रविष्टियों में अक्टूबर 2024 में 3.25%, नवंबर 2024 में 3.00%, फरवरी 2025 में 2.75% और मई 2025 में 2.50% तक कटौती दर्ज है। इसके बाद इतिहास में 16 जुलाई, 2026 को 2.75% और 27 अगस्त, 2026 को 3.00% तक बढ़ोतरी दर्ज है। अलग-अलग ऋणों की दरें इस बात पर भी निर्भर करती हैं कि अनुबंध में दर कब रीसेट होती है और बैंक कितना मार्जिन लागू करता है।
ऊंची दरों का परिवार पर क्या असर होता है
बैंक ऑफ कोरिया का अनुमान है कि ऋण दरों में एक प्रतिशत अंक की बढ़ोतरी से कमज़ोर क्रेडिट वाले कर्जदार पर औसत वार्षिक ब्याज का बोझ 306,000 वोन बढ़ जाएगा। इसे साल भर में बराबर बांटें तो यह 25,500 वोन प्रति माह होता है।
तिमाही दरों से इसका एक सरल उदाहरण मिलता है। 10 लाख वोन की मूल बकाया राशि पर 9.3% वार्षिक दर से ब्याज 930,000 वोन होगा। 10.8% पर यह 1.08 मिलियन वोन होगा, यानी 150,000 वोन की बढ़ोतरी। वास्तविक भुगतान किस्तों की समय-सारणी और बकाया राशि में बदलाव पर निर्भर करता है।
जुलाई 2026 में क्रेडिट ग्रेड के अनुसार गृह ऋणों की दरों में अंतर काफी कम था। लंबी अवधि में किस्तों के ज़रिये चुकाए जाने वाले गृह ऋणों की दर कमज़ोर क्रेडिट वाले कर्जदारों के लिए औसतन 5.06% और मज़बूत क्रेडिट वालों के लिए 4.60% थी। इनके बीच 0.46 प्रतिशत अंक का अंतर था।
यह अंतर जून के 0.72 प्रतिशत अंक से कम था, लेकिन एक साल पहले के 0.33 प्रतिशत अंक से अधिक। ऋण की जमानत के रूप में रखी संपत्ति से भुगतान न होने की स्थिति में ऋणदाता को वसूली के लिए एक परिसंपत्ति मिलती है। इससे यह समझने में मदद मिलती है कि ऋण की दर तय करने में जमानत क्यों अहम है।
शिनहान ने तय सीमा वाले उत्पाद में दरें घटाईं
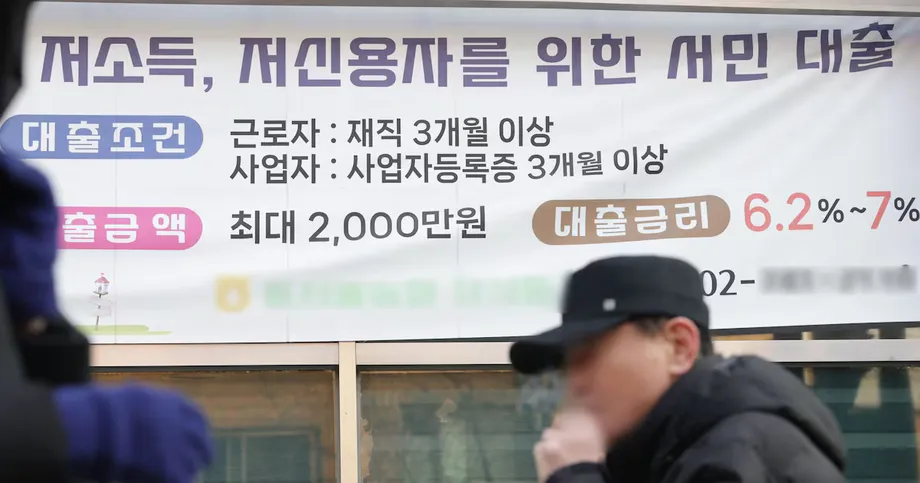
शिनहान बैंक के घोषित उपाय NICE या KCB द्वारा आंके गए बाहरी क्रेडिट स्कोर के निचले आधे हिस्से में आने वाले ग्राहकों पर केंद्रित हैं। 16 अक्टूबर से बैंक ने पात्र मध्यम दर वाले ऋणों की गणना की गई दरों में 0.3 प्रतिशत अंक की कटौती की, जबकि अधिकतम वार्षिक दर 6.9% पर बरकरार रखी। लागू होने की तारीख से जमा किए गए नए आवेदन इस बदलाव के तहत आकलन के पात्र हैं।
गणना का क्रम अहम है। यदि किसी ग्राहक की गणना की गई दर 6.8% है, तो उसे 6.5% चुकानी होगी। जिसकी गणना की गई दर 7.3% है, उसे अब भी 6.9% चुकानी होगी, क्योंकि घटाई गई दर मौजूदा सीमा से ऊपर होगी। यही तरीका पात्र डिजिटल ऋणों पर भी लागू होता है।
शिनहान ने अगस्त में अपना सुपर सोल मध्यम दर वाला ऋण भी शुरू किया। डिजिटल आवेदन के ज़रिये इसमें 20 मिलियन वोन तक मिल सकते हैं। इसका वैकल्पिक क्रेडिट आकलन मॉडल ऐसे आवेदकों का मूल्यांकन करने के लिए बनाया गया है जिन्हें आय के दस्तावेज़ देने में कठिनाई होती है या जिनका वित्तीय लेन-देन का इतिहास सीमित है। यह ऋण जांच के अधीन है।
वूरी और हाना ने राहत के दूसरे रास्ते पेश किए
वूरी बैंक ने जनवरी में व्यक्तिगत असुरक्षित ऋणों पर क्रेडिट ग्रेड से परे 7% वार्षिक दर की सीमा तय की। शुरुआती पांच महीनों में 46,000 लोगों को ब्याज में कुल 1.37 अरब वोन की कटौती मिली। इस अवधि में प्रति लाभार्थी यह राशि औसतन करीब 29,800 वोन बैठती है, हालांकि हर व्यक्ति की बचत अलग-अलग रही।
इसका वूरी वॉन ड्रीम रीफाइनेंसिंग उत्पाद पात्र ग्राहकों को वूरी कार्ड, वूरी फाइनेंशियल सेविंग्स बैंक और वूरी फाइनेंशियल कैपिटल के ऋण बदलने की सुविधा देता है। इसमें 20 मिलियन वोन तक मिल सकते हैं और मूलधन व ब्याज का भुगतान अधिकतम 10 वर्षों तक किस्तों में किया जा सकता है। विज्ञापित दरें 4% के मध्य स्तर से शुरू होती हैं और 7% पर सीमित हैं।
पात्र आवेदकों में सालाना 35 मिलियन वोन तक कमाने वाले कर्मचारी, साथ ही फ्रीलांसर, वेतनभोगी नौकरी से बाहर के अन्य लोग और आय का प्रमाण देने में कठिनाई का सामना करने वाले गृहस्थ शामिल हैं। लंबी भुगतान अवधि से हर किस्त कम हो सकती है, लेकिन इस दौरान ब्याज चुकाने की अवधि बढ़ जाती है।
हाना बैंक के हाना वनक्यू ऐनसिम मध्यम दर कार्यक्रम का घोषित आकार 2 ट्रिलियन वोन है। व्यक्तिगत क्रेडिट स्कोर के निचले आधे हिस्से में आने वाले ग्राहकों को इसमें 5.5% की निश्चित वार्षिक दर पर 10 मिलियन वोन तक मिल सकते हैं। ऋण की पूरी अवधि में यह दर नहीं बदलती।
ये उत्पाद पात्र परिवारों को सामान्य असुरक्षित ऋणों के विकल्प देते हैं। सोंग ने ब्याज लागत घटाने और वित्त तक पहुंच बेहतर करने के लिए प्रभावी उपायों की मांग की। कर्जदारों के लिए व्यावहारिक रूप से मंज़ूर की गई दर, उपलब्ध राशि और भुगतान की समय-सारणी अहम हैं, साथ ही यह भी कि वे ऋणदाता के आकलन में सफल होते हैं या नहीं।
मुख्य बातें
- बैंक ऑफ कोरिया के तिमाही आंकड़ों के अनुसार, ग्रेड 7 से 10 वाले कर्जदारों के सामान्य असुरक्षित ऋणों की दर 10.8% थी, जो एक साल पहले 9.3% थी।
- उनकी दर में वृद्धि, ग्रेड 1 से 3 वाले कर्जदारों की वृद्धि से 2.3 गुना थी।
- जुलाई 2026 के आंकड़ों में कमज़ोर क्रेडिट वालों के लिए दर 10.96% और मज़बूत क्रेडिट वालों के लिए 5.54% दिखाई गई है।
- फेडरेशन के खुलासों में ऋण की राशि के भार के आधार पर निकाले गए औसत हैं; जुलाई की तुलना क्रेडिट ग्रेड के साधारण औसत पर आधारित है।
- शिनहान, वूरी और हाना ने दरों पर सीमा, कटौती या रीफाइनेंसिंग उत्पाद घोषित किए हैं। इनका लाभ पात्रता और मंज़ूरी पर निर्भर है।