बढ़ती फंडिंग लागत का असर घरेलू कर्ज की किस्तों पर
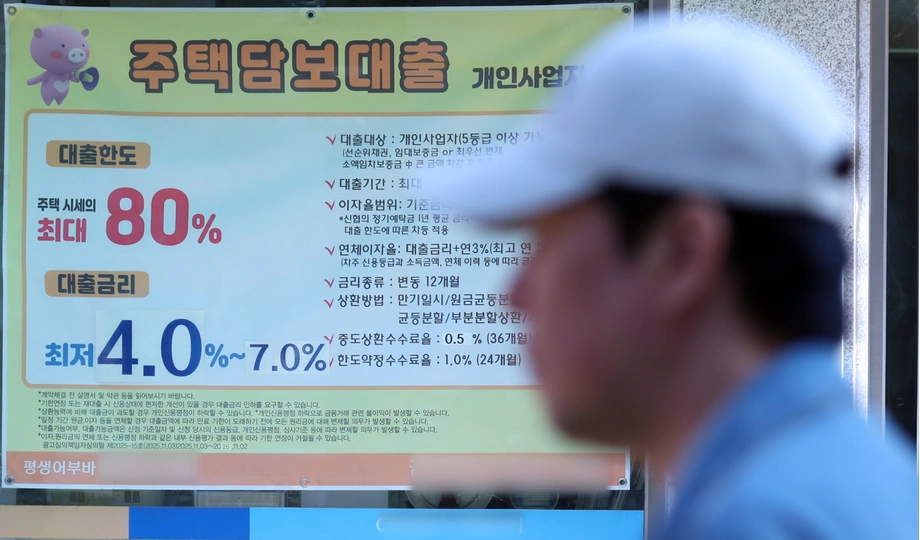
दक्षिण कोरिया के मकान मालिकों को बढ़ते बंधक भुगतान का सामना करना पड़ रहा है। सितंबर 2026 का कॉस्ट ऑफ फंड्स इंडेक्स, जिसे COFIX के नाम से जाना जाता है, बढ़कर 3.43% हो गया। इसके बाद बड़े बैंकों ने 16 अक्टूबर से परिवर्तनीय ब्याज दर वाले कर्ज की दरें बढ़ा दीं। NH NongHyup Bank की अधिकतम दर 6.48% पर पहुंच गई, जबकि KB Kookmin Bank और Woori Bank की दरें भी 6% से ऊपर चली गईं।
विषय-सूची
- बढ़ती फंडिंग लागत का असर घरेलू कर्ज की किस्तों पर
- किन बैंकों की दरें 6% से ऊपर पहुंचीं?
- COFIX में क्या बदलाव हुआ?
- जमा दरें कर्ज की दरें क्यों बढ़ा रही हैं
- घरों को कितना अधिक भुगतान करना होगा?
- 165 ट्रिलियन वॉन के कर्ज की दरें रीसेट होने वाली क्यों हैं
- परिवर्तनीय दर वाला कर्ज अब भी व्यापक
- क्या लंबी अवधि की निश्चित दरें सुरक्षा दे सकती हैं?
- आगामी नीतिगत बैठकों में क्या हो सकता है?
- मुख्य बातें
फाइनेंशियल सुपरवाइजरी सर्विस के आंकड़ों के अनुसार, चौथी तिमाही में बैंक बंधक कर्ज के 165 ट्रिलियन वॉन की ब्याज दरों में बदलाव होना तय है। ये आंकड़े सोशल डेमोक्रेटिक पार्टी के सांसद हान चांग-मिन को सौंपे गए थे। यह रकम पिछली तिमाही में दरों में बदलाव के लिए तय 143.9 ट्रिलियन वॉन से 21.1 ट्रिलियन वॉन अधिक है, यानी करीब 14.7% की वृद्धि।
परिवारों के लिए तात्कालिक चिंता हर महीने बैंक खाते से निकलने वाली रकम है। यदि कोई कर्जदार 30 साल के लिए 400 मिलियन वॉन का बंधक कर्ज ले और मूलधन तथा ब्याज की समान मासिक किस्तें चुकाए, तो जनवरी में बताई गई 4.10% की कम दर पर उसे करीब 1.93 मिलियन वॉन चुकाने होंगे। दर 4.82% होने पर मासिक किस्त 2.10 मिलियन वॉन से अधिक हो जाती है।
जिन कर्जदारों की शुरुआती निश्चित दर की अवधि खत्म हो रही है, उन पर दबाव का एक और बिंदु आ गया है। 40 वर्ष की उम्र के एक कर्जदार ने अक्टूबर 2021 में 500 मिलियन वॉन का बंधक कर्ज लिया था। इस महीने उसकी ब्याज दर 3.6% से बदलकर 5.6% हो गई। मासिक किस्त 2.27 मिलियन वॉन से बढ़कर 2.79 मिलियन वॉन हो गई, जिससे घरेलू खर्च में हर महीने 520,000 वॉन जुड़ गए।
किन बैंकों की दरें 6% से ऊपर पहुंचीं?
16 अक्टूबर के लिए बैंकों की विस्तृत दर-सूचियों में हर छह महीने में समायोजित होने वाले बड़े बंधक कर्ज की संयुक्त दर-सीमा 4.36% से 6.48% बताई गई। एक अन्य बैंकिंग आंकड़े में यह सीमा 4.82% से 6.25% थी और चार बैंकों की दरें 6% से ऊपर बताई गईं; हालांकि अलग-अलग बैंकों की दर-सूचियां तीन की पहचान करती हैं: KB Kookmin, Woori और NH NongHyup।
Woori ने अपनी दर-सीमा 4.75%-5.95% से बढ़ाकर 5.00%-6.20% कर दी। KB Kookmin ने इसे 4.39%-5.79% से बढ़ाकर 4.64%-6.04% किया। दोनों बैंकों ने अपनी घोषित दर-सीमा के निचले और ऊपरी, दोनों सिरों पर 0.25 प्रतिशत अंक की वृद्धि लागू की।
NH NongHyup ने अपनी दर-सीमा 4.49%-6.29% से बढ़ाकर 4.68%-6.48% कर दी, यानी 0.19 प्रतिशत अंक की वृद्धि। Shinhan की घोषित दर-सीमा 4.36%-5.77% थी, जबकि Hana की दर करीब 4.64%-5.84% थी।
कर्जदारों को अलग-अलग दरें इसलिए मिलती हैं क्योंकि बंधक कर्ज की कीमत में एक बेंचमार्क दर, बैंक का अतिरिक्त शुल्क और उपलब्ध छूट शामिल होते हैं। Hana का संबंधित परिवर्तनीय दर वाला बंधक कर्ज COFIX के बजाय छह महीने में परिपक्व होने वाले बैंक बॉन्ड की यील्ड पर आधारित है, इसलिए उसकी दरें अलग संदर्भ के अनुसार तय होती हैं।
COFIX में क्या बदलाव हुआ?
कोरिया फेडरेशन ऑफ बैंक्स ने 15 अक्टूबर को सितंबर के COFIX आंकड़ों की घोषणा की। नए जुटाए गए फंड पर आधारित यह सूचकांक अगस्त के 3.18% से बढ़कर 3.43% हो गया। नवंबर 2022 के बाद यह इसकी सबसे बड़ी मासिक वृद्धि थी, जब इसमें 0.36 प्रतिशत अंक की बढ़ोतरी हुई थी।
COFIX आठ घरेलू बैंकों द्वारा जुटाए गए धन की भारित औसत लागत को मापता है। ये बैंक जमा, बचत उत्पादों और बैंक बॉन्ड के जरिए पैसा जुटाते हैं और फिर उस फंड का इस्तेमाल कर्ज देने में करते हैं। जब उन्हें पैसा जुटाने के लिए अधिक भुगतान करना पड़ता है, तो सूचकांक बढ़ जाता है।
नए फंड पर आधारित सूचकांक अपेक्षाकृत तेजी से प्रतिक्रिया देता है, क्योंकि यह बीते महीने में जुटाए गए धन को मापता है। बैंक की बैलेंस शीट पर पहले से मौजूद फंड को भी शामिल करने वाले माप धीरे-धीरे बदलते हैं। सितंबर में बैलेंस पर आधारित सूचकांक 3.05% से बढ़कर 3.15% हुआ, जबकि नए बैलेंस वाला माप 2.71% से बढ़कर 2.79% हो गया।
हालिया आंकड़े बताते हैं कि दबाव कैसे बढ़ा:
- सितंबर 2025: नए जुटाए गए फंड पर आधारित COFIX 2.52% था।
- जून 2026: सूचकांक 3.05% पर पहुंचा।
- जुलाई और अगस्त 2026: यह 3.18% पर रहा।
- सितंबर 2026: यह बढ़कर 3.43% हुआ, यानी एक साल में 0.91 प्रतिशत अंक की वृद्धि।
- 15 अक्टूबर: कोरिया फेडरेशन ऑफ बैंक्स ने सितंबर के आंकड़े जारी किए।
- 16 अक्टूबर: KB Kookmin, Woori और NH NongHyup ने संबंधित नए बंधक कर्ज पर बढ़ी हुई दरें लागू कीं।
अल्पकालिक COFIX माप भी बढ़ा: 30 सितंबर को 3.16% से 8 अक्टूबर को 3.32% और 14 अक्टूबर को 3.43% हो गया। कुल मिलाकर, ये माप बैंकिंग प्रणाली के कई हिस्सों में फंडिंग लागत बढ़ने का संकेत देते हैं।
जमा दरें कर्ज की दरें क्यों बढ़ा रही हैं
सितंबर में बैंकों ने जमा के लिए अधिक जोरदार प्रतिस्पर्धा की, क्योंकि कॉर्पोरेट कर भुगतान के चलते कंपनियों का पैसा बैंकिंग प्रणाली से बाहर गया। घरेलू बचत आकर्षित करने के लिए जमा पर ऊंची दरों की पेशकश की गई, लेकिन इससे कर्ज देने के लिए उपलब्ध धन की लागत भी बढ़ गई।
अक्टूबर में भी प्रचारात्मक जमा योजनाएं जारी रहीं। Shinhan ने 6 अक्टूबर को 4.0% तक ब्याज देने वाला उत्पाद शुरू किया और NH NongHyup ने 13 अक्टूबर को 3.9% तक ब्याज देने वाली योजना पेश की। इन दरों के पात्र बचतकर्ता अधिक ब्याज कमा सकते हैं, जबकि जिन कर्जदारों के बंधक कर्ज की दरें बैंकों की फंडिंग लागत से जुड़ी हैं, उनके बिल बढ़ने का दबाव है।
बैंक बॉन्ड की यील्ड भी बढ़ी है। एक साल में परिपक्व होने वाले AAA रेटिंग वाले बैंक बॉन्ड की यील्ड 27 अगस्त के 3.755% से बढ़कर 18 सितंबर को 4.033% हो गई। 15 अक्टूबर को यह घटकर 4.002% पर आई, लेकिन अगस्त के आंकड़े से अब भी 0.247 प्रतिशत अंक अधिक थी।
पांच बड़े बैंकों में मूलधन और ब्याज की नियमित किस्तों के जरिए चुकाए जाने वाले नए बंधक कर्ज की औसत दर जुलाई के 4.66% से बढ़कर अगस्त में 4.94% हो गई। 0.28 प्रतिशत अंक की इस वृद्धि से नवीनतम COFIX समायोजन से पहले ही कर्ज लेना महंगा हो गया था।
घरों को कितना अधिक भुगतान करना होगा?
बड़े बंधक कर्ज पर लागू होने पर ब्याज दर में मामूली बदलाव भी बड़ा नकद खर्च बन सकता है। 249 मिलियन वॉन की बकाया रकम पर 0.23 प्रतिशत अंक की वृद्धि से सालाना ब्याज करीब 572,700 वॉन बढ़ जाता है, यदि बकाया रकम अपरिवर्तित रहे।
मासिक किस्तों वाले कर्ज में हर भुगतान ब्याज चुकाने के साथ बकाया रकम भी घटाता है। 30 साल के 400 मिलियन वॉन के बंधक कर्ज पर दर 4.5% से बढ़ाकर 6.0% करने पर मासिक किस्त करीब 2.02 मिलियन वॉन से बढ़कर 2.39 मिलियन वॉन हो जाती है। इसके लिए हर महीने करीब 370,000 वॉन अतिरिक्त, यानी साल में 4.44 मिलियन वॉन अधिक देने होंगे। इस रकम में मूलधन और ब्याज, दोनों शामिल हैं।
जिस कर्जदार की मासिक किस्त 2.27 मिलियन वॉन से बढ़कर 2.79 मिलियन वॉन हुई है, उसे सालाना 6.24 मिलियन वॉन अधिक चुकाने होंगे, जो पहले से करीब 23% ज्यादा है। परिवार को भोजन, परिवहन, शिक्षा और अन्य मौजूदा खर्चों के साथ इस रकम का भी इंतजाम करना होगा।
कोरिया फेडरेशन ऑफ बैंक्स का घरेलू कर्ज संबंधी खुलासा बताता है कि प्रकाशित न्यूनतम और अधिकतम दरें मानक धारणाओं पर आधारित हैं: क्रेडिट ग्रेड 3, 30 साल की अवधि या उत्पाद की अधिकतम अवधि, और जहां कर्ज की रकम से दर तय होती है वहां 200 मिलियन वॉन का कर्ज।
फेडरेशन यह भी कहता है कि मासिक किस्त और कर्ज की कुल लागत के उसके उदाहरणों में यह माना गया है कि पिछले महीने की औसत कर्ज दर पूरी अवधि में बनी रहती है। किसी कर्जदार की वास्तविक किस्तें उसके अनुबंध, बकाया रकम, शेष अवधि और भविष्य में दरों में होने वाले बदलावों पर निर्भर करेंगी।
165 ट्रिलियन वॉन के कर्ज की दरें रीसेट होने वाली क्यों हैं
फाइनेंशियल सुपरवाइजरी सर्विस के आंकड़ों में 19 घरेलू बैंकों के बंधक कर्ज शामिल हैं, लेकिन नीतिगत बंधक उत्पाद नहीं। आंकड़ों के अनुसार, चौथी तिमाही में 165 ट्रिलियन वॉन के कर्ज की ब्याज दरों में बदलाव होना तय है। इसमें वे कर्ज भी शामिल हैं जिनकी पहले की निश्चित दर अवधि खत्म हो रही है।
पांच साल के लिए निश्चित दर वाला बताया गया बंधक कर्ज भी उन पांच साल के बाद महंगा हो सकता है। 2021 की कम ब्याज दरों के दौरान कर्ज लेने वाले किसी व्यक्ति के लिए 2026 में दर समायोजन का मतलब है कि शुरुआती किफायती दर की जगह कहीं ऊंची दर लागू हो सकती है।
बैंक ऑफ कोरिया के भारित औसत आंकड़ों के अनुसार, जमा स्वीकार करने वाले बैंकों में बंधक कर्ज की दर 2021 की दूसरी तिमाही में 2.70% और 2026 की दूसरी तिमाही में 4.26% थी, यानी 1.56 प्रतिशत अंक का अंतर।
दरें रीसेट होने के आंकड़ों के साथ दी गई एक गणना में माना गया है कि पूरे 165 ट्रिलियन वॉन के कर्ज की दर पांच साल बाद बदलेगी और 30 साल में मूलधन तथा ब्याज की समान मासिक किस्तों की व्यवस्था होगी। इन धारणाओं के तहत सालाना अतिरिक्त भुगतान का बोझ करीब 1.7212 ट्रिलियन वॉन तक पहुंचता है। यह अनुमान उन कर्ज शर्तों पर आधारित एक परिदृश्य है; वास्तविक भुगतान अलग-अलग अनुबंधों के अनुसार बदलेंगे।
यह समय-सारणी दिसंबर के बाद भी जारी रहती है। 2027 की पहली तिमाही में 137.3 ट्रिलियन वॉन, दूसरी में 154.4 ट्रिलियन वॉन, तीसरी में 127.7 ट्रिलियन वॉन और चौथी में 143.5 ट्रिलियन वॉन के बंधक कर्ज की दरें समायोजित होनी हैं। आंकड़ों में शामिल बाद के वर्षों में भी हर तिमाही की रकम 120 ट्रिलियन वॉन से अधिक रहती है और 2030 के दौरान 162.7 ट्रिलियन से 169.9 ट्रिलियन वॉन के बीच पहुंचती है।
परिवर्तनीय दर वाला कर्ज अब भी व्यापक
फाइनेंशियल सुपरवाइजरी सर्विस के आंकड़ों के अनुसार, दूसरी तिमाही में नए बैंक बंधक कर्ज के 41.5 ट्रिलियन वॉन में से 36.3 ट्रिलियन वॉन परिवर्तनीय दर वाले थे। इसमें नीतिगत बंधक कर्ज शामिल नहीं हैं। इनकी हिस्सेदारी 87.5% थी।
उस तिमाही के अंत में कुल बकाया बंधक कर्ज 767 ट्रिलियन वॉन था, जिसमें परिवर्तनीय दर वाले कर्ज 497.1 ट्रिलियन वॉन थे, यानी 64.8%। इसलिए बकाया कर्ज का करीब दो-तिहाई हिस्सा ब्याज दरों में बदलाव के जोखिम के दायरे में था।
अगस्त के एक कर्ज आंकड़े में नए बंधक कर्ज में परिवर्तनीय दर वाले कर्ज की हिस्सेदारी 64.7% बताई गई। ये आंकड़े अलग-अलग अवधियों और कर्जदार समूहों से जुड़े हैं, लेकिन दोनों दिखाते हैं कि बदलती ब्याज दरें बंधक कर्ज के बड़े हिस्से को प्रभावित करती हैं।
मौजूदा कर्जदारों पर आम तौर पर उनके अनुबंध में तय समायोजन की तारीख से नई दर लागू होती है। हर छह महीने में दर बदलने वाले व्यक्ति का समयक्रम उस कर्जदार से अलग होगा जिसकी पांच साल की निश्चित दर अवधि खत्म हो रही है। 16 अक्टूबर से संबंधित नए कर्ज की कीमत तुरंत बढ़ गई, जबकि मौजूदा घरेलू कर्ज की किस्तें अनुबंध में तय समय-सारणी के अनुसार बदलेंगी।
क्या लंबी अवधि की निश्चित दरें सुरक्षा दे सकती हैं?
पांच साल के लिए निश्चित दर वाले बंधक कर्ज भी महंगे हो गए हैं। एक बैंकिंग आंकड़े में इनकी दर-सीमा 5.23%-6.61% बताई गई, जबकि जनवरी के अंत में यह 4.48%-4.86% थी। इन उत्पादों की दरें बैंक बॉन्ड की यील्ड के आधार पर तय होती हैं, इसलिए दर तय होने से पहले ही नए कर्जदार बाजार के उतार-चढ़ाव से प्रभावित होते हैं।
नीतिगत चुनौती यह है कि कहीं अधिक लंबी अवधि तक निश्चित रहने वाली बंधक दरों वाले कर्ज का विस्तार किया जाए। बैंक अक्सर अपेक्षाकृत छोटी अवधि के लिए धन जुटाते हैं। उस धन को 20 या 30 साल के लिए अपरिवर्तित दर पर उधार देने से जोखिम पैदा होता है कि उनकी अपनी फंडिंग लागत बढ़ जाएगी, जबकि बंधक कर्ज से होने वाली आय जस की तस रहेगी।
फाइनेंशियल सर्विसेज कमीशन ने हान चांग-मिन के कार्यालय को बताया कि लंबी अवधि की निश्चित दर वाले बंधक कर्ज पर उसका कार्यबल सक्रिय नहीं था और आंतरिक विचार-विमर्श जारी था। इस कार्यबल की पहली बैठक पिछले साल 30 मई को हुई थी।
कमीशन के लिए कोरिया इंस्टीट्यूट ऑफ फाइनेंस के एक अध्ययन में अनुमान लगाया गया कि स्थिर कोर जमा के सहारे मौजूदा बंधक कर्जों में से कम से कम 31.6 ट्रिलियन वॉन को लंबी अवधि की निश्चित दर वाले कर्ज से बदला जा सकता है। कोर जमा ऐसी रकम होती है जो आम तौर पर बैंक में बनी रहती है और फंडिंग का अधिक भरोसेमंद आधार देती है।
संस्थान ने बंधक-समर्थित प्रतिभूतियों और कवर बॉन्ड का दायरा बढ़ाने का भी प्रस्ताव दिया। बंधक-समर्थित प्रतिभूतियां बंधक भुगतान से मिलने वाली रकम के आधार पर धन जुटाती हैं। कवर बॉन्ड के जरिए बैंक बंधक समेत परिसंपत्तियों के समूह के आधार पर कर्ज ले सकते हैं और साथ ही पुनर्भुगतान की जिम्मेदारी भी उन्हीं की रहती है। दोनों तरीकों से बैंकों को लंबी अवधि के लिए फंडिंग जुटाने में मदद मिल सकती है।
कोरिया हाउसिंग फाइनेंस कॉरपोरेशन लंबी अवधि की निश्चित दर वाले बंधक कर्जों को समर्थन देने के लिए बैंक कवर बॉन्ड पर भुगतान गारंटी देता है। अप्रैल तक उसने नौ बैंकों के साथ संबंधित समझौते किए थे। इस फंडिंग का विस्तार बैंकों को कर्जदारों के लिए अधिक समय तक अनुमानित किस्तों वाले उत्पाद देने की क्षमता देगा।
आगामी नीतिगत बैठकों में क्या हो सकता है?
बैंक ऑफ कोरिया ने जुलाई और अगस्त, दोनों महीनों में अपनी नीतिगत दर 0.25 प्रतिशत अंक बढ़ाई, जिससे यह 3.00% हो गई। सितंबर में उपभोक्ता कीमतें एक साल पहले की तुलना में 2.9% बढ़ीं, जो बैंक के 2% मुद्रास्फीति लक्ष्य से अधिक थीं। अमेरिका में सितंबर की मुद्रास्फीति 3.7% रही, जबकि 3.6% रहने का अनुमान था।
Yonsei University के एमेरिटस अर्थशास्त्र प्रोफेसर किम जंग-सिक को उम्मीद है कि साल खत्म होने से पहले बैंक ऑफ कोरिया एक और वृद्धि करेगा। उन्होंने यह भी चेतावनी दी कि जरूरत से ज्यादा वृद्धि वित्तीय संकट को बढ़ा सकती है और शेयर तथा संपत्ति बाजारों को अस्थिर कर सकती है।
Inha University के वित्त एवं प्रबंधन विभाग के प्रोफेसर ली मिन-ह्वान ने कहा कि युद्ध और तेल की ऊंची कीमतों से जुड़ा मुद्रास्फीति का दबाव आगे और सख्ती की मांग कर सकता है। उनके अनुसार, साल के अंत तक परिवर्तनीय दर वाले बंधक कर्ज की अधिकतम दर 7% तक पहुंचने की संभावना है।
7% की दर पर 300 मिलियन वॉन की अपरिवर्तित बकाया रकम पर सालाना ब्याज 21 मिलियन वॉन होगा, जबकि 6.48% पर यह 19.44 मिलियन वॉन है। मूलधन के भुगतान से पहले यह अंतर सालाना 1.56 मिलियन वॉन, यानी औसतन हर महीने 130,000 वॉन का है।
अगले नीतिगत फैसले अक्टूबर और नवंबर में होने हैं; बैठकों की सटीक तारीखें नहीं बताई गईं। आगे दरें बढ़ाने का फैसला अभी नहीं हुआ है। बंधक कर्ज की कीमतें जमा के लिए प्रतिस्पर्धा, बॉन्ड यील्ड, बैंक शुल्क और छूट पर भी निर्भर करेंगी। इसलिए किसी भी वृद्धि की रकम और समय तय करने में हर कर्जदार का अनुबंध और अगली दर-समायोजन की तारीख अहम होगी।
मुख्य बातें
- सितंबर 2026 का COFIX 0.25 प्रतिशत अंक बढ़कर 3.43% हुआ, जो नवंबर 2022 के बाद इसकी सबसे बड़ी मासिक वृद्धि है।
- बैंकों की विस्तृत दर-सूचियों के अनुसार, परिवर्तनीय दर वाले बंधक कर्ज की अधिकतम दर NH NongHyup में 6.48%, Woori में 6.20% और KB Kookmin में 6.04% है।
- चौथी तिमाही में 165 ट्रिलियन वॉन के बैंक बंधक कर्ज की दरें समायोजित होनी हैं; इसमें नीतिगत बंधक कर्ज शामिल नहीं हैं।
- यदि माना जाए कि इन सभी कर्जों की दर पांच साल बाद रीसेट होगी, तो सालाना अतिरिक्त भुगतान का बोझ करीब 1.72 ट्रिलियन वॉन होगा।
- दूसरी तिमाही के अंत में बकाया बैंक बंधक कर्ज में परिवर्तनीय दर वाले कर्ज की हिस्सेदारी 64.8% थी।
- अक्टूबर और नवंबर के नीतिगत फैसले, बैंकों की फंडिंग लागत और अलग-अलग कर्ज अनुबंधों की तारीखें घरेलू किस्तों में होने वाले अगले बदलाव तय करेंगी।