25 डॉलर की मेमोरी चिप दिखाती है कि कमी का असर कितनी दूर तक फैल गया है
व्यापक रूप से इस्तेमाल होने वाली DDR4 8Gb मेमोरी चिप का अगस्त का अनुबंध मूल्य 25 डॉलर तक पहुंच गया, जो जून 2016 के 2.90 डॉलर के मूल्य से करीब 8.6 गुना है। दक्षिण कोरिया में Samsung DDR5-5600 16GB मेमोरी मॉड्यूल का सबसे कम सूचीबद्ध मूल्य 15 अक्टूबर को 349,740 वॉन तक पहुंच गया, जो सितंबर 2025 के स्तर से करीब पांच गुना है। मेमोरी की कमी अब घरेलू कंप्यूटर से लेकर कॉर्पोरेट सर्वर तक हर चीज की लागत बदल रही है।
विषय-सूची
- 25 डॉलर की मेमोरी चिप दिखाती है कि कमी का असर कितनी दूर तक फैल गया है
- AI मेमोरी सामान्य चिपों की जगह क्यों ले रही है
- पहले की उत्पादन कटौती से अतिरिक्त क्षमता बहुत कम बची
- डेटा सेंटर पर खर्च से बदलता संतुलन
- मस्क और Apple मोलभाव की गुंजाइश तलाश रहे हैं
- चिप डिजाइनर अपनी योजनाएं बदल रहे हैं
- पीसी खरीदारों के सामने बढ़ती कीमतें और घटते विकल्प
- मेमोरी बाजार में कीमतों में अलग-अलग बढ़ोतरी
- कारोबारों के लिए सर्वर खरीदना मुश्किल
- नई फैक्टरियां राहत दे सकती हैं, लेकिन अलग-अलग समय पर
- चीनी आपूर्ति और कमजोर मांग से कुछ दबाव घट सकता है
- मुख्य बातें
इस दबाव की वजह कृत्रिम बुद्धिमत्ता है। Samsung Electronics, SK hynix और Micron अधिक उत्पादन हाई-बैंडविड्थ मेमोरी, जिसे HBM कहा जाता है, और डेटा सेंटर के लिए दूसरी मेमोरी की ओर मोड़ रही हैं। इससे स्मार्टफोन, लैपटॉप, टेलीविजन और गेमिंग कंसोल में इस्तेमाल होने वाले पारंपरिक उत्पादों के लिए उत्पादन क्षमता घट रही है।
TrendForce का अनुमान है कि सामान्य उपयोग वाली DRAM के अनुबंध मूल्य चौथी तिमाही में 10% से 15% और बढ़ेंगे, जबकि NAND फ्लैश के मूल्य 15% से 20% बढ़ेंगे। Gartner को उम्मीद है कि कमी और डिलीवरी में देरी 2028 तक बनी रहेगी। बड़ी मात्रा में अतिरिक्त आपूर्ति 2027 के मध्य से लेकर उत्तरार्ध से पहले आने की उम्मीद नहीं है।
इस दबाव का असर केवल कंपोनेंट खरीदने वालों तक सीमित नहीं है। कंप्यूटर निर्माता स्टोरेज क्षमता घटा रहे हैं, कारोबार सर्वर बदलने की योजनाओं पर फिर से विचार कर रहे हैं और खरीदार खरीदारी टाल रहे हैं। भारी खरीद क्षमता वाली कंपनियां भी सार्वजनिक रूप से कीमतों की शिकायत कर रही हैं और भविष्य के उत्पादन को आरक्षित करने की होड़ में हैं।
दक्षिण कोरिया इस संघर्ष के केंद्र में है। देश के सरकारी सेमीकंडक्टर संकेतकों के मुताबिक, 2023 में वैश्विक मेमोरी बाजार में देश की हिस्सेदारी 61% और DRAM में 73.5% थी। इसलिए कोरियाई निर्माता कौन-सी चिपें बनाएंगे, उनके फैसलों का असर दुनिया भर के इलेक्ट्रॉनिक्स खरीदारों पर पड़ता है।
AI मेमोरी सामान्य चिपों की जगह क्यों ले रही है
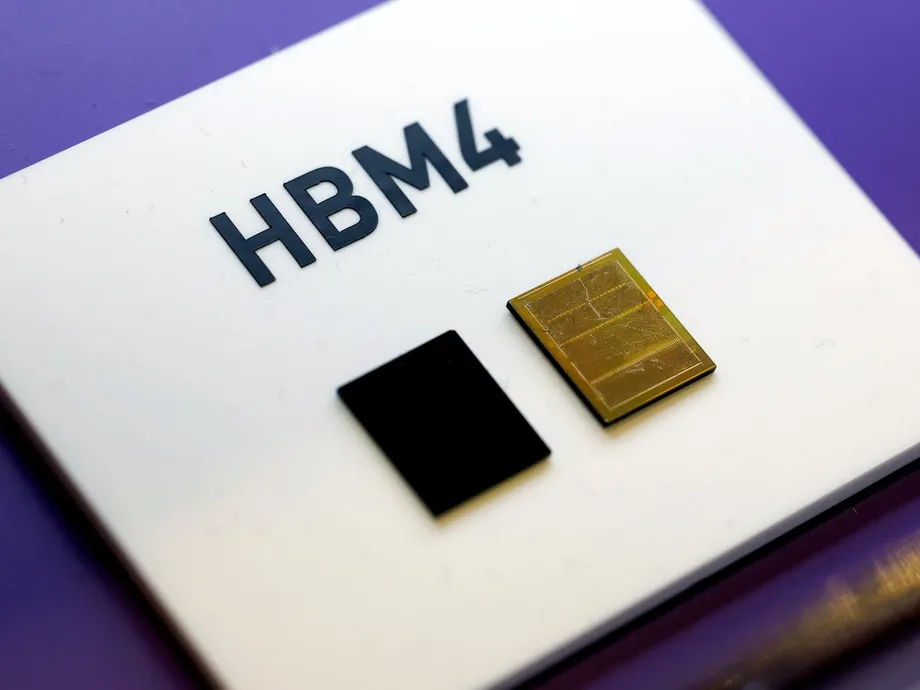
DRAM उस जानकारी को संभालकर रखती है जिसकी किसी डिवाइस को काम करते समय जरूरत होती है। NAND फ्लैश बिजली बंद होने पर भी फाइलें सुरक्षित रखती है और इसका इस्तेमाल सॉलिड-स्टेट ड्राइव यानी SSD में होता है। HBM, DRAM का एक विशेष रूप है जिसमें कई चिपों को एक शक्तिशाली प्रोसेसर के बगल में परतों में रखा जाता है। इससे उनके बीच बहुत बड़ी मात्रा में जानकारी तेजी से भेजी जा सकती है।
AI प्रोसेसर को इस गति की जरूरत होती है, क्योंकि मॉडल को प्रशिक्षित करते या जवाब तैयार करते समय वे बार-बार बड़ी मात्रा में डेटा भेजते हैं। प्रोसेसर गणनाएं तेजी से पूरी कर सकता है, लेकिन मेमोरी से अगला काम मिलने का इंतजार करते हुए उसका कीमती समय बर्बाद हो सकता है। HBM इस इंतजार को कम करने में मदद करती है।
HBM बनाने में समान मात्रा की पारंपरिक मेमोरी की तुलना में सिलिकॉन वेफर क्षमता अधिक लगती है। TechInsights के वरिष्ठ उपाध्यक्ष चोई जंग-दोंग बताते हैं कि HBM के लिए बड़े चिप क्षेत्र, स्टैकिंग और परीक्षण की जरूरत होती है। वेफर सिलिकॉन की पतली डिस्क होती हैं, जिन पर निर्माता कई अलग-अलग चिप बनाते हैं और फिर उन्हें काटकर अलग करते हैं।
Kyobo Securities का अनुमान है कि कुल DRAM उत्पादन क्षमता में HBM की हिस्सेदारी 2025 के 27% से बढ़कर 2027 में 40% हो जाएगी। यह 13 प्रतिशत अंक की वृद्धि है। उत्पादन संसाधन बड़ी क्षमता वाली सर्वर DRAM की ओर भी जा रहे हैं, जिससे कम मुनाफे वाले उपभोक्ता उपकरणों के लिए मेमोरी की आपूर्ति और कड़ी हो रही है।
SemiAnalysis का अनुमान है कि HBM की लागत दूसरी मेमोरी से करीब तीन गुना है और पैकेज्ड ग्राफिक्स प्रोसेसिंग यूनिट की लागत में इसका हिस्सा कम से कम आधा होता है। Samsung की हालिया AI मेमोरी रणनीति, जिसमें उन्नत मेमोरी, साझा सर्वर क्षमता और तेज स्टोरेज शामिल हैं, दिखाती है कि आपूर्तिकर्ता इन जरूरतों के मुताबिक अपने कारोबार को किस तरह बदल रहे हैं।
पहले की उत्पादन कटौती से अतिरिक्त क्षमता बहुत कम बची
यह कमी उस मंदी के बाद आई है जिसने निर्माताओं को विस्तार को लेकर सतर्क कर दिया था। कोविड-19 महामारी के दौरान बड़ी क्लाउड कंपनियों ने व्यवधानों से बचने और दूरस्थ काम में मदद के लिए मेमोरी और स्टोरेज का भंडार जमा किया। बाद में मांग कमजोर हुई, भंडार बढ़ा और 2022 तथा 2023 में कीमतें गिरती रहीं।
मेमोरी और स्टोरेज परामर्श कंपनी Coughlin Associates के अध्यक्ष थॉमस कफलिन का कहना है कि उस मंदी के दौरान Samsung ने उत्पादन में 50% की कटौती की थी। उनके मुताबिक, 2023 के आखिर में बाजार में सुधार शुरू होने पर भी निर्माता फिर से निवेश करने में हिचकिचा रहे थे।
कफलिन ने बताया कि इस सतर्कता का फैक्टरी निवेश पर क्या असर हुआ:
इसलिए 2024 में और 2025 के अधिकांश समय तक नई उत्पादन क्षमता में बहुत कम या बिल्कुल भी निवेश नहीं हुआ।
सेमीकंडक्टर फैक्टरी बनाने में आम तौर पर 15 अरब से 20 अरब डॉलर लगते हैं और कम से कम दो से तीन साल का समय लगता है। उपकरण लगाना, भरोसेमंद उत्पादन शुरू करना और ग्राहकों की मंजूरी लेना अतिरिक्त काम है। खरीदारों की मांग बढ़ते ही निर्माता पहले रोकी गई क्षमता को तेजी से वापस नहीं ला सकते।
डेटा सेंटर पर खर्च से बदलता संतुलन
Amazon, Google, Microsoft और Meta ने डेटा सेंटर पर अपना संयुक्त निवेश 2024 के 217 अरब डॉलर से बढ़ाकर 2025 में 380 अरब डॉलर कर दिया। 2026 में यह खर्च 650 अरब डॉलर तक पहुंचने का अनुमान है। 2026 का अनुमान 2024 के आंकड़े से लगभग तीन गुना है।
Data Center Map के अनुसार, दुनिया भर में करीब 2,000 सुविधाएं प्रस्तावित हैं या निर्माणाधीन हैं, जबकि लगभग 9,000 केंद्र पहले से मौजूद हैं। McKinsey का अनुमान है कि 2030 तक कंपनियां डेटा सेंटर पर 7 ट्रिलियन डॉलर खर्च करेंगी, जिसमें 5.2 ट्रिलियन डॉलर AI-केंद्रित सुविधाओं पर होगा। इस AI खर्च में सर्वर, स्टोरेज और नेटवर्किंग पर 3.3 ट्रिलियन डॉलर खर्च होने का अनुमान है।
Micron के राजस्व का बंटवारा दिखाता है कि मांग कितनी तेजी से बदली है। HBM और क्लाउड से जुड़ी दूसरी मेमोरी का हिस्सा 2023 में उसके DRAM राजस्व का 17% था, जो 2025 में लगभग 50% हो गया। 2025 की चौथी तिमाही में Samsung, SK hynix और Micron का संयुक्त हिस्सा वैश्विक DRAM राजस्व में 90.5% था, जिससे उत्पादन के फैसले तीन आपूर्तिकर्ताओं तक केंद्रित हो गए हैं।
HBM बाजार के आकार के अनुमान काफी अलग-अलग हैं। Micron के मुख्य कार्यकारी संजय मेहरोत्रा ने अनुमान लगाया कि 2028 तक यह बाजार 100 अरब डॉलर का होगा, जबकि JPMorgan ने उसी साल के लिए 280 अरब डॉलर का अनुमान दिया, जो 2026 के करीब 64 अरब डॉलर से अधिक है। दोनों को तेजी से वृद्धि की उम्मीद है, हालांकि इसके पैमाने को लेकर उनके अनुमान में बड़ा अंतर है।
Export-Import Bank of Korea का 2026 सेमीकंडक्टर परिदृश्य मेमोरी बाजार में 30% से अधिक वृद्धि और दक्षिण कोरिया के सेमीकंडक्टर निर्यात में 11% वृद्धि का अनुमान देता है। यह अमेरिकी टैरिफ नीति पर निर्भर करेगा। रिपोर्ट फाउंड्री बाजार में 20% वृद्धि के साथ उसके 210 अरब डॉलर तक पहुंचने का भी अनुमान लगाती है। फाउंड्री वे कंपनियां हैं जो दूसरी कंपनियों के डिजाइन की गई चिपें बनाती हैं।
मस्क और Apple मोलभाव की गुंजाइश तलाश रहे हैं
Tesla के मुख्य कार्यकारी एलन मस्क ने मेमोरी आपूर्तिकर्ताओं की कीमतों को लेकर सार्वजनिक रूप से सवाल उठाए हैं। JPMorgan के बाजार परिदृश्य पर एक पोस्ट के जवाब में उन्होंने X पर Micron की तारीफ की, जबकि अन्य निर्माताओं का नाम लिए बिना उनकी आलोचना की।
मस्क ने इस अंतर को इन शब्दों में बताया:
Micron भविष्य की मेमोरी कीमतों को लेकर लगातार उचित रहा है, लेकिन अन्य कंपनियों ने बहुत ज्यादा कीमतें वसूली हैं।
आम तौर पर माना जाता है कि निशाने पर Samsung और SK hynix हैं, क्योंकि Micron के साथ मिलकर वे DRAM आपूर्ति पर हावी हैं। Tesla ने आपूर्ति जुटाने की कोशिश के बीच अपनी AI चिपों में मेमोरी की मात्रा भी घटाई है। JPMorgan का कहना है कि Micron ने 26 समझौते किए हैं, जो वित्त वर्ष 2027 के उसके 75% से अधिक उत्पादन को कवर करते हैं। इससे पता चलता है कि ग्राहक भविष्य के उत्पादन का कितना हिस्सा पहले ही आरक्षित कर चुके हैं।
नवीनतम iPhone का उत्पादन तैयार करते समय Apple को भी ऐसी ही समस्या का सामना करना पड़ रहा है। Apple के नवनियुक्त मुख्य कार्यकारी के रूप में पहचाने गए जॉन टर्नस ने 15 अक्टूबर को कहा कि मेमोरी की कमी गंभीर संकट है और हर विकल्प खुला रहना चाहिए। उन्होंने कहा कि संभावित समाधानों पर ट्रंप प्रशासन के अधिकारियों से चर्चा की है।
खबरों के मुताबिक Apple आंतरिक तौर पर चीनी मेमोरी का परीक्षण कर रहा है। ChangXin Memory Technologies यानी CXMT को संभावित वैकल्पिक आपूर्तिकर्ता माना जा रहा है। दोनों अमेरिकी दलों के सांसदों ने राष्ट्रीय सुरक्षा को लेकर आपत्तियां उठाई हैं। आपूर्तिकर्ता के चयन या मंजूरी की समयसीमा पर कोई अंतिम फैसला घोषित नहीं हुआ है।
चिप डिजाइनर अपनी योजनाएं बदल रहे हैं
AMD की मुख्य कार्यकारी लिसा सु ने 7 अक्टूबर को दक्षिण कोरिया के दौरे के दौरान मेमोरी की कड़ी आपूर्ति और साझेदारों के साथ कई साल पहले से योजना बनाने की जरूरत पर बात की। उनके दौरे के बाद Samsung और SK hynix के साथ मेमोरी आपूर्ति सुनिश्चित करने के लिए बातचीत होने की अटकलें लगीं।
सु ने बताया कि तालमेल क्यों जरूरी है:
मेमोरी हर तरह की कंप्यूटिंग के लिए जरूरी है और इसकी आपूर्ति सीमित है।
Nvidia से भी अपनी मेमोरी व्यवस्था में बदलाव की उम्मीद है। Vera Rubin में 288GB क्षमता वाली HBM4 की 12 परतें हैं, जबकि अपेक्षित Vera Rubin Ultra में 256GB क्षमता वाली HBM4E की आठ परतें होंगी। इन विशिष्टताओं से क्षमता 32GB यानी करीब 11% कम होगी और हर स्टैक में परतें भी कम होंगी।
कम परतों से निर्माण लागत और हर स्टैक के लिए जरूरी मेमोरी डाई की संख्या घट सकती है। HBM के विकास में अधिक परतों वाले उत्पादों की गुंजाइश भी बनी हुई है: HBM4 मानक में 16 डाई तक की अनुमति है और Samsung के शोधकर्ताओं ने 2024 में हाइब्रिड बॉन्डिंग के जरिए 16 परतों वाला स्टैक प्रदर्शित किया था। हाइब्रिड बॉन्डिंग पारंपरिक सोल्डर बंप के बजाय बहुत बारीक कनेक्शन से चिपों को जोड़ती है।
Intel के मुख्य कार्यकारी लिप-बू टैन ने चेतावनी दी है कि मेमोरी की कमी से परियोजनाओं में देरी हो रही है। Cisco AI Summit में उन्होंने खरीदारों को राहत मिलने के समय पर साफ शब्दों में कहा:
2028 तक कोई राहत नहीं है।
पीसी खरीदारों के सामने बढ़ती कीमतें और घटते विकल्प
Omdia का अनुमान है कि अब DRAM और SSD का हिस्सा पीसी उत्पादन लागत का करीब 40% है, जो पहले लगभग 15% था। निर्माताओं को तय करना है कि इस बढ़ोतरी का कितना हिस्सा ग्राहकों से वसूला जाए और कितना कम मुनाफे या घटे हुए स्पेसिफिकेशन के जरिए खुद वहन किया जाए।
वैश्विक पीसी शिपमेंट के अनुमानों में तेज गिरावट दिखती है। IDC के मुताबिक तीसरी तिमाही में शिपमेंट 62.7 मिलियन रहे, जो एक साल पहले से 20.1% कम हैं; Omdia के अनुसार यह 58.1 मिलियन रहे, यानी 21.2% की गिरावट। Gartner का अनुमान 55.35 मिलियन है, जबकि एक साल पहले यह 71.3 मिलियन था। हर कंपनी की गिनती के तरीके अलग होने से कुल आंकड़े अलग हैं, लेकिन सभी के मुताबिक गिरावट पांचवें हिस्से से अधिक है।
Omdia के आंकड़ों में HP के शिपमेंट 31% और Apple के 11% घटे हैं। कंपनी चौथी तिमाही में बाजार के 24% सिकुड़ने और अगले साल वार्षिक आधार पर 7% की और गिरावट का अनुमान देती है। Samsung के Galaxy Book और LG के Gram कारोबार पर भी मुनाफा बचाने और कंप्यूटर को खरीदारों के लिए आकर्षक बनाए रखने का दबाव है।
सियोल के योंगसान इलेक्ट्रॉनिक्स बाजार में पीसी पार्ट्स के एक विक्रेता ने बताया कि रोजाना असेंबल किए जाने वाले कंप्यूटरों की बिक्री करीब 10 मशीन से घटकर तीन या चार रह गई है और राजस्व आधे से भी अधिक गिर गया है। ग्राफिक्स कार्ड और SSD भी महंगे हुए हैं, जिससे नए सिस्टम की कुल लागत बढ़ रही है।
कुछ खरीदार पुराने DDR4 सिस्टम या इस्तेमाल की हुई मेमोरी चुन रहे हैं। DDR4 और DDR5 के लिए संगत मदरबोर्ड जरूरी होते हैं, इसलिए पीढ़ी बदलने पर केवल मेमोरी मॉड्यूल बदलना काफी नहीं होता। उत्पाद के हिसाब से कीमतें भी अलग-अलग हैं: कुछ पुराने DDR4 पैकेज मॉड्यूल नए DDR5 उत्पादों से महंगे बिके हैं, हालांकि कोरिया में सूचीबद्ध DDR4 रिटेल मॉड्यूल की कीमत कम बनी हुई है।
मेमोरी बाजार में कीमतों में अलग-अलग बढ़ोतरी
TrendForce ने तीसरी तिमाही में पीसी DRAM के अनुबंध मूल्यों में बढ़ोतरी का अनुमान 15% से 20% से बढ़ाकर 18% से 23% कर दिया। अगस्त में कुछ आपूर्तिकर्ताओं के अनुबंध मूल्य 23% से 28% तक बढ़े और पीसी निर्माता साल खत्म होने से पहले 10 हफ्ते से अधिक की इन्वेंटरी जुटाने की कोशिश कर रहे थे।
Counterpoint Research ने जिस तिमाही का अध्ययन किया, उसमें DRAM की कीमतें 80% से 90% बढ़ीं। Gartner के वार्षिक परिदृश्य में DRAM के लिए 237% और NAND के लिए 293% की बढ़ोतरी का अनुमान है। ये आंकड़े अलग-अलग अवधियों और उत्पाद समूहों को मापते हैं, जबकि खुदरा मॉड्यूल की कीमत में असेंबली और वितरण की लागत भी शामिल होती है।
NAND उत्पादों में कीमतों का उतार-चढ़ाव खास तौर पर असमान है। 128Gb मल्टी-लेवल सेल चिपों के अगस्त अनुबंध मूल्य 1.42% बढ़कर 30.48 डॉलर हो गए। पुराने सिंगल-लेवल सेल उत्पादों की कीमत 16.51% बढ़कर 28.22 डॉलर हो गई, क्योंकि निर्माता निवेश को नई स्टोरेज तकनीकों पर केंद्रित कर रहे हैं।
दूरसंचार उपकरणों और स्मार्ट मीटरों में अब भी कुछ पुरानी चिपों का इस्तेमाल होता है, जिन्हें मौजूदा डिजाइन में बदलना मुश्किल है। दूसरे क्षेत्रों में मांग कमजोर होने के बावजूद इनके खरीदारों को कमी का सामना करना पड़ सकता है। स्मार्टफोन, टेलीविजन और कंसोल भी प्रभावित हैं: Circana के विश्लेषक मैट पिस्काटेला के अनुसार अगस्त तक अमेरिका में Xbox की बिक्री 33% और PlayStation की बिक्री 25% घटी, जो 2013 के बाद का सबसे निचला स्तर है।
कारोबारों के लिए सर्वर खरीदना मुश्किल
सर्वर की कीमतें एक साल पहले के स्तर से दो से चार गुना तक बढ़ गई हैं। Gartner का अनुमान है कि सर्वर निर्माण लागत में मेमोरी का हिस्सा 2015 के 39% से बढ़कर 2026 में 59% हो गया है और 2030 तक सामान्य सर्वर के लिए यह करीब दो-तिहाई तक पहुंच सकता है।
सामान्य डेटाबेस, ऑफिस एप्लिकेशन और स्टोरेज सिस्टम चलाने वाले कारोबारों पर भी AI डेवलपरों जैसी ही आपूर्ति का दबाव है। उपकरणों की ऊंची कीमतें और डिलीवरी में देरी उन्हें विस्तार टालने या पुराने उपकरण बदलने की योजना रद्द करने पर मजबूर कर सकती हैं।
Gartner ने उपकरण बदलने की समय-सारणी की समीक्षा करने और मौजूदा सर्वर को अधिक समय तक चलाने की सलाह दी है। कंपनी को उम्मीद है कि 2028 की पहली छमाही में DRAM की कीमतें स्थिर होने लगेंगी, हालांकि सर्वर विक्रेता मुनाफा बचाने के लिए ऊंची बिक्री कीमतें बनाए रख सकते हैं। 2025 के उपकरण मूल्य स्तर पर लौटने में इससे अधिक समय लग सकता है।
दक्षिण कोरिया के सेमीकंडक्टर उद्योग संकेतक सरकार के DRAM मूल्य माप को DDR4 8Gb के वार्षिक औसत मूल्य के रूप में परिभाषित करते हैं। उत्पादन, बाजार हिस्सेदारी और कीमतों के आंकड़े हर छह महीने में प्रकाशित होते हैं, जबकि व्यापार के आंकड़े मासिक होते हैं। यह पुरानी पीढ़ी का मानक ऐसे बाजार के एक हिस्से की तस्वीर देता है, जिसकी अलग-अलग श्रेणियों में अब बहुत अलग गति से बदलाव हो रहा है।
नई फैक्टरियां राहत दे सकती हैं, लेकिन अलग-अलग समय पर
Micron, Samsung और SK hynix अपना विस्तार कर रही हैं, लेकिन फैक्टरी का निर्माण तो बस शुरुआत है। भरोसेमंद आपूर्ति देने से पहले निर्माताओं को उपकरण लगाने, काम करने वाली चिपों का अनुपात बढ़ाने और ग्राहकों की मंजूरी लेने की जरूरत होती है।
घोषित विस्तार की समय-सारणी कई सालों में फैली है:
- 2027: Micron को सिंगापुर और ताइवान में बदली गई एक फैक्टरी में उत्पादन शुरू होने की उम्मीद है। ताइवान का उत्पादन वर्ष की दूसरी छमाही में शुरू होगा।
- 2027: Cheongju में SK hynix की HBM फैक्टरी का निर्माण पूरा होने की समय-सारणी है।
- 2028: Samsung नए Pyeongtaek संयंत्र में उत्पादन शुरू करने की योजना बना रहा है, जबकि SK hynix का लक्ष्य साल के अंत तक West Lafayette की अपनी सुविधाएं तैयार करना है।
- 2030: Micron के Onondaga County परिसर में पूर्ण उत्पादन शुरू होने की उम्मीद है।
मौजूदा फैक्टरियां भी प्रतिक्रिया का हिस्सा हैं। Samsung और SK hynix ने 2025 में चीन की तीन सुविधाओं में अपना संयुक्त निवेश बढ़ाकर 1.4871 ट्रिलियन वॉन कर दिया। यह उनकी चीन की फैक्टरियों में बढ़ते निवेश के बाद हुआ। उपकरणों पर नियंत्रण इस बात को प्रभावित करते हैं कि इन संयंत्रों का उन्नयन कैसे किया जा सकता है।
लंबी अवधि की योजनाओं में दक्षिण-पश्चिमी दक्षिण कोरिया में चार मेमोरी फैक्टरियां बनाने के लिए Samsung और SK hynix का कथित 800 ट्रिलियन वॉन निवेश शामिल है। TechInsights के मुख्य रणनीति अधिकारी डैन किम ने चेतावनी दी है कि विस्तार में तीन साल से अधिक लग सकते हैं। वहीं SK Group के चेयरमैन चेई ताए-वॉन ने कहा है कि वेफर की कमी 2030 तक बनी रह सकती है।
चीनी आपूर्ति और कमजोर मांग से कुछ दबाव घट सकता है
CXMT और Yangtze Memory Technologies यानी YMTC पारंपरिक मेमोरी का उत्पादन बढ़ा रही हैं। 2025 के मध्य में वैश्विक DRAM बाजार में CXMT की हिस्सेदारी करीब 8% आंकी गई थी, जबकि उसी साल की तीसरी तिमाही में वैश्विक NAND शिपमेंट में YMTC का हिस्सा करीब 13% था।
चीन के भीतर उनकी स्थिति कहीं मजबूत है। TechInsights का अनुमान है कि देश के DRAM बाजार में CXMT की हिस्सेदारी करीब 30% और NAND में YMTC की हिस्सेदारी लगभग 40% है। उत्तरी अमेरिका में उनकी मौजूदगी बहुत कम है। चीन में विस्तार से बाजार में अधिक पारंपरिक मेमोरी आ सकती है, हालांकि अमेरिकी ग्राहकों तक पहुंच के सामने राजनीतिक और व्यावसायिक बाधाएं हैं।
मांग भी बदल रही है। पीसी निर्माता छोटी SSD लगा रहे हैं, स्मार्टफोन कंपनियां मौजूदा भंडार का इस्तेमाल कर रही हैं और उपभोक्ता पुराने उपकरण बदलने में देरी कर रहे हैं। व्यापक कमी खत्म होने से पहले इन बदलावों से कुछ खास उत्पादों पर दबाव कम हो सकता है।
निर्माताओं के सामने अब भी उद्योग का पुराना जोखिम है: नई फैक्टरियों से कई दौर में उत्पादन ठीक उसी समय बढ़ सकता है जब मांग धीमी पड़ जाए। फिलहाल खरीदारों को सीमित आपूर्ति, महंगे कंपोनेंट और ऐसी बहाली के हिसाब से योजना बनानी होगी, जो उनकी जरूरत की मेमोरी के प्रकार और नया उत्पादन इस्तेमाल के लिए उपलब्ध होने के समय, दोनों पर निर्भर करती है।
मुख्य बातें
- TrendForce का अनुमान है कि चौथी तिमाही में सामान्य DRAM के अनुबंध मूल्य 10% से 15% और NAND के मूल्य 15% से 20% बढ़ेंगे।
- DRAM उत्पादन क्षमता में HBM की हिस्सेदारी 2025 के 27% से बढ़कर 2027 में 40% होने का अनुमान है।
- मेमोरी की बढ़ती लागत से पीसी, स्मार्टफोन, कंसोल और सामान्य कारोबारी सर्वर पर दबाव है।
- बड़ी मात्रा में नई आपूर्ति 2027 के मध्य से उत्तरार्ध तक आने की उम्मीद है, जबकि कमी 2028 तक बनी रह सकती है।
- चीन में उत्पादन बढ़ने और उपभोक्ता मांग कमजोर होने से कुछ पारंपरिक मेमोरी उत्पादों की कमी घट सकती है।