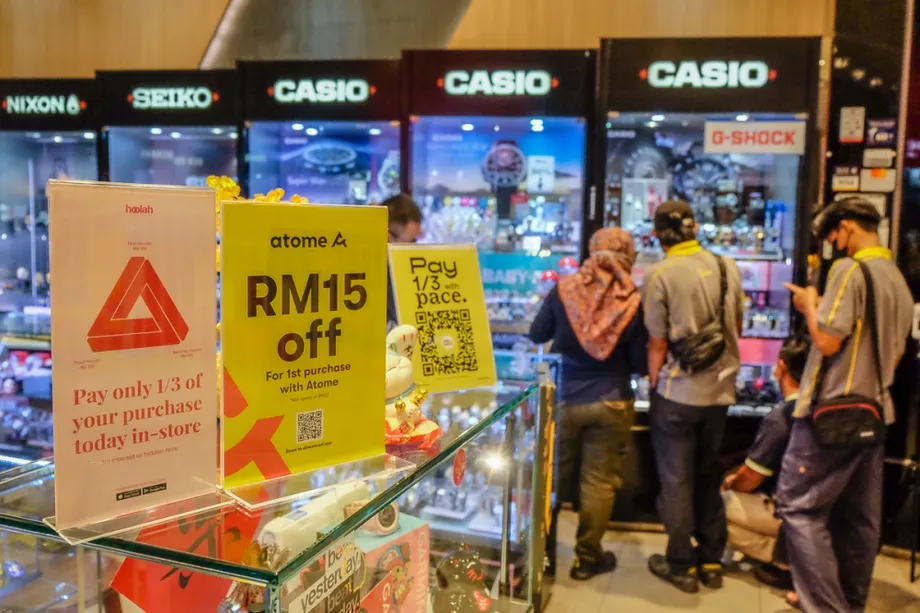
6.59 करोड़ लेनदेन से युवाओं के कर्ज पर ध्यान
वित्त मंत्रालय के अनुसार, 30 वर्ष और उससे कम उम्र के मलेशियाई लोगों ने जनवरी से जून 2026 के बीच अभी खरीदें, बाद में भुगतान करें (BNPL) योजना के तहत 6.59 करोड़ लेनदेन किए, जिनका मूल्य RM5.4 अरब था। 30 जून तक इस समूह पर RM2.4 अरब बकाया था। इसमें RM96.8 मिलियन ऐसी वित्तीय देनदारी के रूप में वर्गीकृत था जिसका भुगतान नहीं हो रहा था, यानी बकाया राशि का 4.0%।
विषय-सूची
- 6.59 करोड़ लेनदेन से युवाओं के कर्ज पर ध्यान
- खरीद के आंकड़े वास्तव में क्या बताते हैं
- बकाया वित्तपोषण को अलग से समझना जरूरी
- युवाओं के आंकड़े आने से पहले बढ़ता बाजार
- प्रदाताओं को कई प्लेटफॉर्म पर मौजूद कर्ज का आकलन करना होगा
- उपभोक्ता ऋण अधिनियम के बाद लाइसेंस की समय-सीमा
- धोखाधड़ी की शिकायत से वसूली अपने आप नहीं रुकती
- खाता फ्रीज और सुरक्षा की जिम्मेदारी
- मुख्य बातें
ये आंकड़े मलेशिया के तेजी से बढ़ते BNPL बाजार में युवा उपभोक्ताओं की अहम भूमिका दिखाते हैं। छह महीनों में देश के कुल 17.39 करोड़ लेनदेन में उनकी हिस्सेदारी 37.9% और RM14.7 अरब की कुल खरीद राशि में 36.7% थी। इस आयु वर्ग में 30 वर्ष के लोग भी शामिल हैं, केवल 30 से कम उम्र के लोग नहीं।
मंत्रालय ने ये आंकड़े कुआला नेरुस से पेरिकातन नैशनल के सांसद दातुक डॉ. एलियास रजाक को दिए लिखित संसदीय जवाब में बताए। उन्होंने पूछा था कि उपभोक्ता ऋण आयोग, जिसे SKP के नाम से जाना जाता है, युवाओं को अत्यधिक BNPL कर्ज से कैसे बचाता है, खासकर तब जब कर्ज लेने वालों की कई प्लेटफॉर्म पर देनदारियां हों।
जवाब में प्रदाताओं के लिए यह आकलन करने की शर्तें बताई गई हैं कि आवेदक कर्ज चुका सकते हैं या नहीं। एक अलग संसदीय जवाब में उपभोक्ता संरक्षण की एक सीमा भी सामने आई: किसी लेनदेन पर विवाद जताने से भुगतान की मांग, विलंब शुल्क या कर्ज वसूली अपने आप नहीं रुकती।
BNPL में उपभोक्ता खरीदारी कर सकते हैं और भुगतान बाद में या किस्तों में कर सकते हैं। इससे यह बदलता है कि उपभोक्ता के खाते से पैसा कब निकलता है, लेकिन भुगतान की बाध्यता खत्म नहीं होती। मंत्रालय के जवाब दो अलग-अलग जोखिमों से जुड़े हैं: चुकाने की क्षमता से अधिक कर्ज लेना और ऐसे लेनदेन के लिए वसूली का सामना करना जिसे उपभोक्ता अनधिकृत बताता है।
खरीद के आंकड़े वास्तव में क्या बताते हैं
RM5.4 अरब की राशि छह महीनों में किए गए लेनदेन का कुल मूल्य है। RM2.4 अरब 30 जून को बकाया वित्तपोषण राशि है। ये अलग-अलग माप हैं: एक अवधि के दौरान हुई गतिविधि दर्ज करता है, जबकि दूसरा किसी खास तारीख पर बचा हुआ कर्ज बताता है।
RM5.4 अरब को 6.59 करोड़ लेनदेन से भाग देने पर युवाओं की प्रति खरीद औसत राशि करीब RM82 निकलती है। देशभर में RM14.7 अरब को 17.39 करोड़ लेनदेन से भाग देने पर औसत करीब RM85 है। दोनों गणनाओं में मंत्रालय के गोल किए हुए आंकड़े इस्तेमाल किए गए हैं, इसलिए इन्हें अनुमान के तौर पर देखना चाहिए।
इस तरह युवा उपभोक्ताओं की औसत खरीद राशि राष्ट्रीय औसत से थोड़ी कम थी। लेनदेन की संख्या में उनकी हिस्सेदारी, खरीद मूल्य में उनकी हिस्सेदारी से 1.2 प्रतिशत अंक अधिक थी। यह अंतर असामान्य रूप से बड़ी खरीदारी के बजाय बार-बार की गई अपेक्षाकृत छोटी खरीदारी की ओर संकेत करता है।
राष्ट्रीय कुल में से युवाओं के आंकड़े घटाने पर 30 वर्ष से अधिक उम्र के उपभोक्ताओं के करीब 10.8 करोड़ लेनदेन बचते हैं, जिनका मूल्य RM9.3 अरब था। इससे 30 वर्ष से अधिक उम्र के लोगों के लिए प्रति लेनदेन औसत करीब RM86 निकलता है।
इनमें से कोई भी औसत किसी व्यक्ति की कुल देनदारियों का खुलासा नहीं करता। कई छोटी खरीदारी के भुगतान एक ही समय पर बकाया हो सकते हैं, जबकि लेनदेन की संख्या से यह पता नहीं चलता कि कितने अलग-अलग युवाओं ने BNPL का इस्तेमाल किया। मंत्रालय के आंकड़ों में युवा कर्जदारों की संख्या या आय के हिसाब से कर्ज का बंटवारा नहीं दिया गया है।
बकाया वित्तपोषण को अलग से समझना जरूरी
मंत्रालय ने युवा उपभोक्ताओं की RM96.8 मिलियन की बकाया राशि को अभी प्रबंधनीय बताया। यह उनकी कुल बकाया BNPL वित्तपोषण राशि के हर RM100 में करीब RM4 थी। यह आकलन कुल रिपोर्ट की गई राशि से संबंधित है, न कि इस बात से कि हर कर्जदार आसानी से किस्त चुका सकता है या नहीं।
पूरी RM2.4 अरब की बकाया राशि को अतिदेय कर्ज नहीं मानना चाहिए। इसमें वह वित्तपोषण भी शामिल है जिसका भुगतान अभी बाकी है, जबकि RM96.8 मिलियन वह हिस्सा है जिसे भुगतान न होने वाला या गैर-निष्पादित वर्गीकृत किया गया। रिपोर्टों में दोनों ही विवरण इस्तेमाल हुए हैं, लेकिन यह नहीं बताया गया कि इस श्रेणी में आने के लिए भुगतान कितने दिन विलंबित होना चाहिए।
इससे पहले जारी आंकड़ों के मुताबिक, मार्च 2026 के अंत में देशभर में अतिदेय BNPL वित्तपोषण RM181 मिलियन था, जो RM5.3 अरब की बकाया राशि का 3.4% था। 30 जून तक युवाओं के लिए यह आंकड़ा 4.0% था, यानी संख्यात्मक रूप से 0.6 प्रतिशत अंक अधिक।
यह एक ही समय पर युवा और अधिक उम्र के कर्जदारों की सीधी तुलना नहीं है। आंकड़े अलग-अलग तारीखों और आबादी से जुड़े हैं, और समस्याग्रस्त वित्तपोषण के विवरण भी एक जैसे नहीं हैं। इनसे यह साबित नहीं होता कि मार्च से जून के बीच देश की अतिदेय दर बढ़ी या भुगतान संबंधी समस्याओं की वजह केवल उम्र है।
जून के आंकड़ों में उस तारीख की देशव्यापी बकाया राशि भी नहीं दी गई है। इसलिए इन आंकड़ों से 30 जून तक कुल बकाया BNPL कर्ज में युवा उपभोक्ताओं की हिस्सेदारी निकालना संभव नहीं है।
युवाओं के आंकड़े आने से पहले बढ़ता बाजार
पहले जारी संसदीय आंकड़ों के अनुसार, देशभर में BNPL की बकाया वित्तपोषण राशि 2025 के अंत में RM4.9 अरब से बढ़कर मार्च 2026 के अंत में RM5.3 अरब हो गई। तीन महीनों में RM400 मिलियन की यह वृद्धि करीब 8.2% है।
2026 की पहली तिमाही में BNPL के 80 लाख सक्रिय खाता धारक थे। मंत्रालय ने यह भी कहा कि करीब 40% उपयोगकर्ता 30 वर्ष या उससे कम उम्र के थे। उपयोगकर्ताओं में यह हिस्सेदारी, पहली छमाही में युवा उपभोक्ताओं के लेनदेन की 37.9% हिस्सेदारी से अलग माप है।
उपभोक्ता संरक्षण से जुड़े एक सवाल में बुकीत बेंडेरा से पाकातान हारापन की सांसद स्येरेलीना अब्दुल राशिद ने 2025 की पहली छमाही में BNPL लेनदेन का मूल्य RM9.3 अरब बताया। इसकी तुलना में 2026 की पहली छमाही में दर्ज RM14.7 अरब की राशि RM5.4 अरब, यानी करीब 58% अधिक है, बशर्ते दोनों अवधियों में आंकड़ों का दायरा समान हो।
मंत्रालय के पहले के विवरण के अनुसार, BNPL का इस्तेमाल आम तौर पर RM100 से कम की खरीदारी के लिए होता था, जिसमें खाना, किराने का सामान, परिवहन और सेवाएं शामिल थीं। यह विवरण नवीनतम कुल आंकड़ों से निकले करीब RM85 के राष्ट्रीय औसत के अनुरूप है, हालांकि औसत से यह पता नहीं चलता कि किस तरह की वस्तुओं की खरीद सबसे अधिक हुई।
प्रधानमंत्री दातुक सेरी अनवर इब्राहिम, जो वित्त मंत्री भी हैं, ने 15 जुलाई के लिखित संसदीय जवाब में उपभोक्ता संरक्षण पर कहा:
तदनुसार, सरकार का मानना है कि इस क्षेत्र का विकास मजबूत उपभोक्ता संरक्षण के साथ होना चाहिए, ताकि ऋण सुविधाओं का विवेकपूर्ण और जिम्मेदारी से इस्तेमाल जारी रहे,
मंत्रालय के अनुसार, 2025 के अंत में BNPL कर्ज कुल घरेलू कर्ज का करीब 0.3% था। देश के स्तर पर यह छोटा हिस्सा कुल परिमाण बताता है, लेकिन सीमित आय और कई भुगतान देनदारियों वाले किसी खास परिवार पर पड़ने वाले दबाव को नहीं मापता।
प्रदाताओं को कई प्लेटफॉर्म पर मौजूद कर्ज का आकलन करना होगा
मंत्रालय ने कहा कि BNPL प्रदाताओं को वित्तपोषण देने से पहले ऋण-योग्यता और भुगतान क्षमता, दोनों का आकलन करना होगा। ऋण-योग्यता से यह पता चलता है कि व्यक्ति के कर्ज चुकाने की कितनी संभावना है; भुगतान क्षमता से यह कि किस्तें उसकी आर्थिक क्षमता के भीतर हैं या नहीं।
एलियास को दिए जवाब में वित्त मंत्रालय ने जरूरी आकलन का दायरा समझाया:
इन आकलनों में उपभोक्ता की कुल वित्तीय देनदारियों को ध्यान में रखना होगा। इसमें बैंक और गैर-बैंक प्रदाताओं की मौजूदा ऋण सुविधाओं के साथ-साथ वे नई सुविधाएं भी शामिल होंगी जिनके लिए आवेदन किया जा रहा है,
यह शर्त इसलिए अहम है क्योंकि किसी एक प्लेटफॉर्म से मंजूरी मिलने का अर्थ यह नहीं कि उपभोक्ता कहीं और एक और किस्त चुकाने की स्थिति में है। सार्थक आकलन में हर खरीद को अलग-अलग परखने के बजाय सभी देनदारियों को एक साथ देखना जरूरी है।
आयोग के आचार मानक प्रदाताओं को ऐसे उपभोक्ताओं की ऋण सुविधाएं मंजूर करने या बढ़ाने से भी रोकते हैं जिन्हें भुगतान करने में कठिनाई होने की आशंका हो। इसलिए जिम्मेदारी सिर्फ खाता खोलने के फैसले तक सीमित नहीं है। अधिक कर्ज देने पर विचार करते समय भी यह लागू होती है।
मंत्रालय ने चेतावनी दी कि एक साथ कई BNPL सुविधाओं का इस्तेमाल करने से भुगतान की कुल देनदारी बढ़ सकती है और उपभोक्ताओं की वित्तीय स्थिति को नुकसान पहुंच सकता है। हालांकि, संसदीय जवाबों में यह नहीं बताया गया कि प्रदाताओं को अलग-अलग प्लेटफॉर्म पर लिए गए कर्ज की पूरी जानकारी कैसे मिलती है, नई देनदारियां कितनी जल्दी दिखाई देती हैं या व्यवहार में ये आकलन कितनी नियमितता से किए जाते हैं।
उपभोक्ता ऋण अधिनियम के बाद लाइसेंस की समय-सीमा
BNPL प्रदाता उपभोक्ता ऋण अधिनियम 2025 के दायरे में आते हैं, जिसे अधिनियम 873 भी कहा जाता है। उपभोक्ता ऋण आयोग ने प्राधिकरण और आचरण संबंधी मानक जारी किए हैं, जिनमें प्रदाताओं के लिए शासन, उपभोक्ता संरक्षण और जिम्मेदार ऋण देने समेत न्यूनतम शर्तें तय हैं।
मंत्रालय ने कहा कि प्रदाताओं को आयोग से लाइसेंस लेना होगा। आवेदन 1 जून 2026 से शुरू हुए और मौजूदा प्रदाताओं को आवेदन जमा करने के लिए 30 नवंबर 2026 तक का समय दिया गया। आयोग लाइसेंस की शर्तें पूरी करने में प्रदाताओं की मदद के लिए उनसे बातचीत कर रहा था।
आंकड़ों के खुलासे और नियामक तारीखों का क्रम इस प्रकार है:
- 31 दिसंबर 2025: देशभर में BNPL की बकाया वित्तपोषण राशि RM4.9 अरब थी।
- 31 मार्च 2026: बकाया वित्तपोषण राशि RM5.3 अरब हो गई। सक्रिय खाता धारकों की संख्या 80 लाख थी और RM181 मिलियन अतिदेय था।
- 1 जून 2026: प्रदाताओं के लाइसेंस आवेदन की अवधि शुरू हुई।
- 30 जून 2026: युवा उपभोक्ताओं की बकाया वित्तपोषण राशि RM2.4 अरब थी, जिसमें RM96.8 मिलियन को गैर-निष्पादित या बकाया वर्गीकृत किया गया।
- 15 जुलाई 2026: एक संसदीय जवाब में पहले के राष्ट्रीय बकाया आंकड़ों और लाइसेंस व्यवस्था का विवरण दिया गया।
- 13 और 14 अक्टूबर 2026: रिपोर्टों में युवाओं के कर्ज और विवादित लेनदेन पर संसदीय जवाबों का उल्लेख किया गया।
- 30 नवंबर 2026: मौजूदा प्रदाताओं के लिए लाइसेंस आवेदन जमा करने की अंतिम तारीख।
युवाओं से जुड़े जवाब के प्रकाशन की तारीख पर रिपोर्टें अलग-अलग हैं। कई रिपोर्टों में कहा गया कि यह मंगलवार, 13 अक्टूबर को संसद की वेबसाइट पर आया, जबकि कुछ ने इसे बुधवार, 14 अक्टूबर को प्रकाशित या जवाब दिया गया बताया। रिपोर्टिंग अवधि और 30 जून की बकाया राशि की तारीख पर सहमति है।
धोखाधड़ी की शिकायत से वसूली अपने आप नहीं रुकती
इपोह तिमोर से पाकातान हारापन के सांसद ली चुआन हाउ, जिन्हें हॉवर्ड ली के नाम से भी जाना जाता है, ने एक अलग संसदीय सवाल में उन लेनदेन पर बात की जिन्हें उपभोक्ता अनधिकृत बताते हैं। उन्होंने पूछा कि क्या जांच पूरी होने तक प्रदाताओं को भुगतान की मांग, विलंब शुल्क, खाते पर पाबंदियां और कर्ज वसूली अस्थायी रूप से रोकनी होगी।
मंत्रालय ने कहा कि अधिनियम 873 या आचरण मानक विवाद दर्ज होने पर इन सभी उपायों को अपने आप रोकने की शर्त नहीं रखते। पहले यह जांच करना जरूरी है कि लेनदेन अनधिकृत था या नहीं।
वित्त मंत्रालय ने अपने जवाब में यह अंतर स्पष्ट किया:
न तो उपभोक्ता ऋण अधिनियम 2025 और न ही आयोग द्वारा जारी मानकों में ऐसी कोई शर्त है, क्योंकि विवादित लेनदेन की पहले जांच करनी होती है कि अनधिकृत गतिविधि हुई थी या नहीं,
इसका मतलब है कि औपचारिक शिकायत दर्ज कराने से भुगतान की मांग या विलंब शुल्क रुकने की कानूनी गारंटी नहीं मिलती। इसका यह अर्थ भी नहीं कि विवादित लेनदेन को वैध साबित कर दिया गया है या स्वतः रोक न होने से प्रदाता की जांच करने की जिम्मेदारी खत्म हो जाती है।
प्रदाताओं को शिकायतों और विवादों का निष्पक्ष, पारदर्शी और त्वरित ढंग से निपटारा करना होगा। मंत्रालय ने कहा कि अधिनियम 873 या आचरण मानकों का पालन न करने पर आयोग निगरानी और प्रवर्तन संबंधी कार्रवाई कर सकता है।
खाता फ्रीज और सुरक्षा की जिम्मेदारी
आचरण मानकों के तहत अनधिकृत लेनदेन रोकने के लिए सुरक्षा उपाय जरूरी हैं। इनमें पहचान का सत्यापन और ऑनलाइन लेनदेन के लिए उपयुक्त प्रमाणीकरण शामिल हैं। प्रदाताओं को खाता फ्रीज करने की सुविधा भी देनी होगी, जिसे "किल स्विच" कहा गया है। उपभोक्ता धोखाधड़ी या पहचान की चोरी की आशंका पर इसका इस्तेमाल कर सकते हैं।
खाता फ्रीज करना और वसूली रोकना अलग-अलग कदम हैं। खाता नियंत्रण से संदिग्ध दुरुपयोग को रोका जा सकता है, जबकि मंत्रालय के जवाब से स्पष्ट है कि विवाद उठाने पर मौजूदा दावा की गई बकाया राशि की वसूली अपने आप नहीं रुकती।
मंत्रालय ने कहा कि प्रदाता की प्रणाली या सुरक्षा नियंत्रण में खामी के कारण हुए अनधिकृत लेनदेन के नुकसान के लिए उपभोक्ताओं को जिम्मेदार नहीं ठहराया जाएगा। इसलिए शिकायत के नतीजे के लिए यह पता लगाना अहम है कि लेनदेन कैसे हुआ।
उपभोक्ताओं की भी जिम्मेदारी है कि वे पासवर्ड, व्यक्तिगत पहचान संख्या, एक बार इस्तेमाल होने वाले पासकोड और खाते तक पहुंच के अन्य विवरणों को दुरुपयोग से बचाएं। ये जिम्मेदारियां प्रदाताओं के सुरक्षा दायित्वों के साथ लागू होती हैं, उनकी जगह नहीं लेतीं।
जवाबों में जांच पूरी करने की कोई तय समय-सीमा नहीं बताई गई है। यह भी स्पष्ट नहीं है कि शिकायत सही पाए जाने पर विलंब शुल्क वापस करना होगा या दायित्व तय होने तक विवादित भुगतान का निपटारा कैसे किया जाएगा। BNPL प्रदाताओं से जुड़ी धोखाधड़ी शिकायतों या प्रवर्तन मामलों की संख्या भी नहीं बताई गई है।
मंत्रालय ने कहा कि वह उद्योग और उपभोक्ता सुरक्षा उपायों की प्रभावशीलता की निगरानी जारी रखेगा। अगली घोषित नियामक तारीख 30 नवंबर 2026 है, जो मौजूदा प्रदाताओं के आवेदन जमा करने की अंतिम तारीख है। यह आवेदन जमा करने की समय-सीमा है, न कि वह तारीख जब तक सभी लाइसेंसिंग फैसले पूरे हो जाने चाहिए।
मुख्य बातें
- 30 वर्ष और उससे कम उम्र के उपभोक्ताओं ने 2026 की पहली छमाही में BNPL के 6.59 करोड़ लेनदेन किए, जिनका मूल्य RM5.4 अरब था।
- राष्ट्रीय लेनदेन संख्या में उनकी हिस्सेदारी 37.9% और लेनदेन मूल्य में 36.7% थी।
- 30 जून तक उनकी बकाया वित्तपोषण राशि RM2.4 अरब थी। इसमें RM96.8 मिलियन, यानी 4.0%, को गैर-निष्पादित या बकाया वर्गीकृत किया गया।
- वित्तपोषण मंजूर करने से पहले प्रदाताओं को बैंकों, अन्य ऋणदाताओं और नए ऋण आवेदनों समेत सभी देनदारियों पर विचार करना होगा।
- विवादित लेनदेन से भुगतान की मांग, विलंब शुल्क या कर्ज वसूली अपने आप नहीं रुकती।
- प्रदाताओं को खाते फ्रीज करने की सुविधा देनी होगी और शिकायतों की निष्पक्ष तथा त्वरित जांच करनी होगी।
- मौजूदा BNPL प्रदाताओं को उपभोक्ता ऋण आयोग के पास लाइसेंस आवेदन जमा करने के लिए 30 नवंबर 2026 तक का समय है।