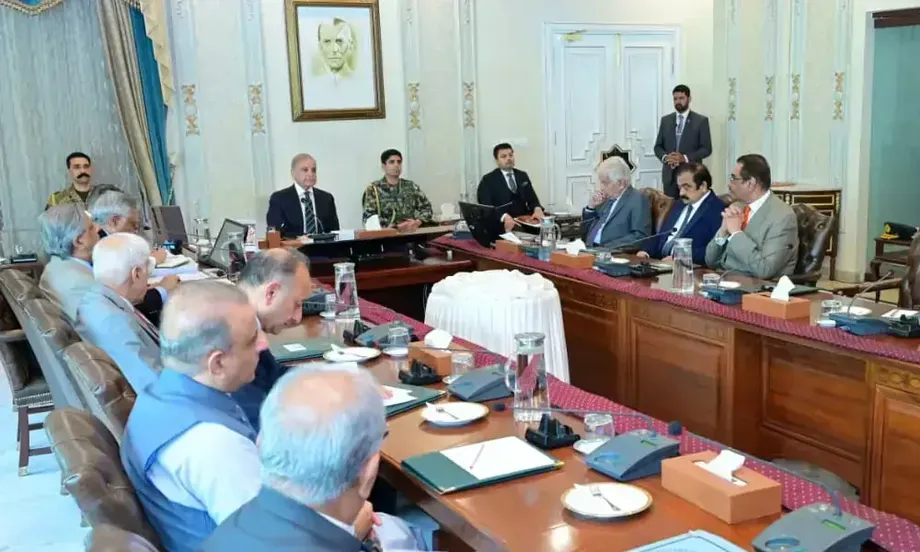
विपक्ष के विरोध के बीच असेंबली ने बजट कर पैकेज को मंजूरी दी
पाकिस्तान की नेशनल असेंबली ने मंगलवार को वित्त विधेयक, 2026 पारित कर कई दिनों की बहस के बाद वित्त वर्ष 2026-27 के लिए सरकार के कर पैकेज को मंजूरी दे दी। गठबंधन के समर्थन से बहुमत मिला, जबकि सात धाराओं में विपक्ष के सभी 63 संशोधन खारिज कर दिए गए। वित्त मंत्री मुहम्मद औरंगजेब द्वारा पेश सरकारी संशोधनों को स्वीकार किया गया।
विषय-सूची
- विपक्ष के विरोध के बीच असेंबली ने बजट कर पैकेज को मंजूरी दी
- संसद ने क्या फैसला किया और आगे क्या होगा
- खर्च योजना में वित्तपोषण का बड़ा अंतर
- राजस्व लक्ष्य संग्रह और प्रांतीय अनुदानों पर निर्भर
- प्रस्तावित वेतन कर स्लैब कैसे काम करते हैं
- संपत्ति पर राहत और बीमा भुगतान पर नया कर
- एल्गोरिदम मामलों का आवंटन और समझौते तय करेंगे
- डिजिटल कमाई और अनुपालन पर कड़ी निगरानी
- इलेक्ट्रिक परिवहन और प्रीमियम हवाई यात्रा पर अलग-अलग कर व्यवस्था
- कर रियायतों की लागत मापी जा सकती है
- मुख्य बातें
मतदान से 18.771 लाख करोड़ रुपये की संघीय खर्च योजना और 15.264 लाख करोड़ रुपये के कर राजस्व लक्ष्य को मंजूरी मिली। यह संग्रह लक्ष्य चालू वित्त वर्ष के 12.983 लाख करोड़ रुपये के संशोधित अनुमान से 2.281 लाख करोड़ रुपये अधिक है, यानी लगभग 17.6% की वृद्धि। यह ऐसे समय में है जब चालू वित्त वर्ष में करीब 1 लाख करोड़ रुपये के राजस्व घाटे का अनुमान है।
इस पैकेज में वेतनभोगी कर्मचारियों और संपत्ति लेनदेन के लिए राहत के साथ नई डिजिटल कर प्रक्रियाएं, बीमा भुगतान से जुड़े बदलाव और सख्त प्रवर्तन दंड शामिल हैं। सरकार 4% आर्थिक वृद्धि का लक्ष्य रख रही है और खर्च के वित्तपोषण के लिए अधिक राजस्व संग्रह तथा उधारी पर निर्भर है।
फेडरल बोर्ड ऑफ रेवेन्यू के वित्त विधेयक 2026 में 1 जुलाई, 2026 को सामान्य प्रभावी तारीख तय किया गया है, जब तक कि किसी प्रावधान में अलग तारीख न दी गई हो। हालांकि, प्रकाशित प्रस्ताव और संशोधनों के साथ मंजूर कानून जरूरी नहीं कि एक जैसे हों। अंतिम बहस के दौरान स्वीकार किए गए बदलावों का सटीक प्रभाव अंतिम अधिनियमित पाठ से पुष्टि के बाद ही स्पष्ट होगा।
संसद ने क्या फैसला किया और आगे क्या होगा
औरंगजेब ने विपक्ष के विरोध से प्रभावित सत्र में विधेयक को विचार के लिए पेश किया। सदन ने इसकी धाराओं पर विचार किया और बहुमत से विपक्ष के प्रस्तावित बदलाव खारिज कर दिए। सत्र बुधवार सुबह 11 बजे तक स्थगित कर दिया गया।
असेंबली की मंजूरी एक बड़ा विधायी कदम है, लेकिन इसे इस पुष्टि के रूप में नहीं देखा जाना चाहिए कि हर प्रस्तावित प्रावधान पहले से लागू हो चुका है। ए.एफ. फर्ग्यूसन के संस्थागत ज्ञापन के अनुसार, इन बदलावों के लिए नेशनल असेंबली की मंजूरी और राष्ट्रपति की स्वीकृति जरूरी है और वे आम तौर पर 1 जुलाई से प्रभावी होते हैं। मतदान की खबरों में राष्ट्रपति की स्वीकृति की कोई तारीख घोषित नहीं की गई है।
बजट की संसदीय प्रक्रिया में ये प्रमुख पड़ाव शामिल हैं:
- 12 जून, 2026: औरंगजेब ने संघीय बजट पेश किया। बजट पेश होने के बाद एफबीआर ने प्रस्तावित वित्त विधेयक प्रकाशित किया और इसकी एक प्रति सीनेट में पेश की गई।
- 15 जून: सीनेट ने प्रस्तावित संघीय बजट पर बहस शुरू की।
- पारित होने से पहले रविवार: नेशनल असेंबली की वित्त संबंधी स्थायी समिति ने पर्याप्त तकनीकी जांच और संसदीय समीक्षा के बिना विधायी बदलावों के खिलाफ चेतावनी दी।
- मंगलवार: नेशनल असेंबली ने सरकारी संशोधनों के साथ विधेयक पारित किया और विपक्ष के 63 संशोधन खारिज कर दिए।
- बुधवार, सुबह 11 बजे: असेंबली की बैठक फिर से होनी थी।
- 1 जुलाई, 2026: विधेयक की सामान्य प्रभावी तारीख, जो विधायी प्रक्रिया और उसकी धाराओं में दी गई किसी अलग तारीख के अधीन है।
समिति की चेतावनी अहम है, क्योंकि विचार-विमर्श के अंतिम चरण में पेश किए गए संशोधन कर नियमों के कामकाज को बदल सकते हैं। समिति ने आगाह किया कि पर्याप्त जांच न होने से कानूनी अनिश्चितता और क्रियान्वयन में कठिनाइयां पैदा हो सकती हैं। समिति अध्यक्ष सैयद नवीन कमर ने विमानन में प्रतिस्पर्धा और दक्षता पर चर्चा के दौरान सभी क्षेत्रों के लिए संतुलित दृष्टिकोण अपनाने की भी अपील की।
खर्च योजना में वित्तपोषण का बड़ा अंतर
ए.एफ. फर्ग्यूसन द्वारा प्रकाशित संघीय बजट ज्ञापन में वित्तीय ब्योरा दिया गया है: चालू खर्च के लिए 17.495 लाख करोड़ रुपये और विकास खर्च के लिए 1.276 लाख करोड़ रुपये, यानी कुल 18.771 लाख करोड़ रुपये। कुल खर्च में चालू व्यय का हिस्सा लगभग 93.2% और विकास व्यय का करीब 6.8% है।
ज्ञापन में 15.264 लाख करोड़ रुपये का कर राजस्व और करों के अलावा 5.336 लाख करोड़ रुपये का राजस्व दर्ज है, जिससे सकल प्राप्तियां 20.6 लाख करोड़ रुपये होती हैं। संघीय करों में प्रांतीय हिस्से के रूप में 8.849 लाख करोड़ रुपये घटाने के बाद प्राप्तियां 11.751 लाख करोड़ रुपये रह जाती हैं। निजीकरण से 161 अरब रुपये जोड़ने पर शुद्ध प्राप्तियां 11.912 लाख करोड़ रुपये हो जाती हैं।
18.771 लाख करोड़ रुपये के खर्च के मुकाबले इन आंकड़ों से 6.859 लाख करोड़ रुपये का घाटा निकलता है, जो नियोजित खर्च का करीब 36.5% है। बजट बहस की खबरों में 7 लाख करोड़ रुपये का घाटा बताया गया है। यह आंकड़ा ज्ञापन के अधिक सटीक कुल के करीब है, लेकिन उससे पूरी तरह मेल नहीं खाता।
खर्च की कुल सीमा करीब 18.8 लाख करोड़ रुपये बताई गई है, जो चालू वित्त वर्ष के संशोधित खर्च से लगभग 3.1 लाख करोड़ रुपये या 20% अधिक है। विदेशी उधारी की योजना कुल 23.4 अरब डॉलर की है, जिसमें यूरो और पांडा बॉन्ड के जरिए 2 अरब डॉलर शामिल हैं। ये वित्तपोषण की योजनाएं हैं, इस बात का प्रमाण नहीं कि धन पहले ही जुटा लिया गया है।
राजस्व लक्ष्य संग्रह और प्रांतीय अनुदानों पर निर्भर
सरकार ने 306 अरब रुपये से अधिक के कर उपाय प्रस्तावित किए हैं। इसके साथ 360 अरब रुपये की राहत और 354 अरब रुपये के प्रवर्तन उपाय भी हैं। ये आंकड़े पैकेज के अलग-अलग हिस्सों को दर्शाते हैं, सुनिश्चित राजस्व को नहीं। खास तौर पर, प्रवर्तन से मिलने वाले राजस्व का अनुमान इस बात पर निर्भर करता है कि अधिकारी अनुपालन उपायों को वास्तविक भुगतान में बदल पाते हैं या नहीं।
बजट व्यवस्था में बलूचिस्तान को छोड़कर तीन प्रांतों से 1.035 लाख करोड़ रुपये के अनुदान भी शामिल हैं। ये अनुदान 15.264 लाख करोड़ रुपये के संग्रह लक्ष्य से जुड़े हैं और संग्रह कम रहने पर अपने आप घट जाएंगे। इससे संघीय सरकार के लिए लक्ष्य पूरा करने की एक और वजह बनती है: कमी से कर प्राप्तियां और अनुदान, दोनों प्रभावित हो सकते हैं।
चारों प्रांतों को 1.035 लाख करोड़ रुपये के अनुदान लौटाने से पहले संघीय करों में करीब 8.85 लाख करोड़ रुपये का हिस्सा मिलने की उम्मीद है। बताई गई सकल राशि में पंजाब के लिए 4.4 लाख करोड़, सिंध के लिए 2.2 लाख करोड़ और खैबर पख्तूनख्वा के लिए 1.44 लाख करोड़ रुपये शामिल हैं। इन सकल हिस्सों को वह राशि नहीं समझना चाहिए जो अनुदान के बाद प्रत्येक प्रांत के पास रहेगी।
बजट के अन्य प्रमुख उपायों में 80 रुपये प्रति लीटर लेवी के आधार पर पेट्रोलियम और कार्बन लेवी का 1.748 लाख करोड़ रुपये का लक्ष्य, तथा सरकारी वेतन और पेंशन में 7% की वृद्धि शामिल है। अधिक नाममात्र राजस्व लक्ष्य के बावजूद एफबीआर का कर संग्रह सकल घरेलू उत्पाद के करीब 10.5% पर रहने का अनुमान है।
प्रस्तावित वेतन कर स्लैब कैसे काम करते हैं
प्रकाशित विधेयक में सालाना 600,000 रुपये तक की करयोग्य आय को छूट दी गई है। इस सीमा से ऊपर प्रस्तावित वेतन कर दरें प्रगतिशील रूप से लागू होती हैं। यानी ऊंची दर केवल संबंधित स्लैब की सीमा से अधिक आय पर लगती है, व्यक्ति की पूरी आय पर नहीं।
- 600,000 से 1.2 मिलियन रुपये: 600,000 रुपये से अधिक राशि पर 1%।
- 1.2 मिलियन से 2.2 मिलियन रुपये: 6,000 रुपये, साथ ही 1.2 मिलियन रुपये से अधिक राशि पर 11%।
- 2.2 मिलियन से 3.2 मिलियन रुपये: 116,000 रुपये, साथ ही 2.2 मिलियन रुपये से अधिक राशि पर 20%।
- 3.2 मिलियन से 4.1 मिलियन रुपये: 316,000 रुपये, साथ ही 3.2 मिलियन रुपये से अधिक राशि पर 25%।
- 4.1 मिलियन से 5.6 मिलियन रुपये: 541,000 रुपये, साथ ही 4.1 मिलियन रुपये से अधिक राशि पर 29%।
- 5.6 मिलियन से 7 मिलियन रुपये: 976,000 रुपये, साथ ही 5.6 मिलियन रुपये से अधिक राशि पर 32%।
- 7 मिलियन रुपये से अधिक: 1.424 मिलियन रुपये, साथ ही 7 मिलियन रुपये से अधिक राशि पर 35%।
उदाहरण के तौर पर, इस स्लैब के तहत 1.2 मिलियन रुपये की सालाना करयोग्य वेतन आय पर 6,000 रुपये कर बनता है। 7 मिलियन रुपये की आय पर 1.424 मिलियन रुपये, यानी कुल आय का करीब 20.3% कर बनता है। 35% की शीर्ष दर 7 मिलियन रुपये से अधिक हिस्से पर लागू होती है, उस व्यक्ति की हर कमाई गई रुपये पर नहीं जो इस सीमा को पार करता है। ये गणनाएं प्रकाशित दरों पर आधारित हैं और इनमें अन्य कर या समायोजन शामिल नहीं हैं।
संपत्ति पर राहत और बीमा भुगतान पर नया कर
प्रकाशित विधेयक में धारा 236C के तहत अचल संपत्ति की बिक्री या हस्तांतरण पर प्राप्त कुल प्रतिफल का 2.75% अग्रिम कर तय किया गया है। धारा 236K के तहत खरीद पर संपत्ति के उचित बाजार मूल्य का 1.25% अग्रिम कर निर्धारित है। दोनों प्रावधानों में कर का आधार अलग है, इसलिए उनकी दरों को जोड़कर एक लेनदेन दर नहीं निकाली जा सकती।
इसमें आयकर अध्यादेश की धारा 7E हटाने का प्रस्ताव भी है। यह संपत्ति की खरीद या बिक्री के समय वसूले जाने वाले अग्रिम करों से अलग विधायी बदलाव है। किसी एक प्रावधान को हटाने का अर्थ यह नहीं कि संपत्ति लेनदेन कर-मुक्त हो जाएंगे।
नई प्रस्तावित धारा 7G के तहत कर वर्ष 2026 से कुछ जीवन बीमा और फैमिली तकाफुल भुगतान पर कर लगेगा। फैमिली तकाफुल इस्लामी वित्त सिद्धांतों के अनुसार तैयार बीमा व्यवस्था है। करयोग्य राशि भुगतान में से कुल चुकाए गए प्रीमियम या अंशदान घटाने के बाद तय होगी, न कि मिली पूरी रकम पर।
मृत्यु या दिव्यांगता के कारण दिए गए लाभों के साथ-साथ पॉलिसी जारी होने के सात साल पूरे होने के बाद किए गए भुगतान को छूट देने का प्रस्ताव है। इस प्रावधान के तहत काटा गया कर भुगतान से हुई आय पर अंतिम कर होगा। उद्धृत प्रावधान में अनुसूची में कहीं और दी गई दर का उल्लेख है, लेकिन नई धारा का विवरण देने वाले अंश में वह दर निर्दिष्ट नहीं है।
एक अन्य प्रस्तावित अधिकार के तहत संघीय सरकार कुछ निर्धारित विदहोल्डिंग करों को, जो न्यूनतम कर के रूप में लागू होते हैं, शर्तों के अधीन घटाकर 1% तक कर सकती है। यह अधिकार धारा 113 के तहत न्यूनतम कर पर लागू नहीं होगा और इसके तहत किए गए दर बदलाव नेशनल असेंबली के समक्ष रखने होंगे। इसलिए यह कुछ चुनिंदा दरें बदलने का सशर्त अधिकार है, सभी विदहोल्डिंग करों में स्वत: कटौती नहीं।
एल्गोरिदम मामलों का आवंटन और समझौते तय करेंगे
विधेयक के कुछ सबसे महत्वपूर्ण प्रशासनिक प्रस्ताव नेशनल फेसलेस सेंटर से जुड़े हैं। प्रस्तावित अधिकार क्षेत्र नियमों के तहत एफबीआर द्वारा विकसित एल्गोरिदम निर्दिष्ट करदाताओं और कर अवधियों के लिए इनलैंड रेवेन्यू अधिकारियों को कार्य और अधिकार सौंपेंगे।
अधिकारी की पहचान पंजीकृत करदाता, उसके अधिकृत प्रतिनिधि और अनधिकृत व्यक्तियों से गोपनीय रखी जाएगी। अलग प्रावधानों के तहत निर्धारित आयकर ऑडिट और आकलन, मामले को संभालने वाले अधिकारी की सीधी पहचान बताए बिना किए जा सकेंगे। निर्धारित नियमों के तहत अपीलों पर भी केंद्र के जरिए कार्रवाई हो सकेगी।
विधेयक में निर्दिष्ट धाराओं के तहत आदेश जारी होने से पहले कर कार्यवाही के लिए एल्गोरिदम आधारित समझौता व्यवस्था का प्रस्ताव भी है। इसका विकल्प चुनने वाले करदाता को समझौते का प्रस्ताव मिलने के 10 दिनों के भीतर एफबीआर की ऑनलाइन प्रणाली आईआरआईएस के जरिए इसे स्वीकार कर समझौते की राशि जमा करनी होगी।
निर्धारित प्रक्रिया के भीतर भुगतान करने पर संबंधित नोटिस या ऑडिट रिपोर्ट में उठाए गए मुद्दों का निपटारा हो जाएगा। प्रस्ताव यह नहीं कहता कि हर विवाद इस व्यवस्था के लिए स्वत: पात्र होगा या भुगतान के बिना प्रस्ताव स्वीकार किया जा सकेगा। इसलिए 10 दिनों की अवधि करदाता के फैसले और जरूरी जमा, दोनों के लिए व्यावहारिक समयसीमा है।
इन प्रावधानों से एफबीआर को नई प्रक्रियाओं के लिए कानूनी आधार मिलता है, लेकिन उनके संचालन का ब्योरा अब भी बोर्ड के नियमों और फैसलों पर निर्भर है। प्रकाशित पाठ में हर डिजिटल प्रक्रिया शुरू होने की पुष्ट तारीख नहीं दी गई है और न ही यह स्पष्ट है कि सभी श्रेणियों में करदाताओं का चयन कैसे होगा।
डिजिटल कमाई और अनुपालन पर कड़ी निगरानी
मंजूर पैकेज की खबरों में एफबीआर प्रणाली के जरिए अनिवार्य इलेक्ट्रॉनिक आयकर रिटर्न और सोशल मीडिया से होने वाली कमाई पर 5% आयकर का उल्लेख है। डिजिटल आय पर कर का दायरा पैकेज को पारंपरिक वेतन, कॉरपोरेट आय और संपत्ति लेनदेन से आगे बढ़ाता है।
सोशल मीडिया लेवी का सटीक दायरा, जिसमें यह भी शामिल है कि किसे कर काटना होगा और क्या इससे किसी व्यक्ति की पूरी कर देनदारी चुकता हो जाएगी, विस्तृत आधिकारिक अंशों से स्पष्ट नहीं है। इन सवालों के जवाब के लिए यह मान लेने के बजाय कि हर ऑनलाइन भुगतान पर एक जैसा नियम लागू होगा, संबंधित अंतिम प्रावधानों की जरूरत है।
पैकेज में पहली अनुपालन चूक पर 1 मिलियन रुपये तक और बार-बार उल्लंघन पर 2 मिलियन रुपये तक के दंड भी शामिल हैं। खबरों के अनुसार, रिटर्न दाखिल न करने या एफबीआर के नोटिस का पालन न करने वालों के खिलाफ कार्रवाई सख्त होगी। कर निगरानी प्रणालियों से छेड़छाड़ पर जेल सहित दंड हो सकते हैं। इन अधिकतम राशियों को हर गलती पर लगने वाला स्वत: जुर्माना नहीं समझना चाहिए।
कॉरपोरेट बदलाव बैंकिंग, उर्वरक और बड़े कारोबारों पर लागू होते हैं, जिनकी दरें आय की सीमाओं पर निर्भर करती हैं। खबरों में कुछ कृषि और औद्योगिक आय के संशोधित कर व्यवहार तथा पाकिस्तान रेड क्रिसेंट सोसाइटी समेत नामित कल्याणकारी संस्थानों को छूट देने का भी उल्लेख है। यहां दिए गए प्रावधानों से इन श्रेणियों की सटीक दरें और पात्रता की शर्तें तय नहीं की जा सकतीं।
इलेक्ट्रिक परिवहन और प्रीमियम हवाई यात्रा पर अलग-अलग कर व्यवस्था
इलेक्ट्रिक वाहन उपायों में सार्वजनिक और वाणिज्यिक परिवहन को निजी इस्तेमाल के लिए आयात किए गए महंगे वाहनों से अलग रखा गया है। प्रकाशित विधेयक में कम से कम 25 सीटों वाली निर्दिष्ट पूरी तरह असेंबल इलेक्ट्रिक बसों और इलेक्ट्रिक ट्रकों पर 1% दर दी गई है। ज्ञापन में पूरी तरह असेंबल निजी इलेक्ट्रिक वाहन आयात पर मूल्य के आधार पर संघीय उत्पाद शुल्क का अलग ब्योरा है।
प्रस्तावित उत्पाद शुल्क अनुसूची के तहत 20 मिलियन रुपये तक मूल्य वाले वाहनों पर 0% दर होगी। 20 मिलियन से अधिक और 30 मिलियन रुपये तक मूल्य वाले वाहनों पर 30%, जबकि 30 मिलियन रुपये से अधिक मूल्य वाले वाहनों पर 40% दर होगी। उत्पाद शुल्क की शून्य दर का अपने आप यह अर्थ नहीं कि आयात पर कोई अन्य लागू कर भी नहीं लगेगा।
ज्ञापन में पात्र स्थानीय रूप से निर्मित या असेंबल इलेक्ट्रिक वाहनों पर 1% की घटी हुई बिक्री कर दर 30 जून, 2027 तक बढ़ाने का भी उल्लेख है। इन श्रेणियों में 50 किलोवाट-घंटे या उससे कम बैटरी वाली छोटी कारें और स्पोर्ट यूटिलिटी वाहन, तथा 150 किलोवाट-घंटे या उससे कम बैटरी वाले हल्के वाणिज्यिक वाहन शामिल हैं।
1 जुलाई, 2026 से जारी क्लब, बिजनेस और प्रथम श्रेणी के हवाई टिकटों पर प्रस्तावित संघीय उत्पाद शुल्क अमेरिका के लिए 300,000 से घटकर 50,000 रुपये और मध्य पूर्व तथा अफ्रीका के लिए 150,000 से घटकर 25,000 रुपये हो जाएगा। यूरोप और सुदूर पूर्व, ऑस्ट्रेलिया, न्यूजीलैंड तथा प्रशांत द्वीपों वाले क्षेत्र के लिए यह 210,000 से घटकर 40,000 रुपये होगा। ये कर के एक घटक में कटौती हैं, अंतिम किरायों में उतनी ही कमी की गारंटी नहीं।
विधेयक में मौजूदा रिफाइनरियों के आधुनिकीकरण और विस्तार के लिए इस्तेमाल होने वाली मशीनरी के आयात संबंधी प्रावधान भी हैं। सूचीबद्ध उपकरणों में रिएक्टर, हीट एक्सचेंजर, पंप और कंप्रेसर शामिल हैं। आयात का इस्तेमाल निर्धारित रिफाइनरी उद्देश्यों के लिए होना चाहिए और मात्रा को पेट्रोलियम एवं प्राकृतिक संसाधन मंत्रालय की मंजूरी लेनी होगी।
कर रियायतों की लागत मापी जा सकती है
विधेयक के साथ दिए गए विवरण में वित्त वर्ष 2024-25 को कवर करने वाली कर व्यय रिपोर्ट 2026 का उल्लेख है। इसमें बिक्री कर के लिए अनुमानित कर व्यय 1,273.98 अरब रुपये, सीमा शुल्क के लिए 499.14 अरब रुपये और आयकर के लिए 579.70 अरब रुपये दर्ज है। कुल राशि 2,352.81 अरब रुपये बताई गई है।
कर व्यय से आशय रियायतों, छूटों या विशेष तरजीही व्यवहार के कारण छोड़े गए राजस्व से है, न कि बजट से सीधे किए गए नकद भुगतान से। बताई गई कुल राशि करीब 2.353 लाख करोड़ रुपये है, जो 15.264 लाख करोड़ रुपये के नए कर राजस्व लक्ष्य का लगभग 15.4% है। यह तुलना पैमाने का अंदाजा देती है, लेकिन आंकड़े अलग-अलग वित्त वर्षों के हैं और इस विधेयक की नई राहत की लागत नहीं मापते।
मुख्य कसौटी यह है कि क्या बढ़ा हुआ संग्रह और सख्त अनुपालन वित्तपोषण का अंतर बढ़ाए बिना राहत को सहारा दे सकते हैं। असेंबली से पारित होना संशोधित पैकेज की संसदीय मंजूरी को दर्शाता है। अधिनियमित पाठ की पुष्टि, राष्ट्रपति की स्वीकृति और एफबीआर के संचालन नियम तय करेंगे कि नया वित्त वर्ष शुरू होने पर करदाताओं को वास्तव में क्या करना होगा।
मुख्य बातें
- नेशनल असेंबली ने वित्त विधेयक, 2026 पारित किया। सरकारी संशोधन स्वीकार किए गए और विपक्ष के 63 संशोधन खारिज हुए।
- संघीय खर्च 18.771 लाख करोड़ रुपये है, जबकि कर राजस्व लक्ष्य 15.264 लाख करोड़ रुपये रखा गया है।
- संस्थागत बजट तालिका में घाटा 6.859 लाख करोड़ रुपये है; खबरों में इसे करीब 7 लाख करोड़ रुपये बताया गया है।
- प्रकाशित वेतन कर अनुसूची में सालाना 600,000 रुपये तक की करयोग्य आय को छूट है और 7 मिलियन रुपये से अधिक आय पर सीमांत दर 35% है।
- प्रस्तावों में संपत्ति पर अग्रिम कर, कुछ बीमा भुगतानों पर कर, एल्गोरिदम आधारित समझौते और नेशनल फेसलेस सेंटर के जरिए कर कार्यवाही शामिल है।
- इलेक्ट्रिक वाहनों पर कर उपयोग, मूल्य और बैटरी क्षमता के अनुसार अलग होगा, जबकि प्रीमियम हवाई टिकटों पर उत्पाद शुल्क घटेगा।
- सामान्य प्रभावी तारीख 1 जुलाई, 2026 है। अंतिम अधिनियमित प्रावधानों और क्रियान्वयन नियमों की पुष्टि अभी बाकी है।