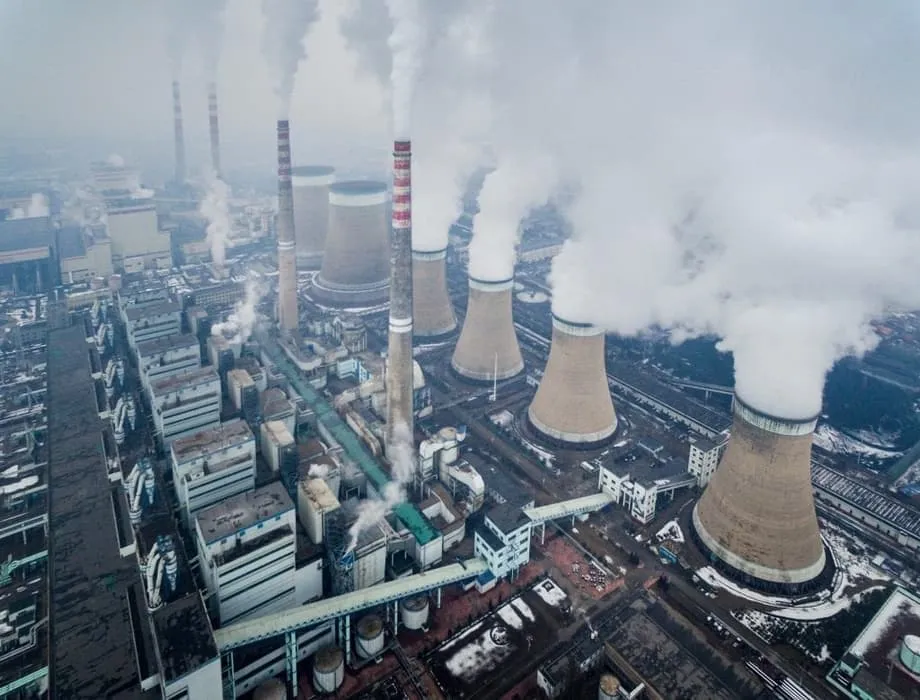
बड़ा विरोधाभास
2025 में चीन ने एक उल्लेखनीय उपलब्धि हासिल की, जो देखने में कोयला युग के अंत का संकेत देती है। देश ने 315 गीगावाट नई सौर क्षमता और 119 गीगावाट पवन ऊर्जा क्षमता स्थापित की। इससे इतिहास में पहली बार गैर-जीवाश्म स्रोतों की क्षमता तापीय ऊर्जा से आगे निकल गई। अब स्वच्छ ऊर्जा स्रोत कुल स्थापित क्षमता के 60% से अधिक हैं, जबकि वास्तविक बिजली उत्पादन में कोयले की हिस्सेदारी जून में घटकर नौ साल के निचले स्तर 51% पर आ गई।
विषय-सूची
फिर भी, इसी अवधि में चीन ने 78 गीगावाट की नई कोयला बिजली क्षमता चालू की, जो एक दशक में सबसे अधिक सालाना आंकड़ा है। 1 गीगावाट या उससे अधिक उत्पादन क्षमता वाली 50 से अधिक बड़ी कोयला इकाइयों ने काम शुरू किया। संदर्भ के लिए, खपत के पैटर्न के आधार पर 1 गीगावाट से कई लाख से लेकर 20 लाख से अधिक घरों को बिजली दी जा सकती है।
इस विस्तार का पैमाना चौंकाने वाला है। केवल 2025 में चीन ने भारत द्वारा पूरे पिछले दशक में जोड़ी गई क्षमता से अधिक कोयला बिजली क्षमता चालू की।
यह तीखा विरोधाभास सेंटर फॉर रिसर्च ऑन एनर्जी एंड क्लीन एयर और ग्लोबल एनर्जी मॉनिटर की संयुक्त रिपोर्ट में सामने आया है। विश्लेषण दुनिया के सबसे बड़े ग्रीनहाउस गैस उत्सर्जक के सामने मौजूद केंद्रीय तनाव को उजागर करता है: स्वच्छ ऊर्जा बिजली ग्रिड से कोयले को पीछे धकेल रही है, लेकिन इस जीवाश्म ईंधन का भौतिक बुनियादी ढांचा ऐसे तेज़ी से बढ़ रहा है जिससे आने वाले दशकों तक उत्सर्जन जारी रहने का खतरा है।
निर्माण एक दशक के उच्चतम स्तर पर
2025 में जोड़े गए 78 गीगावाट हाल के रुझानों से बड़ा विचलन है। पिछले दशक में चीन ने सालाना 20 से कम बड़ी कोयला इकाइयां चालू की थीं। 2025 का आंकड़ा निर्माण को 2016 के बाद के उच्चतम स्तर पर ले आया। अनुमान है कि पूरे वर्ष में क्षमता वृद्धि 80 गीगावाट से अधिक हो सकती है।
2025 की पहली छमाही में ही 21 गीगावाट क्षमता चालू हुई, जो 2016 के बाद किसी पहली छमाही का सबसे बड़ा आंकड़ा है। साल के दौरान 83 गीगावाट कोयला बिजली क्षमता का निर्माण शुरू हुआ और 46 गीगावाट क्षमता पर काम फिर से शुरू हुआ। यह दक्षिण कोरिया की पूरी कोयला बिजली क्षमता के बराबर है। इससे संकेत मिलता है कि 2026 और 2027 में परियोजनाओं की एक और खेप पूरी होगी।
2025 में नई और फिर से शुरू की गई परियोजनाओं के प्रस्ताव 161 गीगावाट तक पहुंचे, जो रिकॉर्ड ऊंचाई है। इससे संकेत मिलता है कि संभावित नीतिगत सख्ती से पहले उद्योग मंजूरियां हासिल करने की होड़ में है। साल के अंत तक 291 गीगावाट क्षमता विकास के चरण में थी, जिसे या तो मंजूरी मिल चुकी थी या जिसका निर्माण चल रहा था। यह चीन के मौजूदा चालू कोयला बिजली बेड़े का लगभग 23% है।
यह विस्तार उन पश्चिमी प्रांतों में केंद्रित है जहां कोयले के बड़े भंडार हैं। शिनजियांग, इनर मंगोलिया और शांक्सी में सबसे अधिक इकाइयां चालू हुईं और निर्माण शुरू हुआ। नव स्वीकृत परियोजनाओं में तीन-चौथाई से अधिक का वित्तपोषण कोयला खनन कंपनियों या खनन परिचालन वाले ऊर्जा समूहों ने किया। वे 2030 और उसके बाद तक अपने उत्पादन की स्थिर मांग सुनिश्चित करना चाहते हैं।
ऊर्जा सुरक्षा जलवायु लक्ष्यों पर भारी
चीन में निर्माण जारी रहने की वजह ऊर्जा सुरक्षा की चिंताओं, बिजली ग्रिड की संरचनात्मक चुनौतियों और आर्थिक प्राथमिकताओं का मेल है। 2021 और 2022 में दक्षिण-पश्चिम चीन में भीषण सूखे से जलविद्युत उत्पादन घट गया। इससे बिजली की कमी हुई, कारखाने बंद करने पड़े और कुछ शहरों में बारी-बारी से बिजली कटौती की गई। इन व्यवधानों की याद आज भी नीतिगत फैसलों को प्रभावित करती है।
चीन के प्रमुख आर्थिक योजना निकाय, राष्ट्रीय विकास एवं सुधार आयोग ने कहा है कि कोयले को आने वाले कई वर्षों तक अहम आधार और संतुलनकारी भूमिका निभानी चाहिए। सरकार कोयले को पवन और सौर ऊर्जा के लिए जरूरी बैकअप मानती है, क्योंकि इनका उत्पादन मौसम और दिन के समय पर निर्भर करता है। इस सोच को अक्सर पुरानी व्यवस्था खत्म करने से पहले नई व्यवस्था स्थापित करने के रूप में संक्षेपित किया जाता है और यह बदलाव के दौरान स्थिरता को प्राथमिकता देती है।
कृत्रिम बुद्धिमत्ता और उन्नत विनिर्माण में दबदबा बनाने की चीन की कोशिश से दबाव और बढ़ा है। डेटा केंद्रों और कारखानों को भरोसेमंद, निरंतर बिजली चाहिए, जिसकी गारंटी मौजूदा भंडारण और पारेषण सीमाओं के चलते केवल नवीकरणीय ऊर्जा अभी नहीं दे सकती। चीन के 1.4 अरब लोगों में से अधिक लोगों के मध्यम वर्ग में आने के साथ एयर कंडीशनिंग और उपकरणों की मांग बढ़ रही है। केवल 2025 की पहली छमाही में बिजली की खपत 3.7% बढ़ी।
2021 और 2022 की बिजली की कमी ने ऊर्जा सुरक्षा को लेकर लंबे समय से चली आ रही चिंताओं को और पुख्ता किया। कुछ कारखानों ने अस्थायी रूप से उत्पादन रोक दिया और एक शहर में बारी-बारी से बिजली कटौती लागू की गई। सरकार ने जवाब में संकेत दिया कि वह और कोयला संयंत्र चाहती है, जिसके बाद इनके निर्माण के लिए आवेदनों और मंजूरियों में तेज़ उछाल आया।
मंजूरी की कतार का संकट
2025 में क्षमता में आई तेज़ बढ़ोतरी का बड़ा हिस्सा 2022 में शुरू हुई मंजूरी की होड़ से जुड़ा है। बिजली की कमी के बाद प्रांतीय सरकारों ने 2022 और 2023 में हर साल 100 गीगावाट से अधिक कोयला बिजली क्षमता को मंजूरी दी। औसतन हर हफ्ते दो नई परियोजनाओं को स्वीकृति मिली। यह उछाल राष्ट्रीय कार्बन लक्ष्यों के बजाय ऊर्जा सुरक्षा को लेकर स्थानीय चिंताओं से प्रेरित था।
सेंटर फॉर रिसर्च ऑन एनर्जी एंड क्लीन एयर की चीन विश्लेषक ची छिन बताती हैं कि यह निर्माण जारी क्यों है। वह कहती हैं, "एक बार मंजूरी मिल जाने पर परियोजनाओं को रोकना मुश्किल होता है।" प्रशासनिक प्रक्रिया की रफ्तार बाजार की बदलती परिस्थितियों से स्वतंत्र होकर आगे बढ़ती रहती है। 2024 में निर्माण 94.5 गीगावाट तक पहुंचा, जो 10 साल का उच्चतम स्तर था और 2025 में इकाइयों के बड़े पैमाने पर चालू होने की पृष्ठभूमि तैयार हुई।
2025 की पहली छमाही में केवल 25 गीगावाट क्षमता को मंजूरी मिली, जो चरम वर्षों से कम थी। लेकिन इस अवधि में नई और फिर से शुरू की गई परियोजनाएं 75 गीगावाट तक पहुंचीं, जो एक दशक में सबसे अधिक है। गतिविधियों की यह तेजी संकेत देती है कि चीन की 2030 की कार्बन उत्सर्जन चरम सीमा की समय-सीमा से पहले उद्योग कोयला परियोजनाओं का विस्तार करने की आखिरी कोशिश कर रहा हो सकता है।
जोखिम यह है कि राजनीतिक और वित्तीय दबाव संयंत्रों को चालू रख सकते हैं, जिससे बिजली के अन्य स्रोतों के लिए जगह कम बचेगी। ची के अनुसार, चीन में कोयला बिजली विस्तार से उत्सर्जन बढ़ेगा या नहीं, यह इस बात पर निर्भर करेगा कि कोयले की भूमिका वास्तव में बैकअप और सहयोग तक सीमित रहती है या नहीं, और वह निरंतर आधार पर बिजली उत्पादन का स्रोत बनती है या नहीं।
दुनिया से अलग राह
चीन में निर्माण जारी है, जबकि दुनिया के अधिकांश हिस्से उलटी दिशा में आगे बढ़ रहे हैं। 2025 की पहली छमाही में वैश्विक स्तर पर चालू हुई नई कोयला बिजली क्षमता में चीन और भारत की संयुक्त हिस्सेदारी 87% थी। इसी अवधि में यूरोपीय संघ ने 2.5 गीगावाट क्षमता बंद की, जो 2023 में बंद की गई कुल क्षमता के लगभग बराबर है। जून 2025 में आयरलैंड कोयला बिजली पूरी तरह चरणबद्ध तरीके से बंद करने वाला यूरोपीय संघ का पांचवां देश बन गया।
लैटिन अमेरिका में होंडुरास और ब्राजील की प्रस्तावित परियोजनाएं ठंडे बस्ते में जाने के बाद, हाल के वर्षों में पहली बार इस क्षेत्र में कोयला संयंत्र की कोई सक्रिय परियोजना प्रस्तावित नहीं है। इससे पहले मई में होंडुरास पावरिंग पास्ट कोल अलायंस में शामिल हुआ था। ट्रंप प्रशासन के तहत नीतियों में बदलाव के बावजूद अमेरिका 2025 में 2024 से अधिक कोयला क्षमता बंद करने की राह पर है। बिजली कंपनियों ने 2035 तक करीब 100 गीगावाट क्षमता बंद करने की योजना बनाई है।
इस अंतर से वैश्विक ऊर्जा परिदृश्य बंट रहा है। विकसित अर्थव्यवस्थाएं व्यवस्थित रूप से कोयला बुनियादी ढांचे को खत्म कर रही हैं, जबकि चीन और भारत विकास की जरूरतों और बिजली ग्रिड की स्थिरता का हवाला देते हुए इसका विस्तार कर रहे हैं। दुनिया में जलाए जाने वाले कुल कोयले का आधे से अधिक अकेला चीन इस्तेमाल करता है, इसलिए उसके फैसले वैश्विक उत्सर्जन की दिशा के लिए निर्णायक हैं।
वियतनाम, इंडोनेशिया और दक्षिण अफ्रीका में न्यायसंगत ऊर्जा परिवर्तन साझेदारियां आगे बढ़ रही हैं। ये देश कोयले का इस्तेमाल जारी रखते हुए भविष्य में इसे चरणबद्ध तरीके से बंद करने की योजना बना रहे हैं। इसके उलट, चीन ने कोयले को चरणबद्ध तरीके से बंद करने की कोई समय-सीमा सार्वजनिक रूप से साझा नहीं की है। इस कारण बिजली व्यवस्था में इस ईंधन की गहरी पैठ बनी हुई है।
क्षमता बढ़ने के बावजूद उत्पादन घटा
यहीं केंद्रीय पहेली सामने आती है: रिकॉर्ड क्षमता बढ़ोतरी के बावजूद चीन की बिजली व्यवस्था में कोयले की भूमिका वास्तव में घट रही है। 2025 की पहली छमाही में कोयला आधारित बिजली उत्पादन 2.9% घटा, जबकि सौर और पवन ऊर्जा का उत्पादन क्रमशः 20% और 10.6% बढ़ा। बिजली की मांग में हुई पूरी शुद्ध वृद्धि स्वच्छ ऊर्जा से पूरी हुई। इस वजह से नए संयंत्र खुलने के बावजूद बिजली उत्पादन में कोयले की हिस्सेदारी घट गई।
चीन का औसत कोयला संयंत्र अब केवल 47% समय काम करता है, जबकि ऐतिहासिक औसत करीब 70% रहा है। उपयोग की यह घटती दर बताती है कि क्षमता की भारी अधिकता पहले से पैदा हो रही है। सिडनी स्थित थिंक टैंक क्लाइमेट एनर्जी फाइनेंस के निदेशक टिम बकले कहते हैं कि 2025 में चीन का औसत कोयला बिजली संयंत्र केवल 47% समय चला, जो रिकॉर्ड निचला स्तर है। उन्होंने कहा, "अगर नवीकरणीय ऊर्जा की स्थापना मौजूदा रफ्तार के आसपास भी जारी रही और अगले दशक में परमाणु ऊर्जा की क्षमता हर साल 10 गीगावाट तक पहुंची, तो कोयला बिजली उत्पादन पहले स्थिर होगा और फिर धीरे-धीरे घटेगा।"
अंतरराष्ट्रीय ऊर्जा एजेंसी का अनुमान है कि चीन की कोयला मांग 2027 तक घटकर 4,879 मिलियन टन और 2030 तक 4,772 मिलियन टन रह जाएगी। 2030 तक नवीकरणीय ऊर्जा से चीन की 49% बिजली मिलने की उम्मीद है, जो कोयले से अधिक होगी। यह गिरावट मौजूदा नीतियों के तहत अमेरिका में कोयले के इस्तेमाल में अनुमानित बढ़ोतरी से भी अधिक होगी।
इस बीच, चीन ने 2025 में लगभग 74 गीगावाट नई ऊर्जा भंडारण क्षमता जोड़ी, जो उसी साल चालू हुई कोयला बिजली क्षमता के लगभग बराबर है। लचीलेपन पर आधारित ऊर्जा संसाधनों की ओर यह बदलाव चरम मांग पूरी करने और ग्रिड को संतुलित रखने में कोयला बिजली की भूमिका धीरे-धीरे घटा रहा है।
फंसी हुई परिसंपत्तियों का जोखिम
विकास के चरण में 291 गीगावाट क्षमता और तेजी से गिरती उपयोग दर के बीच देश को फंसी हुई परिसंपत्तियों की संभावित लहर का सामना करना पड़ रहा है। ऐसी परिसंपत्तियों में वे बिजली संयंत्र शामिल हैं जो निर्माण लागत वसूलने से पहले ही आर्थिक रूप से अलाभकारी हो जाते हैं। 2025 की तेजी कोयला उद्योग से जुड़े पक्षों की उस होड़ को दिखाती है जिसमें वे नीतिगत पाबंदियां सख्त होने से पहले परियोजनाओं को आगे बढ़ाना चाहते हैं। इससे निवेश बर्बाद होने और नवीकरणीय ऊर्जा के विस्तार में बाधा पड़ने का खतरा है।
अर्थशास्त्र कमजोर होने के बावजूद कुछ संरचनात्मक कारक कोयले को संरक्षण देते हैं। प्रांतीय बिजली ग्रिड मध्यम और दीर्घकालीन खरीद अनुबंधों तथा कोयला आपूर्ति समझौतों के जरिये कोयले की खपत तय करते हैं। ये समझौते बिजली कंपनियों को लागत की परवाह किए बिना ईंधन इस्तेमाल करने के लिए बाध्य करते हैं। क्षमता भुगतान व्यवस्था वास्तविक लचीलेपन या प्रदर्शन के बजाय स्थापित कोयला क्षमता को पुरस्कृत करती है। इन व्यवस्थाओं से कोयला संयंत्र बाजार की प्रतिस्पर्धा से बच जाते हैं, जबकि पवन और सौर ऊर्जा के विकासकर्ताओं को कीमतों में उतार-चढ़ाव और अनिश्चित मांग का सामना करना पड़ता है।
इसके चलते नवीकरणीय ऊर्जा की कटौती बढ़ रही है। 2024 की आखिरी तिमाही में कटौती की दर आधिकारिक तौर पर बताई गई 3.2% के बजाय करीब 5.5% रही होगी। इसका कारण मौसम नहीं, बल्कि संरचनात्मक बाधाएं थीं। लचीले ढंग से बिजली उत्पादन न कर पाने वाले नियमों के तहत चलने वाले बड़े कोयला बिजली बेड़े से कोयले की व्यवस्था में स्थायी जगह बन जाने और स्वच्छ ऊर्जा के परिचालन की गुंजाइश घटने का खतरा है।
सेवानिवृत्त किए जाने वाले संयंत्रों की संख्या भी लक्ष्यों से पीछे है। 2025 की पहली छमाही में केवल 1 गीगावाट क्षमता बंद की गई, जिससे 2021 के बाद से कुल बंद क्षमता 16 गीगावाट हो गई। 14वीं पंचवर्षीय योजना के तहत 2025 के अंत तक 30 गीगावाट क्षमता बंद करने का लक्ष्य पूरा करने के लिए दूसरी छमाही में 13 गीगावाट बंद करना होगा। विश्लेषकों को यह लगातार मुश्किल लग रहा है।
15वीं पंचवर्षीय योजना का निर्णायक मोड़
चीन की 2030 की जलवायु प्रतिबद्धताएं अधर में हैं। देश ने 2030 से पहले कार्बन उत्सर्जन को चरम पर पहुंचाने और 2060 तक कार्बन तटस्थता हासिल करने का वादा किया है। विश्लेषकों का कहना है कि इन लक्ष्यों को पूरा करने के लिए 2025 से 2030 के बीच बिजली क्षेत्र का उत्सर्जन नहीं बढ़ना चाहिए। इसके लिए नया कोयला निर्माण तुरंत रोककर मौजूदा क्षमता को चरणबद्ध तरीके से बंद करना होगा।
2026 से 2030 तक की अवधि को कवर करने वाली 15वीं पंचवर्षीय योजना इस लिहाज से नीतिगत स्तर पर अहम अवसर है। इसे मार्च में मंजूरी मिलने की उम्मीद है। शोधकर्ता बीजिंग से बिजली क्षेत्र के उत्सर्जन के चरम पर पहुंचने के स्पष्ट लक्ष्य तय करने, कोयले की नई मंजूरियां रोकने और पुराने, कम दक्षता वाले या कम इस्तेमाल किए जाने वाले संयंत्रों को तेजी से बंद करने का आग्रह कर रहे हैं। कोयला बिजली की शुद्ध क्षमता बढ़ाने पर स्पष्ट रोक नहीं लगी तो चीन ऊर्जा परिवर्तन में संरचनात्मक बाधा को स्थायी बना सकता है।
राष्ट्रपति शी जिनपिंग से उम्मीद है कि वे ब्राजील में COP30 जलवायु शिखर सम्मेलन से पहले 2035 तक ग्रीनहाउस गैस उत्सर्जन घटाने की चीन की राष्ट्रीय प्रतिबद्धता, यानी राष्ट्रीय स्तर पर निर्धारित योगदान, की घोषणा करेंगे। पंचवर्षीय योजना में भी इसका ब्योरा आने की उम्मीद है। नीतिगत दिशा चीन के कोयला बिजली क्षेत्र और उसके उत्सर्जन की भावी राह तय करने में अहम होगी।
इस पृष्ठभूमि में 15वीं पंचवर्षीय योजना महज एक और योजना अवधि नहीं है, बल्कि चीन के दीर्घकालीन आर्थिक, जलवायु और ऊर्जा सुरक्षा लक्ष्यों के अनुरूप कोयला बिजली की भूमिका को नए सिरे से तय करने का निर्णायक अवसर है। सुधार नहीं हुए तो देश कोयले में अरबों का निवेश फंसाने के साथ अपने जलवायु लक्ष्यों से भी चूक सकता है।
मुख्य बिंदु
- चीन ने 2025 में 78 गीगावाट नई कोयला बिजली क्षमता चालू की, जो एक दशक का सबसे बड़ा सालाना आंकड़ा है। इसी दौरान उसने 315 गीगावाट सौर और 119 गीगावाट पवन ऊर्जा क्षमता भी जोड़ी।
- इस विस्तार की पृष्ठभूमि 2022-2023 में बिजली की कमी के बाद मंजूरियों में आई तेजी है। सूखे और आपूर्ति संबंधी बाधाओं के चलते हुई बिजली की कमी के बाद 2025 में नई और फिर से शुरू की गई परियोजनाओं के प्रस्ताव रिकॉर्ड 161 गीगावाट तक पहुंच गए।
- वैश्विक कोयला क्षमता में हुई बढ़ोतरी में चीन और भारत की संयुक्त हिस्सेदारी 87% है, जबकि यूरोपीय संघ, अमेरिका और लैटिन अमेरिका इस ईंधन को चरणबद्ध तरीके से बंद कर रहे हैं।
- नए निर्माण के बावजूद 2025 के मध्य में बिजली उत्पादन में कोयले की हिस्सेदारी घटकर नौ साल के निचले स्तर 51% पर आ गई। मांग में हुई पूरी बढ़ोतरी नवीकरणीय ऊर्जा से पूरी हुई और संयंत्रों की उपयोग दर घटकर 47% रह गई।
- विकास के चरण में 291 गीगावाट क्षमता बाकी है। 15वीं पंचवर्षीय योजना (2026-2030) में कोयला विस्तार पर सीमा नहीं लगी तो चीन को फंसी हुई परिसंपत्तियों और क्षमता की अधिकता का जोखिम है।
- अंतरराष्ट्रीय ऊर्जा एजेंसी का अनुमान है कि 2027 तक चीन की कोयला मांग घटनी शुरू हो जाएगी। इससे लगातार निर्माण जारी रखने के आर्थिक औचित्य पर सवाल उठते हैं।