बैंकिंग सुधार, जिसके केंद्र में व्यावसायिक ऋण
वियतनाम के केंद्रीय बैंक ने 2030 तक के लिए बैंकिंग सुधार का रोडमैप पेश किया है। इसमें तीन लक्ष्य शामिल हैं: वित्तीय प्रणाली का आधुनिकीकरण, कमजोर ऋणदाताओं की समस्या का समाधान और व्यवसायों, खासकर छोटे एवं मध्यम उद्यमों, को वित्तपोषण हासिल करने में मदद देना।
विषय-सूची
- बैंकिंग सुधार, जिसके केंद्र में व्यावसायिक ऋण
- चार कार्यक्षेत्र, स्पष्ट जिम्मेदारियों के साथ
- छोटे व्यवसायों के लिए क्या बदलेगा?
- आधुनिकीकरण भुगतान प्रौद्योगिकी से आगे तक
- कमजोर ऋणदाताओं के पास गैर-निष्पादित ऋणों का बड़ा हिस्सा
- बैंक पुनर्गठन के पीछे कानूनी उपाय
- अधिक ऋण और वित्तीय सेहत के बीच संतुलन जरूरी
- क्रियान्वयन से क्या हासिल होना चाहिए
- मुख्य बातें
स्टेट बैंक ऑफ वियतनाम की कार्ययोजना की घोषणा के अनुसार, गवर्नर ने 1 नवंबर 2026 को निर्णय संख्या 2409/QD-NHNN पर हस्ताक्षर किए। यह उसी दिन से प्रभावी हुआ और 18 सितंबर 2026 को प्रधानमंत्री के निर्णय संख्या 1809/QD-TTg के तहत मंजूर परियोजना को लागू करता है।
इस योजना में प्रौद्योगिकी, निगरानी, संकटग्रस्त बैंक और व्यावसायिक ऋण को एक कार्यक्रम में शामिल किया गया है। व्यावहारिक चुनौती यह है कि वित्तपोषण हासिल करना आसान बनाया जाए और साथ ही उसे उपलब्ध कराने वाले संस्थानों की वित्तीय स्थिति सुधारी जाए।
बैंकिंग क्षेत्र के पहले के आंकड़े इस चुनौती का पैमाना दिखाते हैं। वियतनाम बैंक एसोसिएशन और केंद्रीय बैंक के आंकड़ों के आधार पर वियत ड्रैगन सिक्योरिटीज कॉरपोरेशन द्वारा संकलित आंकड़ों के अनुसार, फरवरी 2025 के अंत में वियतनामी बैंकों की बैलेंस शीट में दर्ज गैर-निष्पादित ऋण कुल 833 ट्रिलियन डोंग थे, जो बकाया ऋणों का 5.3% था। विशेष निगरानी में रखे गए पांच बैंकों के पास इन गैर-निष्पादित ऋणों का 65% था।
सामग्री खरीदने, आपूर्तिकर्ताओं को भुगतान करने या उत्पादन बढ़ाने के लिए धन चाहने वाले व्यवसाय के लिए उसके बैंक की स्थिति मायने रखती है। बकाया ऋणों के बोझ तले दबे ऋणदाता को कर्ज वसूली और नुकसान की भरपाई के लिए धन और कर्मचारियों का इस्तेमाल करना पड़ता है। सुधार कार्यक्रम इस वित्तीय दबाव के साथ-साथ उन नियमों और प्रणालियों को भी संबोधित करता है जिनके जरिए व्यवसाय ऋण के लिए आवेदन करते हैं।
चार कार्यक्षेत्र, स्पष्ट जिम्मेदारियों के साथ
स्टेट बैंक ऑफ वियतनाम, जिसे एसबीवी कहा जाता है, ने कार्ययोजना को चार समूहों में बांटा है: सामान्य उपाय, बैंकिंग का आधुनिकीकरण, कमजोर ऋण संस्थानों का समाधान और व्यावसायिक ऋण तक बेहतर पहुंच। ऋण संस्थान वे संगठन हैं जिन्हें ऋण देने और जमा स्वीकार करने जैसी वित्तीय सेवाएं देने की अनुमति होती है।
सामान्य उपायों में कानूनी और नीतिगत बदलाव, सूचना प्रौद्योगिकी ढांचा, बैंकिंग डेटाबेस, कार्यबल प्रशिक्षण, नीतियों के बारे में संचार और अंतरराष्ट्रीय सहयोग शामिल हैं। एसबीवी ने संबंधित विभागों, संगठनों और ऋण संस्थानों को उनके कार्यक्षेत्र के अनुसार क्रियान्वयन की जिम्मेदारियां सौंपी हैं।
यह रोडमैप 2030 तक लागू रहेगा। घोषणा में एसएमई ऋण बढ़ाने का कोई संख्यात्मक लक्ष्य, कमजोर बैंकों के समाधान के लिए कुल धनराशि या किसी एक ऋणदाता के पुनर्गठन की समयसीमा नहीं दी गई है। व्यावहारिक बदलावों का स्पष्ट कार्यक्रम चाहने वाले व्यवसायों और जमाकर्ताओं के लिए ये विवरण महत्वपूर्ण हैं।
पहले के बैंकिंग कानूनों के साथ कार्ययोजना को जोड़ने वाली मुख्य तारीखें ये हैं:
- 27 जून 2025: नेशनल असेंबली ने ऋण संस्थानों पर 2024 के कानून में संशोधनों को मंजूरी दी।
- 15 अक्टूबर 2025: संशोधन प्रभावी हुए और संकटग्रस्त ऋणदाताओं तथा गैर-निष्पादित ऋणों की वसूली के लिए उपाय उपलब्ध हुए।
- 18 सितंबर 2026: प्रधानमंत्री ने निर्णय संख्या 1809/QD-TTg के जरिए बैंकिंग सुधार परियोजना को मंजूरी दी।
- 1 नवंबर 2026: एसबीवी ने निर्णय संख्या 2409/QD-NHNN के जरिए अपनी कार्ययोजना जारी की, जो तुरंत प्रभावी हुई।
- 2030: कार्ययोजना के क्रियान्वयन रोडमैप की अंतिम समयसीमा।
छोटे व्यवसायों के लिए क्या बदलेगा?
पूरी योजना में छोटे और मध्यम उद्यमों, यानी एसएमई, पर विशेष ध्यान दिया गया है। एसबीवी का कहना है कि बैंकिंग क्षेत्र ऋण और बैंकिंग नियमों की समीक्षा करेगा तथा उत्पादन और व्यावसायिक गतिविधियों के लिए वित्तपोषण को अधिक सुलभ बनाने हेतु ऋण नीतियों में सुधार करेगा।
ऋण उत्पादन, व्यावसायिक गतिविधियों, प्राथमिकता वाले क्षेत्रों और सरकार तथा प्रधानमंत्री द्वारा पहचाने गए आर्थिक विकास के कारकों की ओर निर्देशित किए जाएंगे। योजना में सरकारी निर्देशित ऋण कार्यक्रम जारी रखने और बैंकों तथा व्यवसायों के बीच संबंध मजबूत करने की बात भी कही गई है।
इन संबंधों का उद्देश्य अधिकारियों और ऋणदाताओं को वित्तपोषण की कठिनाइयों की पहचान करने और उनका शीघ्र समाधान करने में मदद देना है। किसी कंपनी के लिए इसका उपयोगी नतीजा यह होगा कि उसे अस्वीकृत आवेदन पर चर्चा करने, अपनी वित्तीय जरूरतें समझाने या ऋण प्रक्रिया की समस्याएं बताने का स्पष्ट रास्ता मिले।
योजना का दायरा अर्थव्यवस्था में ऋण की कुल मात्रा बढ़ाने से कहीं अधिक व्यापक है। यह इस बात पर भी ध्यान देती है कि धन व्यवसायों तक कैसे पहुंचता है। ऋण नियमों की समीक्षा, सूचना प्रणालियों में सुधार और ऋणदाताओं को कर्ज लेने वालों से जोड़ना इस प्रक्रिया के अलग-अलग हिस्से हैं: नियम आवेदन प्रक्रिया तय करते हैं, जानकारी ऋण संबंधी फैसलों में मदद करती है और सीधे संवाद से यह पता लगाने में मदद मिलती है कि ऋण तक पहुंच कहां कठिन हो रही है।
आधुनिकीकरण भुगतान प्रौद्योगिकी से आगे तक
एसबीवी के आधुनिकीकरण कार्यक्रम में मौद्रिक नीति, विदेशी मुद्रा प्रबंधन और ऋण नीति के साथ भुगतान प्रणालियों तथा अलग-अलग ऋणदाताओं के संचालन को भी शामिल किया गया है। मौद्रिक नीति में धन और उधार की शर्तों का प्रबंधन आता है, जबकि विदेशी मुद्रा नीति मुद्राओं और उनकी विनिमय दरों से संबंधित है।
भुगतान प्रणालियां, जिनके जरिए लोगों, व्यवसायों और वित्तीय संस्थानों के बीच धन का लेनदेन होता है, एक और प्राथमिकता हैं। योजना में इन प्रणालियों के आधुनिकीकरण के साथ उनके प्रबंधन और निगरानी में सुधार का भी आह्वान किया गया है। व्यवसायों के लिए भरोसेमंद भुगतान रोजमर्रा के कामकाज का हिस्सा हैं, चाहे ग्राहकों से आय प्राप्त करना हो या आपूर्तिकर्ताओं के बिल चुकाना।
बैंकिंग निरीक्षण और निगरानी भी योजना में शामिल हैं। निरीक्षक संस्थानों और उनकी गतिविधियों की जांच करते हैं, जबकि निगरानीकर्ता समय के साथ उनकी वित्तीय स्थिति और नियमों के अनुपालन पर नजर रखते हैं। बैंकिंग संचालन के आधुनिकीकरण के साथ इन कार्यों को अधिक प्रभावी बनाना योजना का लक्ष्य है।
बेहतर डेटाबेस, सूचना प्रणालियां और कर्मचारियों का प्रशिक्षण इन कामों में मदद करते हैं। बेहतर प्रौद्योगिकी के लिए उसे चलाने में सक्षम लोगों की जरूरत होती है और प्रभावी निगरानी उपयोगी जानकारी पर निर्भर करती है। ढांचे, डेटा और कार्यबल के विकास को साथ शामिल करके यह योजना बैंकिंग प्रणाली के कामकाज को बदलने की कई व्यावहारिक जरूरतों पर ध्यान देती है।
कमजोर ऋणदाताओं के पास गैर-निष्पादित ऋणों का बड़ा हिस्सा
2025 की शुरुआत में वियतनाम की गैर-निष्पादित ऋणों की समस्या कुछ ही संस्थानों में बड़े पैमाने पर केंद्रित थी। वियत ड्रैगन सिक्योरिटीज द्वारा संकलित आंकड़ों के अनुसार, फरवरी के अंत में विशेष निगरानी में रखे गए पांच बैंकों के पास बैंकिंग प्रणाली के कुल दर्ज गैर-निष्पादित ऋणों का 65% था।
गैर-निष्पादित ऋण, जिसे खराब ऋण भी कहा जाता है, वह कर्ज है जिसका भुगतान गंभीर रूप से बकाया हो गया हो या जो किसी अन्य कारण से संकटग्रस्त हो। उस समय प्रणाली में 5.3% का अनुपात बताता था कि हर 100 डोंग के बकाया ऋण में पांच डोंग से कुछ अधिक को बैंकों की बैलेंस शीट पर खराब ऋण के रूप में वर्गीकृत किया गया था।
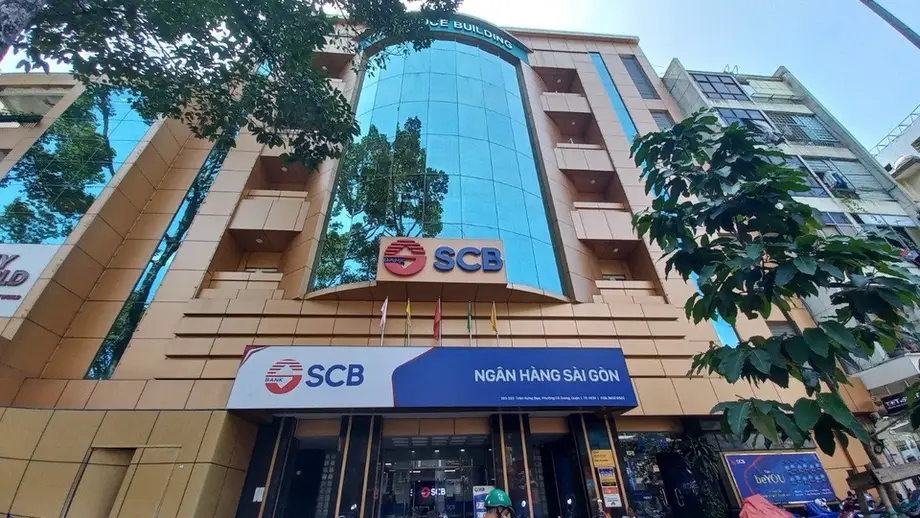
साइगॉन जॉइंट स्टॉक कमर्शियल बैंक, जिसे एससीबी कहा जाता है, की स्थिति खास तौर पर उल्लेखनीय थी। फरवरी 2025 के अंत में उसके खराब ऋणों का अनुपात 98.5% तक पहुंच गया, जबकि 2017 के मध्य में यह 20.9% था। संपत्ति समूह वान थिन्ह फाट के अध्यक्ष और वास्तविक मालिक त्रुओंग मी लान की गिरफ्तारी के बाद अक्टूबर 2022 में एससीबी में बैंक से धन निकालने की होड़ लग गई थी। ऐसी स्थिति तब होती है जब बहुत से ग्राहक एक ही समय में अपनी जमा राशि निकालने की कोशिश करते हैं।
सूचीबद्ध ऋणदाताओं पर भी दबाव दिखा। 27 सूचीबद्ध बैंकों के कुल गैर-निष्पादित ऋण 2025 के पहले तीन महीनों में 265 ट्रिलियन डोंग तक पहुंच गए, जो 2024 के अंत से 16% अधिक थे।
कार्ययोजना में कमजोर संस्थानों के समाधान में तेजी लाने के लिए प्रत्यक्ष और सहायक उपायों का आह्वान किया गया है। इसके घोषित उद्देश्यों में वित्तीय स्थिति मजबूत करना, शासन व्यवस्था सुधारना और झटकों को सहने की क्षमता बढ़ाना शामिल है, साथ ही बैंकिंग स्थिरता और अर्थव्यवस्था को नुकसान से बचाना भी लक्ष्य है।
बैंक पुनर्गठन के पीछे कानूनी उपाय
ऋण संस्थानों पर 2024 के कानून में किए गए संशोधन संकटग्रस्त ऋणदाताओं से निपटने के कानूनी ढांचे का एक हिस्सा हैं। नेशनल असेंबली ने 27 जून 2025 को इन्हें मंजूरी दी थी और ये उसी साल 15 अक्टूबर से प्रभावी हुए। इनके तहत केंद्रीय बैंक कुछ तय परिस्थितियों में शून्य ब्याज पर विशेष ऋण दे सकता है।
इन परिस्थितियों में वे बैंक शामिल हैं जहां जमाकर्ता बड़ी संख्या में धन निकाल रहे हों, और ऐसे संस्थान जिन्हें सुधार या अनिवार्य हस्तांतरण के लिए पूंजी की जरूरत हो। अनिवार्य हस्तांतरण में अधिकारियों के निर्देश पर संकटग्रस्त बैंक को नए मालिक के अधीन रखा जाता है। ऐसे हस्तक्षेपों के दौरान विशेष ऋण अधिकारियों को धन उपलब्ध कराने का तरीका देते हैं।
संशोधित कानून ऋणदाताओं को भुगतान न करने वाले कर्जदारों की गिरवी रखी संपत्ति जब्त करने के कुछ अधिकार भी बहाल करता है, जिनमें आपराधिक कार्यवाही से जुड़े कुछ मामले शामिल हैं। गिरवी संपत्ति वह परिसंपत्ति है, जैसे कोई अचल संपत्ति, जिसे ऋण के बदले सुरक्षा के तौर पर रखा जाता है और कर्जदार के भुगतान न करने पर ऋणदाता उसे वापस लेने की कोशिश कर सकता है।
इसी तरह के अधिकार प्रस्ताव संख्या 42 के तहत भी लागू थे। यह गैर-निष्पादित ऋणों के निपटारे का एक प्रायोगिक ढांचा था, जो 2017 से 2023 के अंत तक चला। क्रेडिट रेटिंग फर्म वीआईएस रेटिंग द्वारा संकलित आंकड़ों के मुताबिक, उस अवधि में गैर-निष्पादित ऋणों की औसत मासिक वसूली इससे पहले की अवधि की तुलना में 65% बढ़ी। स्वैच्छिक भुगतान कुल खराब ऋणों के 23% से बढ़कर 36% हो गया, यानी 13 प्रतिशत अंक की वृद्धि।
2025 में संशोधनों को मंजूरी मिलने के समय वीआईएस रेटिंग में वित्तीय संस्थानों के वरिष्ठ विश्लेषक फान डुई हंग ने कानूनी बदलावों के संभावित असर का यह वर्णन किया था:
हमें उम्मीद है कि 2025 में रियल एस्टेट लेनदेन में सुधार के साथ कर्ज वसूली बेहतर होने और परिचालन लागत घटने से यह कानूनी सुधार बैंकों की लाभप्रदता को समर्थन देगा,
कर्ज वसूली और बैंक पुनर्गठन एक-दूसरे से जुड़ी समस्याओं का समाधान करते हैं। बकाया ऋणों की वसूली से ऋणदाताओं को नुकसान सहने में मदद मिलती है, जबकि पुनर्गठन उन संस्थानों की वित्तीय स्थिति, स्वामित्व या प्रबंधन से जुड़ी समस्याओं को दूर करता है जिन्हें गहरे हस्तक्षेप की जरूरत है।
अधिक ऋण और वित्तीय सेहत के बीच संतुलन जरूरी
वियतनाम की बैंक ऋण पर निर्भरता नीति-निर्माताओं के सामने कठिन संतुलन की चुनौती रखती है। व्यवसायों को कामकाज चलाने और बढ़ाने के लिए वित्तपोषण चाहिए, जबकि बैंकों को नए ऋणों से जुड़े जोखिमों का प्रबंधन करना होता है।
19 जून 2025 को नेशनल असेंबली में बोलते हुए एसबीवी गवर्नर गुयेन थी होंग ने कहा कि 2024 में ऋण और सकल घरेलू उत्पाद का अनुपात 134% तक पहुंच गया था। यह एक साल में उत्पादित वस्तुओं और सेवाओं के मूल्य से कुल ऋण की तुलना करता है। उन्होंने चेतावनी दी कि बैंक वित्तपोषण पर लगातार भारी निर्भरता से वित्तीय प्रणाली और अर्थव्यवस्था के लिए जोखिम पैदा हो सकते हैं।
2025 में ऋण पहले से ही तेजी से बढ़ रहा था। उस साल पहले पांच महीनों में ऋण वितरण 2024 के अंत की तुलना में 6.5% बढ़ा, जबकि एक साल पहले इसी अवधि में वृद्धि 2.4% थी। 2025 के लिए ऋण वृद्धि का लक्ष्य 16% था, जबकि 2024 में यह 15% था।
हंग ने संपत्ति और निर्माण क्षेत्र में तेजी से बढ़ते ऋण तथा बैंकों और कॉरपोरेट समूहों के बीच स्वामित्व संबंधों को ऋण गुणवत्ता के लिए चिंता का विषय बताया। जब किसी ऋणदाता और बड़े कारोबारी समूह के बीच करीबी संबंध होते हैं, तो उस समूह की वित्तीय मुश्किलें बकाया कर्ज और जमाकर्ताओं के घटते भरोसे के जरिए बैंक पर दबाव डाल सकती हैं।
कार्ययोजना में व्यवसायों की ऋण तक बेहतर पहुंच के साथ मजबूत निगरानी, बेहतर शासन व्यवस्था और कमजोर ऋणदाताओं के समाधान को शामिल किया गया है। ये प्राथमिकताएं एक ही काम के दोनों पहलुओं को संबोधित करती हैं: उपयोगी ऋण उपलब्ध कराना और ऐसे बैंकों को मजबूत बनाए रखना जो उससे जुड़े जोखिम उठा सकें।
क्रियान्वयन से क्या हासिल होना चाहिए
एसबीवी ने कार्यक्षेत्र तय किए हैं और बैंकिंग क्षेत्र में जिम्मेदारियां बांटी हैं। व्यावहारिक नतीजे नियमों में बदलाव, भुगतान ढांचे, निगरानी कार्य, संस्थागत पुनर्गठन और व्यावसायिक वित्तपोषण की कठिनाइयों से निपटने के तरीकों में दिखेंगे।
छोटी कंपनियों के लिए सबसे प्रासंगिक उपाय हैं ऋण नियमों की समीक्षा, सरकारी निर्देशित ऋण कार्यक्रम जारी रखना और बैंकों के साथ करीबी संपर्क। जमाकर्ताओं और व्यापक अर्थव्यवस्था के लिए कमजोर संस्थानों का समाधान और मजबूत निगरानी, योजना के स्थिरता लक्ष्यों के केंद्र में हैं।
पहले के आंकड़े बताते हैं कि इन दोनों प्राथमिकताओं को एक ही रोडमैप में क्यों रखा गया है। वियतनाम में बैंक ऋण का बड़ा और बढ़ता हुआ कुल था, लेकिन गैर-निष्पादित ऋणों का बड़ा हिस्सा संकटग्रस्त संस्थानों में केंद्रित था। उत्पादक व्यवसायों को अधिक धन उपलब्ध कराने और संकटग्रस्त ऋणदाताओं को सुधारने के लिए ऋण नीति, कर्ज वसूली, प्रौद्योगिकी और निगरानी के क्षेत्र में समन्वित काम करना होगा।
2030 तक का रोडमैप इस काम के लिए एक साझा समयसीमा देता है। इसकी सफलता ठोस नतीजों में दिखेगी: अधिक स्वस्थ संस्थान, अधिक भरोसेमंद बैंकिंग सेवाएं और उत्पादन तथा व्यापार के लिए उपयुक्त वित्तपोषण हासिल कर सकने वाले व्यवसाय।
मुख्य बातें
- एसबीवी ने 1 नवंबर 2026 को निर्णय संख्या 2409/QD-NHNN जारी किया, जो 2030 तक के रोडमैप वाली बैंकिंग सुधार परियोजना लागू करता है।
- योजना में आधुनिकीकरण, कमजोर ऋणदाता, व्यवसायों की ऋण तक पहुंच और नियमों, प्रौद्योगिकी, डेटा तथा प्रशिक्षण से जुड़े सहायक बदलाव शामिल हैं।
- एसएमई प्राथमिकता हैं। उनके लिए ऋण नीतियों की समीक्षा और बैंकों तथा व्यवसायों के बीच संबंध मजबूत करने के उपाय किए जाएंगे।
- फरवरी 2025 के अंत में दर्ज खराब ऋण कुल 833 ट्रिलियन डोंग थे, जिनमें से 65% विशेष निगरानी वाले पांच बैंकों के पास थे।
- 15 अक्टूबर 2025 से प्रभावी कानूनी संशोधन कुछ विशेष परिस्थितियों में शून्य ब्याज वाले ऋण देने की अनुमति देते हैं और गिरवी संपत्ति वसूली के कुछ अधिकार बहाल करते हैं।
- एसबीवी ने अपनी इकाइयों, संबंधित संगठनों और ऋण संस्थानों को क्रियान्वयन की जिम्मेदारियां सौंपी हैं।