घरों, ऋण और भूमि पर आधारित आवास योजना
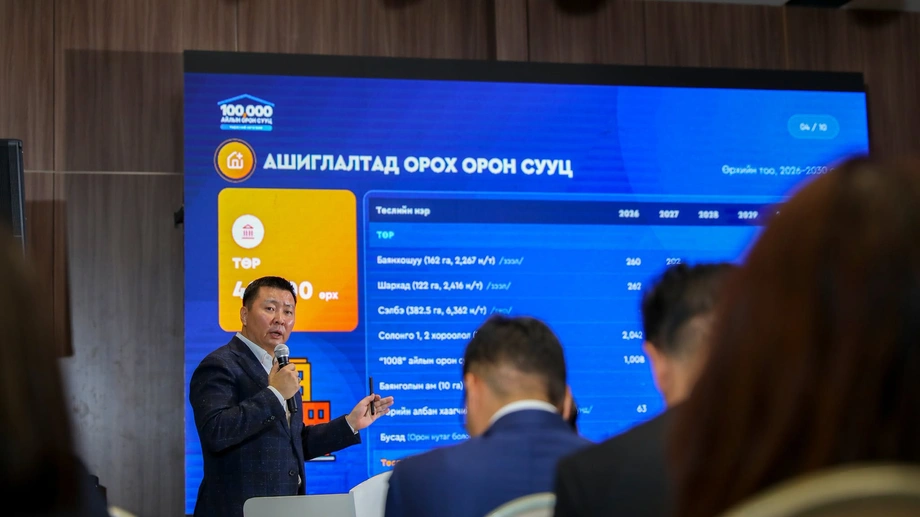
मंगोलिया 2027 से 2030 तक राष्ट्रीय स्तर पर 1,00,000 घर कार्यक्रम लागू करने की योजना बना रहा है। इसमें आवास विकास के साथ गृह ऋण में तेज़ विस्तार शामिल है। सरकार का लक्ष्य सालाना गृह ऋणों की संख्या 9,000 से बढ़ाकर 25,000 करना और भूमि खाली कराने तथा आवास पुनर्विकास के ज़रिए गेर क्षेत्रों में घरों की चिमनियों की संख्या 50,000 तक घटाना है।
विषय-सूची
- घरों, ऋण और भूमि पर आधारित आवास योजना
- गेर क्षेत्रों को प्राथमिकता क्यों
- सरकार और डेवलपर क्या उपलब्ध कराएंगे
- गृह ऋण तक पहुंच कितनी बढ़ेगी?
- परिवारों के लिए भुगतान के अधिक विकल्प
- आवेदकों का चयन कौन करेगा?
- राजधानी से बाहर सरकारी कर्मचारियों के लिए किराये के घर
- कार्यक्रम की समयसीमा 2027 से 2030 तक
- परिवारों के लिए क्या बदलेगा?
- मुख्य बिंदु
2027 से सरकार निजी क्षेत्र के साथ मिलकर 1.8 ट्रिलियन एमएनटी जुटाने की योजना बना रही है, ताकि 16,000 और परिवारों को गृह ऋण मिल सके। उलानबटार के गेर क्षेत्रों के निवासियों को आवास आवंटन में प्राथमिकता दी जाएगी, जबकि भुगतान के विकल्प परिवार की आय और भुगतान क्षमता के अनुसार तय होंगे।
प्रस्तावित कार्यक्रम के तहत 1,00,000 घरों में से 40,000 सरकारी भागीदारी से और 60,000 निजी क्षेत्र द्वारा विकसित किए जाएंगे। इसमें मंगोलिया के स्थानीय प्रशासनिक जिलों, 56 सूमों में सरकारी कर्मचारियों के लिए 567 किराये के घर भी शामिल हैं।
परिवारों के लिए इसका मुख्य वादा पारंपरिक गृह ऋण लेकर घर खरीदने से अधिक विकल्प देना है। योजना में किराये के घर, किराये से स्वामित्व हासिल करने की व्यवस्था, साझा स्वामित्व और भूमि खाली कराने के ज़रिए आवंटित घर शामिल हैं। पात्र लक्षित समूह बिना डाउन पेमेंट किए सरकारी भागीदारी से विकसित घर खरीद सकेंगे।
गेर क्षेत्रों को प्राथमिकता क्यों
पिछली आवास योजनाओं से कुछ नतीजे मिले, लेकिन सरकार का कहना है कि गेर क्षेत्रों में चिमनियों की संख्या में उल्लेखनीय कमी नहीं आई और आवास वाले परिवारों का अनुपात भी खास नहीं बढ़ा। नई योजना निर्माण और वित्तपोषण को इन नतीजों से अधिक सीधे जोड़ना चाहती है।
गेर क्षेत्रों में पारंपरिक गोलाकार आवास और अलग-अलग भूखंडों पर बने अन्य घर शामिल हैं। कार्यक्रम का चिमनी घटाने का लक्ष्य इन इलाकों में एक ठोस बदलाव से जुड़ा है: परिवारों को उनके मौजूदा आवास से निकालकर पहल के तहत उपलब्ध कराए गए घरों में बसाना।
परिवारों की 50,000 चिमनियां कम करने का लक्ष्य संख्यात्मक रूप से 1,00,000 घरों के लक्ष्य का आधा है। हालांकि, ये अलग-अलग मापदंड हैं: पहला गेर क्षेत्रों में बदलाव से जुड़ा है, जबकि दूसरा राष्ट्रीय आवास कार्यक्रम को समेटता है, जिसमें निजी परियोजनाएं और राजधानी से बाहर के आवास भी शामिल हैं।
भूमि छोड़ने वाले निवासियों को पुनर्विकास प्रक्रिया के तहत घर देने की पेशकश की जाएगी। इन परिवारों के लिए व्यवहार में लेन-देन में रहने की नई जगह और उनकी मौजूदा ज़मीन, दोनों शामिल हैं। इसलिए आवंटन की शर्तें कार्यक्रम के कामकाज में अहम होंगी।
सरकार और डेवलपर क्या उपलब्ध कराएंगे
सरकारी भागीदारी से समर्थित 40,000 घरों में सरकार की भूमिका भूमि और इंजीनियरिंग बुनियादी ढांचा उपलब्ध कराने पर केंद्रित होगी। इसके बाद निजी कंपनियां तैयार बुनियादी ढांचे वाली नियोजित जगहों पर चरणबद्ध तरीके से आवास परियोजनाएं पूरी करेंगी।
इंजीनियरिंग बुनियादी ढांचे में वे ज़रूरी नेटवर्क आते हैं जिनसे इमारतें काम कर पाती हैं, जैसे पानी, सीवर और बिजली के कनेक्शन। ये नेटवर्क उपलब्ध कराना अपार्टमेंट इमारतें बनाने से अलग काम है, लेकिन परिवारों के रहने लायक घर तैयार होने के लिए दोनों ज़रूरी हैं।
बाकी 60,000 घर निजी क्षेत्र की परियोजनाओं के ज़रिए बनेंगे। इन्हें गृह ऋण तक पहुंच और खरीदारों की खरीदने की क्षमता बढ़ाने के लिए बनाई गई नीतियों का समर्थन मिलेगा। योजना के तहत 40 प्रतिशत घर सरकारी भागीदारी वाली श्रेणी में और 60 प्रतिशत निजी विकास के तहत होंगे।
वित्तपोषण और निर्माण के उपाय एक-दूसरे के साथ काम करने के लिए बनाए गए हैं। डेवलपरों को भुगतान कर सकने वाले खरीदार चाहिए, जबकि परिवारों को ऐसे घर चाहिए जिन्हें वे खरीद सकें। अधिक उपलब्ध ऋण से खरीद, बिक्री और निवेश को समर्थन मिलेगा, वहीं भूमि और बुनियादी ढांचे से जुड़े उपाय आवास की आपूर्ति बढ़ाने में मदद करेंगे।
गृह ऋण तक पहुंच कितनी बढ़ेगी?
सालाना गृह ऋण का लक्ष्य 16,000 बढ़कर 9,000 से 25,000 हो जाएगा। यह लगभग 178 प्रतिशत की वृद्धि है, यानी योजना में बताई मौजूदा सालाना संख्या से करीब 2.8 गुना। गृह ऋण घर खरीदने के लिए लिया जाता है और आम तौर पर कई वर्षों में चुकाया जाता है। ऋणदाता के लिए खरीदी गई संपत्ति गारंटी के रूप में रहती है।
वित्तपोषण प्रस्ताव में बताए गए 16,000 अतिरिक्त परिवारों की संख्या, मौजूदा सालाना गृह ऋणों और नए लक्ष्य के बीच के अंतर के बराबर है। 2027 से निजी क्षेत्र की भागीदारी में 1.8 ट्रिलियन एमएनटी जुटाने की योजना इस विस्तार को समर्थन देने के लिए है।
सरकार ऊर्जा-कुशल और हरित आवास के लिए ऋण को भी समर्थन देने की योजना बना रही है। व्यावहारिक तौर पर, ऊर्जा दक्षता का मतलब है कि समान स्तर की गर्मी या अन्य सुविधाएं देने के लिए घर को कम ऊर्जा चाहिए, जिससे निवासियों के रोज़मर्रा के खर्च घट सकते हैं।
उलानबटार के बाहर भी गृह ऋण वित्तपोषण बढ़ाया जाएगा, जिससे क्षेत्रों के निवासियों को आवास ऋण के लिए आवेदन के अधिक अवसर मिलेंगे। इस तरह कार्यक्रम राजधानी के गेर क्षेत्रों को विशेष प्राथमिकता देने के साथ-साथ पूरे मंगोलिया में वित्त तक व्यापक पहुंच का प्रयास करता है।
परिवारों के लिए भुगतान के अधिक विकल्प
कार्यक्रम के तहत आवास के विकल्प परिवार की मासिक आय और भुगतान क्षमता को ध्यान में रखकर दिए जाएंगे। यह इसलिए अहम है क्योंकि कोई परिवार नियमित आवास भुगतान कर सकता है, फिर भी घर खरीदने की शुरुआत में आम तौर पर ज़रूरी बड़ी रकम बचाने में उसे मुश्किल हो सकती है।
लक्षित समूहों के पात्र निवासियों को सरकारी भागीदारी से बने घर बिना डाउन पेमेंट के खरीदने का विकल्प दिया जाएगा। घर पाने के लिए उन्हें भुगतान करना होगा, लेकिन शुरुआत में नकद रकम जुटाने की ज़रूरत नहीं होगी।
कार्यक्रम में चार मुख्य व्यवस्थाएं बताई गई हैं:
- किराये के घर, जिनमें परिवार किराया देकर रह सकते हैं।
- किराये से स्वामित्व हासिल करने वाले घर, जिनमें तय भुगतान व्यवस्था के तहत किराये से मालिक बनने का रास्ता मिलता है।
- साझा स्वामित्व, जिसमें पूरे घर को एक बार में खरीदने के बजाय उसका स्वामित्व बांटा जा सकता है।
- भूमि खाली कराने के ज़रिए आवंटित आवास, जो बसे हुए भूखंडों के पुनर्विकास को प्रभावित निवासियों के लिए आवास से जोड़ता है।
प्रस्तावित विकल्प परिवारों की अलग-अलग परिस्थितियों को ध्यान में रखते हैं। किराये पर रहने की व्यवस्था उन लोगों के लिए हो सकती है जिन्हें तुरंत घर खरीदे बिना आवास चाहिए। स्वामित्व तक ले जाने वाली व्यवस्थाओं से प्रक्रिया को समय के साथ पूरा किया जा सकता है, जबकि भूमि खाली कराने के तहत आवास उन निवासियों के लिए है जिनके मौजूदा भूखंड पुनर्विकास का हिस्सा हैं।
आवेदकों का चयन कौन करेगा?
सरकार का कहना है कि आवेदन और फैसलों में पारदर्शिता लाने तथा व्यक्तिगत अधिकारियों पर निर्भरता घटाने के लिए आवास चयन में स्वचालित स्मार्ट प्रणालियों का इस्तेमाल होगा। प्रस्तावित प्रक्रिया में आवेदकों के चयन में सरकार की सीधी भूमिका नहीं होगी।
सोलोंगो 1 और सोलोंगो 2 परियोजनाओं के लिए वाणिज्यिक बैंक तय मानदंडों और निवासियों की वास्तविक आवास ज़रूरतों के आधार पर पंजीकरण और चयन का प्रबंधन करेंगे। सरकार चयन में शामिल हुए बिना, प्रक्रिया को खुले और निष्पक्ष तरीके से पूरा करने की ज़िम्मेदारी बैंकों की होगी।
स्वचालित चयन का व्यापक प्रस्ताव और बैंकों को दी गई विशिष्ट भूमिका, आवास तक पहुंच का प्रबंधन करने की सरकार की योजना बताते हैं। आवेदकों को संबंधित आवास या वित्तपोषण विकल्प के नियम फिर भी पूरे करने होंगे।
घोषित योजनाओं में आय की विस्तृत सीमाएं, गृह ऋण की ब्याज दरें, भुगतान अवधि, आवेदन की तारीखें और भूमि मुआवज़े की शर्तें तय नहीं की गई हैं। इन्हीं बातों से निर्धारित होगा कि कौन-से परिवार पात्र होंगे और उन्हें हर महीने कितना भुगतान करना होगा।
राजधानी से बाहर सरकारी कर्मचारियों के लिए किराये के घर
कार्यक्रम में 56 सूमों के सरकारी कर्मचारियों के लिए 567 किराये के घर शामिल हैं। यह राष्ट्रीय पहल का अलग हिस्सा है, जिसका ध्यान स्थानीय समुदायों में काम करने वाले सरकारी कर्मचारियों को आवास देने पर है।
घोषित उद्देश्य सरकारी कर्मचारियों के लिए अपने पदों पर बने रहना आसान करना और राजधानी में आबादी के केंद्रीकरण को घटाने के प्रयासों में मदद करना है। किसी कर्मचारी के लिए यह तय करते समय आवास की उपलब्धता व्यावहारिक रूप से मायने रख सकती है कि वह किसी खास जिले में नौकरी करे या उसे जारी रखे।
56 सूमों में प्रति जिले औसतन करीब 10 घर होंगे, हालांकि घोषित कुल संख्या से अलग-अलग जगहों के बीच उनका वितरण पता नहीं चलता। ये किराये के घर राष्ट्रीय लक्ष्य का छोटा हिस्सा हैं, लेकिन स्थानीय रोज़गार की एक खास ज़रूरत को पूरा करने के लिए हैं।
कार्यक्रम की समयसीमा 2027 से 2030 तक
सरकार ने चार साल की कार्यान्वयन अवधि तय की है। वित्तपोषण के विस्तार की शुरुआत भी आवास कार्यक्रम के साथ ही निर्धारित है, जिससे ऋण और विकास संबंधी प्रयास एक साझा समयसीमा में आगे बढ़ेंगे।
- नई योजना से पहले: योजना में बताई गई सालाना गृह ऋण संख्या 9,000 है।
- 2027 से: सरकार निजी क्षेत्र की भागीदारी से 1.8 ट्रिलियन एमएनटी जुटाकर 16,000 अतिरिक्त परिवारों तक गृह ऋण पहुंचाने की योजना बना रही है।
- 2027 से 2030 तक: प्रस्तावित 1,00,000 घर कार्यक्रम में सरकारी भागीदारी, निजी विकास, गेर क्षेत्रों का पुनर्विकास और सूमों में किराये के आवास शामिल होंगे।
अगर चार साल में समान रूप से बांटा जाए, तो आवास का लक्ष्य औसतन सालाना 25,000 घर होगा। इससे कार्यक्रम के पैमाने का अंदाज़ा मिलता है; घोषित योजना के अनुसार परियोजनाएं चरणों में आगे बढ़ेंगी।
परिवारों के लिए क्या बदलेगा?
गेर क्षेत्रों के निवासियों को आवास में प्राथमिकता और अपने मौजूदा भूखंड से नए घर तक पहुंचने का संभावित रास्ता मिलेगा। अन्य जगहों के खरीदारों के लिए मुख्य बदलाव अधिक गृह ऋण वित्तपोषण और भुगतान की व्यापक व्यवस्था होगी।
कार्यक्रम की सफलता कई ठोस नतीजों से दिखाई देगी: पूरे हुए घर, भुगतान कर पाने वाले परिवार, पूरी की गई भूमि पुनर्विकास परियोजनाएं और गेर क्षेत्रों में परिवारों की कम हुई चिमनियां। 1,00,000 घरों का लक्ष्य निर्माण और आवास उपलब्ध कराने को मापता है, जबकि गृह ऋण और चिमनी के लक्ष्य इसी प्रयास के दूसरे पहलुओं को मापते हैं।
इसलिए मंगोलिया का प्रस्ताव सिर्फ अपार्टमेंट बनाने तक सीमित नहीं है। इसमें भूमि, बुनियादी ढांचे, ऋण और परिवारों के भुगतान विकल्पों को एक कार्यक्रम में जोड़ा गया है, ताकि अतिरिक्त आवास आपूर्ति ऐसे घरों में बदले जिन तक परिवार वास्तव में पहुंच सकें।
मुख्य बिंदु
- मंगोलिया 2027 से 2030 तक राष्ट्रीय स्तर पर 1,00,000 घर कार्यक्रम की योजना बना रहा है।
- प्रस्तावित विभाजन के तहत 40,000 घर सरकारी भागीदारी से और 60,000 निजी विकास के ज़रिए बनेंगे।
- सालाना गृह ऋण 9,000 से बढ़कर 25,000 होंगे।
- सरकार 2027 से निजी क्षेत्र के साथ मिलकर 1.8 ट्रिलियन एमएनटी जुटाने की योजना बना रही है।
- गेर क्षेत्रों के निवासियों को प्राथमिकता मिलेगी और परिवारों की चिमनियां 50,000 तक घटाने का लक्ष्य है।
- भुगतान के विकल्पों में किराया, किराये से स्वामित्व हासिल करने की व्यवस्था, साझा स्वामित्व और भूमि खाली कराने के ज़रिए आवास शामिल हैं।
- कार्यक्रम में 56 सूमों में सरकारी कर्मचारियों के लिए 567 किराये के घर शामिल हैं।