मुनाफा बढ़ा, लेकिन बाजार की उम्मीदें भी ऊंची
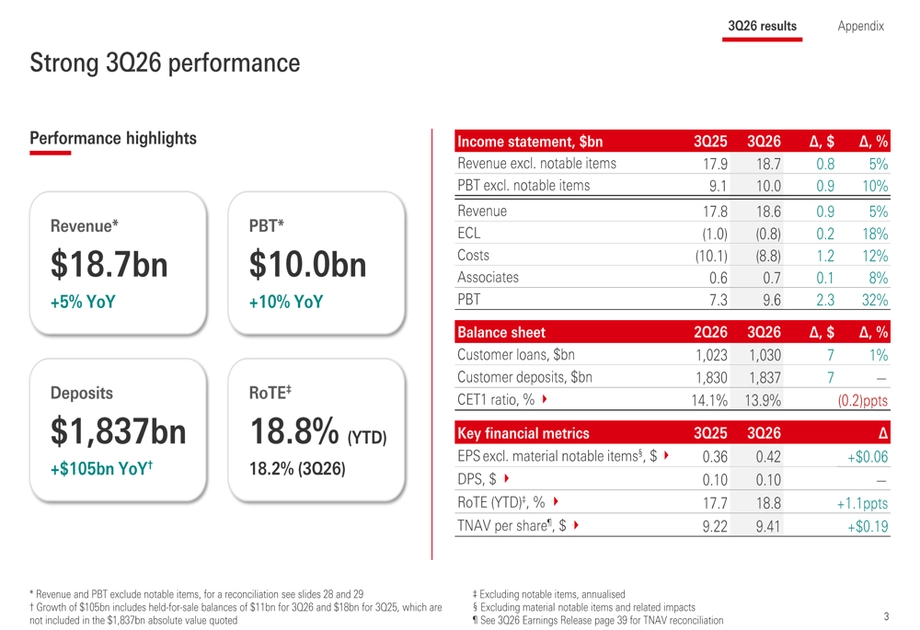
HSBC ने 27 अक्टूबर 2026 को तीसरी तिमाही में कर-पूर्व मुनाफा 9.632 अरब डॉलर बताया, जो एक साल पहले की तुलना में 32% अधिक है। बैंक ने 1 अरब डॉलर तक के शेयर बायबैक की भी घोषणा की। इसके बावजूद निवेशकों ने शेयर बेचे, क्योंकि राजस्व उम्मीद से कम रहा, बैंक ने ब्याज आय का अपना अनुमान नहीं बदला और पूंजी का एक प्रमुख अनुपात मध्यम अवधि के लक्ष्य दायरे से नीचे चला गया।
विषय-सूची
- मुनाफा बढ़ा, लेकिन बाजार की उम्मीदें भी ऊंची
- मुनाफा 32% क्यों बढ़ा?
- ब्याज आय का अनुमान क्यों अहम था
- कम पूंजी गुंजाइश के बीच शेयर बायबैक
- पूंजी के नए नियम 2027 में गुंजाइश दे सकते हैं
- एशिया में वेल्थ कारोबार को मिला नया पैसा
- कर्ज के नुकसान घटे, लेकिन खर्च पर नियंत्रण जरूरी
- परिसंपत्तियों की बिक्री से समूह का स्वरूप बदल रहा है
- शेयरधारक सतर्क क्यों रहे
- मुख्य बातें
लंदन मुख्यालय वाले बैंक ने प्रति शेयर 0.10 डॉलर का तीसरा अंतरिम लाभांश घोषित किया। प्रस्तावित बायबैक, अंतरिम नतीजों के साथ घोषित 1 अरब डॉलर के बायबैक के पूरा होने के बाद होगा। HSBC के मुताबिक, यह 2026 के पूरे साल के नतीजे प्रकाशित होने से पहले पूरा हो जाएगा।
राजस्व 5% बढ़कर 18.62 अरब डॉलर रहा, जबकि बैंक द्वारा संकलित विश्लेषकों का आम अनुमान 18.93 अरब डॉलर था। कर-पूर्व मुनाफा 9.69 अरब डॉलर के आम अनुमान से थोड़ा कम रहा। राजस्व में कमी करीब 310 मिलियन डॉलर, यानी लगभग 1.6%, रही, जबकि मुनाफे का अंतर लगभग 58 मिलियन डॉलर, या 0.6%, था।
लंदन स्टॉक एक्सचेंज के माध्यम से 27 अक्टूबर को RNS संख्या 6044A के तहत जारी HSBC की नतीजों से जुड़ी बैठक की घोषणा में निवेशकों और विश्लेषकों की ब्रीफिंग के वक्ता के रूप में समूह की मुख्य वित्तीय अधिकारी पाम कौर का नाम था। सूचना के मुताबिक, 30 सितंबर को समूह की परिसंपत्तियां 3.445 ट्रिलियन डॉलर थीं और उसका कारोबार 56 देशों और क्षेत्रों में फैला था।
आधिकारिक HSBC Holdings plc की नतीजों की विज्ञप्ति 3Q26 में "रिपोर्टेड और स्थिर मुद्रा दरों पर नतीजे" शीर्षक वाली वित्तीय तालिकाएं शामिल हैं। इन तालिकाओं के अनुसार, तिमाही में रिपोर्टेड "कर-पूर्व मुनाफा" 9,632 मिलियन डॉलर और पहले नौ महीनों में 29,154 मिलियन डॉलर था। रिपोर्टेड "राजस्व" इसी अवधि में क्रमशः 18,620 मिलियन डॉलर और 56,362 मिलियन डॉलर रहा।
शेयरधारकों के लिए मुख्य सवाल बेहतर सालाना नतीजों और वृद्धि के अगले चरण को लेकर उम्मीदों के बीच का अंतर था। बड़े कानूनी खर्च के न दोहराए जाने से मुनाफे को फायदा हुआ, जबकि बैंक को ब्याज मार्जिन पर दबाव का सामना करना पड़ा और जून के अंत की तुलना में उसके पास पूंजी का अतिरिक्त गुंजाइश कम रही।
मुनाफा 32% क्यों बढ़ा?
HSBC के मुनाफे की तुलना को इस बात से काफी फायदा हुआ कि 2025 की तीसरी तिमाही में दर्ज 1.4 अरब डॉलर का कानूनी प्रावधान इस साल नहीं दोहराया गया। प्रावधान का मतलब है किसी संभावित खर्च के लिए अलग रखी गई रकम। तुलना में बड़ा खर्च हट जाने पर, मूल कारोबार की वृद्धि धीमी होने के बावजूद सालाना मुनाफा तेजी से बढ़ सकता है।
परिचालन खर्च 12% घटकर 8.8 अरब डॉलर रहा, जिसका बड़ा कारण कानूनी प्रावधान का न होना था। असाधारण मदों को छोड़कर खर्च बढ़ा, क्योंकि महंगाई और प्रौद्योगिकी पर खर्च से लागत ऊपर गई।
असाधारण मदों को छोड़कर और स्थिर विनिमय दरों पर HSBC का कर-पूर्व मुनाफा करीब 900 मिलियन डॉलर बढ़कर 10 अरब डॉलर हो गया। स्थिर मुद्रा दरों पर तुलना में विनिमय दरें एक समान रखी जाती हैं, ताकि मुद्राओं के मूल्य में बदलाव से कारोबारी प्रदर्शन में हुए बदलाव धुंधले न पड़ें।
तिमाही-दर-तिमाही तुलना कमजोर रही। रिपोर्टेड कर-पूर्व मुनाफा दूसरी तिमाही से 5.1% घटा, जबकि सामान्य शेयरधारकों के लिए मुनाफा 7.09 अरब डॉलर रहा। यह एक साल पहले की तुलना में 45.5% अधिक, लेकिन पिछली तिमाही से करीब 7.8% कम था। इस तरह एक ही नतीजे में सालाना वृद्धि और तिमाही गिरावट, दोनों दिखीं।
ब्याज आय का अनुमान क्यों अहम था
HSBC ने 2026 में बैंकिंग की शुद्ध ब्याज आय का अनुमान कम से कम 46 अरब डॉलर पर बरकरार रखा। निवेशकों को उम्मीद थी कि प्रबंधन इस अनुमान को तीसरी बार बढ़ाएगा, इसलिए मार्गदर्शन में बदलाव न होना निराशा की वजह बना।
तिमाही में बैंकिंग की शुद्ध ब्याज आय 5% बढ़कर 11.66 अरब डॉलर रही। समूह की अलग से रिपोर्ट की गई शुद्ध ब्याज आय 9.3 अरब डॉलर थी, जो 6% अधिक है। दोनों आंकड़े ब्याज से जुड़ी कमाई को दर्शाते हैं, लेकिन उनकी रिपोर्टिंग की परिभाषाएं अलग हैं। अवधि-दर-अवधि तुलना करते समय एक ही परिभाषा का लगातार इस्तेमाल करना चाहिए।
शुद्ध ब्याज आय मोटे तौर पर कर्ज और अन्य परिसंपत्तियों से मिलने वाले ब्याज तथा जमा और अन्य वित्तपोषण पर दिए जाने वाले ब्याज के बीच का अंतर है। जमा में वृद्धि से HSBC को मदद मिली। साथ ही, बैंक ने अपने संरचनात्मक हेज में रकम को अधिक प्रतिफल वाली जगहों पर फिर से निवेश किया। यह हेज वित्तीय अनुबंधों का इस्तेमाल कर समय के साथ ब्याज से होने वाली कमाई को अधिक स्थिर बनाता है।
शुद्ध ब्याज मार्जिन, जो ब्याज देने वाली परिसंपत्तियों के मुकाबले ब्याज से होने वाली कमाई को मापता है, 1.57% रहा। यह एक साल पहले के बराबर था, लेकिन दूसरी तिमाही से पांच आधार अंक कम था। एक आधार अंक एक प्रतिशत अंक का सौवां हिस्सा होता है, इसलिए तिमाही गिरावट 0.05 प्रतिशत अंक थी।
हांगकांग में जमा के लिए प्रतिस्पर्धा ने दबाव बढ़ाया। ग्राहक जब चालू खातों से पैसा निकालकर निश्चित अवधि की जमा में रखते हैं, तो उन्हें अधिक ब्याज मिल सकता है, लेकिन बैंक के लिए ऐसी जमाएं महंगी होती हैं। HSBC जहां एक ओर जमा जुटा रहा था, वहीं कुछ जमाओं को बनाए रखने के लिए उसे अधिक ब्याज भी देना पड़ रहा था।
कम पूंजी गुंजाइश के बीच शेयर बायबैक
HSBC का कॉमन इक्विटी टियर 1 पूंजी अनुपात, जिसे CET1 कहा जाता है, जून के अंत के 14.1% से घटकर सितंबर के अंत में 13.9% रह गया। यह अनुपात जोखिम के हिसाब से समायोजित परिसंपत्तियों के मुकाबले बैंक की सबसे उच्च गुणवत्ता वाली पूंजी को मापता है। अधिक जोखिम वाले कर्ज के लिए सुरक्षित परिसंपत्ति के मुकाबले अधिक पूंजी की जरूरत होती है।
बैंक ने गिरावट के लिए जोखिम-भारित परिसंपत्तियों में वृद्धि, ऋण लिखतों के उचित मूल्य में कमी और अंतरिम नतीजों के साथ घोषित बायबैक को जिम्मेदार बताया। CET1 का मध्यम अवधि का लक्ष्य 14% से 14.5% पर बरकरार रहा। सितंबर का अनुपात इस दायरे की निचली सीमा से 0.1 प्रतिशत अंक नीचे था।
कौर ने कहा कि CET1 करीब 14% रहने पर 1 अरब डॉलर का बायबैक संभव है। इस आकलन में पूंजी बनने की अपेक्षित रफ्तार और पूंजी के इस्तेमाल को लेकर बैंक की प्राथमिकताओं को ध्यान में रखा गया है। बायबैक में शेयर खरीदकर शेयरधारकों को रकम लौटाई जाती है और बाजार में मौजूद शेयरों की संख्या घटती है। लाभांश सीधे शेयरधारकों को दिया जाता है।
प्रस्तावित रकम कुछ ब्रोकरेज के 500 मिलियन डॉलर के अनुमान से अधिक थी। फिर भी यह 2024 और 2025 की पहली छमाही में हर तिमाही घोषित 2 अरब से 3 अरब डॉलर के बायबैक से कम थी। नया कार्यक्रम उन पहले की रकमों के एक-तिहाई से आधे के बीच है। इसलिए यह कुछ तात्कालिक अनुमानों से बेहतर होते हुए भी, बड़े रिटर्न के आदी निवेशकों को निराश कर सकता है।
पूंजी के नए नियम 2027 में गुंजाइश दे सकते हैं
HSBC का अनुमान है कि अंतिम बेसल 3.1 मानकों से 1 जनवरी 2027 से उसका CET1 अनुपात 40 से 50 आधार अंक बढ़ सकता है। यह अनुमान बैंक की नवीनतम गणना पर आधारित है। बेसल मानक तय करते हैं कि बैंक वित्तीय जोखिमों के मुकाबले पूंजी की गणना और उसे अपने पास रखने के लिए किन अंतरराष्ट्रीय सिद्धांतों का पालन करें।
कौर ने 27 अक्टूबर 2026 की नतीजों से जुड़ी कॉन्फ्रेंस कॉल में इस अनुमानित असर का जिक्र किया। विश्लेषकों और निवेशकों के लिए यह रिकॉर्डेड प्रस्तुति GMT के अनुसार सुबह 07:45 बजे तय थी:
आज हम बेसल 3.1 के 40 से 50 आधार अंक के अनुमानित असर की जानकारी दे रहे हैं, जो 1 जनवरी 2027 से लागू होगा।
इतनी वृद्धि 0.4 से 0.5 प्रतिशत अंक के बराबर होगी, जबकि तीसरी तिमाही में HSBC का पूंजी अनुपात 0.2 प्रतिशत अंक गिरा था। अनुमान का आकलन अभी जारी था। जनवरी का वास्तविक अनुपात तब तक कारोबार, मुनाफे और पूंजी वितरण में आए बदलावों पर भी निर्भर करेगा।
HSBC ने अपने तय आधार पर लाभांश भुगतान का लक्ष्य 50% पर बरकरार रखा। प्रबंधन को इन भुगतानों और बायबैक के बीच कर्ज देने, निवेश करने और नुकसान से बचाव के लिए जरूरी पूंजी का संतुलन रखना होगा।
एशिया में वेल्थ कारोबार को मिला नया पैसा
तीसरी तिमाही में HSBC के एशिया स्थित वेल्थ कारोबार में 38 अरब डॉलर की शुद्ध नई रकम आई। इससे पहले नौ महीनों का कुल प्रवाह 95 अरब डॉलर से अधिक हो गया। शुद्ध नई रकम से आशय निकासी के बाद ग्राहकों द्वारा लाई गई रकम से है, इसमें निवेश की कीमतें बढ़ने से हुए लाभ शामिल नहीं होते।
कौर ने नतीजों से जुड़ी कॉन्फ्रेंस कॉल में ये आंकड़े दिए:
इस तिमाही एशिया में वेल्थ कारोबार की 38 अरब डॉलर की शुद्ध नई रकम से साल की शुरुआत से अब तक का प्रवाह 95 अरब डॉलर से अधिक हो गया है।
बैंक के कॉरपोरेट और संस्थागत बैंकिंग तथा वेल्थ कारोबार में शुल्क से होने वाली आय भी बढ़ी। निवेश उत्पादों और वित्तीय सेवाओं से मिलने वाले शुल्क, ब्याज आय के अतिरिक्त राजस्व का एक और स्रोत हैं। जमा के लिए प्रतिस्पर्धा से मार्जिन पर दबाव के समय एशिया से आया नया पैसा इसलिए अहम है।
कौर ने कहा कि चारों कारोबारों में जमा बढ़ी और प्रत्येक ने असाधारण मदों को छोड़कर 17% से अधिक का वार्षिकीकृत मूर्त इक्विटी प्रतिफल दिया। मूर्त इक्विटी प्रतिफल में सद्भावना जैसी अमूर्त परिसंपत्तियां हटाकर मुनाफे की तुलना शेयरधारकों की पूंजी से की जाती है। इससे निवेशक यह आंक सकते हैं कि बैंक उस पूंजी से कितना मुनाफा कमा रहा है।
तिमाही में औसत मूर्त इक्विटी पर HSBC का वार्षिकीकृत प्रतिफल 17.7% रहा, जबकि एक साल पहले यह 12.3% था। पहले नौ महीनों का प्रतिफल 18.8% रहा। समूह ने 2026 से 2028 तक असाधारण मदों को छोड़कर कम से कम 17% प्रतिफल का लक्ष्य बरकरार रखा।
कर्ज के नुकसान घटे, लेकिन खर्च पर नियंत्रण जरूरी
HSBC ने तिमाही में संभावित कर्ज नुकसान के लिए 830 मिलियन डॉलर का प्रावधान किया, जो एक साल पहले से 17% कम था। ये प्रावधान उस रकम का अनुमान होते हैं जो कर्जदारों के कर्ज न चुका पाने पर बैंक को गंवानी पड़ सकती है।
इस गिरावट में हांगकांग की वाणिज्यिक संपत्ति से जुड़े स्टेज 3 कर्जों के लिए प्रावधान में 100 मिलियन डॉलर की कमी शामिल थी। ब्रिटेन और मेक्सिको में भी प्रावधान घटे। स्टेज 3 उन कर्जों को कहा जाता है जिनमें पहले से ऋण-क्षति के संकेत हों। कम प्रावधान से मुनाफे को मदद मिली, लेकिन संपत्ति से जुड़े जोखिमों का प्रबंधन अब भी जरूरी है।
HSBC ने 2026 के लिए संभावित कर्ज नुकसान का अनुमान औसत सकल कर्ज के करीब 45 आधार अंक पर बरकरार रखा। उसने अपने तय आधार पर परिचालन खर्च में करीब 1% वृद्धि का लक्ष्य भी कायम रखा।
कौर ने खर्च पर नियंत्रण को संगठन सरल करने से होने वाली बचत से जोड़ा। प्रौद्योगिकी पर खर्च और महंगाई से मूल खर्च बढ़ते रहे, जबकि कारोबार के बेहतर प्रदर्शन से प्रदर्शन-आधारित वेतन बढ़ सकता है और खर्च में वृद्धि थोड़ी तेज हो सकती है। कृत्रिम बुद्धिमत्ता के अधिक इस्तेमाल से जुड़े ब्रिटेन के वेल्थ मैनेजमेंट कार्यबल में संभावित कटौती पर भी विचार चल रहा था। नौकरियों की संख्या या समय-सीमा की पुष्टि नहीं की गई।
परिसंपत्तियों की बिक्री से समूह का स्वरूप बदल रहा है
HSBC ने उरुग्वे में अपना कारोबार बेचने की प्रक्रिया पूरी की और सिंगापुर का जीवन बीमा कारोबार, ऑस्ट्रेलिया का होम और पर्सनल लोन पोर्टफोलियो तथा मिस्र का खुदरा बैंकिंग कारोबार बेचने की योजना घोषित की। उसने तुर्की में खुदरा बैंकिंग और स्थानीय छोटे तथा मध्यम आकार के कारोबारों की बैंकिंग सेवाओं की रणनीतिक समीक्षा भी शुरू की।
ये सौदे किसी एक क्षेत्र से पूरी तरह हटने के बजाय कई अलग-अलग कारोबारी गतिविधियों से जुड़े हैं। इससे समूह के निवेश और प्रबंधन का ध्यान कहां केंद्रित होगा, यह बदल रहा है। साथ ही HSBC एशिया के वेल्थ मैनेजमेंट समेत वृद्धि वाले क्षेत्रों में निवेश जारी रखेगा।
समूह के मुख्य कार्यकारी ज्यॉर्ज एल्हेडरी ने कहा कि बैंक संगठन को सरल बनाकर, वृद्धि के लिए निवेश करके और शेयरधारकों को रिटर्न देकर अपना कारोबार मजबूत करेगा। HSBC ने 2028 तक सालाना राजस्व वृद्धि का लक्ष्य भी बरकरार रखा। असाधारण मदों को छोड़कर और स्थिर विनिमय दरों पर 2028 में वृद्धि 2027 की तुलना में 5% रखने का लक्ष्य है।
नतीजों, बाजार कारोबार और पूंजी में आने वाले बदलावों का क्रम इस प्रकार है:
- 30 सितंबर 2026: तिमाही के अंत में HSBC का CET1 अनुपात 13.9% और परिसंपत्तियां 3.445 ट्रिलियन डॉलर थीं।
- 27 अक्टूबर 2026: बैंक ने तीसरी तिमाही के नतीजे जारी किए, 0.10 डॉलर का लाभांश घोषित किया और 1 अरब डॉलर तक के बायबैक की घोषणा की।
- 2 नवंबर 2026: हांगकांग में शेयर 132.40 हांगकांग डॉलर पर कारोबार कर रहे थे, जो उस सत्र में 2.43% नीचे थे।
- 1 जनवरी 2027: इस तारीख से HSBC को बेसल 3.1 से अनुमानित पूंजी लाभ लागू होने की उम्मीद है।
- 2026 के पूरे साल के नतीजे आने से पहले: HSBC को नया बायबैक पूरा होने की उम्मीद है। नतीजे प्रकाशित करने की कोई निश्चित तारीख नहीं दी गई।
शेयरधारक सतर्क क्यों रहे
नतीजों के बाद शुरुआती यूरोपीय कारोबार में HSBC के लंदन शेयर 6.5% गिरे। पहले के एक कारोबारी आंकड़े में हांगकांग के शेयर 2.95% नीचे थे और नतीजों के सत्र के दौरान गिरावट और बढ़ गई। 2 नवंबर तक बिकवाली का दबाव जारी रहा।
बाजार की प्रतिक्रिया के पीछे कई दबाव एक साथ आए: राजस्व आम अनुमान से कम रहा, बैंकिंग ब्याज आय का अनुमान नहीं बदला, तिमाही ब्याज मार्जिन संकरा हुआ और पूंजी अनुपात बैंक के लक्ष्य दायरे से नीचे रहा। इसके बाद गोल्डमैन सैक्स ने अपनी मुनाफे की भविष्यवाणियां घटाईं और ब्याज आय को लेकर अधिक सतर्क अनुमान का हवाला देते हुए हांगकांग में शेयर का लक्ष्य मूल्य 192 से घटाकर 188 हांगकांग डॉलर कर दिया।
इस तरह HSBC मजबूत सालाना मुनाफे की वृद्धि और एशिया में वेल्थ कारोबार में बड़ी रकम आने के साथ अंतिम तिमाही में दाखिल हुआ, लेकिन निवेशक राजस्व में तेज वृद्धि और पूंजी लौटाने की अधिक क्षमता चाहते थे। आगे यह देखना होगा कि बैंक बैंकिंग की शुद्ध ब्याज आय कम से कम 46 अरब डॉलर पर रख पाता है या नहीं, खर्च में वृद्धि को लक्ष्य के करीब रखता है या नहीं और बायबैक पूरा करते हुए पूंजी फिर बढ़ा पाता है या नहीं।
मुख्य बातें
- तीसरी तिमाही का कर-पूर्व मुनाफा 32% बढ़कर 9.632 अरब डॉलर हुआ, लेकिन पिछली तिमाही से 5.1% घटा।
- राजस्व 18.62 अरब डॉलर रहा, जो विश्लेषकों के 18.93 अरब डॉलर के आम अनुमान से कम था।
- HSBC ने 0.10 डॉलर का लाभांश घोषित किया और 1 अरब डॉलर तक के शेयर बायबैक की योजना बनाई।
- CET1 पूंजी अनुपात घटकर 13.9% रह गया, जो 14% से 14.5% के मध्यम अवधि के लक्ष्य दायरे से नीचे है।
- बेसल 3.1 के बदलावों से जनवरी 2027 से पूंजी अनुपात 40 से 50 आधार अंक बढ़ सकता है।
- एशिया के वेल्थ कारोबार में तिमाही के दौरान 38 अरब डॉलर और पहले नौ महीनों में 95 अरब डॉलर से अधिक की शुद्ध नई रकम आई।
- HSBC ने 2026 में बैंकिंग की शुद्ध ब्याज आय कम से कम 46 अरब डॉलर रहने का अनुमान और 2026 से 2028 तक के मुनाफे के लक्ष्य बरकरार रखे।