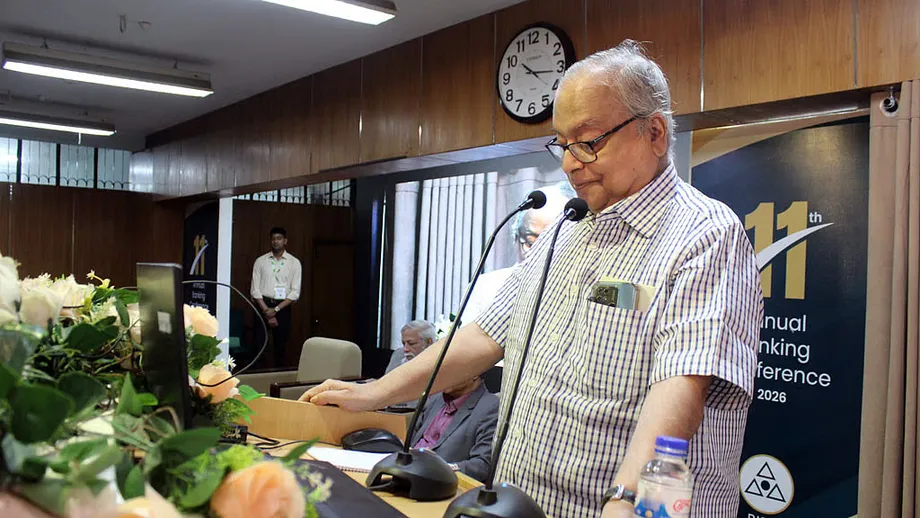
बैंकों, कर्जदारों और जनता के भरोसे को लेकर चेतावनी
बांग्लादेश इंस्टीट्यूट ऑफ बैंक मैनेजमेंट के महानिदेशक एजाजुल इस्लाम ने बैंकिंग सम्मेलन में बताया कि जून तक बांग्लादेश के करीब एक-तिहाई बैंक ऋण डिफॉल्ट की श्रेणी में थे। इसी सम्मेलन में नेशनल प्रोफेसर महबूब उल्लाह ने चेतावनी दी कि कई बैंक पतन के कगार पर पहुंच रहे हैं।
विषय-सूची
- बैंकों, कर्जदारों और जनता के भरोसे को लेकर चेतावनी
- करीब एक-तिहाई ऋण डिफॉल्ट होने का मतलब
- कुछ बैंकों में नकदी की कमी और कुछ के पास अधिशेष क्यों
- संकट के केंद्र में भरोसा कैसे आया
- सरकारी कर्ज से निजी कारोबार पर दबाव
- राजनीतिक प्रभाव और कमजोर निगरानी की कीमत
- नीतियों को लागू करना और एआई की प्रस्तावित भूमिका
- महबूब के मुताबिक सुधार के लिए राजनीतिक बदलाव क्यों जरूरी
- मुख्य बिंदु
गुरुवार को ढाका के मीरपुर स्थित बीआईबीएम में बोलते हुए महबूब ने बैंकिंग क्षेत्र को "बहुत कमजोर" और "नाजुक" बताया। उन्होंने कहा कि विभिन्न उपायों के जरिए संकटग्रस्त संस्थानों को चलाए रखा जा रहा है, जबकि व्यापक अनियमितताओं के कारण जनता का भरोसा कमजोर हुआ है।
यह चर्चा वार्षिक बैंकिंग सम्मेलन के दूसरे और अंतिम दिन के पहले सत्र में हुई। इससे पहले ढाका विश्वविद्यालय के पूर्व अर्थशास्त्र प्रोफेसर बरकत-ए-खुदा ने मुख्य वक्तव्य दिया था। वक्ताओं ने क्षेत्र की कई परस्पर जुड़ी समस्याएं गिनाईं: बकाया ऋण, कुछ बैंकों में आसानी से उपलब्ध नकदी की कमी, कमजोर निगरानी और सरकार को कर्ज देने पर बढ़ती निर्भरता।
महबूब की चेतावनी बैंक प्रबंधन तक सीमित नहीं थी। उनका तर्क था कि यह नुकसान शासन और आर्थिक प्रबंधन की नाकामियों को दर्शाता है, जिसमें ताकतवर कारोबारी हितों को राजनीतिक संरक्षण का लाभ मिला। उन्होंने कहा कि बैंकों को दुरुस्त करने के लिए आर्थिक नीति और राजनीतिक जवाबदेही, दोनों में बदलाव जरूरी होगा।
करीब एक-तिहाई ऋण डिफॉल्ट होने का मतलब
एजाजुल के आंकड़े से ऋण समस्या का पैमाना आसानी से समझा जा सकता है: जून तक बैंकों द्वारा उधार दिए गए हर तीन टका में से करीब एक को डिफॉल्ट की श्रेणी में रखा गया था। डिफॉल्ट ऋण वह कर्ज है जिसे उधारकर्ता तय समय-सारणी और लागू वर्गीकरण नियमों के मुताबिक चुकाने में विफल रहा हो।
बैंक इस उम्मीद पर निर्भर करते हैं कि उधारकर्ता पैसा लौटाएंगे, ताकि वे अपनी देनदारियां पूरी कर सकें और फिर से कर्ज दे सकें। जब भुगतान रुक जाता है, तो बैंकों की अनुमानित आय घटती है और अंततः उन्हें नुकसान उठाना पड़ सकता है। इससे उनकी वित्तीय स्थिति पर दबाव पड़ता है और दूसरे कर्जदारों के लिए उपलब्ध राशि सीमित हो जाती है।
एजाजुल ने अपर्याप्त पूंजी और ऋण-हानि प्रावधान, धनशोधन, कमजोर शासन और सीमित उत्पादकता को भी क्षेत्र को कमजोर करने वाले कारक बताया। पूंजी वह वित्तीय सुरक्षा-कवच है जो नुकसान को सहने में मदद करता है। ऋण-हानि प्रावधान वह राशि है जिसे बैंक कर्ज पर संभावित नुकसान के लिए अलग रखते हैं। इनमें से कोई भी अपर्याप्त हो, तो कर्जदारों के भुगतान न करने की स्थिति में बैंक के पास सुरक्षा कम रह जाती है।
चर्चा में जून तक ऋण की गुणवत्ता का एक आकलन और गुरुवार के सम्मेलन में बाद में की गई समीक्षा सामने आई:
- एजाजुल के मुताबिक, जून तक कुल बैंक ऋणों में से करीब एक-तिहाई डिफॉल्ट की श्रेणी में थे।
- सम्मेलन के अंतिम दिन गुरुवार को वक्ताओं ने इन ऋण समस्याओं के साथ-साथ नकदी की असमान उपलब्धता, नियामकीय नाकामियों और निजी क्षेत्र के कर्ज पर दबाव की समीक्षा की।
सम्मेलन की कोई कैलेंडर तारीख या जून के आंकड़ों का वर्ष नहीं बताया गया। क्षेत्र की स्थिति सुधारने के लिए भी वक्ताओं ने कोई समय-सीमा नहीं दी।
कुछ बैंकों में नकदी की कमी और कुछ के पास अधिशेष क्यों
बरकत-ए-खुदा ने बैंकिंग प्रणाली के भीतर विरोधाभासी दबावों का वर्णन किया। कुछ कमजोर बैंकों, जिनमें शरिया सिद्धांतों के तहत काम करने वाले कुछ बैंक भी शामिल हैं, को नकदी की गंभीर कमी का सामना करना पड़ा। वहीं पूरे क्षेत्र को मिलाकर देखें तो उसके पास पर्याप्त अधिशेष नकदी थी।
नकदी उपलब्धता यानी वह पैसा, जिसका इस्तेमाल बैंक जमाकर्ताओं को भुगतान करने या अन्य तात्कालिक देनदारियां पूरी करने के लिए तुरंत कर सकता है। किसी बैंक की किताबों में कर्ज और अन्य संपत्तियां हो सकती हैं, लेकिन भुगतान की तारीख आने पर उसे पर्याप्त उपलब्ध नकदी जुटाने में फिर भी मुश्किल हो सकती है।
इसलिए बांग्लादेश की समस्या में यह भी शामिल है कि पैसा कहां रखा है, न कि केवल यह कि पूरी बैंकिंग प्रणाली में कुल कितना पैसा मौजूद है। एक संस्थान में उपलब्ध नकदी अपने आप उस दूसरे संस्थान को नहीं मिल जाती जिसे इसकी जरूरत है। ग्राहकों के लिए उनके अपने बैंक की स्थिति सीधे मायने रखती है।
एजाजुल ने भी व्यक्तिगत बैंकों में कमी के बावजूद पूरे क्षेत्र में अधिशेष नकदी पर्याप्त होने की बात कही। उन्होंने भरोसा बहाल करने और धन को प्रभावी निवेश की ओर लगाने का आह्वान किया। दोनों आकलन मिलकर ऐसी बैंकिंग प्रणाली की तस्वीर पेश करते हैं, जिसमें नकदी और वित्तीय कमजोरी असमान रूप से बंटी हुई है।
संकट के केंद्र में भरोसा कैसे आया
महबूब ने व्यापक अनियमितताओं के बाद जनता का खोया हुआ भरोसा एक केंद्रीय समस्या बताया। उनका तर्क था कि अगर सामान्य बाजार शक्तियों को काम करने दिया जाता, तो ज्यादातर बैंक अस्तित्व में नहीं रहते। उन्होंने यह सवाल भी उठाया कि उन्हें बनाए रखने के सरकारी प्रयास कितने सफल होंगे।
जमाकर्ता इस उम्मीद से बैंकों में पैसा रखते हैं कि जरूरत पड़ने पर वे उसे वापस निकाल सकेंगे। बैंक उस पैसे के बड़े हिस्से का इस्तेमाल कर्ज देने में करते हैं। भरोसा इस व्यवस्था को चलने में मदद करता है, क्योंकि आमतौर पर ग्राहक एक ही समय पर अपनी सारी जमा राशि नहीं निकालते। किसी बैंक की स्थिति को लेकर चिंता उसकी उपलब्ध नकदी पर और दबाव डाल सकती है।
हालांकि, महबूब ने कहा कि चार या पांच बैंक अच्छी तरह काम कर रहे थे और उनसे सीख ली जा सकती थी। उनका आकलन संकटग्रस्त क्षेत्र में संस्थानों के प्रदर्शन के बीच अंतर की ओर इशारा करता है; कुछ बैंक ऐसे उदाहरण देते हैं जिनका अध्ययन किया जा सकता है।
सम्मेलन में भरोसे को व्यावहारिक फैसलों से जोड़ा गया: बैंक कर्जदारों का चुनाव कैसे करते हैं, क्या भुगतान सुनिश्चित कराया जाता है, नुकसान को किस तरह दर्ज किया जाता है और समस्या सामने आने पर नियामक कार्रवाई करते हैं या नहीं। इन फैसलों का असर ग्राहकों और कारोबारों पर पड़ता है, भले ही उन्हें इन्हें लेने में कोई भूमिका न हो।
सरकारी कर्ज से निजी कारोबार पर दबाव
महबूब ने चेतावनी दी कि बजट घाटा पूरा करने के लिए सरकार की बैंक कर्ज पर निर्भरता निजी कारोबारों के लिए उपलब्ध ऋण घटा रही है। बजट घाटा तब होता है जब सरकारी खर्च राजस्व से अधिक हो जाता है और इस अंतर को पूरा करने के लिए कर्ज या किसी अन्य वित्तपोषण की जरूरत पड़ती है।
उन्होंने कहा कि बैंक "पूरी तरह सरकार-केंद्रित" हो गए हैं। उनकी चिंता थी कि सरकार को कर्ज देने से निजी कर्जदारों के लिए उपलब्ध ध्यान और संसाधन कम हो रहे हैं, जबकि सरकार पर कर्ज चुकाने का बोझ भी बढ़ रहा है।
इस दबाव को अक्सर क्राउडिंग आउट कहा जाता है। सरल शब्दों में, सरकार कर्ज देने की उस क्षमता का इस्तेमाल कर लेती है जिसका उपयोग कारोबार उपकरण खरीदने, कच्चा माल लेने या उत्पादन बढ़ाने के लिए कर सकते थे। महबूब ने यह चेतावनी भी दी कि सरकार के कर्ज और ब्याज को चुकाना गंभीर चुनौती होगी।
उन्होंने कहा कि बांग्लादेश का कमजोर कर-जीडीपी अनुपात समस्या को और बढ़ाता है। यह अनुपात कर संग्रह की तुलना अर्थव्यवस्था के आकार से करता है। जब आर्थिक गतिविधि के मुकाबले कर राजस्व कम होता है, तो खर्च की प्रतिबद्धताएं पूरी करने के लिए सरकार के पास अपने संसाधन कम होते हैं।
महबूब ने घरेलू राजस्व जुटाने में इस नाकामी को सीधे कर्ज के दबाव से जोड़ा। उन्होंने कहा कि इसे सरकार के लिए चेतावनी माना जाना चाहिए।
राजनीतिक प्रभाव और कमजोर निगरानी की कीमत
बरकत-ए-खुदा ने बढ़ते डिफॉल्ट ऋणों के लिए राजनीतिक प्रभाव, कमजोर शासन, नरम नीतियों और निजी क्षेत्र के कर्ज में धीमी वृद्धि को जिम्मेदार ठहराया। उनके विश्लेषण ने कर्ज देने के फैसलों की गुणवत्ता को बैंकों के आसपास के नियमों और प्रोत्साहनों से जोड़ा।
महबूब ने बैंकरों, बेईमान कारोबारियों और बुरे नेताओं के गठजोड़ का जिक्र किया। उनका तर्क था कि इस रिश्ते को तोड़ना मुश्किल होगा। उन्होंने आरोप लगाया कि राज्य ने प्रभावशाली और धनी कारोबारी हस्तियों के एक छोटे समूह को लाभ उठाने में मदद की।
नेशनल प्रोफेसर के रूप में बोलते हुए महबूब ने निजीकरण की अवधारणा के जरिए यह विचार रखा कि शासकों ने सार्वजनिक शक्ति को निजी संपत्ति की तरह इस्तेमाल किया है।
"हम उद्योगों और बैंकों के निजीकरण की बात करते हैं, लेकिन क्या आप कभी सोच सकते थे कि खुद राज्य का निजीकरण हो सकता है? दुर्भाग्य से, हमारे राज्य का निजीकरण हो चुका है," उन्होंने कहा।
ढाका विश्वविद्यालय के वित्त विभाग के अध्यक्ष महमूद उस्मान इमाम ने नियामकों की जिम्मेदारी पर ध्यान दिया। जोखिम प्रबंधन पर चर्चा करते हुए उन्होंने सवाल उठाया कि अधिकारियों की जानकारी या रोकथाम के बिना शरिया बैंकों से बड़ी रकम कैसे लूटी जा सकती थी।
उनके हस्तक्षेप ने निगरानी को बहस के केंद्र में ला दिया: क्या नियामकों को गड़बड़ी की जानकारी थी, उन्हें यह कब पता चला और बैंकों से पैसा बाहर जाने से रोकने में कार्रवाई क्यों नाकाम रही। जमाकर्ताओं के लिए ये ठोस सवाल हैं कि उनकी बचत रखने वाले संस्थानों की रक्षा का जिम्मा किसका था।
नीतियों को लागू करना और एआई की प्रस्तावित भूमिका
पबाली बैंक के प्रबंध निदेशक मोहम्मद अली ने कहा कि नीति लागू करना तत्काल जरूरी है। उन्होंने सवाल किया कि नियम अनियमितताएं होने के बाद ही बनाए जाने चाहिए या समस्याएं सामने आने से पहले लागू कर दिए जाने चाहिए।
मोहम्मद अली ने नियमों के अनुपालन की जांच के लिए कृत्रिम बुद्धिमत्ता के इस्तेमाल का सुझाव भी दिया। अनुपालन का अर्थ है बैंकिंग को संचालित करने वाले नियमों का पालन करना, जिनमें जोखिम नियंत्रित करने और गड़बड़ी रोकने के लिए बनाए गए नियम शामिल हैं।
उनका प्रस्ताव समस्या के निगरानी वाले पहलू से जुड़ा था: यह जांचना कि संस्थान नियमों के मुताबिक काम कर रहे हैं या नहीं। सम्मेलन में किसी खास एआई प्रणाली, उसकी लागत या उसे लागू करने के तरीके का विवरण नहीं दिया गया।
वक्ताओं की चिंताओं को जोड़ने वाली साझा कड़ी नियमों का प्रवर्तन था। नियमों के लिए ऐसे संस्थान जरूरी हैं जो व्यवहार की जांच कर सकें और उल्लंघन पर कार्रवाई करें। राजनीतिक संरक्षण के बारे में महबूब के आरोप और नियामकीय निष्क्रियता पर महमूद उस्मान इमाम के सवाल, दोनों ने इस प्रक्रिया की कमजोरियों को उठाया।
महबूब के मुताबिक सुधार के लिए राजनीतिक बदलाव क्यों जरूरी
महबूब ने तर्क दिया कि बैंकिंग, प्रशासन, व्यापार, शिक्षा और स्वास्थ्य को प्रभावित करने वाले व्यापक संकट का एक हिस्सा है। उनकी राय में, बैंकों की तकनीकी मरम्मत के साथ-साथ सत्ता के इस्तेमाल के तरीके में बदलाव भी जरूरी है।
उन्होंने पाकिस्तान के दौर से चला आ रहा लगभग हर 10 से 15 साल में होने वाले विद्रोहों का सिलसिला बताया। उन्होंने कहा कि जनता के बलिदान के बावजूद सार्थक सामाजिक और सांस्कृतिक बदलाव नहीं हुए, जिससे निराशा जमा होती गई। उनका तर्क था कि विद्रोहों के लिए समर्पित नेता, वैचारिक ढांचा और राष्ट्रीय नवीनीकरण का स्पष्ट कार्यक्रम जरूरी है।
महबूब ने लोकतंत्र और जवाबदेही को प्रभावी बनाने की मांग की। उन्होंने अधिकारियों से आग्रह किया कि इस धारणा पर ताकतवर कारोबारी हस्तियों को फिर से संरक्षण न दिया जाए कि उनके बिना अर्थव्यवस्था नहीं चल सकती। उनके सुझाए समाधान में वित्तीय सुधार के साथ राजनीतिक जवाबदेही भी शामिल थी।
नेशनल प्रोफेसर ने तत्काल सुधार की उम्मीद न करने की चेतावनी भी दी।
"हम रातोंरात समाधान की उम्मीद नहीं कर सकते," उन्होंने कहा।
जमाकर्ताओं और कारोबारों के लिए सम्मेलन में व्यावहारिक प्राथमिकताएं सामने आईं: ऐसे बैंक जो भुगतान की देनदारियां पूरी कर सकें, बकाया ऋणों पर विश्वसनीय कार्रवाई, गड़बड़ी पकड़ने वाली निगरानी और उत्पादक गतिविधियों तक पहुंचने वाला कर्ज। महबूब का तर्क था कि इन कामों में टिकाऊ प्रगति ताकतवर निर्णयकर्ताओं को जवाबदेह ठहराने पर निर्भर करती है।
मुख्य बिंदु
- बीआईबीएम के महानिदेशक एजाजुल इस्लाम ने कहा कि जून तक करीब एक-तिहाई बैंक ऋण डिफॉल्ट की श्रेणी में थे।
- महबूब उल्लाह ने चेतावनी दी कि कई बैंक पतन के कगार पर हैं और उनकी कमजोरी को जनता के खोए भरोसे तथा शासन की नाकामियों से जोड़ा।
- पूरे क्षेत्र में अधिशेष नकदी होने के बावजूद कुछ कमजोर और शरिया बैंक नकदी की गंभीर कमी से जूझ रहे थे।
- वक्ताओं ने राजनीतिक प्रभाव, कमजोर निगरानी और नियमों के कमजोर प्रवर्तन को प्रमुख समस्याएं बताया।
- महबूब ने चेताया कि सरकारी कर्ज निजी क्षेत्र के ऋण पर दबाव डाल रहा है और आर्थिक तथा राजनीतिक सुधार साथ-साथ करने की मांग की।