सुरक्षा जांच में चूक होने पर पीड़ितों को मुआवजा देने की मांग
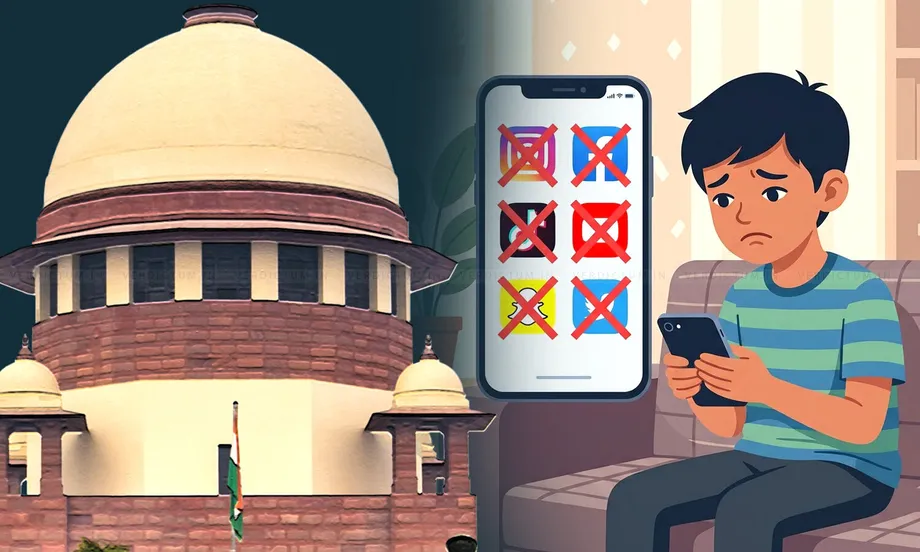
भारत के सुप्रीम कोर्ट ने कहा है कि जांच में यह सामने आने पर कि जरूरी जांच-पड़ताल न करने से अपराध संभव हुआ, बैंकों और अन्य वित्तीय संस्थानों को डिजिटल धोखाधड़ी के पीड़ितों को मुआवजा देना चाहिए। अदालत ने कहा कि मुआवजा कम से कम खोई गई रकम के बराबर होना चाहिए। इसमें वे घोटाले भी शामिल हैं जिनमें अपराधी लोगों को यह यकीन दिलाकर डराते हैं कि उन्हें "डिजिटल गिरफ्तारी" में रखा गया है।
विषय-सूची
- सुरक्षा जांच में चूक होने पर पीड़ितों को मुआवजा देने की मांग
- किन परिस्थितियों में देना होगा मुआवजा?
- संदिग्ध लेन-देन को पूरा होने से पहले रोकना
- डर के कारण घोटाले कैसे कामयाब होते हैं
- शिकायतों में कमी, लेकिन नुकसान अब भी बड़ा
- मामलों से पता चलता है कि रकम कहां जाती है
- बैंक कर्मचारियों और नियामक की जांच
- अगले कदमों की समय-सीमा
- मुख्य बिंदु
भारत के मुख्य न्यायाधीश सूर्यकांत और न्यायमूर्ति जॉयमाल्य बागची तथा न्यायमूर्ति वी. मोहना की पीठ ने कहा कि आगे निर्देश जारी करने से पहले वह भारतीय रिजर्व बैंक के प्रस्तावित केवाईसी संशोधन निर्देश, 2026 पर विचार करेगी। प्रस्तावित नियमों को 30 नवंबर तक अधिसूचित और 31 दिसंबर, 2026 तक लागू किए जाने की उम्मीद है।
अदालत के हस्तक्षेप से बहस के केंद्र में दो ठोस जिम्मेदारियां आ गई हैं: पैसा खाते से निकलने से पहले संदिग्ध हस्तांतरण रोकना, और अपर्याप्त जांच के कारण नुकसान होने पर वित्तीय संस्थानों से भुगतान कराना। ग्राहकों के लिए प्रस्तावित मुआवजे की शर्त का मतलब होगा कि प्रतिपूर्ति इस जांच से जुड़ी होगी कि उनके बैंक ने लेन-देन को कैसे संभाला।
यह कार्यवाही In Re: Victims of Digital Arrest Related to Forged Documents, मामला संख्या SMW (Crl.) 3/2025 से संबंधित है। यह स्वत: संज्ञान का मामला है, यानी सुप्रीम कोर्ट ने इसे अपनी पहल पर सुनवाई के लिए लिया है।
किन परिस्थितियों में देना होगा मुआवजा?
पीठ ने कहा कि आरबीआई के ढांचे में यह अनिवार्य होना चाहिए कि डिजिटल गिरफ्तारी और अन्य साइबर धोखाधड़ी के पीड़ितों को मुआवजा दिया जाए, जब संस्थान उचित सतर्कता बरतने में विफल रहा हो। आम तौर पर, उचित सतर्कता का अर्थ है ग्राहक की पहचान करने, खाते की गतिविधियों को समझने और चेतावनी के संकेतों पर कार्रवाई करने के लिए जरूरी जांच करना।
प्रस्तावित न्यूनतम मुआवजा पीड़ित की खोई हुई रकम के बराबर है। इसलिए, पैसा गंवाने वाले व्यक्ति के मामले में यह जांच करनी होगी कि क्या वित्तीय संस्थान की चूक से धोखाधड़ी संभव हुई। इन दावों पर फैसला करने की विस्तृत प्रक्रिया अभी अदालत ने तय नहीं की है। इसमें यह भी शामिल है कि ग्राहक कैसे आवेदन करेंगे और कितनी जल्दी मुआवजे का भुगतान होगा।
न्यायमूर्ति बागची ने कहा कि अदालत वित्तीय संस्थानों पर कठोर दायित्व लगा सकती है। इस कानूनी दृष्टिकोण के तहत तय शर्तें पूरी होने पर संस्थान जिम्मेदार माना जाता है। पीठ ने जिस मुआवजा ढांचे की बात की, उसका ध्यान उन मामलों पर है जिनमें जरूरी जांच में चूक पाई जाती है।
सुनवाई के दौरान मुख्य न्यायाधीश कांत ने संभावित अभियोजन का मुद्दा भी उठाया। अटॉर्नी जनरल आर. वेंकटरमणी ने अदालत के निर्देशों के जरिए बैंकों पर दायित्व डालने का विरोध किया और कहा कि आरबीआई को इसे नियमन के माध्यम से संबोधित करना चाहिए। अगले कदम तय करने से पहले पीठ प्रस्तावित नियामक ढांचे पर विचार करेगी।
संदिग्ध लेन-देन को पूरा होने से पहले रोकना
सुप्रीम कोर्ट ने सवाल किया कि बैंक किसी ग्राहक के स्थापित बैंकिंग इतिहास से अलग लेन-देन को अस्थायी रूप से क्यों नहीं रोक सकते। बैंकों के पास पहले से ऐसे रिकॉर्ड होते हैं जो बताते हैं कि किसी खाते का आम तौर पर कैसे इस्तेमाल होता है। इससे अचानक या असामान्य हस्तांतरण का आकलन करने के लिए उन्हें जानकारी मिलती है।
मुख्य न्यायाधीश कांत ने सवाल उठाया कि रकम जा चुकने के बाद कार्रवाई करने का क्या फायदा है। रोकथाम के उपायों की जरूरत बताते हुए उन्होंने कहा:
रिपोर्ट तो सिर्फ घटना के बाद का विश्लेषण होगी। रोकथाम का क्या? लेन-देन आते ही उसे रोका क्यों नहीं जा सकता?
चर्चा में शामिल सुरक्षा उपायों में असामान्य हस्तांतरण को अस्थायी रूप से रोकना, संबंधित पुलिस थाने को अपने-आप सूचना देना और यह पता लगाने के लिए प्रत्यक्ष सत्यापन कराना शामिल है कि भुगतान असली है या नहीं। मुख्य न्यायाधीश ने यह भी कहा कि असामान्य लेन-देन की प्रामाणिकता लिखित रूप में सत्यापित होने तक उसे रोककर रखा जाए।
फोन या वीडियो कॉल पर धमकाए जा रहे ग्राहक के लिए यह ठहराव बातचीत से बाहर किसी व्यक्ति को यह जांचने का मौका दे सकता है कि वास्तव में क्या हो रहा है। प्रत्यक्ष सत्यापन से जांच उस स्क्रीन से बाहर पहुंचेगी जिसके जरिए धोखेबाज पीड़ित को निर्देश दे रहा है।
पीठ ने कहा कि नियमों का पालन सुनिश्चित करने के लिए लागू करने योग्य जवाबदेही जरूरी है, क्योंकि सामान्य परामर्श पर्याप्त नहीं होंगे। प्रस्तावित दृष्टिकोण के तहत बैंकों पर चेतावनी के संकेतों पर कार्रवाई करने की जिम्मेदारी होगी। ऐसा न करने से धोखाधड़ी होने पर उन्हें आर्थिक परिणाम भी भुगतना होगा।
डर के कारण घोटाले कैसे कामयाब होते हैं
अदालत की सहायता कर रहीं वरिष्ठ अधिवक्ता एन. एस. नप्पिनई ने एक हालिया मामले का जिक्र किया जिसमें एक महिला ने ₹2.5 करोड़ गंवा दिए। नप्पिनई एमिकस क्यूरी के रूप में अदालत की मदद कर रही हैं। एमिकस क्यूरी वह वकील होता है जिसे अदालत के सामने मौजूद मुद्दों की जांच में मदद के लिए नियुक्त किया जाता है।
नप्पिनई ने कहा कि गिरफ्तारी का डर पीड़ितों को अपराधियों के निर्देश मानने के लिए मजबूर करता है। उनकी दलील इस बात पर थी कि सार्वजनिक चेतावनियों और अदालत के पहले के हस्तक्षेपों के बावजूद घोटाले क्यों जारी हैं: पुलिस की निगरानी या धमकी पर विश्वास करने वाला व्यक्ति ऐसी मांगें मान सकता है जो अन्यथा उसे संदिग्ध लगतीं।
डिजिटल गिरफ्तारी घोटालों में अपराधी फोन कॉल, संदेशों या जाली दस्तावेजों के जरिए सरकारी अधिकार का दिखावा करते हैं। वे किसी व्यक्ति पर गंभीर अपराध में शामिल होने का आरोप लगाकर, धन की जांच करने या जांच का निपटारा करने के बहाने पैसे मांग सकते हैं। कार्यवाही से जुड़े मामलों में ऐसे कॉल करने वाले शामिल थे जिन्होंने पुलिस इकाइयों का प्रतिनिधि होने का दावा किया और कथित सत्यापन के लिए रकम हस्तांतरित करने को कहा।
मुख्य न्यायाधीश कांत ने सवाल किया कि पढ़े-लिखे लोग भी ऐसे दावों पर क्यों विश्वास करते हैं। उन्होंने कहा कि कथित अदालती आदेशों की संबंधित अदालत की आधिकारिक वेबसाइट पर जांच की जा सकती है। नप्पिनई ने अपने बयान में धमकियों से पैदा हुए दबाव को पीड़ित के अनुभव का केंद्रीय पहलू बताया।
बैंकिंग जांच उन हालात को संबोधित करती है जब यह दबाव आर्थिक नुकसान में बदलता है। जागरूकता अभियान घोटाले से पहले लोगों तक पहुंचते हैं; लेन-देन पर रोक उस समय हस्तक्षेप करेगी जब कोई पैसा हस्तांतरित करने की कोशिश कर रहा हो।
शिकायतों में कमी, लेकिन नुकसान अब भी बड़ा
अटॉर्नी जनरल वेंकटरमणी ने अदालत को बताया कि दर्ज डिजिटल गिरफ्तारी के मामलों में पिछले साल की तुलना में करीब 50% की कमी आई है। मुख्य न्यायाधीश कांत ने साल भर में ऐसे धोखाधड़ी मामलों से भारतीय अर्थव्यवस्था को हुए अनुमानित करीब ₹800 करोड़ के शुद्ध नुकसान का जिक्र किया।
भारतीय साइबर अपराध समन्वय केंद्र (I4C) और गृह मंत्रालय की स्थिति रिपोर्ट में 1 जनवरी से 31 अगस्त, 2026 के बीच डिजिटल गिरफ्तारी की 21,900 से अधिक शिकायतें दर्ज की गईं, जिनमें ₹647 करोड़ से ज्यादा की रकम शामिल थी। ₹647 करोड़ का आंकड़ा इसी तय अवधि का है, जबकि सुनवाई के दौरान मुख्य न्यायाधीश ने साल भर के करीब ₹800 करोड़ के व्यापक अनुमान का जिक्र किया।
रुपयों में इन आंकड़ों का पैमाना समझना आसान है: ₹647 करोड़ यानी ₹6.47 अरब और ₹800 करोड़ यानी ₹8 अरब। अटॉर्नी जनरल द्वारा बताई गई दर्ज मामलों में कमी के बावजूद, अदालत में बताए गए नुकसान से पता चलता है कि अलग-अलग पीड़ितों और परिवारों को कितनी बड़ी रकम गंवाने का खतरा बना हुआ है।
वेंकटरमणी ने कहा कि I4C चौबीसों घंटे काम करता है और संदिग्ध लेन-देन की पहचान करने में बैंक छह महीने पहले की तुलना में बेहतर हुए हैं। उन्होंने यह भी कहा कि नियम बनाने पर जोर देने के लिए उन्होंने आरबीआई से मुलाकात की थी और बैंक अधिकारियों की जवाबदेही पर काम हो रहा है।
मामलों से पता चलता है कि रकम कहां जाती है
दिल्ली पुलिस ने जनकपुरी के एक निवासी को निशाना बनाकर किए गए ₹2.10 करोड़ के घोटाले से जुड़े कथित म्यूल खाते का संचालन करने के आरोप में दो लोगों को गिरफ्तार किया। म्यूल खाता वह खाता होता है जिसका इस्तेमाल अपराधियों के लिए रकम पाने या आगे भेजने में किया जाता है। अक्सर इसमें खाताधारक पीड़ित और धोखाधड़ी का निर्देश देने वालों के बीच आ जाता है।
12 अक्टूबर को दिल्ली के खाते में इस मामले से जुड़ी ₹98,592 की रकम आई। आरोपियों के पास से अधिकारियों ने फोन, डेबिट कार्ड और चेकबुक बरामद कीं। उस खाते में आई रकम कथित तौर पर हुए कुल नुकसान का एक हिस्सा थी। इससे पता चलता है कि जांचकर्ताओं को कई हस्तांतरणों और रकम पाने वालों का पता लगाना पड़ सकता है।
हैदराबाद साइबर अपराध पुलिस ने 63 वर्षीय सेवानिवृत्त कर्मचारी और उनकी बेटी से ₹29.17 लाख की ठगी करने के आरोप में दो लोगों को गिरफ्तार किया। जांचकर्ताओं का आरोप है कि रकम म्यूल खातों, नकद जमा मशीनों और क्रिप्टोकरेंसी में बदलने के जरिए आगे भेजी गई। तीसरा आरोपी फरार था।
कोझिकोड में 57 वर्षीय एक महिला ने कथित तौर पर ₹1.35 करोड़ गंवा दिए। कॉल करने वालों ने मुंबई क्राइम ब्रांच के अधिकारी होने का दावा किया और आपराधिक कार्रवाई की धमकी दी। उन्होंने सत्यापन के बहाने महिला को आरबीआई में रकम हस्तांतरित करने को कहा। पुलिस ने 22 सितंबर से 15 अक्टूबर के बीच आए व्हाट्सऐप कॉल से जुड़ा मामला दर्ज किया।
कर्नाटक के दक्षिण कन्नड़ जिले की पुलिस ने बताया कि 62 वर्षीय एक किसान को ₹1.31 करोड़ हस्तांतरित करने के लिए मजबूर किया गया। मुंबई पुलिस और आतंकवाद निरोधक दस्ते का प्रतिनिधि होने का दावा करने वाले कॉल करने वालों ने उस पर पहलगाम आतंकवादी हमले के एक संदिग्ध को पैसे भेजने का आरोप लगाया। उसे कथित तौर पर 2 सितंबर से 6 अक्टूबर तक डिजिटल गिरफ्तारी में रखा गया।
बैंक कर्मचारियों और नियामक की जांच
मुख्य न्यायाधीश कांत ने धोखाधड़ी में बैंक अधिकारियों की कथित संलिप्तता पर चिंता जताई और सवाल किया कि सुरक्षा उपाय तैयार करते समय आरबीआई बैंकों से किस तरह परामर्श कर रहा है। उनकी टिप्पणियों से लेन-देन पर नियंत्रण और वित्तीय संस्थानों के भीतर काम करने वाले लोगों के आचरण, दोनों पर ध्यान गया।
अटॉर्नी जनरल वेंकटरमणी ने कहा कि जहां भी अधिकारियों की संलिप्तता पाई गई, वहां कार्रवाई की गई है। उन्होंने इस सुझाव को भी खारिज किया कि हर बैंक कर्मचारी धोखेबाजों के साथ मिलीभगत कर रहा है और कहा कि आरबीआई अपना काम तेज कर रहा है।
आरबीआई के प्रस्तावित केवाईसी संशोधन अब इस कार्यवाही के केंद्र में हैं। केवाईसी का अर्थ है "अपने ग्राहक को जानें"। वित्तीय संस्थान इन जांचों के जरिए ग्राहकों की पहचान करते हैं। अदालत चाहती है कि प्रस्तावित ढांचे में रोकथाम और मुआवजे की ऐसी जिम्मेदारियां शामिल हों, जो जांच में चूक से साइबर धोखाधड़ी होने पर लागू हों।
पीठ ने आरबीआई को अगले सुनवाई तक सभी अधिकृत वित्तीय संस्थानों की सूची जमा करने का निर्देश दिया। उसने संकेत दिया कि मामले में हर बैंक को अलग पक्षकार बनाए बिना उन संस्थानों पर लागू निर्देश जारी किए जा सकते हैं। इससे अदालत साझा जरूरतों के जरिए पूरे क्षेत्र को संबोधित कर सकेगी।
अगले कदमों की समय-सीमा
इस कार्यवाही में शिकायतों के रिकॉर्ड, सरकार की दलीलें और आरबीआई के प्रस्तावित नियमों की समय-सीमा साथ आई हैं। मुख्य तारीखें इस प्रकार हैं:
- 1 जनवरी से 31 अगस्त, 2026: I4C और गृह मंत्रालय ने ₹647 करोड़ से ज्यादा की रकम से जुड़ी डिजिटल गिरफ्तारी की 21,900 से अधिक शिकायतें दर्ज कीं।
- 28 अक्टूबर: केंद्र सरकार की ओर से अटॉर्नी जनरल के नोट में अदालत के विचार के लिए प्रस्तावित निर्देश रखे गए।
- 30 नवंबर, 2026: आरबीआई के प्रस्तावित केवाईसी संशोधन निर्देश अधिसूचित किए जाने की उम्मीद है।
- 31 दिसंबर, 2026: प्रस्तावित निर्देश लागू होने की उम्मीद है।
अगली सुनवाई तक आरबीआई को अधिकृत वित्तीय संस्थानों की सूची भी देनी होगी। पीठ ने कहा कि वह एमिकस क्यूरी और केंद्र सरकार, दोनों के प्रस्तावित निर्देश जारी करने के पक्ष में है, लेकिन पहले आरबीआई के संशोधनों पर विचार करेगी।
इसलिए पीड़ितों और बैंकों के लिए अगला चरण उस ढांचे में तय की जाने वाली सटीक जिम्मेदारियों से जुड़ा है: संदिग्ध लेन-देन कब रोका जाना चाहिए, पुलिस को कैसे सूचित किया जाए, सत्यापन किस तरह हो और जांच में चूक पाए जाने पर मुआवजा कैसे दिया जाए।
मुख्य बिंदु
- सुप्रीम कोर्ट चाहता है कि वित्तीय संस्थान की उचित सतर्कता में चूक से डिजिटल धोखाधड़ी होने पर कम से कम खोई गई रकम के बराबर मुआवजा दिया जाए।
- पीठ ने असामान्य हस्तांतरण पर अस्थायी रोक, पुलिस को अपने-आप सूचना और प्रत्यक्ष सत्यापन की मांग की।
- I4C और गृह मंत्रालय ने जनवरी से अगस्त 2026 के बीच ₹647 करोड़ से अधिक की रकम से जुड़ी 21,900 से ज्यादा शिकायतें दर्ज कीं।
- आरबीआई के प्रस्तावित केवाईसी संशोधनों को 30 नवंबर तक अधिसूचित और 31 दिसंबर, 2026 तक लागू किए जाने की उम्मीद है।
- आगे निर्देश जारी करने से पहले अदालत प्रस्तावित नियमों पर विचार करेगी और अधिकृत वित्तीय संस्थानों की सूची मांगी है।