स्वास्थ्य देखभाल की लागत गरीबी के खिलाफ हुई प्रगति को कम कर रही है
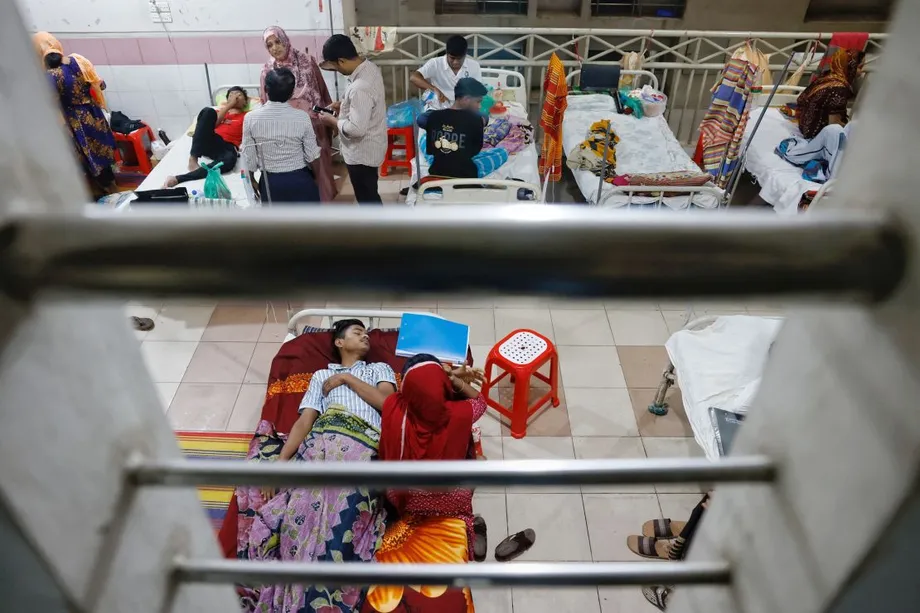
हेल्थ इकोनॉमिक्स यूनिट के एक अध्ययन के अनुसार, 2022 में बांग्लादेश में 1.08 करोड़ से अधिक लोग चिकित्सा खर्च के कारण गरीबी रेखा से नीचे चले गए। यह अध्ययन 28 अक्टूबर 2026 को ढाका में प्रस्तुत किया गया। यह आबादी का 6.4% था, जबकि 2005 में 56 लाख लोग, यानी 3.9%, गरीबी रेखा से नीचे गए थे। इसी राष्ट्रीय सर्वेक्षण वर्ष के अकादमिक विश्लेषण में इससे कम संख्या, 61.3 लाख लोग या 3.7%, का अनुमान लगाया गया।
विषय-सूची
- स्वास्थ्य देखभाल की लागत गरीबी के खिलाफ हुई प्रगति को कम कर रही है
- अलग-अलग मापों का अर्थ
- अकादमिक अध्ययन ने चिकित्सा खर्च से पैदा हुई गरीबी कैसे मापी
- चिकित्सा खर्च मुद्रास्फीति से भी तेज बढ़ा
- सबसे गरीब परिवारों पर सबसे अधिक दबाव
- ग्रामीण परिवारों और बरिशाल पर ज्यादा बोझ
- दवाइयां और बदलते उपचार के तरीके
- सार्वजनिक धन गरीबों तक कम प्रभावी ढंग से पहुंच रहा है
- बाद के घरेलू निष्कर्षों में नए बिल चुकाने की गुंजाइश कम दिखी
- मुख्य बिंदु
सरकारी अध्ययन, बांग्लादेश में जेब से किए गए स्वास्थ्य खर्च से जुड़ा वित्तीय जोखिम और लाभों का वितरण, विश्व स्वास्थ्य संगठन और स्वीडिश दूतावास के सहयोग से किया गया। इसमें घरेलू आय और व्यय सर्वेक्षण के चार दौरों का विश्लेषण किया गया, जिसे एचआईईएस के नाम से जाना जाता है। इसमें 2005, 2010, 2016 और 2022 के आंकड़े शामिल थे।
बांग्लादेश में राष्ट्रीय गरीबी दर 2005 के 40% से घटकर 2022 में 18.7% रह गई। फिर भी, स्वास्थ्य खर्चों के कारण गरीबी में धकेले गए लोगों की संख्या इन वर्षों में लगभग दोगुनी हो गई। यह नतीजा इस प्रगति की एक कमजोरी उजागर करता है: कोई परिवार रोजमर्रा की जरूरतें पूरी करने लायक कमा सकता है, लेकिन किसी के बीमार पड़ने पर उसकी वित्तीय स्थिति डगमगा सकती है।
हेल्थ इकोनॉमिक्स यूनिट ने यह भी पाया कि 2022 में 41.7% लोगों को स्वास्थ्य खर्च के कारण वित्तीय कठिनाई का सामना करना पड़ा, जबकि 2005 में यह आंकड़ा 28.2% था। 2022 का आंकड़ा 26% के वैश्विक अनुमान से 15.7 प्रतिशत अंक अधिक था।
दवाइयां, जांच, अस्पताल में भर्ती और परामर्श शुल्क इसके प्रमुख कारण थे। भोजन, आवास और अन्य जरूरी खर्चों के बाद जिन परिवारों के पास बहुत कम पैसा बचता है, उनके लिए इलाज का खर्च चुकाने का मतलब उन बुनियादी जरूरतों के लिए कम पैसा बचना था।
अलग-अलग मापों का अर्थ
जेब से किए गए खर्च वे लागतें हैं, जिन्हें लोग स्वास्थ्य देखभाल के लिए सीधे चुकाते हैं, बजाय इसके कि उनका भुगतान सरकार, बीमा या कोई अन्य पक्ष करे। इनमें दवाइयों, परामर्श और जांच पर खर्च शामिल है।
हेल्थ इकोनॉमिक्स यूनिट ने वित्तीय कठिनाई तब मानी, जब बुनियादी जरूरतें पूरी करने के बाद बची रकम का 40% से अधिक चिकित्सा खर्च में चला जाए। उसने विनाशकारी स्वास्थ्य खर्च को एक अलग सीमा से भी मापा: कुल घरेलू उपभोग के 10% से अधिक चिकित्सा खर्च। उपभोग का अर्थ है वे वस्तुएं और सेवाएं जिनका कोई परिवार उपयोग करता है, और इसे उसके खर्च के आधार पर मापा जाता है।
इस दूसरे माप के तहत, सरकारी अध्ययन में विनाशकारी खर्च 2005 के 12.5% से बढ़कर 2022 में 32.1% पाया गया। अकादमिक विश्लेषण में इसी 10% सीमा पर 17.72% परिवारों का अनुमान लगाया गया। कुल उपभोग के 25% की सीमा पर इसका अनुमान 7.07% और भोजन को छोड़कर कुल खर्च के 40% की सीमा पर 9.46% था।
हर सीमा परिवार के बजट के बारे में एक अलग सवाल पूछती है। बुनियादी जरूरतें पूरी करने के बाद के खर्च को मापने से पता चलता है कि परिवार के पास बचत के लिए कितनी रकम है। कुल उपभोग का हिस्सा मापने से चिकित्सा लागत की तुलना उसके पूरे बजट से होती है। गरीबी के अनुमान यह पूछते हैं कि चिकित्सा बिल चुकाने के बाद बची रकम रोजमर्रा की जिंदगी के लिए जरूरी न्यूनतम स्तर से नीचे तो नहीं जाती।
अकादमिक अध्ययन ने चिकित्सा खर्च से पैदा हुई गरीबी कैसे मापी
शोधकर्ताओं अब्दुर रज्जाक सरकार, रासेदुल इस्लाम और आन ट्रान-ड्यू ने अपने बीएमजे ओपन अध्ययन, बांग्लादेश में विनाशकारी स्वास्थ्य खर्च और चिकित्सा खर्च से गरीबी: घरेलू आय और व्यय सर्वेक्षण के साक्ष्य, में 14,395 परिवारों का विश्लेषण किया। उनके विश्लेषण में एचआईईएस 2022 और प्रति व्यक्ति प्रति माह 3,832 टका की गरीबी रेखा का इस्तेमाल किया गया।
शोधकर्ताओं ने चिकित्सा खर्च घटाने से पहले और बाद में घरेलू उपभोग की तुलना की। उनके अनुमान में गरीबी की दर 19.01% से बढ़कर 22.71% हो गई, यानी 3.70 प्रतिशत अंक की वृद्धि। उन्होंने अनुमान लगाया कि स्वास्थ्य लागत घटाने के बाद करीब 13.5 लाख परिवार गरीबी रेखा से नीचे चले गए।
शोधकर्ताओं ने सर्वेक्षण भार और परिवार के आकार के आधार पर घरेलू निष्कर्षों को आबादी के अनुमानों में बदला। उन्होंने राष्ट्रीय आबादी 16.69 करोड़ मानी। रातभर अस्पताल में भर्ती हुए बिना इलाज के लिए खर्च पिछले 30 दिनों का था। अस्पताल में भर्ती के मामलों में पिछले 12 महीनों का खर्च शामिल था।
यहां बताए गए निष्कर्षों में सरकारी और अकादमिक अनुमानों के बीच अंतर के सटीक कारणों का सार्वजनिक रूप से मेल नहीं बैठाया गया है। गरीबी, खर्च और घरेलू संसाधनों की उनकी गणनाओं की पद्धतियों की सीधे तुलना जरूरी है।
अकादमिक शोधकर्ताओं ने सर्वेक्षणों में दर्ज खर्च की एक सीमा भी बताई: विनाशकारी खर्च के उनके विश्लेषण में वे लोग शामिल नहीं थे जिन्हें देखभाल की जरूरत थी, लेकिन वे खर्च नहीं उठा सकते थे। परिवारों को पिछला खर्च याद करने और उसकी जानकारी देने के तरीके से भी दर्ज लागत प्रभावित हो सकती है।
चिकित्सा खर्च मुद्रास्फीति से भी तेज बढ़ा
हेल्थ इकोनॉमिक्स यूनिट के अध्ययन में औसत मासिक घरेलू खर्च 2005 के 1,241 टका से बढ़कर 2022 में 3,238 टका हो गया। इन राशियों को मुद्रास्फीति के हिसाब से समायोजित किया गया था। इसका मतलब है कि पैसे के बदलते मूल्य को ध्यान में रखने के बाद भी वित्तीय बोझ बढ़ा।
यह वृद्धि हर महीने 1,997 टका, यानी करीब 161%, थी। इसी अवधि में किसी भी प्रत्यक्ष चिकित्सा खर्च की जानकारी देने वाले परिवारों का अनुपात 52.5% से बढ़कर 92.7% हो गया, यानी 40.2 प्रतिशत अंक की वृद्धि। लगभग हर परिवार के बजट में स्वास्थ्य खर्च शामिल हो गया था।
अकादमिक अध्ययन में सभी परिवारों का औसत मासिक खर्च 1,904 टका और चिकित्सा खर्च करने वाले परिवारों का 3,454 टका बताया गया। ये औसत अलग-अलग समूहों का वर्णन करते हैं: जिन परिवारों ने कोई खर्च दर्ज नहीं किया, उन्हें शामिल करने से औसत कम हो जाता है।
शहरी और ग्रामीण चिकित्सा लागत में असमानता पर बीआईडीएस के शोध पृष्ठ में विश्व बैंक के इस अनुमान का उल्लेख है कि बांग्लादेश में स्वास्थ्य देखभाल की करीब 74% लागत परिवार सीधे चुकाते हैं। बांग्लादेश इंस्टीट्यूट ऑफ डेवलपमेंट स्टडीज की इस परियोजना का नेतृत्व रिसर्च फेलो सरकार कर रहे हैं। इसमें वित्तपोषण का स्रोत आरईएफ, बीआईडीएस बताया गया है।
बीआईडीएस ने विनाशकारी खर्च का सामना करने वाले करीब 18% परिवारों और चिकित्सा खर्च से गरीबी में जाने के अकादमिक अनुमान का भी उल्लेख किया है। उसका शोध यह देखता है कि किसे देखभाल की जरूरत है, खर्च कौन चुकाता है और ग्रामीण तथा शहरी परिवारों पर बोझ किस तरह अलग-अलग पड़ता है।
सबसे गरीब परिवारों पर सबसे अधिक दबाव
हेल्थ इकोनॉमिक्स यूनिट के अनुसार, 2022 में उपभोग के आधार पर आबादी के सबसे गरीब पांचवें हिस्से के 90.8% लोगों को वित्तीय कठिनाई का सामना करना पड़ा। सबसे अमीर पांचवें हिस्से में यह दर 13.6% थी। दोनों के बीच 77.2 प्रतिशत अंक का अंतर था।
यूनिट में सार्वभौमिक स्वास्थ्य कवरेज और राष्ट्रीय स्वास्थ्य खातों के संपर्क अधिकारी सुब्रत पॉल ने अध्ययन प्रस्तुति के दौरान बोझ में इस असमानता का जिक्र किया।
उन्होंने कहा, "सबसे गरीब परिवारों को सबसे ज्यादा तकलीफ हुई।"
कम रकम का चिकित्सा बिल भी किसी गरीब परिवार के बजट में बची राशि का बड़ा हिस्सा ले सकता है। अमीर परिवार टका में अधिक खर्च करने के बावजूद भोजन, आवास और अन्य जरूरी चीजों के लिए पर्याप्त पैसा बचा सकते हैं। वित्तीय कठिनाई का माप भुगतान करने की इसी क्षमता के अंतर को दर्शाता है।
अकादमिक अध्ययन में बड़े परिवारों, बुजुर्ग सदस्यों वाले घरों, पुरानी बीमारियों का इलाज कराने वालों और अस्पताल में देखभाल लेने वालों में विनाशकारी खर्च का जोखिम अधिक पाया गया। बार-बार इलाज अहम है, क्योंकि खर्च हर महीने लौटता है, जबकि अस्पताल में भर्ती होने पर एक बार में बड़ा बिल आ सकता है।
अध्ययनों में बताया गया है कि परिवार चिकित्सा खर्च चुकाने के लिए कर्ज लेते हैं, बचत खर्च करते हैं, रिश्तेदारों से मदद लेते हैं या संपत्ति बेचते और गिरवी रखते हैं। इन फैसलों का दबाव बीमारी की अवधि के बाद भी बना रह सकता है: इलाज पर खर्च हुआ पैसा किसी दूसरी आपात स्थिति के लिए उपलब्ध नहीं रहता और कर्ज चुकाना पड़ता है।
ग्रामीण परिवारों और बरिशाल पर ज्यादा बोझ
सरकारी अध्ययन के अनुसार, 2022 में ग्रामीण निवासियों में वित्तीय कठिनाई की दर 47.9% थी, जबकि शहरी इलाकों में यह 28.2% थी। ग्रामीण दर 19.7 प्रतिशत अंक अधिक थी।
निष्कर्षों में बरिशाल में सबसे तेज उलटफेर दर्ज हुआ। 2005 में वहां वित्तीय कठिनाई की दर 22.5% थी, जो बांग्लादेश के सभी क्षेत्रों में सबसे कम थी। 2022 तक यह बढ़कर 59.1% हो गई, जो सबसे अधिक थी।
बरिशाल में 36.6 प्रतिशत अंक की वृद्धि राष्ट्रीय स्तर पर 13.5 प्रतिशत अंक की बढ़ोतरी से कहीं अधिक थी। इन आंकड़ों से नीति-निर्माताओं को केवल राष्ट्रीय औसत पर निर्भर रहने के बजाय यह जांचने का आधार मिलता है कि वित्तीय सुरक्षा कहां सबसे कमजोर है।
पहले के शोध में भी असमान जोखिम दर्ज किया गया था, हालांकि उसमें नए वित्तीय कठिनाई संकेतक के बजाय विनाशकारी खर्च मापा गया था। एचआईईएस 2010 के आंकड़ों पर आधारित एक अध्ययन में सबसे गरीब परिवारों के 16.5% और सबसे अमीर परिवारों के 9.2% में विनाशकारी खर्च पाया गया। 10% की सीमा पर इसका राष्ट्रीय अनुमान 14.2% था। अध्ययन में अनुमान लगाया गया कि चिकित्सा खर्च के कारण 51 लाख लोग गरीबी में चले गए।
इन निष्कर्षों की कड़ी कई सर्वेक्षण वर्षों तक फैली है:
- 2005: हेल्थ इकोनॉमिक्स यूनिट ने अनुमान लगाया कि चिकित्सा खर्च के कारण 56 लाख लोग गरीबी में गए।
- 2010: अकादमिक विश्लेषण में 10% की सीमा पर 14.2% परिवारों के विनाशकारी खर्च का सामना करने का अनुमान लगाया गया।
- 2016: सार्वजनिक स्वास्थ्य केंद्रों ने भर्ती के 61.3% मामलों में देखभाल दी, जबकि बाह्य रोगी देखभाल के 32.5% मामलों में फार्मेसियां शामिल थीं।
- 2022: सरकारी अध्ययन में वित्तीय कठिनाई बढ़ी हुई दर्ज की गई और फार्मेसियों तथा निजी अस्पतालों पर बढ़ती निर्भरता सामने आई।
- 28 अक्टूबर 2026: हेल्थ इकोनॉमिक्स यूनिट के निष्कर्ष ढाका में प्रस्तुत किए गए।
दवाइयां और बदलते उपचार के तरीके
बीएमजे ओपन के लेख में उद्धृत खर्च के आंकड़ों में प्रत्यक्ष चिकित्सा खर्च का 64.6% दवाइयों पर था। प्रयोगशाला शुल्क 11.7% और परामर्श शुल्क 10.8% था। इन तीन श्रेणियों का कुल हिस्सा 87.1% था।
इसलिए दवाइयों की लागत वहन करने की समस्या के केंद्र में है। सरकारी अध्ययन में पुरानी बीमारियों के लिए निरंतर और किफायती देखभाल के साथ-साथ जरूरी दवाइयों और जांच सेवाओं तक मुफ्त और भरोसेमंद पहुंच की सिफारिश की गई।
बाह्य रोगी देखभाल के एक कहीं बड़े स्रोत के रूप में फार्मेसियां भी उभरीं। उनकी हिस्सेदारी 2016 के 32.5% से बढ़कर 2022 में 55.4% हो गई, यानी 22.9 प्रतिशत अंक की वृद्धि। सरकारी निष्कर्षों के मुताबिक, 2022 तक ऐसी देखभाल में उनकी हिस्सेदारी आधे से अधिक थी।
अस्पताल में भर्ती का इलाज देने वालों में सार्वजनिक स्वास्थ्य केंद्र सबसे बड़े प्रदाता बने रहे, लेकिन उनकी हिस्सेदारी 2016 से 2022 के बीच 61.3% से घटकर 56% हो गई। निजी प्रदाताओं की हिस्सेदारी 36.9% से बढ़कर 42.5% हो गई।
परिवारों के लिए इन बदलावों का मतलब है कि दवाइयों की लागत और इलाज देने वाली जगहों पर लगाए जाने वाले शुल्क का महत्व बढ़ गया है। सार्वजनिक सेवाओं के सामने व्यावहारिक चुनौती में जरूरी दवाइयों की निरंतर उपलब्धता सुनिश्चित करना भी शामिल है, ताकि मरीज वह इलाज पा सकें जिसके लिए ये सेवाएं बनाई गई हैं।
सार्वजनिक धन गरीबों तक कम प्रभावी ढंग से पहुंच रहा है
हेल्थ इकोनॉमिक्स यूनिट ने पाया कि 2016 की तुलना में सार्वजनिक स्वास्थ्य खर्च से मिलने वाले लाभों का वितरण गरीब परिवारों के लिए कम अनुकूल हो गया था। भर्ती के दौरान मिलने वाली देखभाल के आकलन से यह चिंता सामने आई कि क्या सार्वजनिक संसाधन उन लोगों तक पहुंच रहे हैं जिन्हें स्वास्थ्य और वित्तीय मदद की सबसे अधिक जरूरत है।
जब सार्वजनिक खर्च ऐसे इलाज का भुगतान करता है जिसकी लागत अन्यथा परिवार को अपने बजट से चुकानी पड़ती, तो वह परिवार को सुरक्षा दे सकता है। इस लाभ का वितरण खर्च की कुल राशि जितना ही अहम है: गरीब परिवारों के पास किसी अनुपलब्ध दवा का विकल्प खरीदने या निजी तौर पर जांच कराने की क्षमता कम होती है।
अध्ययन में सार्वजनिक वित्तपोषण बढ़ाने, खर्च की दक्षता और निष्पक्षता सुधारने तथा गरीबों तक सार्वजनिक स्वास्थ्य सेवाओं के लाभों का मजबूत प्रवाह बहाल करने की सिफारिश की गई। अकादमिक शोधकर्ताओं ने बड़े बिलों से परिवारों को बचाने के लिए राष्ट्रीय स्वास्थ्य बीमा जैसी अग्रिम भुगतान व्यवस्थाओं का प्रस्ताव दिया।
अग्रिम भुगतान का मतलब है कि बीमारी होने से पहले साझा कोष में योगदान दिया जाए, जैसे करों या बीमा के जरिये। जब किसी को देखभाल की जरूरत होती है, तो यह कोष उसके खर्च में मदद करता है। इससे लागत का बंटवारा लोगों और समय के बीच होता है, बजाय इसके कि पूरा बिल तुरंत किसी एक परिवार को चुकाना पड़े।
स्वास्थ्य राज्य मंत्री एमए मुहित ने अध्ययन प्रस्तुति में चिंता जताई और कहा कि स्वास्थ्य क्षेत्र में अनियमितताओं और भ्रष्टाचार पर अंकुश लगाने के लिए सरकार उच्चतम स्तर पर प्रतिबद्ध है। उन्होंने आवामी लीग सरकार के दौर की परिस्थितियों को भी जिम्मेदार ठहराया। सिफारिशों का संबंध धन के प्रशासन के साथ-साथ वित्तपोषण, पहुंच और सेवाओं के वितरण से भी है।
बाद के घरेलू निष्कर्षों में नए बिल चुकाने की गुंजाइश कम दिखी
बांग्लादेश के नए घरेलू शोध से पता चलता है कि परिवारों की वित्तीय बचत कितनी कम रह गई है। पावर एंड पार्टिसिपेशन रिसर्च सेंटर के मई 2025 में 8,067 परिवारों पर किए गए सर्वेक्षण में औसत मासिक आय 32,685 टका और खर्च 32,615 टका था, जिससे केवल 70 टका बचते थे।
इन निष्कर्षों की 17 अक्टूबर 2026 को हुई प्रस्तुति में बताया गया कि 67.4% वित्तीय संकटों की वजह चिकित्सा बिल थे। घरेलू वित्तीय नाजुकता पर निष्कर्षों में करीब 3.1 करोड़ लोगों को ऐसे जोखिमग्रस्त समूह में रखा गया, जिनके बीमारी, कमाई गंवाने या किसी अन्य झटके के बाद गरीबी में जाने का खतरा है।
सबसे गरीब 40% लोगों का खर्च उनकी कमाई से अधिक था, जबकि गरीब नहीं लेकिन जोखिमग्रस्त श्रेणी में रखे गए केवल 27.5% परिवारों को सामाजिक सुरक्षा सहायता मिली। इस स्थिति में प्रस्तावित सुरक्षा का महत्व स्पष्ट होता है: किफायती दवाइयां, भरोसेमंद सार्वजनिक इलाज और बार-बार होने वाले खर्चों में मदद से भोजन और अन्य जरूरतों के लिए अधिक पैसा बच सकता है।
2022 के स्वास्थ्य खर्च के निष्कर्ष और बाद के घरेलू सर्वेक्षण, दोनों सीमित वित्तीय क्षमता वाले परिवारों का चित्र पेश करते हैं, जो बीमारी का खर्च उठाने में मुश्किल महसूस करते हैं। नीतिगत चुनौती है कि इलाज के समय बिल घटाया जाए और सार्वजनिक संसाधनों का रुख उन लोगों की ओर हो जिनके पास भुगतान की सबसे कम गुंजाइश है।
मुख्य बिंदु
- हेल्थ इकोनॉमिक्स यूनिट के अनुमान में 2022 में चिकित्सा खर्च ने 1.08 करोड़ से अधिक बांग्लादेशियों को गरीबी में धकेला; अकादमिक विश्लेषण में यह संख्या 61.3 लाख आंकी गई।
- सरकारी अध्ययन में पाया गया कि वित्तीय कठिनाई से प्रभावित लोगों का अनुपात 2005 के 28.2% से बढ़कर 41.7% हो गया।
- उपभोग के आधार पर सबसे गरीब समूह के 90.8% और ग्रामीण निवासियों के 47.9% लोगों को वित्तीय कठिनाई का सामना करना पड़ा।
- अकादमिक अध्ययन में उद्धृत खर्च के आंकड़ों में दवाइयां सबसे बड़ी खर्च श्रेणी थीं।
- सिफारिशों में सार्वजनिक वित्तपोषण बढ़ाना, जरूरी दवाइयों और जांच की भरोसेमंद उपलब्धता, पुरानी बीमारियों के लिए किफायती देखभाल और साझा वित्तपोषण व्यवस्थाएं शामिल हैं।