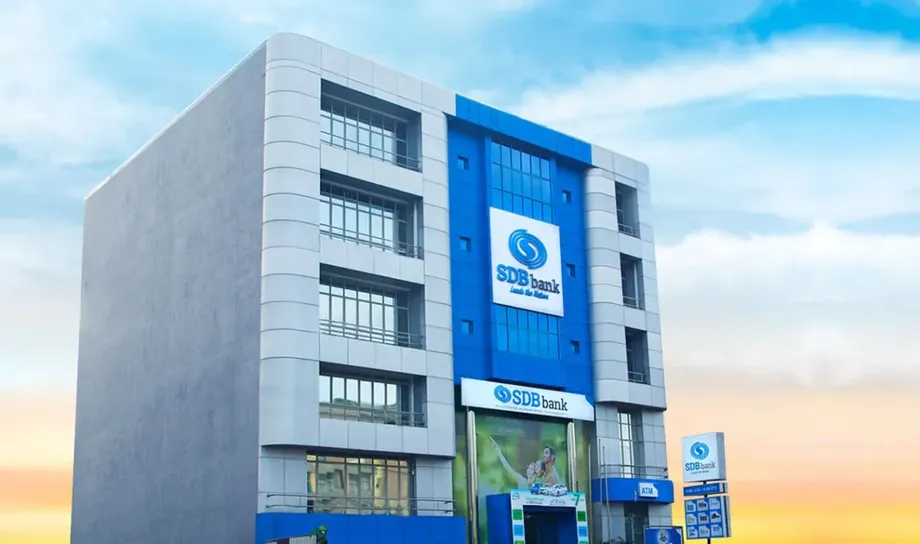
SDB बैंक ऋण विवाद में निजी बैंक सूचना कानून के दायरे में
श्रीलंका के सूचना का अधिकार आयोग ने फैसला सुनाया है कि केंद्रीय बैंक के मौद्रिक बोर्ड द्वारा जारी लाइसेंस के तहत काम करने वाला निजी बैंक, सूचना का अधिकार अधिनियम, संख्या 12, 2016 के तहत सार्वजनिक प्राधिकरण की परिभाषा में आता है। यह फैसला एक ग्राहक की उस मांग से जुड़ा था, जिसमें उसने SANASA Development Bank PLC से पूछा था कि उसके ऋण की ब्याज दर की समीक्षा कैसे की गई।
विषय-सूची
आयोग ने ग्राहक उदारा रणसिंघे की अपील संख्या RTC/Appeal/1005/2025 पर 21 अक्टूबर, 2026 को फैसला दिया। उसने SDB बैंक की इस दलील को खारिज कर दिया कि कंपनी अधिनियम, संख्या 7, 2007 के तहत निगमित होने के कारण वह सूचना कानून के दायरे से बाहर है।
इस फैसले से उधारकर्ताओं के पास ऐसे कानूनी प्रावधान पर ध्यान देने का ठोस कारण है, जो अन्यथा दूर की बात लग सकता है। बैंक की सार्वजनिक प्राधिकरण के रूप में स्थिति तय करती है कि नागरिक सूचना का अधिकार अधिनियम के तहत उसके पास मौजूद जानकारी मांग सकते हैं या नहीं। यह अधिकार कानून में दिए गए अपवादों के अधीन है।
रणसिंघे के मामले में सवाल उनके अपने उधार खर्च से शुरू हुआ। उनकी मांग इस बात से संबंधित थी कि उनके ऋण की ब्याज दर की समीक्षा किस तरह की गई। इसके बाद अपील में आयोग को एक व्यापक प्रश्न पर विचार करना पड़ा: क्या बैंकिंग नियामक से लाइसेंस प्राप्त निजी बैंक को सूचना का अधिकार अधिनियम के तहत अनुरोधों का जवाब देना होगा?
ग्राहक ने क्या मांगा और बैंक ने क्या जवाब दिया
रणसिंघे ने अपने ऋण पर लागू ब्याज दर की समीक्षा के बारे में जानकारी मांगी। SDB बैंक ने 9 अप्रैल, 2025 को उन्हें ईमेल से जवाब दिया, लेकिन वे उससे संतुष्ट नहीं हुए और उन्होंने आयोग में अपील की।
अपील की सुनवाई के दौरान बैंक ने कहा कि उसने चार मौकों पर ईमेल के जरिए जानकारी दी थी। उसने यह भी सवाल उठाया कि क्या सूचना का अधिकार अधिनियम उस पर लागू होता है। इसके लिए उसने 2007 के कंपनी अधिनियम के तहत कंपनी के रूप में अपने पंजीकरण का हवाला दिया।
इसलिए विवाद में दी गई जानकारी से ग्राहक की असंतुष्टि और बैंक की कानूनी स्थिति, दोनों शामिल थे। जवाब भेजना और जानकारी देने के वैधानिक दायित्व के अधीन होना अलग-अलग बातें हैं। आयोग ने बाद वाले सवाल पर फैसला देते हुए कहा कि बैंक अधिनियम की परिभाषा के दायरे में आता है।
फैसले के विवरण में ऋण की राशि, संबंधित ब्याज दरें, चारों ईमेल की विस्तृत सामग्री और आगे जानकारी देने से जुड़े किसी निर्देश का उल्लेख नहीं किया गया। बैंक के जवाब मिलने के बाद रणसिंघे ने ठीक-ठीक कौन-सी जानकारी मांगी थी, यह स्पष्ट करने के लिए इन विवरणों की जरूरत होगी।
बैंकिंग लाइसेंस क्यों अहम था
SDB बैंक ने अपनी कॉरपोरेट पहचान के आधार पर आपत्ति जताई। उसका तर्क था कि कंपनी अधिनियम के तहत निगमित होने के कारण वह सूचना का अधिकार अधिनियम के तहत सार्वजनिक प्राधिकरण नहीं है।
इसके बजाय आयोग ने पाया कि केंद्रीय बैंक के मौद्रिक बोर्ड द्वारा जारी लाइसेंस के तहत काम करने वाला निजी बैंक वैधानिक परिभाषा के दायरे में आता है। फैसले के विवरण के अनुसार, आयोग के तर्क में बैंकिंग लाइसेंस नतीजे का प्रमुख आधार था।
सीधी भाषा में कहें तो किसी कंपनी का निजी स्वामित्व हो सकता है, फिर भी उस पर सूचना तक पहुंच से जुड़े कानून के तहत दायित्व लागू हो सकते हैं। यहां आयोग ने माना कि SDB बैंक की लाइसेंस प्राप्त बैंकिंग गतिविधि उसे उस कानून के दायरे में लाती है, भले ही वह कंपनी के रूप में निगमित हो।
आयोग की पीठ में अध्यक्ष दयारत्ने लंकापुरा और आयुक्त किशाली पिंटो-जयवर्धने तथा ए. मोहम्मद नाहिया शामिल थे। उनके फैसले ने बैंक को कानून के दायरे से बाहर रखने की दलील खारिज की और तय लाइसेंस के तहत काम करने वाले निजी बैंक पर सूचना का अधिकार अधिनियम के लागू होने की स्थिति स्पष्ट की।
इस मामले में सूचना का अधिकार कैसे काम करता है
सूचना का अधिकार अधिनियम की धारा 3(1) हर नागरिक को सार्वजनिक प्राधिकरण के पास मौजूद, उसकी अभिरक्षा में रखी या उसके नियंत्रण में आने वाली जानकारी तक पहुंच का अधिकार देती है। यह अधिकार धारा 5 के अधीन है। सरल शब्दों में, यह अधिकार उस जानकारी से संबंधित है जो किसी संस्था के पास है या उसके नियंत्रण में है। क्या जानकारी जारी की जा सकती है, यह कानूनी अपवादों से तय होता है।
सूचना का अधिकार अधिनियम की धारा 43 में बताया गया है कि किन संस्थाओं को सार्वजनिक प्राधिकरण माना जाएगा। अनुच्छेद (e) में कंपनी अधिनियम, संख्या 7, 2007 के तहत निगमित ऐसी कंपनी शामिल है, जिसमें राज्य, सार्वजनिक निगम या राज्य और सार्वजनिक निगम मिलकर कम से कम 25 प्रतिशत शेयर रखते हों, या जिसका नियंत्रण उनके पास हो। यह प्रावधान इसलिए अहम है क्योंकि अधिनियम का दायरा सिर्फ सरकारी स्वामित्व से पहचानी जाने वाली संस्थाओं तक सीमित नहीं है।
अनुच्छेद (g) में अलग से ऐसी निजी इकाई या संगठन शामिल है, जो सरकार, उसकी एजेंसियों या किसी स्थानीय निकाय के अनुबंध, साझेदारी, समझौते या लाइसेंस के तहत कोई वैधानिक या सार्वजनिक कार्य अथवा सेवा करता हो। इसका दायरा उसी वैधानिक या सार्वजनिक कार्य अथवा सेवा से संबंधित गतिविधियों तक सीमित है।
आयोग ने SDB बैंक पर वैधानिक परिभाषा लागू की और पाया कि लाइसेंस प्राप्त निजी बैंक इस कानून के दायरे में आता है। जानकारी मांगने वाले नागरिक के लिए यह वर्गीकरण पहला कदम है: इससे यह स्थापित होता है कि संस्था पर सूचना कानून के तहत जिम्मेदारियां लागू होती हैं।
इस प्रक्रिया में धारा 5 भी लागू रहती है। जानकारी के अनुरोध पर विचार करते समय अधिनियम में दिए गए अपवादों को भी ध्यान में रखना होगा। इसलिए व्यावहारिक रूप से, कानून के दायरे में आने वाले बैंक से जानकारी मांगने का अधिकार है, जिसके बाद मांगी गई खास जानकारी और संबंधित कानूनी प्रावधानों पर विचार किया जाता है।
उधारकर्ताओं के लिए इससे अनुरोध का कारण खास तौर पर महत्वपूर्ण हो जाता है। रणसिंघे ने अपने ऋण की ब्याज दर की समीक्षा के बारे में पूछा था। इस तरह विवाद में बैंकिंग जानकारी की सामान्य मांग के बजाय एक स्पष्ट विषय था।
ईमेल जवाब से फैसले तक का घटनाक्रम
यह मामला ग्राहक और उसके बैंक के बीच बातचीत से आगे बढ़कर श्रीलंका के सूचना कानून के दायरे को लेकर औपचारिक अपील तक पहुंचा। अहम तारीखें और चरण इस प्रकार थे:
- 9 अप्रैल, 2025: SDB बैंक ने रणसिंघे के ऋण की ब्याज दर की समीक्षा से जुड़े अनुरोध का ईमेल से जवाब दिया।
- उस जवाब के बाद: दी गई जानकारी से असंतुष्ट रणसिंघे ने सूचना का अधिकार आयोग में अपील की।
- अपील के दौरान: बैंक ने कहा कि उसने चार मौकों पर ईमेल से जानकारी दी थी और तर्क दिया कि वह सार्वजनिक प्राधिकरण की परिभाषा के दायरे से बाहर है।
- 21 अक्टूबर, 2026: आयोग ने अपील संख्या RTC/Appeal/1005/2025 में बैंक की स्थिति से जुड़ी दलील खारिज कर दी।
- 26 अक्टूबर, 2026: फैसले का विवरण सार्वजनिक हुआ।
रणसिंघे की ओर से अधिवक्ता मनोजा गुनवर्धना, हिमाशी कुमारतुंगा के साथ पेश हुईं। SDB बैंक की ओर से अधिवक्ता के.डी. प्रेमरत्ने, बी.एम.पी. नयनतारा के साथ पेश हुए।
घटनाक्रम दिखाता है कि ऋण से जुड़ा एक सामान्य अनुरोध राष्ट्रीय कानून की व्याख्या को प्रभावित करने वाले फैसले तक पहुंच सकता है। ग्राहक की असंतुष्टि के चलते मामला आयोग के सामने आया, जहां बैंक की आपत्ति पर यह तय करना जरूरी हो गया कि सूचना अधिकार का ढांचा उस पर लागू होता है या नहीं।
उधारकर्ताओं और बैंकों के लिए क्या बदलेगा
ब्याज दर की समीक्षा समझने की कोशिश कर रहे उधारकर्ताओं के पास अब आयोग का ऐसा फैसला है, जिसमें लाइसेंस प्राप्त निजी बैंक को सूचना का अधिकार अधिनियम के दायरे में रखा गया है। इसका व्यावहारिक महत्व यह है कि जानकारी मांगने और जवाब को चुनौती देने के लिए एक स्थापित प्रक्रिया उपलब्ध है, जिसका इस्तेमाल रणसिंघे ने किया।
ब्याज दर से तय होता है कि ऋण पर कितना ब्याज लिया जाएगा। उस दर की समीक्षा कैसे की गई, यह समझने से ग्राहक उधार की लागत के बारे में बैंक की व्याख्या जान सकता है और उस खास फैसले या गणना की पहचान कर सकता है जिसके बारे में उसे स्पष्टीकरण चाहिए। इस मामले में स्पष्टीकरण की यही जरूरत अपील की शुरुआत बनी।
आयोग द्वारा बताई गई लाइसेंस व्यवस्था के तहत काम करने वाले निजी बैंकों को अधिनियम के तहत अपनी जिम्मेदारियों का आकलन करते समय इस फैसले पर ध्यान देना होगा। SDB बैंक की दलील कंपनी के पंजीकरण पर आधारित थी; आयोग का जवाब वैधानिक परिभाषा और बैंक के लाइसेंस पर आधारित था।
इस फैसले का व्यापक महत्व यह है कि ग्राहक के वित्तीय सवाल और जानकारी हासिल करने की कानूनी प्रक्रिया के बीच रास्ता अधिक स्पष्ट हुआ है। फैसला लाइसेंस प्राप्त निजी बैंकिंग को इस प्रक्रिया में शामिल करता है, जबकि प्रत्येक मांगे गए रिकॉर्ड तक पहुंच अधिनियम के प्रावधानों के तहत ही तय होगी।
मुख्य बातें
- सूचना का अधिकार आयोग ने फैसला दिया कि केंद्रीय बैंक के मौद्रिक बोर्ड से लाइसेंस लेकर काम करने वाला निजी बैंक सूचना का अधिकार अधिनियम के तहत सार्वजनिक प्राधिकरण है।
- यह फैसला उदारा रणसिंघे की SDB बैंक से अपने ऋण की ब्याज दर की समीक्षा के बारे में जानकारी मांगने से जुड़ा था।
- SDB बैंक ने कहा कि उसने चार ईमेल के जरिए जानकारी दी थी और तर्क दिया कि कंपनी अधिनियम के तहत निगमित होने के कारण वह सूचना का अधिकार अधिनियम के दायरे से बाहर है।
- आयोग ने 21 अक्टूबर, 2026 को अपील संख्या RTC/Appeal/1005/2025 में यह दलील खारिज कर दी।
- जानकारी तक पहुंच अधिनियम की धारा 5 में दिए गए अपवादों के अधीन है।