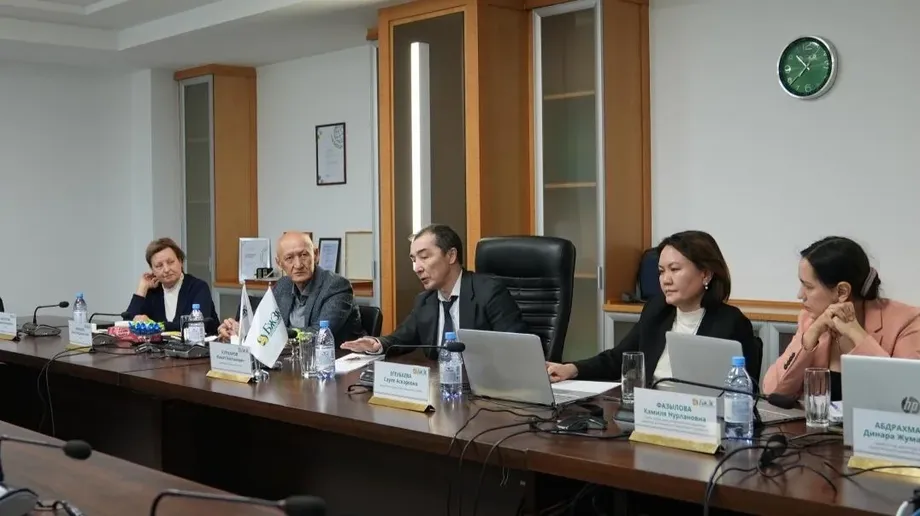
अल्माटी की बैठक में चर्चा: कर्मचारियों को कितनी पेंशन मिलेगी
कजाखस्तान सेवानिवृत्ति बचत बढ़ाने के प्रस्ताव तैयार कर रहा है। 2026 में नियोक्ताओं का अनिवार्य पेंशन अंशदान कर्मचारियों की आय का 3.5% हो जाएगा। अल्माटी में हुई कार्य बैठक में श्रम एवं सामाजिक संरक्षण मंत्री अस्कारबेक येर्तायेव और एकीकृत संचयी पेंशन कोष के अध्यक्ष झानत कुर्मानोव ने विचार किया कि कर्मचारियों और नियोक्ताओं से नियमित भुगतान भविष्य में बड़ी पेंशन देने में कैसे मदद कर सकते हैं।
विषय-सूची
- अल्माटी की बैठक में चर्चा: कर्मचारियों को कितनी पेंशन मिलेगी
- नियोक्ता अंशदान पहले से बढ़ रहा है
- निजी बचत का महत्व क्यों बढ़ेगा
- बचत का अंतर कामकाजी जीवन के दौरान ही शुरू हो जाता है
- प्रस्तावित बंटवारे से बदलेगा कि नियोक्ता अंशदान का मालिक कौन होगा
- राज्य सहायता भी चर्चा का हिस्सा है
- पहले की योजनाएं दिखाती हैं कि समय-सारिणी कैसे बदली
- निवेश के विकल्प भविष्य की बचत राशि को आकार दे सकते हैं
- अपनाने से पहले पूर्वानुमान विकल्पों की परीक्षा करेंगे
- मुख्य बातें
चर्चा में दो चिंताएं सामने हैं: क्या पेंशन रोजमर्रा की जरूरतें पूरी कर पाएगी और क्या व्यवस्था दशकों तक भुगतान जारी रख सकेगी। पेंशन कोष के प्रकाशित आकलन में इन दोनों लक्ष्यों के बीच का अंतर दिखता है। 2023 के मर्सर सीएफए इंस्टीट्यूट ग्लोबल पेंशन इंडेक्स में कजाखस्तान वित्तीय स्थिरता के मामले में सातवें स्थान पर था, लेकिन 47 देशों में पेंशन पर्याप्तता के मामले में 38वें स्थान पर।
वित्तीय क्षेत्र के विशेषज्ञ बोलात झामिशेव और येलेना बाखमुतोवा भी बैठक में शामिल हुए। येर्तायेव की अध्यक्षता वाला अंतर-विभागीय कार्यदल पेंशन वित्त और सेवानिवृत्ति प्रावधान को मजबूत करने के राष्ट्रपति के निर्देश के तहत प्रस्ताव तैयार कर रहा है।
कार्यदल राज्य के भुगतान और कामकाजी जीवन के दौरान जमा बचत की अलग-अलग नहीं, बल्कि एक साथ समीक्षा कर रहा है। इसके काम में जनसंख्या में बदलाव, बढ़ती जीवन-प्रत्याशा, रोजगार के तौर-तरीकों और भविष्य में पेंशन भुगतान का पूर्वानुमान शामिल है। बैठक में किसी अंतिम पैकेज या उसे लागू करने की समय-सीमा की घोषणा नहीं हुई।
कर्मचारियों के लिए अहम सवाल स्पष्ट हैं: उनके पेंशन खातों में पैसा कितनी नियमितता से पहुंचता है, क्या नियोक्ता का अंशदान उनकी निजी संपत्ति बनता है, निवेश का प्रदर्शन कैसा रहता है और सेवानिवृत्ति पर उन्हें कितना राज्य समर्थन मिलता है। कई प्रस्ताव इन सवालों से जुड़े हैं, जबकि अंशदान में बढ़ोतरी पहले से तय कार्यक्रम के अनुसार जारी है।
नियोक्ता अंशदान पहले से बढ़ रहा है
पेंशन कोष की नियोक्ता अंशदान संबंधी सूचना में मौजूदा कार्यक्रम दिया गया है। नियोक्ताओं का अनिवार्य पेंशन अंशदान जनवरी 2024 में कर्मचारियों की आय के 1.5% से शुरू हुआ, 2025 में बढ़कर 2.5% हुआ और 1 जनवरी 2026 को 3.5% पर पहुंचा। इसे 2027 में 4.5% और 2028 में 5% तक बढ़ाने का कार्यक्रम है।
यह अंशदान मुख्यतः उन कर्मचारियों को कवर करता है जिनका जन्म 1 जनवरी 1975 या उसके बाद हुआ है। 1998 के पेंशन सुधार से पहले इस समूह का कामकाजी इतिहास बहुत कम या बिल्कुल नहीं है, इसलिए पुरानी राज्य एकजुटता पेंशन पर उनकी पात्रता सीमित है।
1975 से पहले जन्मे कर्मचारियों, सेवानिवृत्ति आयु के लोगों, स्थायी दिव्यांगता वाले समूह 1 और 2 के लोगों, सैन्यकर्मियों और इनके समकक्ष श्रेणियों के लिए नियोक्ता को यह अंशदान देने से छूट है। वित्त मंत्रालय की राज्य राजस्व समिति इस बात की निगरानी करती है कि नियोक्ता पूरा अंशदान समय पर जमा करें।
कोष पात्र कर्मचारियों के लिए भविष्य में भुगतान के तीन घटक बताता है: राज्य की मूल पेंशन, कर्मचारियों के अनिवार्य अंशदान से बनी संचयी पेंशन और नियोक्ता अंशदान से समर्थित काल्पनिक संचयी पेंशन। काल्पनिक खाते में व्यक्ति के पेंशन अधिकार दर्ज होते हैं, जबकि पैसा साझा भुगतान व्यवस्था को सहारा देता है; वह व्यक्ति की निजी बचत के रूप में उसके स्वामित्व में नहीं होता।
परिवारों के लिए यह अंतर अहम है। मौजूदा नियमों के तहत नियोक्ता वाले घटक से भुगतान जीवनभर मिलता है, लेकिन स्थायी रूप से विदेश जाने या नागरिकता बदलने पर रुक जाता है। नियोक्ता अंशदान विरासत में नहीं दिया जा सकता। जिन प्रतिभागियों की मृत्यु हो जाती है या जो कजाखस्तान की नागरिकता छोड़ देते हैं, उनसे जुड़ी राशि अन्य प्रतिभागियों को भुगतान के लिए उपलब्ध रहती है।
निजी बचत का महत्व क्यों बढ़ेगा
कोष का पेंशन व्यवस्था का परिचय ऐसी प्रणाली का वर्णन करता है जिसमें राज्य प्रावधान, मासिक आय के 10% के बराबर अनिवार्य बचत अंशदान और स्वैच्छिक अंशदान शामिल हैं। कर्मचारी अपनी सेवानिवृत्ति बचत बढ़ाने के लिए स्वैच्छिक भुगतान कर सकते हैं।
पुरानी एकजुटता पेंशन 1 जनवरी 1998 से पहले के रोजगार पर निर्भर करती है। कोष के परिचय के अनुसार, इस तारीख से पहले कम से कम छह महीने काम करने वाले लोग इसके पात्र हो सकते हैं। युवा पीढ़ियों के सेवानिवृत्त होने के साथ उनकी पात्र सेवा अवधि कम होती जाएगी और पेंशन का यह घटक घटेगा।
कोष द्वारा प्रकाशित विशेषज्ञ आकलन के मुताबिक, 2040 के दशक की शुरुआत में नई एकजुटता पेंशन देना बंद हो जाएगा। कोष के पेंशन व्यवस्था परिचय में संचयी मॉडल की ओर बदलाव का समय करीब 2040 बताया गया है। इसलिए युवा कर्मचारियों के लिए राज्य की मूल पेंशन के साथ नियमित अंशदान और निवेश के नतीजों का महत्व बढ़ता जाएगा।
बचत का अंतर कामकाजी जीवन के दौरान ही शुरू हो जाता है
कोष के विशेषज्ञ सुधार प्रस्तावों में, जिन पर 14 जून 2024 को इसकी सार्वजनिक परिषद ने चर्चा की थी, एक चौंकाने वाला निष्कर्ष है: 2024 में सेवानिवृत्त हुए लोगों में से 37% ने पांच साल से भी कम समय तक बचत जमा की थी, जबकि 1998 के सुधार के बाद से 26 साल तक बचत का अवसर था।
विशेषज्ञों ने कम कमाई, घोषित आय को वास्तविक से कम दिखाना, अनियमित अंशदान और अनौपचारिक रोजगार को इसके प्रमुख कारण बताया। खुद के लिए काम करने वाले लोग, जिनमें औपचारिक रोजगार व्यवस्था से बाहर के लोग भी शामिल हैं, छोटी या अनियमित रकम जमा करने के कारण खास तौर पर प्रभावित हुए।
अगर भुगतान कभी-कभार ही आएं तो अंशदान की ऊंची दर से भी बचत सीमित ही रहेगी। इसलिए प्रस्तावों में अंशदान नियमों के बदलाव के साथ अधिक श्रमिकों को व्यवस्था से जोड़ने और उनका भुगतान नियमित कराने के प्रोत्साहन भी शामिल हैं।
एक सिफारिश के तहत स्थायी नियोक्ता के बिना काम करने वाले, लेकिन आय अर्जित कर स्वतंत्र रूप से अंशदान करने वाले लोगों के लिए राज्य की ओर से समान राशि का अंशदान शुरू किया जा सकता है। प्रस्तावित शर्तों में कम से कम एक न्यूनतम वेतन की आय के आधार पर साल में कम से कम 12 अंशदान के बराबर भुगतान शामिल है। साल की पूरी रकम एक बार में देने का विकल्प भी होगा।
विशेषज्ञों की यह सिफारिश भी है कि पात्र सेवा अवधि और राज्य के समान अंशदान की गणना में कम से कम एक न्यूनतम वेतन पर आधारित अंशदान को पूर्ण भागीदारी माना जाए। इसका उद्देश्य बचत राशि बढ़ाना और मूल पेंशन की गणना के लिए रोजगार का मजबूत रिकॉर्ड तैयार करना है।
प्रस्तावित बंटवारे से बदलेगा कि नियोक्ता अंशदान का मालिक कौन होगा
विशेषज्ञ समूह में ग्रिगोरी मार्चेंको, ओराज झांडोसोव, बोलात झामिशेव, कादिरझान दामितोव, अनवर सैदेनोव और येलेना बाखमुतोवा शामिल हैं। उनकी सिफारिशों के तहत नियोक्ता के 5% अंशदान का बंटवारा बदला जाएगा: चार प्रतिशत अंक व्यक्तिगत पेंशन खातों में जाएंगे, जबकि एक प्रतिशत अंक निजी बचत खत्म होने के बाद भी भुगतान जारी रहने की गारंटी के लिए इस्तेमाल होगा।
इस व्यवस्था में नियोक्ता के अंशदान का बड़ा हिस्सा कर्मचारी की अपनी बचत बनाएगा। साझा बीमा घटक एक अलग समस्या का समाधान करेगा: हो सकता है लोग उतने लंबे समय तक जीवित रहें जितने समय तक उनकी निजी खाते की शेष राशि भुगतान नहीं दे सकती।
विशेषज्ञ मौजूदा जन्म-तिथि की पाबंदी से आगे बढ़कर नियोक्ता अंशदान का दायरा बढ़ाने का प्रस्ताव भी रखते हैं। पेंशन कोष की 2026 की सूचना इसकी पुष्टि करती है कि व्यक्तिगत स्वामित्व और अधिक आयु वर्गों को शामिल करने पर चर्चा जारी है।
समूह की गणना के अनुसार, मौजूदा नियोक्ता घटक से 2040 में मिलने वाला औसत मासिक भुगतान 2024 की कीमतों में केवल 8,000 से 10,000 तेंगे हो सकता है। किसी तय वर्ष की कीमतों का इस्तेमाल करने से पाठकों को भविष्य की क्रय शक्ति समझने में मदद मिलती है और महंगाई के कारण राशि बड़ी दिखाई नहीं देती।
विशेषज्ञों को इस घटक से पहला भुगतान 2038 में शुरू होने की उम्मीद है। उनके आकलन के अनुसार इससे मिलने वाले अनुमानित लाभ घटती एकजुटता पेंशन की भरपाई के लिए बहुत कम होंगे। मौजूदा व्यवस्था के तहत लाभ घटने या बजट से सहायता देने का जोखिम भी उन्होंने बताया है।
राज्य सहायता भी चर्चा का हिस्सा है
2024 की विशेषज्ञ सिफारिशों में एकजुटता पेंशन घटने के साथ मूल पेंशन को मजबूत करने का प्रस्ताव है। विशेषज्ञ पेंशन गणना के साझा आधार के रूप में निर्वाह न्यूनतम के बजाय न्यूनतम वेतन का इस्तेमाल करने का सुझाव देते हैं। निर्वाह न्यूनतम बुनियादी जीवन-यापन की लागत का मानक है, जबकि न्यूनतम वेतन गणना को कमाई से अधिक सीधे जोड़ता है।
विशेषज्ञों का तर्क है कि जब पेंशन की संदर्भ राशि केवल अनुमानित महंगाई के हिसाब से बढ़ती है, तो वह कामकाजी आय से पीछे रह सकती है। वे यह भी प्रस्तावित करते हैं कि राज्य का पेंशन खर्च सकल घरेलू उत्पाद के कम से कम 3% पर बनाए रखा जाए, ताकि अर्थव्यवस्था के साथ सहायता बढ़ सके।
मूर कजाखस्तान की पेंशन बदलावों पर जानकारी एक अन्य प्रस्ताव का जिक्र करती है: व्यक्ति की औसत मासिक आय का औसत वेतन के अनुपात और उसके रोजगार इतिहास के आधार पर सामाजिक पेंशन की गणना। औसत वेतन वह मध्य वेतन है जो श्रमिकों की कमाई को सबसे कम से सबसे अधिक क्रम में रखने पर बीच में आता है।
इस जानकारी में सेवानिवृत्ति की शर्त के रूप में 40 साल का रोजगार रिकॉर्ड रखने पर विचार का भी उल्लेख है। इस सीमा से अधिक सेवा वाले सरकारी क्षेत्र के कर्मचारियों के लिए अधिक लचीले समय का प्रस्ताव है। इसे समीक्षा के इंतजार में रखे गए प्रस्तावों के रूप में पेश किया गया है।
मूर के अनुसार, 1 जनवरी 2026 से लागू किए गए उपायों में मूल और एकजुटता पेंशन में 10% की बढ़ोतरी तथा अधिकतम मूल पेंशन को निर्वाह न्यूनतम के 110% से बढ़ाकर 118% करना शामिल है। 2027 में इसे और बढ़ाकर 120% करने की योजना है।
पहले की योजनाएं दिखाती हैं कि समय-सारिणी कैसे बदली
कजाखस्तान में इन घटकों में बदलाव पर कई साल से चर्चा हो रही है। 29 मार्च 2022 को बताए गए प्रस्तावों में 2023 से नियोक्ता अंशदान 5% करने और 2028 से मूल पेंशन की जगह न्यूनतम गारंटी पेंशन शुरू करने की योजना थी। अंततः नियोक्ता योजना 2024 में 1.5% की दर से शुरू हुई और 5% की पूरी दर 2028 के लिए तय की गई।
2022 की चर्चा में अनुमान था कि निर्णायक कदम न उठाए जाने पर पेंशन से 2040 में खोई हुई कमाई का 39.2% और 2060 में 29.5% ही पूरा हो पाएगा। प्रतिस्थापन दर बताती है कि पेंशन कर्मचारी की पिछली आय का कितना हिस्सा देती है। अनुमान के अनुसार, इन दोनों वर्षों के बीच यह दर 9.7 प्रतिशत अंक घटेगी।
उस समय औसत पेंशन 105,538 तेंगे बताई गई थी, जिसमें 72,914 तेंगे एकजुटता भुगतान और 32,624 तेंगे मूल भुगतान थे। ये आंकड़े दिखाते हैं कि उस समय राज्य पेंशन में एकजुटता घटक की बड़ी भूमिका थी।
सुधारों पर चर्चा की प्रमुख तारीखें:
- 29 मार्च 2022: प्रस्तावों में 2023 से 5% नियोक्ता अंशदान और 2028 से न्यूनतम पेंशन सहायता में बदलाव की योजना थी।
- 1 जनवरी 2024: आय के 1.5% की दर से नियोक्ता अंशदान शुरू हुआ।
- 14 जून 2024: पेंशन कोष की सार्वजनिक परिषद ने विशेषज्ञ सुधार पैकेज पर चर्चा की।
- 1 जनवरी 2026: नियोक्ता अंशदान बढ़कर 3.5% हुआ।
- 2027 और 2028: नियोक्ता अंशदान की तय दरें क्रमशः 4.5% और 5% हैं।
- 2038: विशेषज्ञ आकलन के अनुसार नियोक्ता अंशदान घटक से पहला भुगतान होगा।
निवेश के विकल्प भविष्य की बचत राशि को आकार दे सकते हैं
निवेश से मिलने वाला लाभ चर्चा का एक और बड़ा हिस्सा है। कजाखस्तान के फाइनेंसर एसोसिएशन के मुख्य विश्लेषक रमजान दोसov के अनुसार, कुल पेंशन बचत में जमा निवेश आय का हिस्सा 40% से अधिक है। उनका आकलन बताता है कि अंशदान जुटाने और निवेश प्रबंधन पर साथ-साथ विचार करना क्यों जरूरी है।
वित्तीय नियामक के पोर्टफोलियो ढांचे में जोखिमपूर्ण, मध्यम और रूढ़िवादी रणनीतियों का प्रावधान है। जोखिमपूर्ण विकल्प उन लोगों के लिए है जिनकी सेवानिवृत्ति में 13 साल से अधिक का समय है और इसकी आकलन अवधि 60 महीने है। मध्यम रणनीति की अवधि 36 महीने और रूढ़िवादी रणनीति की 12 महीने है।
बताए गए संदर्भ आवंटन में जोखिमपूर्ण रणनीति के तहत शेयरों में 80% और रूढ़िवादी रणनीति के तहत 20% निवेश शामिल है। शेयर बढ़त दे सकते हैं, लेकिन उनमें तेज उतार-चढ़ाव होता है; बांड आम तौर पर अधिक अनुमानित भुगतान देते हैं, हालांकि उनकी कीमतें भी बदलती हैं। सेवानिवृत्ति के करीब पहुंच चुके कर्मचारी के पास बाजार में गिरावट से उबरने के लिए कम समय होता है।
न्यूनतम प्रदर्शन की शर्तें बाजार के मानकों से जुड़ी हैं: रूढ़िवादी रणनीति के लिए 12 महीने में मानक प्रतिफल का 95%, मध्यम रणनीति के लिए 36 महीने में 90% और जोखिमपूर्ण रणनीति के लिए 60 महीने में 85%। मानक वह संदर्भ पैमाना है जिसके आधार पर निवेश प्रदर्शन का आकलन किया जाता है।
जरूरी न्यूनतम से कम प्रदर्शन होने पर प्रबंधकों को कमी अपनी पूंजी से पूरी करनी होगी। सुरक्षा की राशि इस बात पर निर्भर करती है कि प्रदर्शन उस सीमा से कितना नीचे है। दूसरी ओर, क्रय शक्ति इस पर निर्भर करती है कि निवेश प्रतिफल महंगाई के मुकाबले कैसा रहा।
7 सितंबर 2026 के लिए बताए गए हस्तांतरण नियम अंशदाताओं को अपनी पेंशन बचत का 100% तक निजी प्रबंधकों के पास रखने की अनुमति देते हैं; पहले यह सीमा 50% थी। वे अपनी बचत को कई प्रबंधकों में बांट भी सकते हैं। आवेदन कोष के ऑनलाइन खाते से डिजिटल हस्ताक्षर के जरिए या शाखा में किया जा सकता है। हस्तांतरण में 30 कैलेंडर दिन तक लग सकते हैं।
1 सितंबर 2026 के आंकड़ों के मुताबिक, निजी प्रबंधकों के पास 151.3 अरब तेंगे की संपत्ति थी, जो कुल 28.45 ट्रिलियन तेंगे की पेंशन संपत्ति का 0.53% है। पहले के आंकड़ों में कुल बचत 28.3 ट्रिलियन तेंगे बताई गई थी। सितंबर के आकलन के समय निजी प्रबंधन व्यवस्था का हिस्सा बहुत छोटा था।
अपनाने से पहले पूर्वानुमान विकल्पों की परीक्षा करेंगे
अल्माटी का कार्यदल प्रस्तावित बदलावों का आकलन करने के लिए बीमांकिक गणनाओं का उपयोग कर रहा है। इन गणनाओं में अंशदान, वेतन, निवेश प्रतिफल, सेवानिवृत्ति और जीवन-प्रत्याशा से जुड़ी मान्यताओं को मिलाकर भविष्य के भुगतान और उन्हें पूरा करने के लिए जरूरी रकम का अनुमान लगाया जाता है।
बैठक में श्रम एवं सामाजिक संरक्षण मंत्री येर्तायेव ने समीक्षा का उद्देश्य बताया:
हमारा काम पेंशन व्यवस्था के विकास के ऐसे तरीके तैयार करना है जो इसकी स्थिरता सुनिश्चित करें और साथ ही भविष्य में नागरिकों को सम्मानजनक पेंशन देने की परिस्थितियां बनाएं।
मंत्री ने कहा कि हर प्रस्तावित फैसले का व्यापक आकलन होना चाहिए, जिसमें वर्तमान और भविष्य की दोनों पीढ़ियों को ध्यान में रखा जाए। कुर्मानोव ने कहा कि पेंशन कोष सरकारी निकायों और विशेषज्ञ समुदाय के साथ काम जारी रखने के लिए तैयार है।
श्रम मंत्रालय, पेंशन कोष, राज्य सामाजिक बीमा कोष और विशेषज्ञ सिफारिशें तैयार करना जारी रखेंगे। उनके काम का संबंध तीन व्यावहारिक जरूरतों से है: कर्मचारियों को नियमित अंशदान में मदद देना, पर्याप्त निजी बचत तैयार करना और ऐसे भुगतान का वित्तपोषण करना जो पूरी सेवानिवृत्ति के दौरान जारी रह सकें।
मुख्य बातें
- कजाखस्तान अधिक बचत, व्यापक भागीदारी और टिकाऊ भुगतान पर केंद्रित पेंशन प्रस्ताव तैयार कर रहा है।
- 2026 में नियोक्ता अंशदान बढ़कर 3.5% हुआ और 2028 में 5% तक पहुंचने का कार्यक्रम है।
- विशेषज्ञ चार प्रतिशत अंक निजी खातों में और एक प्रतिशत अंक जीवनभर भुगतान की गारंटी के लिए रखने का प्रस्ताव देते हैं।
- 2024 के आकलन में नए सेवानिवृत्त लोगों में से 37% की बचत पांच साल से भी कम समय तक जमा हुई थी।
- राज्य पेंशन सहायता, अंशदान प्रोत्साहन और निवेश प्रबंधन, सभी की समीक्षा हो रही है।
- अल्माटी की बैठक में किसी अंतिम सुधार पैकेज या उसे अपनाने की समय-सीमा की घोषणा नहीं हुई।