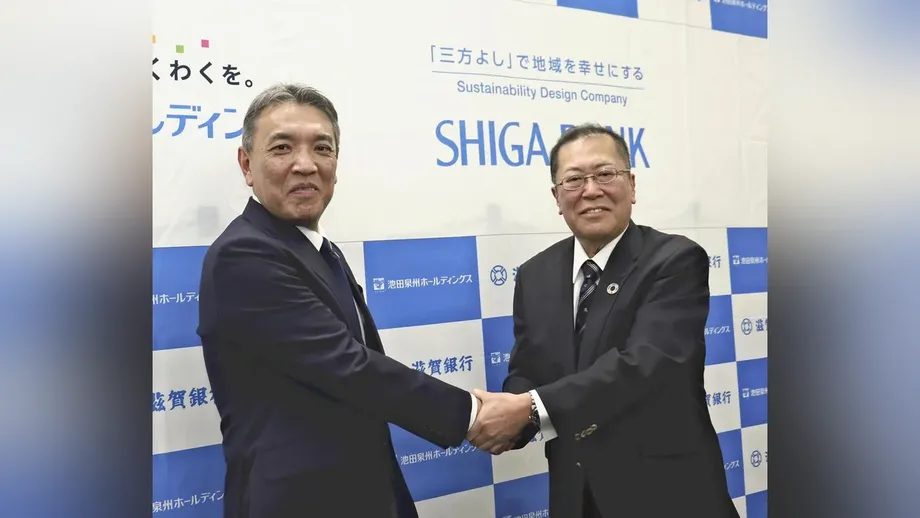
14 ट्रिलियन येन से अधिक की परिसंपत्तियों वाला प्रस्तावित समूह
शिगा बैंक और ओसाका की इकेदा सेंशु होल्डिंग्स ने 23 अक्टूबर को पुष्टि की कि वे प्रबंधन एकीकरण पर विचार कर रहे हैं। इससे कुल 14.2649 ट्रिलियन येन की परिसंपत्तियों वाले कारोबार एक साथ आएंगे। यह सौदा पूरा होने पर परिसंपत्तियों के लिहाज से जापान के कंसाई क्षेत्र का सबसे बड़ा क्षेत्रीय बैंकिंग समूह बनेगा और क्योतो फाइनेंशियल ग्रुप से आगे निकल जाएगा।
विषय-सूची
- 14 ट्रिलियन येन से अधिक की परिसंपत्तियों वाला प्रस्तावित समूह
- यह संबंध यहां तक कैसे पहुंचा
- अप्रैल के समझौते में वास्तव में क्या तय हुआ था
- संयुक्त कारोबार कितना बड़ा होगा?
- लगभग 20,000 कंपनियां दोनों बैंकों को अपना मुख्य बैंक मानती हैं
- जमा और परिचालन लागत क्यों अहम हैं
- कारोबारी ग्राहकों को क्या लाभ हो सकता है
- व्यक्तिगत ग्राहकों के लिए योजना के मायने
- ऋण से आगे क्षेत्रीय वित्त
- मुख्य बातें
कंपनियां एक होल्डिंग कंपनी स्थापित करने पर विचार कर रही हैं। बैंकों का खुद विलय करने की कोई योजना नहीं है। इस ढांचे के तहत बैंकिंग कारोबार साझा स्वामित्व में होंगे, जबकि बैंक अलग-अलग बने रहेंगे। इसका उद्देश्य ग्राहक आधार का विस्तार करना और शिगा, क्योतो, ओसाका तथा ह्योगो में प्रतिस्पर्धा करने की उनकी क्षमता मजबूत करना है।
औपचारिक घोषणा 29 अक्टूबर को या उससे पहले हो सकती है। दोनों कंपनियों ने 23 अक्टूबर को कहा कि एकीकरण पर विचार किया जा रहा है, कोई ठोस निर्णय नहीं लिया गया है और किसी भी ऐसी बात की घोषणा तुरंत की जाएगी जिसके सार्वजनिक खुलासे की जरूरत हो। इसलिए संभावित घोषणा की तारीख पर नजर रखी जा सकती है, लेकिन इसे सौदा पूरा होने की पुष्ट समय-सीमा नहीं माना जाना चाहिए।
यह बातचीत 17 अप्रैल, 2026 को हुए पूंजी और कारोबारी गठबंधन के बाद हो रही है। उस समझौते में कॉरपोरेट सेवाओं, व्यक्तिगत संपत्ति प्रबंधन, क्षेत्रीय विकास, कर्मचारियों के प्रशिक्षण और डिजिटल तकनीक में सहयोग की रूपरेखा पहले ही तय की गई थी। एकीकरण पर चर्चा से यह संबंध अलग-अलग समूहों के बीच सहयोग से आगे बढ़कर साझा प्रबंधन की दिशा में जा सकता है।
यह संबंध यहां तक कैसे पहुंचा
शिगा बैंक और इकेदा सेंशु 2017 से ग्राहकों की सुविधा के लिए साथ काम कर रहे हैं। उस साल उन्होंने एक-दूसरे के एटीएम इस्तेमाल करने पर शुल्क माफ करने की व्यवस्था शुरू की थी। अप्रैल के समझौते ने इस संबंध को विस्तार देते हुए इसमें शेयर हिस्सेदारी और बैंकिंग सेवाओं, दोनों से जुड़ी योजना शामिल की।
मुख्य घटनाक्रम:
- 2017: बैंकों ने एक-दूसरे के एटीएम इस्तेमाल करने पर शुल्क माफ करने की व्यवस्था शुरू की।
- 17 अप्रैल, 2026: दोनों कंपनियों के निदेशक मंडलों ने पूंजी और कारोबारी गठबंधन को मंजूरी दी। इसमें प्रत्येक कंपनी द्वारा दूसरी कंपनी के लगभग 0.5% से 1% शेयर खरीदने की योजना शामिल थी।
- 23 अक्टूबर: दोनों कंपनियों ने पुष्टि की कि वे प्रबंधन एकीकरण पर विचार कर रही हैं।
- 29 अक्टूबर: औपचारिक घोषणा इस तारीख को या उससे पहले हो सकती है।
अप्रैल में घोषणा के समय शिगा बैंक के अध्यक्ष शिन्या कुबोता और इकेदा सेंशु होल्डिंग्स के अध्यक्ष ने कहा था कि भविष्य में एकीकरण की संभावना से इनकार नहीं किया गया है, लेकिन तब इस पर विचार नहीं हो रहा था। उनकी तत्काल प्राथमिकता गठबंधन से लाभ हासिल करना थी। अक्टूबर के बयानों से उस रुख में बदलाव का संकेत मिलता है।
अप्रैल के समझौते में वास्तव में क्या तय हुआ था
शिगा बैंक के अप्रैल के गठबंधन संबंधी नोटिस में कहा गया था कि कंपनियां दीर्घकालिक सहयोगी संबंध को मजबूत करने के लिए एक-दूसरे के शेयर खरीदेंगी। उस समय के शेयर मूल्यों के आधार पर, प्रत्येक खरीद दूसरी कंपनी की लगभग 0.5% से 1% हिस्सेदारी के बराबर होने की उम्मीद थी। शेयरों की सटीक संख्या और खरीद का तरीका बाजार की परिस्थितियों को ध्यान में रखकर तय किया जाना था।
पूंजी गठबंधन का मतलब है कि कंपनियां एक-दूसरे के शेयर लेकर अपने कारोबारी संबंध को समर्थन देती हैं। अप्रैल में घोषित हिस्सेदारी के अनुपात पर प्रत्येक कंपनी अपने साझेदार में छोटी हिस्सेदारी रखती। होल्डिंग कंपनी की व्यवस्था इससे आगे बढ़कर बैंकिंग कारोबार को एक ही कॉरपोरेट समूह के तहत ले आएगी।
इकेदा सेंशु होल्डिंग्स के गठबंधन संबंधी खुलासे में यह भी कहा गया था कि एक संयुक्त सलाहकार निकाय ठोस उपाय तैयार करेगा और उन्हें लागू करेगा। दोनों कंपनियों को उम्मीद थी कि इससे उनके समेकित वित्तीय नतीजों पर तत्काल प्रभाव मामूली होगा।
इसलिए अप्रैल के दस्तावेजों में ऐसे सहयोग कार्यक्रम का विवरण था जिसके वित्तीय लाभ समय के साथ सामने आने थे। उनमें प्रबंधन एकीकरण की शर्तें तय नहीं की गई थीं। अक्टूबर के बयानों में एकीकरण पूरा होने की तारीख, स्वामित्व का बंटवारा या नेतृत्व संरचना नहीं बताई गई।
संयुक्त कारोबार कितना बड़ा होगा?
31 मार्च तक शिगा बैंक की समेकित परिसंपत्तियां 7.669 ट्रिलियन येन थीं, जबकि इकेदा सेंशु होल्डिंग्स की परिसंपत्तियां 6.5959 ट्रिलियन येन थीं। दोनों का साधारण जोड़ 14.2649 ट्रिलियन येन होता है, जबकि क्योतो फाइनेंशियल ग्रुप की परिसंपत्तियां 11.8256 ट्रिलियन येन थीं।
इन आंकड़ों के आधार पर प्रस्तावित समूह, क्योतो फाइनेंशियल ग्रुप से लगभग 2.4393 ट्रिलियन येन, यानी करीब 20.6% बड़ा होगा। संयुक्त समूह कंसाई, जिसे किंकी के नाम से भी जाना जाता है, में क्षेत्रीय बैंकिंग समूहों में पहले और देशभर के क्षेत्रीय बैंकिंग समूहों में आठवें स्थान पर होगा।
परिसंपत्तियों में बैंक की अपनी चीजें और वे दावे शामिल होते हैं जिन पर उसका अधिकार होता है। इनमें कर्जदारों से वापस मिलने वाले ऋण और निवेश के रूप में रखी गई प्रतिभूतियां शामिल हैं। परिसंपत्तियों का कुल मूल्य कारोबार के आकार को दर्शाता है। कमाई इस बात पर निर्भर करती है कि बैंक ऋण, निवेश और सेवाओं से कितना प्राप्त करते हैं और जमा, कर्मचारियों तथा संचालन पर कितना खर्च करते हैं।
14.2649 ट्रिलियन येन का आंकड़ा दोनों मौजूदा कुल परिसंपत्तियों को सीधे जोड़कर निकाला गया है। इससे प्रस्तावित समूह के आकार का अंदाजा मिलता है, जबकि कंपनियां किसी भी सौदे की संरचना पर काम कर रही हैं।
लगभग 20,000 कंपनियां दोनों बैंकों को अपना मुख्य बैंक मानती हैं
प्रस्तावित संयोजन के पास कारोबारी ग्राहकों का भी बड़ा आधार है। 2026 के मुख्य बैंक सर्वेक्षण में शिगा बैंक के लिए 10,799 और इकेदा सेंशु बैंक के लिए 9,085 कंपनियां दर्ज की गईं। दोनों को मिलाकर कुल संख्या 19,884 होती है।
मुख्य बैंक किसी कंपनी का प्रमुख बैंकिंग संबंध होता है। कारोबार अक्सर नियमित वित्तपोषण और सलाह के साथ-साथ रोजमर्रा के लेन-देन के लिए भी इसी बैंक पर निर्भर करते हैं। इन संबंधों को एक समूह में लाने से प्रस्तावित संगठन को कॉरपोरेट सेवाओं के लिए व्यापक आधार मिलेगा।
सर्वेक्षण में ग्राहकों की संख्या के आधार पर वित्तीय समूहों में शिगा बैंक 27वें और इकेदा सेंशु 37वें स्थान पर थे। दोनों मिलकर 17वें स्थान पर होंगे और यामागुची फाइनेंशियल ग्रुप से आगे निकल जाएंगे। कंसाई में स्थित वित्तीय समूहों में वे रेसोना होल्डिंग्स के बाद दूसरे स्थान पर होंगे।
रेसोना के मुख्य बैंक ग्राहकों की संख्या 86,095 थी, जबकि प्रस्तावित संयोजन की संख्या 19,884, यानी रेसोना की कुल संख्या का लगभग 23.1% है। यह तुलना प्रतिस्पर्धा का आकार दिखाती है: एकीकरण के बाद भी इस पैमाने पर दोनों बैंकों को एक कहीं बड़े प्रतिद्वंद्वी का सामना करना होगा।
सर्वेक्षण में मार्च के अंत तक की जानकारी का इस्तेमाल करते हुए 1,624,517 कंपनियों के डेटाबेस का विश्लेषण किया गया। अगर किसी कंपनी ने कई मुख्य बैंकों के नाम दिए, तो उसमें सबसे ऊंची रैंक वाले बैंक को गिना गया। ग्राहक संख्या कारोबारी बैंकिंग संबंधों को मापती है, जबकि क्षेत्रीय परिसंपत्ति रैंकिंग बैंकिंग बैलेंस शीट के आकार को दर्शाती है।
जमा और परिचालन लागत क्यों अहम हैं
अप्रैल के खुलासों में आबादी में गिरावट, बदलते उद्योग, डिजिटल तकनीक और कार्बन उत्सर्जन घटाने से जुड़े बदलावों को क्षेत्रीय बैंकों के सामने मौजूद दबावों के रूप में बताया गया था। कंपनियों ने कहा था कि ग्राहकों को पारंपरिक ऋण सेवाओं के साथ-साथ कारोबारी और वित्तीय समस्याओं के समाधान में भी तेजी से मदद की जरूरत पड़ रही है।
जमा राशि जुटाने की प्रतिस्पर्धा भी एकीकरण पर चर्चा के पीछे एक वजह है। जमा से बैंकों को ऐसा धन मिलता है जिसका इस्तेमाल वे ऋण देने में कर सकते हैं। ब्याज दरें बढ़ने पर बैंक ऋण से अधिक कमा सकते हैं, लेकिन ग्राहकों की बचत आकर्षित करने और उसे बनाए रखने के लिए उन्हें जमा पर बेहतर ब्याज दरें भी देनी पड़ सकती हैं।
शिगा बैंक को अपने गृह प्रांत में कंसाई मिराई बैंक समेत अन्य बैंकों से प्रतिस्पर्धा का सामना करना पड़ता है। ओसाका में बड़े बैंकिंग समूहों और रेसोना के साथ क्षेत्रीय ऋणदाता भी प्रतिस्पर्धा में हैं। बड़े ग्राहक आधार से प्रस्तावित समूह को पड़ोसी बाजारों में जमा जुटाने और ऋण देने के अधिक अवसर मिलेंगे।
कर्मचारियों पर खर्च और प्रमुख बैंकिंग प्रणालियों को चलाने की लागत भी बढ़ रही है। ये प्रणालियां शेष राशि, भुगतान और जमा जैसे जरूरी रिकॉर्ड और लेन-देन संभालती हैं। अप्रैल के गठबंधन में ज्ञान साझा करने और अधिक कुशल सेवाओं पर अध्ययन करने की बात शामिल थी। इससे कंपनियों को इनमें से कुछ लागतों की समीक्षा के लिए पहले से एक ढांचा मिल गया है।
कारोबारी ग्राहकों को क्या लाभ हो सकता है
शिगा बैंक शिगा और क्योतो को अपने मुख्य परिचालन क्षेत्र बताता है, जबकि इकेदा सेंशु का ध्यान ओसाका और ह्योगो पर है। इन पड़ोसी क्षेत्रों को योजना में अहम जगह दी गई है: कंपनियां एक-दूसरे की शाखाओं, कारोबारी संपर्कों, कर्मचारियों और विशेषज्ञ सेवाओं का उपयोग करना चाहती हैं।
अप्रैल के समझौते में कॉरपोरेट विकास, कारोबार उत्तराधिकार और विलय एवं अधिग्रहण के लिए समर्थन शामिल था। कारोबार उत्तराधिकार का मतलब है कि किसी कंपनी का मौजूदा मालिक उसकी जिम्मेदारी नए नेतृत्व या मालिक को सौंपने की व्यवस्था करे। यह परिवार के भीतर, कर्मचारियों को या कंपनी बेचकर किया जा सकता है।
खरीदार या साझेदार तलाश रही कंपनी को व्यापक नेटवर्क से संभावित मेलों के अधिक विकल्प मिल सकते हैं। अपने गृह प्रांत से बाहर विस्तार कर रहे कारोबार को समूह के अन्य हिस्सों में उपलब्ध सेवाओं और संपर्कों से भी लाभ हो सकता है। ये व्यावहारिक तरीके हैं जिनसे ग्राहक आधार बढ़ाने की घोषित योजना सेवाओं में तब्दील हो सकती है।
समझौते में उभरते उद्योगों में सहयोग और समूह की कंपनियों द्वारा दी जाने वाली सेवाओं के उपयोग को भी शामिल किया गया था। कारोबारी उद्देश्य मौजूदा ग्राहकों को सहायता की अधिक व्यापक सेवाएं देना है, न कि केवल ऋण की मात्रा बढ़ाने पर निर्भर रहना।
व्यक्तिगत ग्राहकों के लिए योजना के मायने
शुरुआत से ही व्यक्तिगत ग्राहक अप्रैल के गठबंधन का हिस्सा थे। कंपनियों ने बचत और निवेश बढ़ाने, अगली पीढ़ी को संपत्ति सौंपने और वित्तीय सलाह देने वाली सेवाओं में सहयोग पर सहमति जताई थी।
उन्होंने संपत्ति प्रबंधन के क्षेत्र में काम करने वाले कर्मचारियों को संयुक्त रूप से प्रशिक्षित करने की भी योजना बनाई थी। इस शब्द में किसी व्यक्ति के धन और निवेश के प्रबंधन से जुड़ी सलाह और सेवाएं शामिल हैं, जिनमें संपत्ति के उत्तराधिकार की योजना भी आती है।
2017 में शुरू की गई पारस्परिक एटीएम शुल्क छूट सहयोग का ऐसा मौजूदा उदाहरण है जिसका लाभ ग्राहक उठा सकते हैं। अक्टूबर में एकीकरण पर चल रही चर्चा बैंकों के ऊपर की स्वामित्व और प्रबंधन संरचना से संबंधित है, जबकि बताया गया प्रस्ताव बैंकों को अलग-अलग कारोबार के रूप में बनाए रखेगा।
व्यापक गठबंधन में कर्मचारियों का आदान-प्रदान, डिजिटल तकनीक और डेटा का इस्तेमाल भी शामिल है। ये उपाय सेवाएं देने के तरीकों में बदलाव को समर्थन दे सकते हैं, लेकिन कंपनियों ने एकीकरण चर्चा के हिस्से के रूप में नए खुदरा उत्पादों का कोई पैकेज घोषित नहीं किया है।
ऋण से आगे क्षेत्रीय वित्त
अप्रैल के समझौते में सतत वित्त और क्षेत्रीय औद्योगिक विकास में सहयोग शामिल था। सतत वित्त का अर्थ ऐसे कारोबारों को धन उपलब्ध कराना है जो पर्यावरणीय या सामाजिक लक्ष्यों को पूरा करने में मदद करें। इसमें कार्बन उत्सर्जन घटाने से जुड़े बदलाव भी शामिल हैं।
शिगा बैंक और इकेदा सेंशु ने इस काम को उन उद्योगों और समुदायों में हो रहे बदलावों से जोड़ा है जिनकी वे सेवा करते हैं। उनकी योजना में वित्तपोषण के साथ सलाह, कर्मचारी विकास और साझा ज्ञान शामिल है। यह स्थानीय कारोबारों को बदलावों के अनुकूल बनाने में बैंकों की व्यापक भूमिका को दर्शाता है।
फिलहाल नजर रखने वाली प्रमुख बात 29 अक्टूबर को संभावित औपचारिक घोषणा है। एकीकरण का विस्तृत प्रस्ताव ग्राहकों, कर्मचारियों और शेयरधारकों को यह समझने में मदद करेगा कि कंपनियां अप्रैल के गठबंधन को एकल समूह में कैसे बदलना चाहती हैं।
मुख्य बातें
- शिगा बैंक और इकेदा सेंशु होल्डिंग्स ने 23 अक्टूबर को पुष्टि की कि वे प्रबंधन एकीकरण पर विचार कर रहे हैं।
- प्रस्तावित व्यवस्था में होल्डिंग कंपनी बनाई जाएगी, जबकि बैंक अलग-अलग कारोबार के रूप में बने रहेंगे।
- 31 मार्च तक दोनों की कुल परिसंपत्तियां 14.2649 ट्रिलियन येन थीं, जो क्योतो फाइनेंशियल ग्रुप से लगभग 20.6% अधिक हैं।
- 2026 के सर्वेक्षण के अनुसार, दोनों बैंकों के मुख्य बैंक कारोबारी ग्राहकों की संख्या 19,884 थी।
- 17 अप्रैल के गठबंधन में पारस्परिक शेयर हिस्सेदारी, कॉरपोरेट सेवाएं, व्यक्तिगत वित्त, क्षेत्रीय सहायता, कर्मचारी और डिजिटल तकनीक शामिल थे।
- औपचारिक घोषणा 29 अक्टूबर को या उससे पहले हो सकती है, लेकिन एकीकरण पर कोई ठोस निर्णय घोषित नहीं किया गया है।