स्वच्छ ऊर्जा के बावजूद उत्सर्जन आज के स्तर से ऊपर
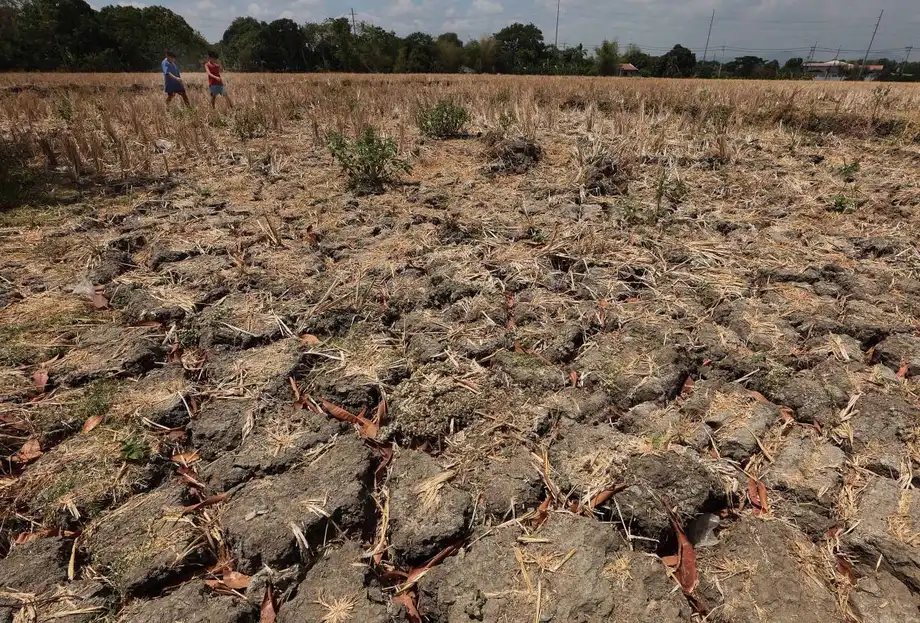
नौवें आसियान ऊर्जा परिदृश्य के सबसे महत्वाकांक्षी बदलाव परिदृश्य में भी, दक्षिण-पूर्व एशिया का ऊर्जा उत्सर्जन 2024 की तुलना में 2050 में लगभग 22% अधिक होगा। यह क्षेत्र की ऊर्जा योजनाओं और जलवायु संबंधी वादों के बीच अंतर को उजागर करता है।
विषय-सूची
- स्वच्छ ऊर्जा के बावजूद उत्सर्जन आज के स्तर से ऊपर
- परिदृश्य में क्या बदलाव आया?
- जलवायु वादे और ऊर्जा योजनाएं अलग-अलग राह पर
- 2030 के लक्ष्यों के लिए निर्माण की रफ्तार बढ़ानी होगी
- अधिक नवीकरणीय क्षमता से कोयले का इस्तेमाल क्यों नहीं रुकता
- तेज़ बदलाव के लिए अधिक निर्माण और संयंत्रों को बंद करना होगा
- घरों, परिवहन और उद्योग में क्या बदलेगा?
- बिजली व्यापार के लिए केबल, नियम और वित्त जरूरी
- देरी की कीमत और अगले फैसले
- मुख्य बातें
आसियान ऊर्जा केंद्र (एसीई) का अनुमान है कि उसके जांचे गए तीनों रास्तों में 2060 तक उत्सर्जन मौजूदा स्तर से ऊपर बना रहेगा। सबसे मजबूत सहयोग परिदृश्य में 2060 तक उत्सर्जन, मौजूदा रुझानों पर आधारित अनुमान से लगभग दो-तिहाई कम हो जाएगा। फिर भी, सदी के मध्य के आसपास उत्सर्जन स्थिर होने के बाद फिर बढ़ने लगेगा।
इसमें शामिल 10 में से सात देशों ने 2050 तक शुद्ध शून्य उत्सर्जन या कार्बन तटस्थता का वादा किया है। 2024 में प्रकाशित पिछले संस्करण के विपरीत, नवीनतम परिदृश्य में इन वादों पर आधारित रास्ता शामिल नहीं है।
एसीई के आधिकारिक प्रकाशन पृष्ठ के अनुसार, नौवां आसियान ऊर्जा परिदृश्य 8 अक्टूबर 2026 को जारी किया गया, जो 7 अक्टूबर को हुई ऊर्जा मंत्रियों की बैठक के बाद आया। मंत्रियों ने इस दस्तावेज़ का समर्थन किया। इसमें 2060 तक ऊर्जा की मांग, आपूर्ति और उत्सर्जन की पड़ताल की गई है।
मुख्य चुनौती स्पष्ट है: कारखानों, वाहनों, घरों और डेटा केंद्रों को कहीं अधिक ऊर्जा की जरूरत होगी, जबकि कोयला और गैस संयंत्र चलते रहेंगे। आसियान समन्वित बदलाव परिदृश्य (एसीटीएस) के तहत अंतिम ऊर्जा खपत 2025 के 48.5 करोड़ टन तेल समतुल्य से बढ़कर 2060 में 107.3 करोड़ टन हो जाएगी। इस माप में अलग-अलग ईंधनों और बिजली को एक साझा इकाई में बदला जाता है, ताकि उनकी ऊर्जा सामग्री की तुलना की जा सके।
ऊर्जा दक्षता और स्वच्छ तकनीक से बड़ा फर्क पड़ता है। अधिक मजबूत समन्वित कार्रवाई न होने पर 2060 में खपत 204.7 करोड़ टन तेल समतुल्य तक पहुंच जाएगी, जो 2025 के शुरुआती स्तर से चार गुने से अधिक है। एसीटीएस खपत को इस स्तर के लगभग आधे तक सीमित रखता है, लेकिन मांग फिर भी दोगुने से अधिक हो जाएगी।
परिदृश्य में क्या बदलाव आया?
एसीई 2005 से 2024 तक के ऐतिहासिक आंकड़ों और स्टॉकहोम पर्यावरण संस्थान द्वारा विकसित दो मॉडलों का इस्तेमाल करता है। कम उत्सर्जन विश्लेषण मंच ऊर्जा उपयोग, आपूर्ति और उत्सर्जन पर नज़र रखता है। नेक्स्ट एनर्जी मॉडलिंग सिस्टम फॉर ऑप्टिमाइज़ेशन लागू मान्यताओं के भीतर सबसे कम लागत वाली बिजली व्यवस्था चुनने में मदद करता है।
तीन परिदृश्य अलग-अलग विकल्पों की पड़ताल करते हैं। आधार परिदृश्य मौजूदा रुझानों को आगे बढ़ाता है। आसियान सदस्य देशों के लक्ष्य परिदृश्य में घोषित राष्ट्रीय नीतियां और लक्ष्य शामिल हैं। एसीटीएस बिजली व्यापार, दक्षता, तकनीक और निवेश पर अधिक मजबूत सहयोग जोड़ता है।
एसीई ने कहा कि सदस्य देशों की सरकारें आम सहमति से कार्बन तटस्थता के वादों पर आधारित पिछले रास्ते को बदलने पर सहमत हुईं। अब परिदृश्य तैयार करने के लिए देशों की शुद्ध शून्य की तारीखों को लक्ष्य के रूप में इस्तेमाल नहीं किया जाता।
परिदृश्य के लिए जिम्मेदार अंतर-सरकारी निकाय एसीई ने एसीटीएस का उद्देश्य स्पष्ट किया:
मुख्य बात यह है कि एसीटीएस एक समन्वित ऊर्जा बदलाव परिदृश्य है, शुद्ध शून्य अनुपालन का रास्ता नहीं।
मौजूदा रुझानों के तहत 2024 में 246.5 करोड़ टन कार्बन डाइऑक्साइड समतुल्य से उत्सर्जन 2050 तक तीन गुने से अधिक हो जाएगा। राष्ट्रीय नीतियों के तहत यह 518.5 करोड़ टन तक पहुंचेगा, जो शुरुआती स्तर से दोगुने से अधिक है। कार्बन डाइऑक्साइड समतुल्य अलग-अलग ग्रीनहाउस गैसों के ताप बढ़ाने वाले प्रभावों को एक साझा इकाई में दर्शाता है।
एसीटीएस 2050 तक इस वृद्धि को लगभग 22% तक सीमित करता है। एसीई ने कहा कि शुद्ध शून्य तक पहुंचने के लिए जीवाश्म ईंधन से चलने वाली बिजली उत्पादन क्षमता को तेज़ी से बंद करना होगा और उन क्षेत्रों में उत्सर्जन में अधिक गहरी कटौती करनी होगी, जहां उत्सर्जन घटाना कठिन है।
जलवायु वादे और ऊर्जा योजनाएं अलग-अलग राह पर
ब्रुनेई, कंबोडिया, लाओस, मलेशिया, सिंगापुर, थाईलैंड और वियतनाम ने 2050 तक शुद्ध शून्य या कार्बन तटस्थता के लक्ष्य तय किए हैं। इंडोनेशिया का आधिकारिक लक्ष्य 2060 या उससे पहले का है, हालांकि राष्ट्रपति प्रबोवो सुबियांतो ने 2024 में कहा था कि उन्हें 2050 तक इसे हासिल करने की उम्मीद है। म्यांमार और फिलीपींस ने अपनी पूरी अर्थव्यवस्था को समेटने वाला कोई लक्ष्य तय नहीं किया है।
राष्ट्रीय प्रतिबद्धताएं समय के साथ बदली हैं, जबकि आसियान की क्षेत्रीय ऊर्जा योजना लगातार पांच-वर्षीय अवधियों में आगे बढ़ती है:
- 2022: सिंगापुर ने अपनी विकास रणनीति में 2050 तक शुद्ध शून्य का लक्ष्य शामिल किया और वियतनाम ने प्रधानमंत्री के फैसले के जरिए 2050 का लक्ष्य मंजूर किया।
- 2023: आसियान के आर्थिक मंत्रियों ने कार्बन तटस्थता रणनीति का समर्थन किया, लेकिन क्षेत्रीय लक्ष्य वर्ष तय नहीं किया।
- 2024: पिछले आसियान ऊर्जा परिदृश्य में कार्बन तटस्थता के वादों पर आधारित एक परिदृश्य शामिल था।
- नवंबर 2025: थाईलैंड ने राष्ट्रीय जलवायु प्रतिबद्धता पेश की, जिसमें शुद्ध शून्य की तारीख 2065 से बदलकर 2050 कर दी गई।
- 2026 से 2030: आसियान की मौजूदा ऊर्जा सहयोग कार्ययोजना क्षेत्र के तात्कालिक ऊर्जा लक्ष्य तय करती है।
राष्ट्रीय वादों में वन, भूमि उपयोग और ऑफसेट शामिल हो सकते हैं। इससे अर्थव्यवस्था के अन्य हिस्सों में सोखे गए कार्बन से ऊर्जा उत्सर्जन की कुछ मात्रा संतुलित की जा सकती है। कार्बन तटस्थता आम तौर पर कार्बन डाइऑक्साइड को संदर्भित करती है, जबकि शुद्ध शून्य ग्रीनहाउस गैस लक्ष्य में गैसों का दायरा अधिक व्यापक होता है। इसलिए हर देश के लेखांकन नियम मायने रखते हैं।
अंतरराष्ट्रीय ऊर्जा एजेंसी (आईईए) के 2024 के क्षेत्रीय परिदृश्य के अनुमान के मुताबिक, राष्ट्रीय शुद्ध शून्य लक्ष्यों को पूरा करने के लिए 2050 तक उत्सर्जन में लगभग दो-तिहाई की कटौती करनी होगी। उसकी सूची में लक्ष्य तय करने वाले आठ देश शामिल थे। इसमें इंडोनेशिया का 2060 का लक्ष्य और थाईलैंड की उस समय की 2065 की समयसीमा भी गिनी गई थी।
एनर्जी शिफ्ट इंस्टीट्यूट के प्रबंध निदेशक पुत्रा अधिगुना ने कहा कि राष्ट्रीय ऊर्जा नियोजन को जलवायु प्रतिबद्धताओं के अनुरूप होना होगा:
अलग-अलग देशों की ऊर्जा योजनाओं को उनकी प्रतिबद्धताओं के साथ बेहतर ढंग से तालमेल बिठाना होगा,
आईईए की घोषित नीतियों वाले रास्ते में 2050 तक ऊर्जा से जुड़े कार्बन डाइऑक्साइड उत्सर्जन में लगभग एक-तिहाई वृद्धि का अनुमान है। एसीई के राष्ट्रीय नीतियों वाले रास्ते में कार्बन डाइऑक्साइड समतुल्य के रूप में मापे गए उत्सर्जन में इससे कहीं अधिक वृद्धि का अनुमान है। दोनों परिदृश्यों में अलग-अलग मॉडलिंग ढांचे और उत्सर्जन माप इस्तेमाल किए गए हैं, लेकिन दोनों मौजूदा नीतियों के तहत उत्सर्जन में लगातार बढ़ोतरी दिखाते हैं।
2030 के लक्ष्यों के लिए निर्माण की रफ्तार बढ़ानी होगी
आसियान की ऊर्जा सहयोग योजना ने 2030 के लिए तीन लक्ष्य तय किए हैं: कुल प्राथमिक ऊर्जा में नवीकरणीय ऊर्जा की हिस्सेदारी 30% होनी चाहिए और स्थापित बिजली क्षमता में इसकी हिस्सेदारी 45% तक पहुंचनी चाहिए, जबकि प्राथमिक ऊर्जा तीव्रता को 2005 के स्तर से 40% घटाना चाहिए।
प्राथमिक ऊर्जा में बिजली या दूसरे उपयोगी रूपों में बदलने से पहले उपलब्ध ऊर्जा शामिल होती है। ऊर्जा तीव्रता से पता चलता है कि आर्थिक उत्पादन की एक इकाई तैयार करने में कितनी ऊर्जा लगती है। कम तीव्रता का अर्थ है कि अर्थव्यवस्था कम ऊर्जा में अधिक वस्तुओं और सेवाओं का उत्पादन कर सकती है।
आसियान 2025 में अपनी पिछली योजना के तीनों लक्ष्यों से पीछे था। परिदृश्य के कार्यकारी सारांश के मुताबिक, नवीकरणीय क्षमता का नया लक्ष्य हासिल करने के लिए हर साल लगभग 31 गीगावॉट क्षमता जोड़नी होगी, जबकि ऐतिहासिक औसत 6.5 गीगावॉट रहा है। एसीई के मुख्य प्रकाशन के अवलोकन में हर साल लगभग 26 गीगावॉट की कम आवश्यकता बताई गई है। दोनों आंकड़े दिखाते हैं कि निर्माण की रफ्तार में तेज़ बढ़ोतरी जरूरी है।
कार्यकारी सारांश चेतावनी देता है कि अगर 2027 तक तैनाती ऐतिहासिक रफ्तार से जारी रही, तो बाकी वर्षों में हर साल लगभग 55 गीगावॉट क्षमता जोड़नी होगी। इंतजार करने से कम समय में अधिक परियोजनाएं पूरी करनी होंगी, ग्रिड से जोड़ना होगा और वित्त जुटाना होगा।
कार्यकारी सारांश के अनुसार, 2015 से 2024 के दौरान लगभग 91 गीगावॉट जीवाश्म ईंधन क्षमता और 62 गीगावॉट नवीकरणीय क्षमता जोड़ी गई। परिदृश्य के साथ दिए गए अन्य आंकड़ों में ये बढ़ोतरी क्रमशः लगभग 85 गीगावॉट और 67 गीगावॉट बताई गई है। दोनों आंकड़ों में जीवाश्म ईंधन क्षमता का निर्माण नवीकरणीय क्षमता से अधिक था।
अधिक नवीकरणीय क्षमता से कोयले का इस्तेमाल क्यों नहीं रुकता
एसीटीएस का अनुमान है कि 2060 में बिजली उत्पादन क्षमता का लगभग 64% हिस्सा नवीकरणीय ऊर्जा का होगा। 2050 में इसकी हिस्सेदारी 68% से कुछ कम होगी। ये प्रतिशत उपकरणों की अधिकतम उत्पादन क्षमता दर्शाते हैं, न कि पूरे साल में उनके वास्तविक बिजली उत्पादन को।
सौर पैनल तभी बिजली बनाते हैं जब धूप उपलब्ध हो, जबकि पवन टर्बाइन हवा की स्थिति पर निर्भर होते हैं। ईंधन से चलने वाले संयंत्र ईंधन और रखरखाव उपलब्ध होने पर लंबे समय तक चल सकते हैं। इसलिए नवीकरणीय क्षमता की बड़ी हिस्सेदारी के बावजूद जीवाश्म ईंधन से बिजली का उत्पादन काफी हो सकता है।
एसीटीएस के तहत 2060 में भी क्षेत्र की लगभग दसवां हिस्सा बिजली कोयले से आएगी। मॉडल हर सदस्य देश में 20 गीगावॉट तक नई कोयला क्षमता की अनुमति देता है, जहां उसकी मान्यताओं के तहत अधिक दक्षता वाले कोयला संयंत्र सबसे सस्ता विकल्प हों।
एसीटीएस के अनुसार, 2060 में ऊर्जा उत्सर्जन के कुल 335.5 करोड़ टन में से लगभग 150 करोड़ टन उत्सर्जन कोयला और गैस संयंत्रों से आएगा। यह कुल उत्सर्जन का करीब 45% है। इससे स्पष्ट है कि बाकी उत्सर्जन अंतर को पाटने के लिए इन संयंत्रों का संचालन केंद्रीय मुद्दा होगा।
ऊर्जा अनुसंधान संगठन एम्बर की दिनिता सेत्यावती ने कहा कि उत्सर्जन घटाने के लिए नवीकरणीय ऊर्जा की नई क्षमता को जीवाश्म ईंधन से होने वाले बिजली उत्पादन की जगह लेनी होगी। आईईए के आंकड़े इसकी वजह बताते हैं: 2023 में दक्षिण-पूर्व एशिया की आधी बिजली कोयले से बनी, लेकिन बिजली उत्पादन से जुड़े उत्सर्जन में इसकी हिस्सेदारी 80% थी।
तेज़ बदलाव के लिए अधिक निर्माण और संयंत्रों को बंद करना होगा
अंतरराष्ट्रीय नवीकरणीय ऊर्जा एजेंसी (आईआरईएनए) 1.5°C तक तापवृद्धि सीमित रखने के अनुरूप अपने परिदृश्य में एक अलग शुरुआती बिंदु अपनाती है। यह बाकी बचे वैश्विक कार्बन बजट, यानी चुनी गई तापवृद्धि सीमा के भीतर दुनिया जितनी कार्बन डाइऑक्साइड उत्सर्जित कर सकती है, से उलटी दिशा में काम करके जरूरी ऊर्जा बदलावों की पहचान करती है।
आईआरईएनए के रास्ते में 2050 तक दक्षिण-पूर्व एशिया की नवीकरणीय क्षमता लगभग 2,800 गीगावॉट होगी, यानी कुल क्षमता का करीब 90%। एसीटीएस में लगभग 1,800 गीगावॉट का अनुमान है। दोनों में करीब 1,000 गीगावॉट का अंतर है। इसका मतलब है कि आईआरईएनए के रास्ते में एसीटीएस से लगभग 56% अधिक नवीकरणीय क्षमता चाहिए।
आईआरईएनए के रास्ते में कार्बन पकड़ने की तकनीक के बिना कोयला, गैस और तेल जलाने वाले संयंत्रों की क्षमता घटकर लगभग 190 गीगावॉट रह जाती है, जबकि एसीटीएस में यह लगभग 730 गीगावॉट है। कार्बन पकड़ने के उपकरण कुछ उत्सर्जन को वातावरण में पहुंचने से पहले जमा कर लेते हैं।
आईआरईएनए के नवीकरणीय ऊर्जा स्तर तक पहुंचने के लिए 2050 तक हर साल लगभग 100 गीगावॉट क्षमता जोड़नी होगी। क्षेत्र ने 2025 में लगभग 11 गीगावॉट जोड़े, जो जरूरी रफ्तार का करीब नौवां हिस्सा है। आईआरईएनए के रास्ते में भी 2050 में ऊर्जा से जुड़े कार्बन डाइऑक्साइड उत्सर्जन लगभग 60 करोड़ टन रहेंगे।
एसीई का परिदृश्य फिर भी बड़ी प्रगति दिखाता है: 2060 तक अर्थव्यवस्था चार गुने से अधिक बढ़ती है, जबकि स्वच्छ ऊर्जा और दक्षता उस वृद्धि से होने वाले अतिरिक्त उत्सर्जन का लगभग 79% रोकती हैं। कुल उत्सर्जन घटाने के लिए इन लाभों को मांग में बढ़ोतरी से आगे निकलना होगा और जीवाश्म ईंधन से बिजली उत्पादन की जगह अधिक स्वच्छ विकल्पों को लाना होगा।
घरों, परिवहन और उद्योग में क्या बदलेगा?
एसीटीएस के तहत 2060 में अंतिम ऊर्जा खपत का 57.2% बिजली से आएगा, जबकि राष्ट्रीय नीतियों वाले परिदृश्य में यह 27.1% होगा। इस बदलाव से लोगों के सफर, खाना पकाने, घरों को ठंडा रखने और वस्तुओं के निर्माण का तरीका बदलेगा।
एसीटीएस में 2060 तक कारें और मोटरसाइकिलें पूरी तरह बिजली से चलेंगी। बसों और ट्रकों में भी बिजली का इस्तेमाल बढ़ेगा। तब तक परिवहन की ऊर्जा का लगभग 43% हिस्सा बिजली से आएगा। आधार परिदृश्य की तुलना में, इस परिदृश्य में 2060 में परिवहन के लिए तेल का इस्तेमाल लगभग 80 लाख बैरल प्रतिदिन कम होगा।
घरों में राष्ट्रीय लक्ष्यों की अपेक्षा लगभग 15 साल पहले बिजली से खाना पकाने का चलन अपनाया जाएगा। 2060 तक हर घरेलू एयर कंडीशनर उच्च ऊर्जा दक्षता वाला मॉडल होगा। बेहतर उपकरणों और रोशनी से घरेलू ऊर्जा खपत आधार परिदृश्य के अनुमान और आज के स्तर, दोनों से नीचे आ जाएगी।
खाद्य, कपड़ा और कागज उद्योग लगभग पूरी तरह बिजली पर चलेंगे। कोयले पर आधारित ब्लास्ट फर्नेस बंद होने के साथ, इस्पात उत्पादन में कबाड़ का इस्तेमाल करने वाली बिजली भट्टियों और हाइड्रोजन से लौह निर्माण की ओर बदलाव होगा। इन बदलावों से सीधे ईंधन जलाने में कमी आएगी, जबकि भरोसेमंद और स्वच्छ बिजली की जरूरत बढ़ेगी।
डेटा केंद्र आपूर्ति पर एक और दबाव डालेंगे। एईओ9 का अनुमान है कि 2025 से 2030 के बीच बिजली की मांग में बढ़ोतरी का लगभग पांचवां हिस्सा उनसे आएगा। आईईए को भी उम्मीद है कि 2035 तक क्षेत्र में बिजली की मांग में बढ़ोतरी का लगभग एक-तिहाई हिस्सा ठंडक की जरूरत से आएगा। इससे ऊर्जा दक्ष इमारतें और एयर कंडीशनर तत्काल नियोजन का मुद्दा बन जाते हैं।
बिजली व्यापार के लिए केबल, नियम और वित्त जरूरी
एसीटीएस के तहत देशों के बीच बिजली जोड़ने की क्षमता 2060 तक लगभग 20 गुना बढ़ती है, जबकि ग्रिड के उप-क्षेत्रों के बीच बिजली का आदान-प्रदान करीब 12 गुना बढ़ता है। पहले से चालू आठ अंतरराष्ट्रीय लाइनों के साथ 15 नई लाइनें जुड़ेंगी।
इन संपर्कों से एक देश में उपलब्ध अतिरिक्त नवीकरणीय बिजली दूसरे देश की मांग पूरी कर सकती है। उत्पादन के बड़े साझा स्रोत से बिजली प्रणालियों को तब अधिक विकल्प मिलते हैं, जब स्थानीय स्तर पर सौर या पवन बिजली का उत्पादन घटता है।
अक्टूबर की मंत्रिस्तरीय बैठक में लाओस, थाईलैंड, मलेशिया और सिंगापुर बिजली एकीकरण परियोजना के तहत कई दिशाओं में बिजली व्यापार की मंजूरी की जानकारी दी गई। काम में कंबोडिया और लाओस के बीच अध्ययन का ढांचा तथा कंबोडिया-वियतनाम और फिलीपींस-इंडोनेशिया के बीच प्रस्तावित संपर्क भी शामिल हैं।
आसियान पावर ग्रिड की योजना 2045 तक की है। क्षेत्रीय काम में समन्वित योजना और समुद्र के नीचे केबल लगाने, उनके रखरखाव, मरम्मत और सुरक्षा के नियम शामिल हैं। केबल दिशानिर्देशों पर घरेलू स्तर पर आगे विचार-विमर्श 2027 में सिंगापुर की आसियान अध्यक्षता के दौरान होने की उम्मीद है।
इसके लिए बड़ा निवेश चाहिए। एसीटीएस में 2060 तक ऊर्जा आपूर्ति और उपयोग, दोनों क्षेत्रों में औसतन हर साल लगभग 405 अरब अमेरिकी डॉलर के निवेश की जरूरत है। अलग से, कार्यकारी सारांश में 2026 से 2060 के दौरान आधार परिदृश्य की तुलना में ऊर्जा उपयोग में 4.2 लाख करोड़ अमेरिकी डॉलर के अतिरिक्त निवेश की जरूरत बताई गई है। यह दूसरी राशि 2020 की कीमतों में संचयी निवेश है।
देरी की कीमत और अगले फैसले
आईईए के अनुसार, दक्षिण-पूर्व एशिया की स्वच्छ ऊर्जा परियोजनाओं को विकसित अर्थव्यवस्थाओं या चीन की तुलना में कम से कम दोगुनी लागत पर वित्त मिलता है। 2023 में इस क्षेत्र को वैश्विक स्वच्छ ऊर्जा खर्च का केवल 2% मिला, जबकि वैश्विक ऊर्जा मांग में इसकी हिस्सेदारी 5% और दुनिया की आबादी में 9% है।
आईईए का अनुमान है कि क्षेत्रीय जलवायु लक्ष्यों के अनुरूप रास्ते के लिए 2035 में स्वच्छ ऊर्जा में 190 अरब अमेरिकी डॉलर से अधिक का निवेश जरूरी होगा। यह आंकड़ा स्वच्छ ऊर्जा को कवर करता है, जबकि एसीई की हर साल 405 अरब अमेरिकी डॉलर की जरूरत में आपूर्ति और खपत से जुड़े निवेशों का व्यापक दायरा शामिल है।
जलवायु से होने वाला नुकसान अर्थव्यवस्था के लिए एक और जोखिम है। एशियाई विकास बैंक ने 2024 में अनुमान लगाया था कि वैश्विक उत्सर्जन अधिक रहने वाले परिदृश्य में 2070 तक विकासशील एशिया और प्रशांत क्षेत्र का आर्थिक उत्पादन 16.9% घट सकता है। अनुमानित नुकसान वियतनाम में 30.2% और इंडोनेशिया में 26.8% तक पहुंच सकता है।
एसीई ने 2050 तक या उससे आगे की स्पष्ट क्षेत्रीय ऊर्जा दिशा तय करने की सिफारिश की है, जिसमें ऊर्जा सहयोग की हर अगली योजना पड़ाव का काम करे। उसकी नीतिगत प्राथमिकताओं में दक्षता मानक, पुराने संयंत्र बंद करने के साथ नई उत्पादन क्षमता की योजना, तेल पर निर्भरता घटाना और वित्त को बदलाव की प्राथमिकताओं के अनुरूप करना शामिल हैं।
भविष्य का कोई परिदृश्य शून्य उत्सर्जन के रास्ते की पड़ताल कर सकता है, लेकिन एईओ10 के लिए ऐसे किसी परिदृश्य की पुष्टि नहीं हुई है। एसीई ने कहा कि अगले संस्करण के परिदृश्य सदस्य देशों के बीच विचार-विमर्श और आम सहमति से तय होंगे। मौजूदा योजना के लिए निकटतम ठोस कसौटी यह है कि क्या 2030 के लक्ष्य पूरे करने के लिए नवीकरणीय ऊर्जा का निर्माण और दक्षता में सुधार पर्याप्त तेज़ी से बढ़ते हैं।
मुख्य बातें
- आसियान के सबसे मजबूत सहयोग परिदृश्य में 2050 का ऊर्जा उत्सर्जन 2024 के स्तर से लगभग 22% अधिक रहने का अनुमान है।
- परिदृश्य में शामिल सात देशों ने 2050 तक शुद्ध शून्य या कार्बन तटस्थता का वादा किया है।
- नवीनतम परिदृश्य में जलवायु वादों पर आधारित पिछला परिदृश्य हटाकर समन्वित ऊर्जा उपायों पर केंद्रित नया परिदृश्य शामिल किया गया है।
- एसीई के प्रकाशित आंकड़ों के अनुसार, 2030 का नवीकरणीय क्षमता लक्ष्य पूरा करने के लिए हर साल लगभग 26 से 31 गीगावॉट की नई क्षमता स्थापित करनी होगी।
- एसीटीएस के तहत 2060 में अनुमानित ऊर्जा उत्सर्जन का लगभग 45% कोयला और गैस संयंत्रों से आएगा।
- इस बदलाव परिदृश्य में 2060 तक हर साल औसतन लगभग 405 अरब अमेरिकी डॉलर के निवेश की जरूरत है।
- भविष्य के मॉडलिंग में शून्य उत्सर्जन का रास्ता एक विकल्प है, लेकिन अगले परिदृश्य के लिए कोई फैसला पुष्ट नहीं हुआ है।