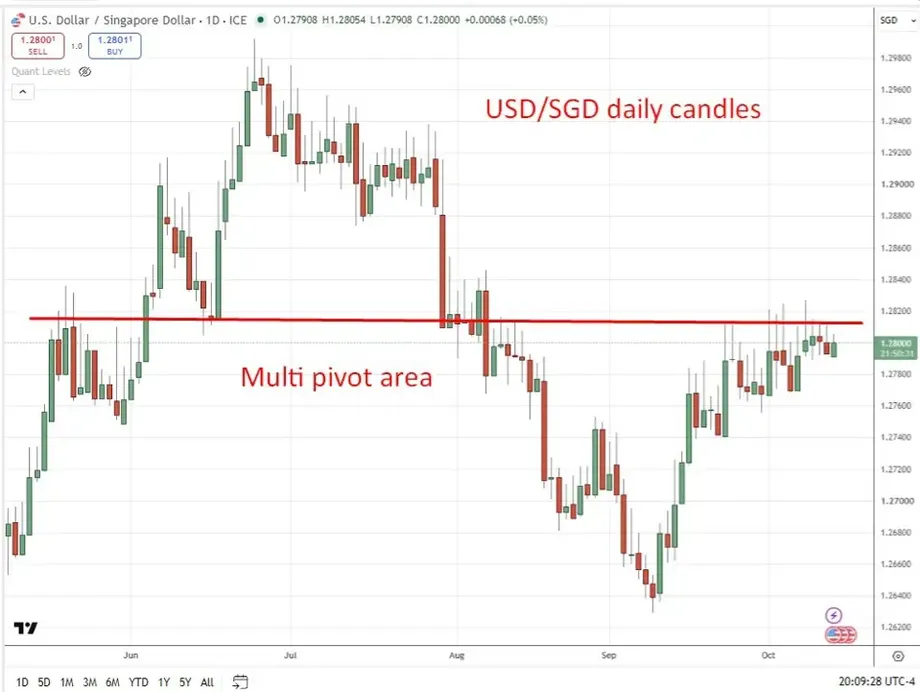
लगातार दो बार सख्ती के बाद विराम
मौद्रिक प्राधिकरण सिंगापुर (MAS) ने 14 अक्टूबर 2026 को मौद्रिक नीति में कोई बदलाव नहीं किया, जबकि फैसले से पहले हुए सर्वेक्षण में सभी 10 विश्लेषकों ने और सख्ती की उम्मीद जताई थी। यह फैसला ऐसे समय आया जब शुरुआती अनुमानों के अनुसार सिंगापुर की अर्थव्यवस्था तीसरी तिमाही में सालाना आधार पर 5.4% बढ़ी, वहीं ऊर्जा कीमतों पर नए सिरे से बढ़ते दबाव ने 2027 तक महंगाई ऊंची बने रहने की आशंका पैदा की।
विषय-सूची
- लगातार दो बार सख्ती के बाद विराम
- क्या बदला और क्या यथावत रहा?
- ब्याज दरों के बजाय सिंगापुर मुद्रा का प्रबंधन क्यों करता है
- कम अनुमान का मतलब यह नहीं कि कीमतें पहले से घट रही हैं
- महंगाई के परिदृश्य के लिए ऊर्जा सबसे बड़ा खतरा
- जीडीपी उम्मीद से तेज बढ़ी, लेकिन वृद्धि की रफ्तार भी धीमी हुई
- एआई चक्र फिलहाल वृद्धि को सहारा दे रहा है, लेकिन बाद में ठंडा पड़ सकता है
- अर्थशास्त्रियों को सख्ती का अंत नहीं, विराम दिखा
- अगली समीक्षा से पहले किन बातों पर नजर रखें
- मुख्य बातें
केंद्रीय बैंक ने सिंगापुर डॉलर की नाममात्र प्रभावी विनिमय दर नीति-बैंड, जिसे S$NEER के नाम से जाना जाता है, की प्रशंसा दर, चौड़ाई और मध्य स्तर को अपरिवर्तित रखा। उसने 2026 में औसत मूल महंगाई के अनुमान का दायरा भी घटाकर 1.5% से 2% कर दिया, जो पहले 1.5% से 2.5% था। उपभोक्ता कीमतों में कुल महंगाई औसतन लगभग 2% रहने की उम्मीद है।
यह और सख्ती न करने का विराम था, मुद्रा को कमजोर करने का कदम नहीं। नीति-बैंड अब भी प्रशंसा की दिशा में है, जिससे सिंगापुर डॉलर प्रमुख व्यापारिक साझेदारों की मुद्राओं के मुकाबले मजबूत हो सकता है और आयातित महंगाई पर अंकुश लग सकता है।
MAS को उम्मीद है कि कृत्रिम बुद्धिमत्ता में निवेश का चक्र ठंडा पड़ने और वैश्विक वित्तीय स्थितियां सख्त होने से पहले आने वाली तिमाहियों में वृद्धि मजबूत बनी रहेगी, फिर धीमी होगी। उसे उम्मीद है कि 2027 के मध्य से मूल महंगाई अधिक स्पष्ट रूप से घटेगी, हालांकि कीमतों के जोखिम अब भी बढ़ोतरी की ओर झुके हुए हैं।
क्या बदला और क्या यथावत रहा?
MAS ने अप्रैल और जुलाई में नीति-बैंड की प्रशंसा दर बढ़ाई थी, जुलाई में यह बढ़ोतरी कम थी। दोनों में से किसी फैसले से बैंड की चौड़ाई या मध्य स्तर नहीं बदला। जुलाई से S$NEER प्रशंसा-बैंड के ऊपरी आधे हिस्से में मामूली मजबूत हुआ है।
अक्टूबर का फैसला अर्थव्यवस्था में पहले किए गए इन बदलावों का असर जारी रहने देता है। मजबूत मुद्रा से आयात की स्थानीय लागत घट सकती है, लेकिन कारोबारियों को अनुबंधों, भंडार और उपभोक्ता कीमतों में बदलाव करने में समय लग सकता है। इसलिए नीतिगत व्यवस्थाओं को यथावत रखने का मतलब यह नहीं कि पहले की सख्ती का असर रुक गया है।
फैसलों और आगामी पड़ावों का क्रम इस प्रकार है:
- अप्रैल 2026: MAS ने नीति-बैंड की प्रशंसा दर बढ़ाई।
- जुलाई 2026: MAS ने प्रशंसा दर फिर बढ़ाई, लेकिन इस बार कम।
- 14 अक्टूबर 2026: MAS ने ढलान, चौड़ाई और मध्य स्तर को यथावत रखा तथा मूल महंगाई का अनुमानित दायरा घटाया।
- नवंबर 2026: सरकार 2026 के वृद्धि अनुमान को अद्यतन करने और 2027 का पहला अनुमान घोषित करने वाली है।
- 2027 की दूसरी छमाही: MAS को कृत्रिम बुद्धिमत्ता से जुड़ी गतिविधियों में नरमी आने की उम्मीद है।
ब्याज दरों के बजाय सिंगापुर मुद्रा का प्रबंधन क्यों करता है
सिंगापुर की विनिमय दर संबंधी नीति उसकी अर्थव्यवस्था की व्यापार पर निर्भरता को दर्शाती है। वस्तुओं और सेवाओं का सकल निर्यात और आयात, सकल घरेलू उत्पाद के तीन गुने से अधिक है। घरेलू स्तर पर खर्च किए गए प्रत्येक सिंगापुर डॉलर में से लगभग 40 सेंट आयात पर खर्च होते हैं, जिससे मुद्रा में उतार-चढ़ाव कीमतों को काफी प्रभावित करता है।
S$NEER प्रमुख व्यापारिक साझेदारों की मुद्राओं की एक टोकरी के मुकाबले सिंगापुर डॉलर का माप है। यह केवल अमेरिकी डॉलर के मुकाबले विनिमय दर जैसा नहीं है। अलग-अलग मुद्राओं के मुकाबले मुद्रा की चाल अलग हो सकती है, जबकि वह टोकरी के मुकाबले तय दिशा में आगे बढ़ती रहे।
MAS बैंड की तीन विशेषताओं को नियंत्रित करता है। ढलान प्रशंसा या अवमूल्यन की गति तय करती है। मध्य स्तर इसका स्तर निर्धारित करता है, जबकि चौड़ाई तय करती है कि उस दिशा के आसपास कितना उतार-चढ़ाव हो सकता है। ऊपर की ओर अधिक तीखी ढलान अतिरिक्त सख्ती दर्शाती है; मध्य स्तर को ऊपर खिसकाने से तत्काल समायोजन किया जा सकता है।
बैंड की सटीक व्यवस्थाएं और मुद्रा-टोकरी में अलग-अलग मुद्राओं का भार प्रकाशित नहीं किया जाता। सूचकांक को बैंड के भीतर रखने के लिए MAS सिंगापुर डॉलर खरीद या बेच सकता है। सिंगापुर ने 1981 में विनिमय दर को लक्ष्य बनाने की नीति अपनाई थी। घरेलू ब्याज दरें काफी हद तक वैश्विक दरों, खासकर अमेरिका की दरों, के अनुरूप चलती हैं।
2024 में तिमाही समीक्षा की व्यवस्था अपनाने के बाद अब नियमित नीतिगत घोषणाएं जनवरी, अप्रैल, जुलाई और अक्टूबर में होती हैं। इससे पहले आम तौर पर अप्रैल और अक्टूबर में निर्धारित समीक्षाएं होती थीं। MAS निर्धारित समीक्षाओं के बीच भी कदम उठा सकता है, जैसा उसने 2022 में महंगाई बढ़ने के दौरान दो बार किया था।
कम अनुमान का मतलब यह नहीं कि कीमतें पहले से घट रही हैं
2026 में मूल महंगाई के संशोधित दायरे में ऊपरी सीमा 0.5 प्रतिशत अंक घटाई गई है, जबकि निचली सीमा अपरिवर्तित है। यानी अनुमान का दायरा समान रूप से नीचे नहीं आया, बल्कि संकरा हुआ है। यह सालाना औसत का अनुमान भी है, न कि वह महंगाई दर जिसका सामना परिवारों को अगले कुछ महीनों में जरूरी तौर पर करना पड़ेगा।
मूल महंगाई में आवास और निजी परिवहन की लागत शामिल नहीं होती। MAS को उम्मीद है कि निकटवर्ती तिमाहियों में मूल महंगाई और उपभोक्ता कीमतों की कुल महंगाई दोनों थोड़ी ऊंची बनी रहेंगी, फिर आयात लागत का दबाव कम होने के साथ घटेंगी।
हाल के आंकड़ों को सावधानी से समझने की जरूरत है। कई रिपोर्टों में जुलाई और अगस्त की मूल महंगाई 2.1% बताई गई है, जबकि दूसरी तिमाही में यह 1.5% थी। एक अन्य रिपोर्ट के अनुसार अगस्त में यह अलग से 2.2% रही, जो सितंबर 2024 के बाद सबसे ऊंची थी। जुलाई-अगस्त का संयुक्त आंकड़ा और किसी एक महीने का आंकड़ा अलग हो सकता है, हालांकि रिपोर्टों में यह स्पष्ट नहीं है कि 2.1% पूरी अवधि पर लागू होता है या हर महीने पर।
2027 के लिए MAS ने मूल और कुल, दोनों तरह की महंगाई 1.5% से 2.5% रहने का अनुमान दिया है। 2026 के संशोधित मूल महंगाई अनुमान की तुलना में 2027 की ऊंची अधिकतम सीमा का यह मतलब नहीं कि साल के मध्य से महंगाई घटने की उम्मीद से विरोधाभास है। 2027 की शुरुआत में कीमतें ऊंची रह सकती हैं और बाद में घट सकती हैं, जिससे सालाना औसत इस व्यापक दायरे में रह सकता है।
आयात की ऊंची लागत का असर बिजली और गैस शुल्क, परिवहन सेवाओं और खाद्य पदार्थों पर पहले ही पड़ा है। स्वास्थ्य देखभाल सब्सिडी और दूरसंचार सेवा प्रदाताओं के बीच प्रतिस्पर्धा ने सेवाओं की महंगाई पर अंकुश लगाने में मदद की है, जिससे आयात लागत का व्यापक मूल्य-टोकरी में असर सीमित रहा है।
महंगाई के परिदृश्य के लिए ऊर्जा सबसे बड़ा खतरा
14 अक्टूबर को ब्रेंट कच्चा तेल करीब 106 अमेरिकी डॉलर प्रति बैरल पर कारोबार कर रहा था, जो साल की शुरुआत के स्तर से 70% से अधिक था। ईरान युद्ध और सऊदी अरब तथा यमन से जुड़े संघर्ष के कारण मध्य पूर्व से आपूर्ति पर लगी पाबंदियों ने ऊर्जा लागत पर दबाव बनाए रखा है।
अपने आकलन की वजह बताते हुए MAS ने पहले की बाधाओं के बाद ऊर्जा कीमतों में नई बढ़ोतरी का उल्लेख किया:
केंद्रीय बैंक ने कहा, "सितंबर से ऊर्जा जिंसों की कीमतें फिर बढ़ी हैं और निकट भविष्य में इनके ऊंचे बने रहने का अनुमान है।"
ऊर्जा की महंगाई का असर पेट्रोल या बिजली तक सीमित नहीं है। इससे उत्पादन, प्रशीतन और परिवहन लागत बढ़ सकती है, जिसका असर फिर खाद्य पदार्थों और अन्य वस्तुओं पर पड़ता है। खाद्य उत्पादन को प्रभावित करने वाला प्रतिकूल मौसम दबाव का एक और स्रोत है।
MAS को उम्मीद है कि ऊर्जा और खाद्य जिंसों की आपूर्ति में बाधाएं 2027 के दौरान धीरे-धीरे कम होंगी। मध्य पूर्व में ऊर्जा उत्पादन और आपूर्ति में उम्मीद से तेज बहाली होने पर कीमतें अनुमान से पहले घट सकती हैं। वैश्विक ऊर्जा या खाद्य कीमतों में तेज और लंबे समय तक बनी रहने वाली बढ़ोतरी से सिंगापुर की आयात लागत विपरीत दिशा में बढ़ेगी।
इससे मुद्रा नीति के सामने दो संभावित रास्ते हैं। अगर आयात लागत स्थिर होती है, तो महंगाई घटाने में मौजूदा प्रशंसा-बैंड पर्याप्त हो सकता है। अगर ऊर्जा कीमतें फिर चढ़ती हैं और ऊंची बनी रहती हैं, तो एक और सख्ती के पक्ष में तर्क मजबूत होगा। इनमें से किसी नतीजे पर फैसला नहीं हुआ है।
जीडीपी उम्मीद से तेज बढ़ी, लेकिन वृद्धि की रफ्तार भी धीमी हुई
सिंगापुर की तीसरी तिमाही की जीडीपी एक साल पहले की तुलना में 5.4% बढ़ी, जो एक रिपोर्ट में दिए गए 5% के अनुमान से अधिक थी। पिछली तिमाही की तुलना में वृद्धि 1.1% रही, जबकि 1.2% की उम्मीद थी। ये आंकड़े दो अलग तुलनाएं दिखाते हैं: सालाना वृद्धि उम्मीद से अधिक रही, जबकि सबसे हालिया तिमाही विस्तार अनुमान से कमजोर था।
पिछली तिमाही की वृद्धि के आंकड़ों पर रिपोर्टों में अंतर है। एक रिपोर्ट में पहले की सालाना वृद्धि 5.9% और तिमाही वृद्धि 1.4% बताई गई है। दूसरी रिपोर्ट में ये क्रमशः 6.2% और 1.5% हैं। किसी एकीकृत अनुमान के अभाव में इनमें से किसी भी जोड़ी को अकेली तुलना के रूप में पेश नहीं किया जाना चाहिए। हालांकि, दोनों रिपोर्टें तीसरी तिमाही में वृद्धि की रफ्तार धीमी पड़ने का संकेत देती हैं।
क्षेत्रवार स्थिति भी एकसमान नहीं थी। कृत्रिम बुद्धिमत्ता से जुड़े उत्पादों के मजबूत ऑर्डर और उत्पादन क्षमता के विस्तार ने प्रौद्योगिकी गतिविधियों को सहारा दिया। निर्माण, वित्तीय सेवाएं और रियल एस्टेट मजबूत रहे, जबकि उपभोक्ताओं को सेवा देने वाले कारोबार कमजोर थे।
एक रिपोर्ट के अनुसार, पिछली तिमाही की तुलना में विनिर्माण उत्पादन 0.9% गिरा, जबकि प्रौद्योगिकी क्षेत्रों ने सालाना जीडीपी वृद्धि को सहारा दिया। ये दोनों बातें एक साथ हो सकती हैं: उत्पादन एक साल पहले के स्तर से ऊपर रह सकता है, जबकि पिछली तिमाही की तुलना में घट रहा हो।
सरकार का 2026 के लिए मौजूदा वृद्धि अनुमान 4.5% से 5.5% है। नवंबर में आने वाला नया आकलन बताएगा कि प्रौद्योगिकी क्षेत्र का मजबूत चक्र इस रफ्तार को बनाए रख सकता है या नहीं और 2027 में कितनी नरमी की उम्मीद है।
एआई चक्र फिलहाल वृद्धि को सहारा दे रहा है, लेकिन बाद में ठंडा पड़ सकता है
MAS को उम्मीद है कि निकटवर्ती तिमाहियों में मजबूत ऑर्डर और उत्पादन क्षमता में वृद्धि से प्रौद्योगिकी क्षेत्रों को समर्थन मिलेगा। यही निवेश चक्र औद्योगिक उत्पादन और सिंगापुर के प्रमुख व्यापारिक साझेदारों के बीच व्यापार को भी बढ़ावा दे रहा है।
केंद्रीय बैंक को उम्मीद है कि 2027 की दूसरी छमाही में कृत्रिम बुद्धिमत्ता से जुड़ी गतिविधियां नरम पड़ेंगी। बड़े बुनियादी ढांचे का निर्माण और वित्तीय सेवाएं जारी रहने की उम्मीद है, जिससे प्रौद्योगिकी क्षेत्र की असाधारण तेज वृद्धि घटने पर भी अर्थव्यवस्था को सहारा मिलेगा।
MAS को यह भी उम्मीद है कि 2027 के दौरान अर्थव्यवस्था का सकारात्मक उत्पादन अंतर कम होगा। उत्पादन अंतर वास्तविक उत्पादन की तुलना उस स्तर से करता है जिसे कोई अर्थव्यवस्था कीमतों पर अत्यधिक दबाव डाले बिना बनाए रख सकती है। सकारात्मक अंतर का मतलब है कि गतिविधि उस टिकाऊ स्तर से ऊपर चल रही है; इसके कम होने से वेतन और कीमतों का दबाव घट सकता है।
उत्पादकता में बढ़ोतरी से सेवाओं में उत्पादन की प्रति इकाई श्रम लागत सीमित रहने की उम्मीद है। स्वास्थ्य देखभाल और शिक्षा के लिए सरकारी सहायता बढ़ने से भी सेवाओं की महंगाई कम बनी रहनी चाहिए। इसके उलट, एआई उछाल से मांग का अधिक व्यापक होना या श्रम लागत में तेज बढ़ोतरी घरेलू महंगाई को ऊंचा बनाए रख सकती है।
विकसित अर्थव्यवस्थाओं में ऊंची ब्याज दरें और लगातार महंगाई मांग को कमजोर कर सकती हैं। एआई निवेश में तेज गिरावट वृद्धि के लिए अलग जोखिम होगी और इससे महंगाई MAS की मौजूदा अपेक्षा से अधिक तेजी से घट सकती है।
अर्थशास्त्रियों को सख्ती का अंत नहीं, विराम दिखा
ANZ उन पूर्वानुमानकर्ताओं में था जिन्हें फैसले में बदलाव न होने की उम्मीद थी, जबकि सर्वेक्षण के सभी 10 विश्लेषकों ने सख्ती की संभावना जताई थी। यह अंतर पूर्वानुमानकर्ताओं के अलग-अलग समूहों को दर्शाता है, न कि इस बात का सबूत कि हर अर्थशास्त्री को MAS के कदम उठाने की उम्मीद थी।
ANZ के एशिया अनुसंधान प्रमुख खून गोह का आकलन था कि अप्रैल और जुलाई में किए गए बदलावों का असर अब भी अर्थव्यवस्था पर पड़ रहा है। उन्होंने कहा कि अगर महंगाई का जोखिम बढ़ता है, खासकर तेल या परिष्कृत पेट्रोलियम उत्पादों की कीमतें फिर बढ़ने से, तो MAS 2027 में दोबारा सख्ती कर सकता है।
Saxo की मुख्य निवेश रणनीतिकार चारु चनाना ने भी इस फैसले को नीतिगत दिशा बदलने के बजाय विराम बताया:
चनाना ने कहा, "2026 में दो बार सख्ती के बाद नीति निर्माता हर महंगाई जोखिम पर आक्रामक प्रतिक्रिया देने के बजाय पहले के उपायों को असर दिखाने के लिए और समय देने को तैयार दिखते हैं।"
DBS के वरिष्ठ अर्थशास्त्री चुआ हान तेंग ने फैसले को 2026 के महंगाई के नरम परिदृश्य से जोड़ा, जबकि 2027 के व्यापक दायरे को ऊर्जा से जुड़ी अनिश्चितता जारी रहने का संकेत बताया। उन्होंने एक और बदलाव की संभावना पर कहा:
उन्होंने कहा, "जरूरत पड़ने पर MAS ने एक और संतुलित सख्ती का रास्ता खुला रखा है।"
ये सशर्त पूर्वानुमान हैं, घोषित नीति नहीं। MAS ने आर्थिक घटनाक्रम पर नजर रखने और मूल्य स्थिरता के जोखिमों से निपटने की प्रतिबद्धता जताई है, लेकिन अगले कदम के लिए कोई मानदंड तय नहीं किया है।
अगली समीक्षा से पहले किन बातों पर नजर रखें
अप्रत्याशित फैसले से वे निवेशक अपनी स्थिति पर फिर विचार कर सकते हैं जिन्होंने मुद्रा की तेज प्रशंसा की उम्मीद में निवेश किया था। हालांकि, घोषणा के बाद सिंगापुर डॉलर में कितनी हलचल हुई, इसका कोई संख्यात्मक आंकड़ा उपलब्ध नहीं है। प्रशंसा-बैंड को यथावत रखने से इस फैसले को सीधे नीतिगत ढील मानने की गुंजाइश भी सीमित होती है।
वैश्विक ब्याज दरों की उम्मीदें अहम हैं, क्योंकि सिंगापुर की घरेलू दरें अंतरराष्ट्रीय स्थितियों के प्रभाव में रहती हैं। CME Group के FedWatch Tool की एक रिपोर्ट में अमेरिकी फेडरल रिजर्व की 27-28 अक्टूबर की बैठक में ब्याज दरों में बदलाव न होने की संभावना 77% बताई गई, जबकि एक महीने पहले यह 51% थी। यानी इसमें 26 प्रतिशत अंक की बढ़ोतरी हुई।
अमेरिका के आगामी आंकड़ों में सितंबर की उपभोक्ता महंगाई शामिल थी, जिसके पिछले महीने से 0.6% और एक साल पहले से 3.6% रहने की उम्मीद थी। फेडरल रिजर्व की आर्थिक स्थितियों पर Beige Book समीक्षा भी आने वाली थी। ये आंकड़े अनुमान थे, जारी हो चुके नतीजे नहीं। FedWatch के इन आंकड़ों की तुलना से यह साबित नहीं होता कि सिंगापुर के फैसले के कारण अमेरिकी नीतिगत दरों के अनुमान में बदलाव आया।
सिंगापुर के लिए निकट भविष्य की अहम कसौटियां ऊर्जा और खाद्य लागत, प्रौद्योगिकी ऑर्डर की मजबूती, श्रम लागत में बदलाव और नवंबर में सरकार के वृद्धि अनुमान हैं। तिमाही समीक्षा कार्यक्रम के तहत MAS की अगली नियमित समीक्षा जनवरी 2027 में होगी, हालांकि घोषणा की सटीक तारीख नहीं बताई गई है।
मुख्य बातें
- MAS ने 14 अक्टूबर 2026 को अपनी विनिमय दर नीति-बैंड की ढलान, चौड़ाई और मध्य स्तर को अपरिवर्तित रखा।
- अप्रैल और जुलाई में सख्ती के बाद भी सिंगापुर डॉलर की नीति-दिशा प्रशंसा की बनी हुई है।
- 2026 में मूल महंगाई का अनुमान घटाकर 1.5% से 2% किया गया; कुल महंगाई लगभग 2% रहने की उम्मीद है।
- 2027 में दोनों महंगाई मापों के 1.5% से 2.5% रहने का अनुमान है; साल के मध्य से नरमी की उम्मीद है।
- शुरुआती अनुमानों के अनुसार तीसरी तिमाही में जीडीपी सालाना आधार पर 5.4% और पिछली तिमाही की तुलना में 1.1% बढ़ी।
- ऊर्जा कीमतें और एआई निवेश चक्र की मजबूती परिदृश्य के प्रमुख जोखिम हैं।
- सरकार नवंबर में 2026 का वृद्धि अनुमान अद्यतन करने और 2027 का अनुमान घोषित करने वाली है।