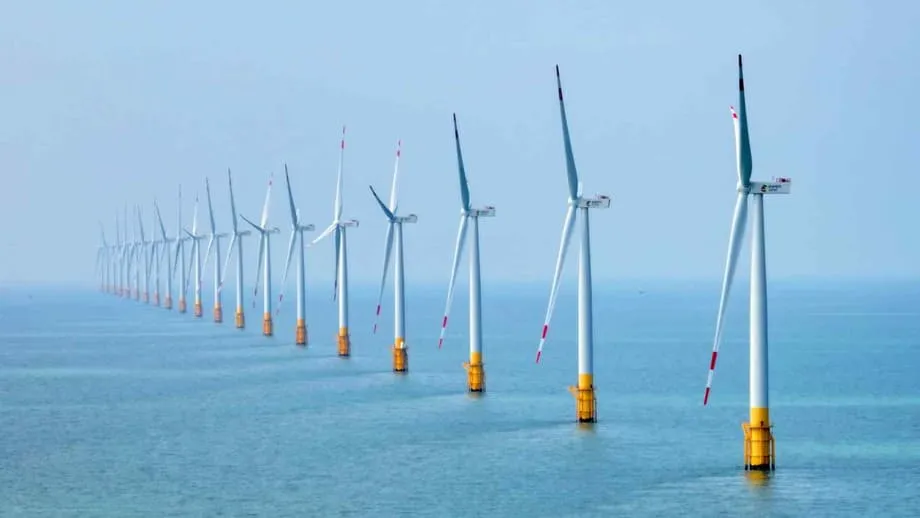
अपतटीय पवन ऊर्जा में चीन तेज़ी से आगे क्यों बढ़ रहा है
चीन अन्य बड़ी अर्थव्यवस्थाओं की तुलना में कहीं तेज़ गति से अपतटीय पवन ऊर्जा का विस्तार कर रहा है। इस तेज़ी के पीछे सरकारी समर्थन, घरेलू निर्माताओं की कम कीमत वाली टर्बाइनें और उसके पूर्वी तट पर परियोजनाओं की बड़ी कतार है। उद्योग के पूर्वानुमानों के अनुसार, 2030 तक बनने वाली नई अपतटीय पवन ऊर्जा क्षमता में चीन की हिस्सेदारी लगभग आधी होगी। स्वतंत्र शोध में यह भी अनुमान लगाया गया है कि 2030 तक दुनिया की कुल संचयी अपतटीय पवन ऊर्जा क्षमता का करीब 45 प्रतिशत चीन के पास हो सकता है। इससे चीन उस तकनीक के केंद्र में आ गया है जिसे कई सरकारें स्वच्छ बिजली और ऊर्जा सुरक्षा के लिए आवश्यक मानती हैं।
विषय-सूची
- अपतटीय पवन ऊर्जा में चीन तेज़ी से आगे क्यों बढ़ रहा है
- बढ़त के पीछे के आंकड़े
- 2030 तक चीन की बाजार हिस्सेदारी कितनी हो सकती है
- नीति, कीमत और विनिर्माण में बढ़त
- चीन में टर्बाइन की लागत कम क्यों है
- गुआंगडोंग से हैनान तक प्रांतीय विस्तार
- 2030 तक गुआंगडोंग की 66.9 GW योजना
- वैश्विक परिदृश्य, अमेरिका की चुनौतियां और यूरोप की नई रणनीति
- आपूर्ति शृंखलाओं के लिए इसका क्या मतलब है
- अपतटीय पवन ऊर्जा और चीन की डिजिटल अर्थव्यवस्था
- समुद्र के नीचे बने डेटा केंद्र के भीतर
- विस्तार के साथ नई चुनौतियां
- पर्यावरणीय लाभ और ग्रिड से जुड़ाव
- समुद्र तल पर स्थिर नींव बनाम तैरती पवन टर्बाइनें
- 2030 तक किन बातों पर नजर रखें
- मुख्य बिंदु
चीन की तेज़ रफ़्तार के उलट, अन्य जगहों की तस्वीर मिली-जुली है। महंगाई, ऊंची ब्याज दरों और परियोजनाएं रद्द होने के कारण कुछ बाजारों की गति धीमी पड़ी है। चीन के बड़े पैमाने, स्थापित आपूर्ति शृंखला और नीतिगत निरंतरता ने परियोजना लागत को प्रतिस्पर्धी बनाए रखने में मदद की है। वहीं, ग्रिड संचालक बड़े तटीय पवन फार्मों को उन ऊर्जा-गहन क्षेत्रों से जोड़ रहे हैं जहां भारी उद्योग और बढ़ता डिजिटल बुनियादी ढांचा बिजली की मांग पैदा करते हैं।
अपतटीय पवन ऊर्जा तटवर्ती प्रौद्योगिकी केंद्रों, उन्नत विनिर्माण से लेकर डेटा केंद्रों तक, को बिजली देने का रणनीतिक साधन भी बन रही है। औद्योगिक मांग, नीतिगत लक्ष्यों और गहरी आपूर्ति शृंखला का यह मेल बताता है कि वैश्विक अपतटीय पवन ऊर्जा निर्माण के अगले चरण में चीन का दबदबा क्यों रहने वाला है।
बढ़त के पीछे के आंकड़े
अंतरराष्ट्रीय उद्योग के आंकड़ों के अनुसार, 2024 में 8 गीगावाट क्षमता ग्रिड से जुड़ने के बाद, वर्ष के अंत तक दुनिया में अपतटीय पवन ऊर्जा की कुल स्थापित क्षमता लगभग 83 गीगावाट पहुंच गई। सरकारी नीलामियों में भविष्य की क्षमता के लिए रिकॉर्ड स्तर पर परियोजनाएं आवंटित की गईं और दुनियाभर में करीब 50 गीगावाट की परियोजनाओं पर निर्माण पहले से जारी है। पूर्वानुमानों के मुताबिक, 2020 के दशक के मध्य में सालाना अपतटीय पवन ऊर्जा स्थापना एकल अंकों में थी, जो बढ़कर 2030 में लगभग 34 गीगावाट हो जाएगी।
लगातार कई वर्षों से चीन अपतटीय पवन ऊर्जा का सबसे बड़ा निर्माता रहा है। 2023 के मध्य तक वहां समुद्र में 31 गीगावाट से अधिक क्षमता चालू थी, जो किसी भी अन्य देश से ज्यादा थी। निकट भविष्य में वृद्धि मुख्य रूप से चीन और यूरोप में केंद्रित है। जापान और दक्षिण कोरिया जैसे एशिया-प्रशांत के बाजार भी दशक के उत्तरार्ध में परियोजनाओं को चालू करने के लिए नीतिगत ढांचे और ग्रिड उन्नयन पर काम कर रहे हैं।
ऊर्जा क्षेत्र की एक प्रमुख परामर्श कंपनी को उम्मीद है कि 2030 तक दुनिया की कुल संचयी अपतटीय पवन ऊर्जा क्षमता का लगभग 45 प्रतिशत चीन के पास होगा। इस क्षेत्र का एक अन्य आम अनुमान है कि अब से 2030 तक अपतटीय पवन ऊर्जा की नई क्षमता में चीन की हिस्सेदारी आधी होगी। दोनों आकलन वैश्विक पवन ऊर्जा लक्ष्यों को पूरा करने में चीन की केंद्रीय भूमिका को रेखांकित करते हैं।
2030 तक चीन की बाजार हिस्सेदारी कितनी हो सकती है
नई क्षमता में हिस्सेदारी और कुल संचयी क्षमता में हिस्सेदारी, इसी रुझान को देखने के दो अलग-अलग तरीके हैं। अगर 2030 तक दुनिया में सालाना स्थापना बढ़कर 30 गीगावाट के निचले से मध्य स्तर तक पहुंचती है और चीन हर साल दो अंकों में गीगावाट क्षमता जोड़ना जारी रखता है, तो अधिक देशों के परियोजनाएं शुरू करने के बावजूद बाजार में चीन की हिस्सेदारी बड़ी बनी रहेगी। संक्षेप में, वैश्विक बाजार जितनी तेज़ी से बढ़ेगा, उतनी ही अधिक जगह कई क्षेत्रों के विस्तार के लिए होगी, लेकिन चीन की निर्माण गति उसे मजबूत स्थिति में बनाए रखेगी।
नीति, कीमत और विनिर्माण में बढ़त
नीतिगत स्पष्टता इस विकास को संभव बनाने वाले प्रमुख कारकों में से एक रही है। चीन के ऊर्जा नियोजकों ने निवेश को दिशा देने के लिए पंचवर्षीय योजनाओं, नीलामियों और ग्रिड से जोड़ने संबंधी अनिवार्यताओं का इस्तेमाल किया है। हाल के नीतिगत बदलावों में नवीकरणीय बिजली के लिए बाजार-आधारित मूल्य निर्धारण को बढ़ावा दिया गया है। इसका मकसद परियोजनाओं को वित्तपोषण के योग्य बनाना और डेवलपरों के प्रोत्साहनों को ग्रिड की जरूरतों के अनुरूप करना है। स्थिर नियम उन परियोजनाओं के वित्तीय जोखिम घटाने में मदद करते हैं जिन्हें बनाने और ग्रिड से जोड़ने में कई साल लग सकते हैं।
विनिर्माण क्षमता भी एक बढ़त है। 2023 में दुनिया की पवन ऊर्जा फैक्ट्रियां करीब 170 से 180 गीगावाट उपकरण बना सकती थीं और चीन इसका मुख्य केंद्र था। इस क्षमता में ब्लेड, टावर, नैसेल और अपतटीय नींव तथा केबलों की बढ़ती सूची शामिल है। बड़े पैमाने से लागत घटती है। चीन के मूल उपकरण निर्माता अधिक बड़ी टर्बाइनें बना रहे हैं, जिससे हर परियोजना में इकाइयों की जरूरत कम होती है और प्रति मेगावाट स्थापना तथा रखरखाव लागत घटती है।
आपूर्ति शृंखला की कम लागत से बिजली की समतलीकृत लागत घटती है। यह ऐसा माप है जो किसी संयंत्र को उसके पूरे जीवनकाल में बनाने और चलाने की कुल लागत को दर्शाता है। परियोजना डिजाइन, स्थापना पोतों और बंदरगाहों की लॉजिस्टिक्स में सुधार के साथ डेवलपर निवेश किए गए हर युआन के बदले अधिक क्षमता मुहैया करा सकते हैं। कुछ पश्चिमी बाजारों में ऊंची ब्याज दरों और मुद्रा की अस्थिरता के कारण यह लागत बढ़त और चौड़ी हुई है।
चीन में टर्बाइन की लागत कम क्यों है
कई टर्बाइन निर्माताओं के बीच घरेलू प्रतिस्पर्धा, पुर्ज़ों के आपूर्तिकर्ताओं के घने नेटवर्क तक पहुंच और तटीय परियोजना स्थलों से निकटता, परिवहन तथा लॉजिस्टिक्स खर्च घटाते हैं। डेवलपरों को कम समय में परियोजनाएं विकसित करने और बड़े होते पुर्ज़ों को संभालने में सक्षम स्थापित बंदरगाह बुनियादी ढांचे का भी लाभ मिलता है। ये कारक नीलामियों में बोली की कीमतों को कम रखते हैं और दुनिया में वित्तपोषण कठिन होने पर भी परियोजनाओं को आगे बढ़ाना संभव बनाते हैं।
गुआंगडोंग से हैनान तक प्रांतीय विस्तार
चीन में अपतटीय पवन ऊर्जा की पहली लहर कुछ तटीय प्रांतों तक सीमित थी। देश की चालू अपतटीय क्षमता का लगभग तीन-चौथाई हिस्सा जियांग्सू, गुआंगडोंग और फुजियान में है। अब परियोजनाओं की कतार तट के उत्तर और दक्षिण, दोनों दिशाओं में फैल रही है। इसमें झेजियांग और शानदोंग की बड़ी योजनाएं तथा हैनान द्वीप के पास नई गतिविधियां शामिल हैं।
गुआंगडोंग सबसे अलग दिखता है। प्रांतीय योजना दस्तावेजों और अकादमिक आकलनों के अनुसार, गुआंगडोंग का लक्ष्य 2030 तक कुल 66.9 गीगावाट क्षमता वाले 23 अपतटीय पवन फार्म बनाना है। पहले के खाकों में 2025 तक फुजियान, शानदोंग, झेजियांग और जियांग्सू समेत कई प्रांतों को अपतटीय पवन ऊर्जा केंद्र के रूप में नामित किया गया था। हर प्रांत में कई गीगावाट की संभावित क्षमता है। चीन की राष्ट्रीय तेल कंपनी CNOOC भी अपतटीय पवन ऊर्जा का विस्तार कर रही है। हैनान के CZ7 क्षेत्र में उसकी 1.5 गीगावाट की परियोजना 2030 से पहले चालू करने का लक्ष्य है।
2030 तक गुआंगडोंग की 66.9 GW योजना
गुआंगडोंग विनिर्माण और प्रौद्योगिकी का बड़ा केंद्र है और दक्षिण चीन सागर के तेज़ पवन संसाधनों के करीब स्थित है। दसियों गीगावाट क्षमता का निर्माण प्रांत को औद्योगिक केंद्रों और डेटा-आधारित कारोबारों को स्वच्छ बिजली देने का रास्ता देता है। इस विस्तार को पूरा करने के लिए मजबूत ग्रिड कनेक्शन, बिजली को रात के समय के लिए उपलब्ध कराने वाला ऊर्जा भंडारण और पुर्ज़ों की लगातार आपूर्ति के लिए समन्वित बंदरगाह लॉजिस्टिक्स जरूरी होंगे।
वैश्विक परिदृश्य, अमेरिका की चुनौतियां और यूरोप की नई रणनीति
अमेरिका, जहां पहले तेज़ विस्तार की उम्मीद थी, नीतिगत बदलावों, बढ़ती लागत और कानूनी चुनौतियों से जूझ रहा है। पूर्वोत्तर में प्रमुख परियोजनाओं पर काम रोकने के आदेश जारी हुए, हालांकि बाद में कुछ प्रतिबंध हटा लिए गए। 2025 की शुरुआत में नवीकरणीय ऊर्जा निवेश में तेज़ गिरावट आई और डेवलपरों ने अमेरिकी बाजार में अपने जोखिम का फिर से आकलन किया। इन बाधाओं से निर्माण धीमा हुआ है और निकट भविष्य की नीलामियों को लेकर भरोसा कम हुआ है।
नीलामियों के असफल दौर और लागत में तेज़ उछाल के बाद यूरोपीय निवेशक पूंजी का रुख बदल रहे हैं और अधिक भरोसेमंद नीतिगत ढांचे तलाश रहे हैं। यूरोप के नीति निर्माता ब्लेड, नैसेल, टावर और केबल बनाने वाली घरेलू फैक्ट्रियों को समर्थन देकर चीन से आयात पर निर्भरता घटाने की कोशिश कर रहे हैं। यह आसान चुनौती नहीं है। पश्चिमी टर्बाइन प्लेटफॉर्मों के अहम पुर्ज़े बनाने वाली फैक्ट्रियों का बड़ा हिस्सा चीन में है। इससे उपभोक्ताओं के लिए लागत बढ़ाए बिना उत्पादन को तेज़ी से वापस घरेलू बाजारों में लाना मुश्किल हो जाता है।
आपूर्ति शृंखलाओं के लिए इसका क्या मतलब है
आपूर्ति शृंखलाओं में लागत, गुणवत्ता और मजबूती के बीच संतुलन बनाना पड़ता है। चीन के व्यापक विनिर्माण आधार को जल्दी बदलना मुश्किल है, लेकिन दुनिया भर में अधिक विविध उत्पादन व्यवस्था से बाधाएं कम होंगी। उम्मीद है कि सरकारें डेवलपरों और बिजली खरीदने वालों के बीच जोखिम बेहतर ढंग से बांटने के लिए नीलामी नियमों में बदलाव करेंगी। साथ ही, वे बंदरगाहों, ग्रिड और कार्यबल के प्रशिक्षण में निवेश करेंगी, जो निर्माण की समय-सीमा बनाए रखने के लिए जरूरी हैं।
अपतटीय पवन ऊर्जा और चीन की डिजिटल अर्थव्यवस्था
अपतटीय पवन ऊर्जा का संबंध उन डेटा केंद्रों और औद्योगिक पार्कों से बढ़ रहा है जिन्हें कम कार्बन वाली, चौबीसों घंटे उपलब्ध बिजली चाहिए। शंघाई का लिंगांग विशेष क्षेत्र इसका स्पष्ट उदाहरण है। वहां पानी के भीतर डेटा केंद्र के पहले चरण की बिजली क्षमता करीब 24 मेगावाट है और इसे लगभग पूरी तरह पास के अपतटीय पवन फार्मों से मिलने वाली बिजली पर चलाने के लिए तैयार किया गया है। सर्वर मॉड्यूल को समुद्र में डुबोकर ठंडा किया जाता है, जिससे एयर कंडीशनिंग के लिए जरूरी बिजली काफी घट जाती है।
समुद्र के नीचे बने डेटा केंद्र के भीतर
परियोजना के नेताओं का कहना है कि प्रणाली को इस तरह तैयार किया गया है कि उसकी ऊर्जा दक्षता, यानी बिजली उपयोग प्रभावशीलता, 1.15 से अधिक न हो। इसके मुकाबले, जमीन पर बने सामान्य केंद्र अक्सर एयर कंडीशनिंग पर बहुत अधिक निर्भर होते हैं। परियोजना के ठेकेदारों में से एक, शंघाई हाईक्लाउड टेक्नोलॉजी के महाप्रबंधक सु यांग ने बताया कि यह केंद्र समुद्री वातावरण का कैसे उपयोग करता है।
सु यांग ने कहा: "समुद्री जल प्राकृतिक शीतलन प्रणाली की तरह काम करता है, जिससे ठंडा करने के लिए ऊर्जा की मांग 10 प्रतिशत से भी कम रह जाती है।"
एक अन्य ठेकेदार, शेनेंग ग्रुप के अध्यक्ष हुआंग दीनान ने स्थानीय पवन संसाधनों की गुणवत्ता और स्थिर संचालन के लिए उनके महत्व पर बात की।
हुआंग दीनान ने कहा: "पूर्वी चीन सागर में अपतटीय पवन के अनूठे संसाधन हैं, जहां हर साल 3,000 घंटे से अधिक उपयोग संभव है।"
विस्तार के साथ नई चुनौतियां
परियोजना भागीदारों ने करीब 500 मेगावाट क्षमता वाला, पवन ऊर्जा से चलने वाला कहीं बड़ा पानी के भीतर डेटा केंद्र बनाने की दिशा में काम करने के लिए एक समझौते पर हस्ताक्षर किए हैं। एक प्रायोगिक परियोजना को उपयोगिता स्तर की प्रणाली में बदलने के लिए सावधानीपूर्वक इंजीनियरिंग और संचालन से सीखने की जरूरत होगी। थर्ड हार्बर इंजीनियरिंग के अध्यक्ष वांग शिफेंग ने चरणबद्ध सुधार की आवश्यकता पर जोर दिया।
वांग शिफेंग ने कहा: "व्यापक स्तर पर इसे लागू करने से पहले, संचालन और रखरखाव को बेहतर बनाने के साथ-साथ प्रौद्योगिकी की विश्वसनीयता सुनिश्चित करनी होगी।"
पर्यावरणीय लाभ और ग्रिड से जुड़ाव
चीन के समुद्रतट पर पवन ऊर्जा के विशाल संसाधन हैं। शोधकर्ताओं का अनुमान है कि तकनीकी क्षमता के स्तर पर अपतटीय पवन ऊर्जा से हर साल करीब 17.5 पेटावाट-घंटे बिजली पैदा की जा सकती है, जो चीन की मौजूदा राष्ट्रीय बिजली खपत के दोगुने से भी अधिक है। अगर इस सदी के मध्य तक विकास जारी रहता है, तो कोयले का इस्तेमाल कम होने से तटीय क्षेत्रों में हर साल करीब 294 मिलियन टन कार्बन डाइऑक्साइड के बराबर उत्सर्जन घट सकता है। यह अधिकांश देशों के कुल सालाना उत्सर्जन से ज्यादा है।
बड़ी मात्रा में अपतटीय पवन ऊर्जा को ग्रिड से जोड़ने के लिए सिर्फ समुद्र में टर्बाइन लगाना काफी नहीं है। मजबूत ट्रांसमिशन लाइनें, उन्नत सबस्टेशन, डिजिटल नियंत्रण और ऊर्जा भंडारण भी जरूरी हैं। जब ग्रिड बिजली को कुशलता से एक जगह से दूसरी जगह पहुंचा और भंडारित कर सकते हैं, तो बिजली की बर्बादी घटती है। चीन ने नवीकरणीय ऊर्जा के लिए बाजार-आधारित बिजली मूल्य निर्धारण अपनाना शुरू किया है। इससे लचीली मांग और ऐसे भंडारण को प्रोत्साहन मिल सकता है जो पवन ऊर्जा उत्पादन के उतार-चढ़ाव को कम करता है। अंतरराष्ट्रीय एजेंसियों को उम्मीद है कि बिजली मिश्रण में नवीकरणीय ऊर्जा की हिस्सेदारी 2030 तक लगातार बढ़ेगी और सौर ऊर्जा के बाद पवन ऊर्जा प्रमुख स्रोत बनेगी।
समुद्र तल पर स्थिर नींव बनाम तैरती पवन टर्बाइनें
चीन की अधिकांश अपतटीय टर्बाइनें अपेक्षाकृत उथले पानी में समुद्र तल से जुड़ी नींव पर लगी हैं। तैरते पवन प्लेटफॉर्म अधिक गहरे समुद्रों में, जहां हवाएं तेज़ होती हैं, ऊर्जा उत्पादन संभव बना सकते हैं। हालांकि, इनकी हिस्सेदारी वैश्विक क्षमता में अब भी बहुत कम है और यह सैकड़ों मेगावाट में मापी जाती है। कई चीनी डेवलपर और शोध संस्थान तैरते प्लेटफॉर्म के डिजाइन का परीक्षण कर रहे हैं। बड़े पैमाने पर लागत घटने पर यह तकनीक उथले महाद्वीपीय शेल्फ से आगे के नए क्षेत्रों में पवन ऊर्जा परियोजनाओं का रास्ता खोल सकती है।
2030 तक किन बातों पर नजर रखें
उम्मीद है कि वैश्विक उद्योग 2030 में 30 गीगावाट से अधिक अपतटीय पवन ऊर्जा क्षमता ग्रिड से जोड़ेगा। लागत के दबाव के दौर के बाद सालाना वृद्धि फिर तेज़ होगी। डेवलपर और सरकारें जोखिम को अधिक समान रूप से बांटने, लागत के अनुरूप मूल्य समायोजन बेहतर करने और लंबी अवधि के वित्तपोषण को समर्थन देने वाले बिजली खरीद समझौते सुनिश्चित करने के लिए नीलामी प्रणालियों को नया रूप दे रहे हैं। बंदरगाहों का विस्तार, केबल फैक्ट्रियां और स्थापना पोतों की क्षमता भी इसी गति से बढ़ानी होगी।
चीन में प्रांतीय योजनाएं गुआंगडोंग, जियांग्सू, फुजियान, झेजियांग, शानदोंग और हैनान में परियोजनाओं की एक और लहर का संकेत देती हैं। उद्योग के लक्ष्यों के अनुसार, 2026 से 2030 के दौरान हर साल कम से कम 15 गीगावाट नई अपतटीय क्षमता जोड़नी होगी। राज्य समर्थित डेवलपर तट के पास के क्षेत्रों से गहरे समुद्र की ओर बढ़ रहे हैं, जबकि तेल और गैस कंपनियां हैनान के CZ7 क्षेत्र जैसी बड़ी परियोजनाओं के साथ बाजार में प्रवेश कर रही हैं। ग्रिड संचालक शहरी और औद्योगिक मांग केंद्रों तक बिजली पहुंचाने के लिए नए समुद्रतलीय संपर्कों और तटवर्ती ग्रिड को मजबूत करने में निवेश कर रहे हैं।
कुछ अहम जोखिमों पर नजर रखना जरूरी है। ब्याज दरें और आपूर्ति शृंखला की बाधाएं बोली की कीमतें बढ़ा सकती हैं। ट्रांसमिशन में देरी से नई क्षमता के जुड़ने में अड़चन आ सकती है। स्थानीय सामग्री संबंधी नियम कुछ बाजारों में लागत बढ़ा सकते हैं, भले ही उनसे घरेलू कौशल विकसित हों। दूसरी ओर, टर्बाइन डिजाइन, नींव और संचालन में लगातार सीख से लागत नियंत्रण में रह सकती है। अगर परियोजनाओं की कतार तय समय पर आगे बढ़ती रही, तो दशक के अंत तक चीन का विस्तार वैश्विक अपतटीय पवन ऊर्जा क्षेत्र की धुरी बना रहेगा।
मुख्य बिंदु
- उद्योग के पूर्वानुमानों के अनुसार, 2030 तक वैश्विक अपतटीय पवन ऊर्जा की नई क्षमता का लगभग आधा हिस्सा चीन जोड़ेगा।
- एक प्रमुख शोध कंपनी का अनुमान है कि 2030 तक दुनिया की कुल संचयी अपतटीय पवन ऊर्जा क्षमता का करीब 45 प्रतिशत चीन के पास होगा।
- 2024 में दुनिया की कुल स्थापित अपतटीय पवन ऊर्जा क्षमता करीब 83 GW पहुंच गई। सालाना नई क्षमता 2030 तक बढ़कर लगभग 34 GW होने की उम्मीद है।
- गुआंगडोंग की योजनाओं में 2030 तक करीब 66.9 GW अपतटीय पवन ऊर्जा क्षमता का लक्ष्य है, जबकि CNOOC का लक्ष्य 2030 से पहले हैनान में 1.5 GW की परियोजना पूरी करना है।
- अमेरिका की परियोजनाओं को काम रोकने के आदेश और बढ़ती लागत का सामना करना पड़ा है, जबकि यूरोपीय निवेशक स्थिर नियमों और घरेलू विनिर्माण पर जोर दे रहे हैं।
- चीन की बड़ी आपूर्ति शृंखला, टर्बाइन की कम कीमत और नीतिगत निरंतरता ने परियोजना लागत को प्रतिस्पर्धी बनाए रखा है।
- अपतटीय पवन ऊर्जा नए प्रौद्योगिकी बुनियादी ढांचे को बिजली दे रही है। इसमें शंघाई का 24 MW का पानी के भीतर बना डेटा केंद्र शामिल है, जिसे पवन ऊर्जा पर चलाने के लिए तैयार किया गया है।
- शोधकर्ताओं का अनुमान है कि सदी के मध्य तक अपतटीय पवन ऊर्जा चीन के तटीय क्षेत्रों में हर साल करीब 294 मिलियन टन CO2 के बराबर उत्सर्जन घटा सकती है।
- चीन की बिजली प्रणाली में बड़ी मात्रा में अपतटीय पवन ऊर्जा जोड़ने के लिए ग्रिड उन्नयन, ऊर्जा भंडारण और बाजार-आधारित मूल्य निर्धारण अहम हैं।