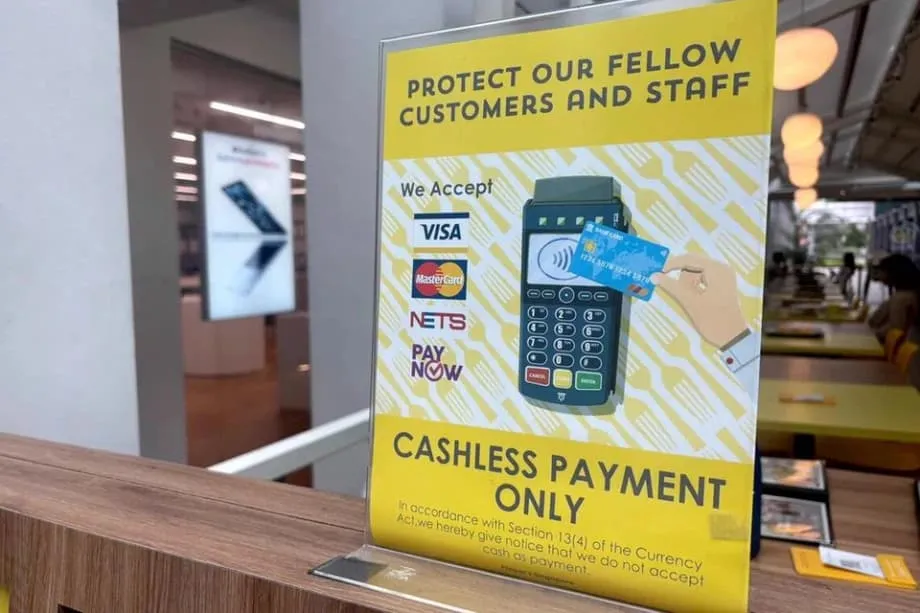
सिंगापुर में केवल कैशलेस भुगतान का चलन क्यों बढ़ रहा है
सिंगापुर में अधिक दुकानों ने केवल कैशलेस भुगतान के संकेत लगा दिए हैं। COVID 19 के दौरान स्वच्छता और तेज़ी प्राथमिकता बनने पर यह बदलाव तेज़ हुआ, और कई खुदरा विक्रेताओं ने फिर से नकद स्वीकार करना शुरू नहीं किया। यह कदम PayNow और SGQR से लेकर उन अनुदानों तक, राष्ट्रीय डिजिटल भुगतान ढाँचे में वर्षों से किए जा रहे निवेश को भी दर्शाता है, जिनसे छोटे कारोबारियों को भुगतान टर्मिनल और QR रीडर अपनाने में मदद मिली। कई दुकानदारों के लिए नोट और सिक्के संभालने की तुलना में कैशलेस भुगतान लेना आसान, तेज़ और कम खर्चीला हो गया है।
विषय-सूची
- सिंगापुर में केवल कैशलेस भुगतान का चलन क्यों बढ़ रहा है
- सिक्कों से QR कोड तक
- खुदरा विक्रेताओं को दिखने वाला कारोबारी फ़ायदा
- कौन पीछे छूटता है और क्यों
- बिना कार्ड वाले किशोर
- धोखाधड़ी और जटिल प्रक्रियाओं से सतर्क बुज़ुर्ग
- प्रवासी कामगार और घरेलू सहायक
- आँकड़ों में सिंगापुर
- भरोसेमंद सेवा और संकट से उबरने की क्षमता अब भी कमज़ोर
- भरोसेमंद भुगतान व्यवस्था कैसी दिखती है
- नियम, अधिकार और कारोबारी क्या चुन सकते हैं
- दूसरे देशों से तुलना और सबक
- ग्राहकों के लिए व्यावहारिक सुझाव
- किशोरों के लिए
- बुज़ुर्गों के लिए
- विदेशी घरेलू कामगारों और प्रवासी कामगारों के लिए
- पर्यटकों के लिए
- जानने योग्य बातें
सिक्कों से QR कोड तक
महामारी से पहले कॉफी की दुकानों और छोटे स्टॉलों पर केवल नकद भुगतान के संकेत आम थे। आज ज़्यादातर काउंटरों पर QR स्टिकर, कॉन्टैक्टलेस टैप और मोबाइल वॉलेट मानक बन चुके हैं। 2018 में शुरू किए गए राष्ट्रीय QR मानक ने कई वॉलेट योजनाओं को एक कोड में समेट दिया, ताकि कारोबारी अलग-अलग डिस्प्ले संभाले बिना कई ऐप स्वीकार कर सकें। बैंकों ने मोबाइल नंबर के ज़रिए तुरंत पैसे भेजने की सुविधा शुरू की। भुगतान प्रदाताओं ने शुल्क के मामले में प्रतिस्पर्धा की। इन बदलावों से उन छोटे कारोबारों की राह आसान हुई, जो पहले पॉइंट ऑफ़ सेल सिस्टम खरीदने से हिचकते थे।
हाल में केंद्रीय इलाकों के कई मॉल में की गई जाँच में पाया गया कि अब लगभग हर सात में से एक दुकान केवल गैर-नकद भुगतान लेती है। खाने-पीने के ब्रांडों में यह चलन खास तौर पर दिखता है: चाय की चेन, बेकरी और फास्ट-कैज़ुअल कियोस्क उन कारोबारों में हैं जिन्होंने पूरी तरह कार्ड, QR या वॉलेट टैप पर जाना चुना है। सिंगापुर के कुछ वैश्विक कॉफी आउटलेट चुनिंदा शाखाओं में केवल कैशलेस भुगतान लेते हैं, जबकि पर्यटकों या बुज़ुर्ग नियमित ग्राहकों वाली दुकानों में नकद स्वीकार करते हैं। कुछ छोटी चेन भी पूरी तरह डिजिटल हो गई हैं, हालांकि उन जगहों पर नकद लेती हैं जहाँ बहुत से छात्र आते हैं और उनके पास शायद अभी कार्ड न हों।
खुदरा विक्रेताओं को दिखने वाला कारोबारी फ़ायदा
दुकान संचालकों के अनुसार इसके कई साफ़ फ़ायदे हैं। डिजिटल भुगतान से काउंटर पर लगने वाला समय घटता है, दोपहर के व्यस्त समय में कतारें तेज़ी से आगे बढ़ती हैं और खुले पैसे लौटाते समय गलतियों की गुंजाइश कम होती है। नकदी की शुरुआती रकम, दिन के अंत में गिनती और बैंक तक जाने की ज़रूरत खत्म हो जाती है। दराज़ों में कम नकदी होने से चोरी का जोखिम घटता है। महामारी के दौरान स्वच्छता बेहतर हुई और खाने-पीने का सामान संभालने वालों के लिए यह अब भी एक आकर्षक पहलू है। लागत के मामले में, QR आधारित भुगतान पर अक्सर पारंपरिक कार्ड नेटवर्क के मुकाबले कम कारोबारी शुल्क लगता है, जिससे फेरीवालों, कियोस्क और सूक्ष्म कारोबारों को अपना मुनाफ़ा बनाए रखने में मदद मिलती है।
कौन पीछे छूटता है और क्यों
कई ग्राहकों के लिए यह नया सामान्य आसान है। लेकिन दूसरों के लिए यह एक रुकावट है। तीन समूह इससे सबसे ज़्यादा प्रभावित होते हैं: वे किशोर जिनके पास अभी अपना डेबिट कार्ड नहीं है, वे बुज़ुर्ग जिन्हें ई-भुगतान उलझाऊ या जोखिम भरा लगता है, और प्रवासी कामगार या घरेलू सहायक जिनके पास स्थानीय कार्ड या बैंक खाते नहीं हो सकते। उनके अनुभव दिखाते हैं कि जो सुविधा ज़्यादातर लोगों के लिए आसान है, वह कुछ लोगों के लिए परेशानी बन सकती है।
बिना कार्ड वाले किशोर
जब कोई दुकान केवल कैशलेस भुगतान लेने लगती है, तो जेबखर्च पर निर्भर नाबालिगों को वहाँ से लौटाया जा सकता है। 16 साल से कम उम्र के छात्रों के पास अक्सर निजी डेबिट कार्ड नहीं होते। कुछ छात्र माता-पिता की मंज़ूरी से स्कूल से जुड़ी भुगतान सुविधाओं या युवा वॉलेट के ज़रिए भुगतान कर सकते हैं, लेकिन यह सुविधा हर जगह उपलब्ध नहीं है। किशोर बताते हैं कि नीतियाँ बदलने के बाद वे अपने पसंदीदा कैफ़े से पेय या दोस्तों के साथ फ़िल्म का टिकट नहीं खरीद पाए। कई कहते हैं कि 16 साल की उम्र में पात्र होते ही वे अपना पहला बैंक कार्ड लेने की योजना बना रहे हैं, लेकिन इससे माध्यमिक स्कूल के शुरुआती वर्षों का अंतर फिर भी बना रहता है।
धोखाधड़ी और जटिल प्रक्रियाओं से सतर्क बुज़ुर्ग
जो बुज़ुर्ग लंबे समय से नकद इस्तेमाल करते आए हैं, उन्हें केवल कैशलेस भुगतान वाले काउंटर पर तनाव हो सकता है। कुछ लोगों को PayNow शुरू करने या फ़ोन वॉलेट से कार्ड जोड़ने में परेशानी होती है। दूसरों को धोखाधड़ी का डर रहता है और वे नोटों तथा सिक्कों को ज़्यादा भरोसेमंद मानते हैं। यह बताना कि नकद स्वीकार नहीं होगा, शर्मिंदगी का कारण बन सकता है, खासकर जब कतार लगी हो। बुज़ुर्ग अक्सर कहते हैं कि वे उन दुकानों पर लौटेंगे जहाँ नकद लिया जाता है, या वे धैर्यपूर्वक मदद माँगते हैं ताकि बिना दबाव के प्रक्रिया सीख सकें।
प्रवासी कामगार और घरेलू सहायक
कई प्रवासी कामगारों का वेतन बैंक खातों में आता है और वे QR भुगतान कर सकते हैं, फिर भी कुछ कमियाँ बनी हुई हैं। घरेलू सहायकों के पास स्थानीय डेबिट कार्ड न हो सकता है, या वे घर पैसे भेजने का हिसाब रखने के लिए खर्च नकद में करना पसंद कर सकते हैं। केवल कैशलेस भुगतान वाली कतार में कुछ लोग किसी अनजान व्यक्ति से पहले भुगतान करने को कहते हैं और बाद में नकद लौटाते हैं। यह असहज है और हमेशा सुरक्षित भी नहीं। जिन कामगारों के पास सीमित मोबाइल डेटा या पुराने फ़ोन हैं, उनके लिए वॉलेट ऐप और प्रमाणीकरण की प्रक्रियाएँ भी बाधा बन सकती हैं।
आँकड़ों में सिंगापुर
दक्षिण-पूर्व एशिया में कैशलेस भुगतान अपनाने की दर सिंगापुर में सबसे ऊँची दरों में से एक है। अब ज़्यादातर छोटे-बड़े कारोबारी कम से कम एक डिजिटल भुगतान विकल्प स्वीकार करते हैं। कई ग्राहकों के लिए कार्ड अब भी सबसे आम तरीका है। PayNow के ज़रिए तुरंत पैसे भेजने का व्यापक इस्तेमाल होता है, और स्टॉलों पर QR से भुगतान करना आम हो गया है। सर्वेक्षण के आँकड़े बताते हैं कि युवा ग्राहक डिजिटल साधन सबसे तेज़ी से अपनाते हैं और अक्सर सिर्फ़ फ़ोन लेकर बाहर निकलते हैं। साथ ही, बड़ी संख्या में लोग रोज़मर्रा की ज़िंदगी में अब भी नकद इस्तेमाल करते हैं, खासकर छोटी खरीदारी के लिए और बजट संभालने के साधन के तौर पर।
शोध से यह भी पता चलता है कि भुगतान स्वीकार करने के तरीकों में बदलाव आया है। छोटे कारोबारों के एक बड़े हिस्से ने काउंटर पर नकद संभालना कम या बंद कर दिया है। दुकानदार तेज़ भुगतान, बेहतर हिसाब-किताब और कम जोखिम को इसकी वजह बताते हैं। फिर भी ग्राहक कहते हैं कि अगर वे अपनी पसंद के तरीके से भुगतान न कर सकें, तो वे दूसरी दुकान चले जाएँगे। नकद साथ रखने वाले ग्राहकों और नकद लेना बंद कर चुके दुकानों के बीच का अंतर अब कुछ मॉल और फ़ूड कोर्ट में साफ़ तौर पर परेशानी का सबब बन रहा है।
भरोसेमंद सेवा और संकट से उबरने की क्षमता अब भी कमज़ोर
पूरी तरह डिजिटल होने से भुगतान व्यवस्था में विफलता का एकल बिंदु बन जाता है। जब किसी बैंक या नेटवर्क की सेवा ठप होती है, तो नकद न लेने वाली दुकानें फँस सकती हैं। हाल के वर्षों में सिंगापुर में बैंकिंग सेवाओं में कई बड़े व्यवधान आए, जिनसे QR ट्रांसफ़र, वॉलेट में पैसे डालने और यहाँ तक कि कुछ कार्ड लेन-देन भी घंटों तक ठप रहे। केवल कैशलेस भुगतान व्यवस्था वाली दुकानों ने इस दौरान बिक्री घटने और कतारों में ग्राहकों के नाराज़ होने की सूचना दी। सिर्फ़ एक ऐप पर निर्भर ग्राहकों को भुगतान का दूसरा तरीका ढूँढ़ने के लिए भागदौड़ करनी पड़ी।
इसीलिए कई तकनीकी विशेषज्ञ और कारोबारी भुगतान के वैकल्पिक इंतज़ाम रखने की सलाह देते हैं। एक से अधिक डिजिटल भुगतान माध्यम रखने से किसी एक प्रदाता की सेवा ठप होने पर भुगतान ठप पड़ने का जोखिम घटता है। कम से कम एक ऐसा तरीका स्वीकार करना जो ऑफ़लाइन काम कर सके, या व्यवधान के दौरान अपवादस्वरूप इस्तेमाल के लिए थोड़ी नकदी रखना, व्यवस्था को अधिक भरोसेमंद बनाता है। खाने-पीने के कारोबारों में अस्थायी रूप से हाथ से उधार दर्ज करने की व्यवस्था दोपहर के समय सेवा ठप होने पर काम आ सकती है; सिस्टम लौटने पर बिल निपटाए जा सकते हैं। ऐसे हालात को शांति से संभालने के लिए अग्रिम पंक्ति के कर्मचारियों को प्रशिक्षण देने से ग्राहकों का भरोसा बना रहता है।
भरोसेमंद भुगतान व्यवस्था कैसी दिखती है
- भुगतान के कई माध्यम उपलब्ध रखें, उदाहरण के लिए कार्ड और PayNow QR दोनों, न कि केवल एक ऐप।
- आपात स्थितियों के लिए थोड़ी नकदी रखें और इसके इस्तेमाल की परिस्थितियों के बारे में स्पष्ट निर्देश दें।
- जहाँ व्यावहारिक हो, ऑफ़लाइन इस्तेमाल किए जा सकने वाले प्रीपेड विकल्प अपनाएँ, जैसे छोटी खरीदारी के लिए ट्रांज़िट से जुड़े कार्ड।
- कुछ समय के व्यवधान के लिए भुगतान का वैकल्पिक तरीका तैयार रखें, जैसे ऑर्डर दर्ज करना और सिस्टम लौटने पर भुगतान निपटाना।
- स्पष्ट संकेत लगाएँ ताकि ग्राहकों को पता हो कि कौन-से भुगतान स्वीकार हैं और सेवा बाधित होने पर क्या करना है।
- विवाद से बचने के लिए अपवाद वाले लेन-देन का हिसाब जल्द मिलाएँ और प्रक्रियाओं को बेहतर बनाने के लिए व्यवधानों का रिकॉर्ड देखें।
नियम, अधिकार और कारोबारी क्या चुन सकते हैं
वैध मुद्रा का दर्जा होने का अर्थ है कि केंद्रीय बैंक कर्ज़ चुकाने के लिए नोटों और सिक्कों को मान्यता देता है। लेकिन इसका मतलब यह नहीं कि हर स्थिति में निजी दुकानों को खरीदारी के लिए नकद स्वीकार करना ही होगा। सिंगापुर में खुदरा विक्रेता आम तौर पर भुगतान के स्वीकार्य तरीके तय कर सकते हैं, बशर्ते वे ग्राहकों को इसकी जानकारी दें। यही वजह है कि केवल नकद और केवल कैशलेस भुगतान, दोनों तरह के संकेत दिखाई देते हैं। परिवहन जैसी आम लोगों को सेवा देने वाली सुविधाओं के अपने नियम हैं और वहाँ किराया तथा खाते में पैसे डालने की प्रक्रिया धीरे-धीरे डिजिटल हुई है। जहाँ पर्यटक अधिक आते हैं, वहाँ आम तौर पर नकद स्वीकार किया जाता है, क्योंकि आगंतुकों के पास स्थानीय वॉलेट नहीं हो सकते।
सरकारी एजेंसियाँ डिजिटल भुगतान अपनाने के साथ-साथ सबको शामिल करने पर भी ज़ोर दे रही हैं। अनुदानों से छोटी कंपनियों को भुगतान टर्मिनल और QR भुगतान अपनाने में मदद मिली। राष्ट्रीय QR मानक ने काउंटर के दोनों ओर के लोगों के लिए प्रक्रिया आसान की। डिजिटल एंबेसडर और सामुदायिक केंद्र बुज़ुर्गों को बैंक ऐप इस्तेमाल करना और धोखाधड़ी पहचानना सिखाते हैं। स्कूल और बैंक युवा खाते तथा खर्च पर नज़र रखने के साधन देते हैं। लक्ष्य उन लोगों को भी साथ लेकर चलना है जिन्हें तकनीक इस्तेमाल करने में सहजता नहीं है, न कि बहुसंख्यक के आगे बढ़ने पर उन्हें पीछे छोड़ देना।
दूसरे देशों से तुलना और सबक
कई देशों के अनुभव सावधानी और प्रोत्साहन, दोनों के उदाहरण देते हैं। स्वीडन ने तेज़ी से डिजिटल भुगतान अपनाया, लेकिन बाद में ग्रामीण और बुज़ुर्ग लोगों को बाहर होने से बचाने के लिए बैंकों से हर क्षेत्र में नकद सेवाओं तक पहुँच सुनिश्चित करने को कहा। चीन के सुपर ऐप्स ने रोज़मर्रा की सुविधाओं के ज़रिए हर उम्र के लोगों में QR भुगतान को आम बनाया। जापान ने डिजिटल वेतन भुगतान और राष्ट्रीय कैशलेस कार्यक्रम को बढ़ावा दिया है, लेकिन इसे अपनाने की रफ़्तार मिली-जुली रही है, क्योंकि कई कारोबारी परिचित तरीकों को पसंद करते हैं और सिस्टम की लागत को लेकर चिंतित रहते हैं। भारत के UPI ने बैंक से बैंक तुरंत पैसे भेजने के लिए मुफ़्त और परस्पर काम करने वाला नेटवर्क बनाया। छोटे कारोबारियों और आम लोगों के लिए साधारण QR और फ़ोन से इस्तेमाल आसान बनाकर यह हर महीने अरबों लेन-देन तक पहुँचा।
नियमों को लेकर भी अलग-अलग विकल्प हैं। अमेरिका के कुछ शहरों में दुकानों के लिए नकद स्वीकार करना अनिवार्य है, ताकि बैंक खाते से वंचित लोगों के साथ भेदभाव न हो। सिंगापुर ने यह रास्ता नहीं अपनाया है और इसके बजाय मज़बूत जन-जागरूकता तथा सहायता के साथ बाज़ार-आधारित तरीका चुना है। सफल मॉडलों में एक बात साफ़ दिखती है: छोटे कारोबारियों के लिए भुगतान सरल रखें, परिवारों के लिए इसमें शामिल होना सुरक्षित और सस्ता बनाएँ, और वैकल्पिक इंतज़ाम बनाए रखें ताकि किसी एक हिस्से के विफल होने पर भी व्यवस्था चलती रहे।
ग्राहकों के लिए व्यावहारिक सुझाव
किशोरों के लिए
माता-पिता या अभिभावक से 16 साल की उम्र में डेबिट कार्ड के साथ मिलने वाले युवा बैंक खातों के बारे में पूछें। तब तक, माता-पिता के खाते से जुड़े छात्र वॉलेट प्लेटफ़ॉर्म या ऐसी स्कूल योजना पर विचार करें जो कैंटीन और चुनिंदा दुकानों पर कॉन्टैक्टलेस भुगतान की सुविधा देती हो। वॉलेट ऐप काम न करे या दुकान केवल नकद लेती हो, तो इस्तेमाल के लिए बैग में थोड़ी नकदी रखें। कारोबारी के आधिकारिक QR कोड पहचानना सीखें और पैसे भेजने से पहले भुगतान पाने वाले का नाम जाँचें।
बुज़ुर्गों के लिए
एक भरोसेमंद बैंक ऐप और एक तरीके से शुरुआत करें, जैसे मोबाइल नंबर से PayNow। किसी व्यस्त काउंटर पर नहीं, बल्कि शांत समय में परिवार के किसी सदस्य के साथ अभ्यास करें। मज़बूत पासवर्ड इस्तेमाल करें और अनजान लोगों के भेजे भुगतान लिंक पर क्लिक करने से बचें। हर भुगतान की पुष्टि के लिए लेन-देन अलर्ट चालू करें। क्लिनिक, बाज़ार के स्टॉल और आपात स्थिति के लिए कुछ नोट पास रखें। अगर कोई दुकान नकद स्वीकार नहीं करती और आप फ़ोन से भुगतान करने के लिए तैयार नहीं हैं, तो विनम्रता से कर्मचारियों से मदद माँगें या आत्मविश्वास बढ़ने तक पास की ऐसी दुकान चुनें जहाँ नकद लिया जाता हो।
विदेशी घरेलू कामगारों और प्रवासी कामगारों के लिए
संभव हो तो स्थानीय बैंक खाता खोलें और अलर्ट के साथ मोबाइल बैंकिंग चालू करें। अगर आप क्रेडिट कार्ड नहीं रखना चाहते, तो प्रीपेड डेबिट कार्ड पर विचार करें, जिसमें नियोक्ता PayNow या बैंक ट्रांसफ़र से पैसे डाल सके। रोज़मर्रा के सफ़र और छोटी खरीदारी के लिए ट्रांज़िट प्रीपेड कार्ड व्यापक रूप से स्वीकार किया जाता है और मशीनों पर उसमें पैसे डाले जा सकते हैं। विदेश पैसे भेजने के लिए डिजिटल सेवाओं के शुल्क की तुलना करें और भेजने से पहले प्राप्तकर्ता की जानकारी ध्यान से जाँचें।
पर्यटकों के लिए
उन जगहों के लिए, जहाँ केवल नकद लिया जाता है, या कार्ड से भुगतान पर कभी-कभार लागू न्यूनतम खर्च की शर्तों के लिए, थोड़े सिंगापुर डॉलर साथ रखें। मॉल और पर्यटन स्थलों पर अंतरराष्ट्रीय कार्ड व्यापक रूप से स्वीकार किए जाते हैं। कई स्टॉल QR भुगतान लेते हैं, लेकिन इसके लिए आम तौर पर बैंक खाते से जुड़ा स्थानीय वॉलेट चाहिए। ट्रांज़िट प्रीपेड कार्ड खरीदने से सार्वजनिक परिवहन और कुछ सुविधाजनक खरीदारी में मदद मिलती है। अगर आपको केवल कैशलेस भुगतान का संकेत दिखे और आपके पास भुगतान का संगत तरीका न हो, तो कर्मचारी अक्सर आपको पास के ATM या नकद लेने वाली दुकान का रास्ता बता सकते हैं।
जानने योग्य बातें
- तेज़ी, स्वच्छता और कम परिचालन लागत के चलते खाने-पीने और खुदरा कारोबारों में केवल कैशलेस भुगतान की नीतियाँ बढ़ रही हैं।
- QR आधारित भुगतान और SGQR तथा PayNow जैसे राष्ट्रीय साधनों से छोटे कारोबारियों के लिए डिजिटल भुगतान अपनाना आसान और सस्ता हुआ।
- बिना कार्ड वाले किशोर, नकद पसंद करने वाले बुज़ुर्ग और कुछ प्रवासी कामगार केवल कैशलेस भुगतान वाले काउंटरों से सबसे ज़्यादा प्रभावित होते हैं।
- ज़्यादातर कारोबारी डिजिटल भुगतान लेते हैं और कई ग्राहक रोज़ इसका इस्तेमाल करते हैं, फिर भी बड़ी संख्या में लोग कुछ खरीदारी के लिए नकद इस्तेमाल करते हैं।
- बैंक या नेटवर्क की सेवा ठप होने पर केवल कैशलेस भुगतान वाली दुकानों की बिक्री रुक सकती है, इसलिए वैकल्पिक व्यवस्था और सरल आपात तरीके व्यवस्था को अधिक भरोसेमंद बनाते हैं।
- सिंगापुर की दुकानें आम तौर पर स्वीकार किए जाने वाले भुगतान के तरीके चुन सकती हैं, जबकि सार्वजनिक कार्यक्रम सबको शामिल करने और प्रशिक्षण पर ध्यान देते हैं।
- दूसरे देशों के अनुभव बताते हैं कि सरल और परस्पर काम करने वाले डिजिटल भुगतान माध्यमों का विस्तार करते हुए नकद की वैकल्पिक पहुँच बनाए रखना अहम है।
- ग्राहक युवा कार्ड या वॉलेट, बुज़ुर्गों के अनुकूल प्रशिक्षण, प्रीपेड डेबिट विकल्प और थोड़ी नकदी साथ रखकर तैयारी कर सकते हैं।