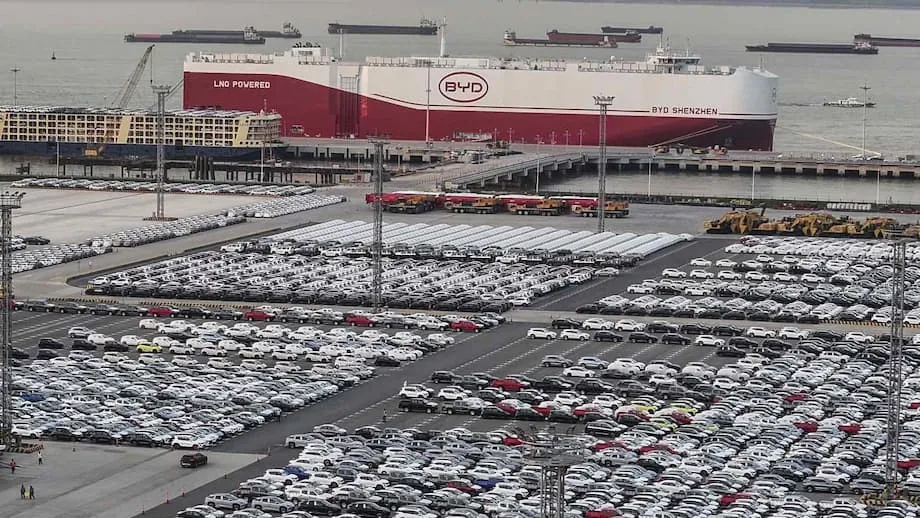
चीन की ईवी विस्तार रणनीति में नया मोड़
दुनियाभर में इलेक्ट्रिक वाहन क्षेत्र में अपनी मौजूदगी बनाने की चीन की दौड़ अब अधिक चुनिंदा चरण में प्रवेश कर रही है। पांच साल के तेज विस्तार के बाद, इलेक्ट्रिक कारों और बैटरियों से जुड़ा विदेशी खर्च धीमा पड़ रहा है। जोर अब एशिया पर और आपूर्ति शृंखला के ऐसे हिस्सों पर है जिनमें कम पूंजी लगती है, जैसे पुर्जे और अंतिम असेंबली। बड़े पैमाने पर शुरुआती संसाधनों में निवेश या सुर्खियां बटोरने वाले अधिग्रहणों पर पहले जैसा जोर नहीं है।
विषय-सूची
- चीन की ईवी विस्तार रणनीति में नया मोड़
- वैश्विक तेजी के बाद वृद्धि क्यों धीमी हुई
- एशिया बन रहा है अधिक सुरक्षित विकल्प
- उत्पादन केंद्र के रूप में उभर रहा दक्षिण-पूर्व एशिया
- बड़े अधिग्रहणों से ग्रीनफील्ड कारखानों तक
- चीन अब विदेशों में क्या बना रहा है
- बैटरी और सामग्री की मध्यवर्ती परियोजनाएं
- मेजबान देशों का आकलन: रोजगार और जोखिम
- यूरोप और अमेरिका के लिए इसका क्या अर्थ है
- धीमे बाजार में कंपनियों की रणनीतियां
- नई परियोजनाओं को सहारा देने वाली नीतियां
- 2025 से 2027 तक का परिदृश्य
- जानने योग्य बातें
यह बदलाव दबावों और अवसरों के नए मेल को दर्शाता है। पश्चिमी बाजार अधिक संरक्षणवादी हो गए हैं और सब्सिडी तथा स्थानीय सामग्री को लेकर कड़े नियम लागू कर रहे हैं। चीन में वाहन निर्माता तीखी मूल्य प्रतिस्पर्धा और धीमी वृद्धि का सामना कर रहे हैं, जिससे बड़ी परियोजनाओं की तुलना में सतर्क विस्तार अधिक आकर्षक हो गया है। एशिया में नजदीकी बाजार, अनुकूल व्यापार व्यवस्थाएं और विनिर्माण के लिए अब भी फायदे वाले खर्च उपलब्ध हैं। इसी कारण नई परियोजनाएं दक्षिण-पूर्व एशिया, दक्षिण एशिया के कुछ हिस्सों और पूर्वी एशिया के चुनिंदा केंद्रों की ओर जा रही हैं।
घोषित सौदों पर आधारित उद्योग के आंकड़ों के अनुसार, ईवी मूल्य शृंखला में चीन का वैश्विक निवेश 2023 में चरम पर पहुंचा, फिर 2024 में हालात बदलने के साथ धीमा होने लगा। आज ज्यादातर परियोजनाएं ग्रीनफील्ड संयंत्र हैं, जहां बैटरियां, कैथोड या एनोड सामग्री और अंतिम असेंबली लाइनें बनाई जाती हैं। भौगोलिक बदलाव स्पष्ट है: उत्तर अमेरिका में कम, यूरोप और मध्य पूर्व में अधिक, और खास तौर पर एशिया में ज्यादा निवेश। इससे रोजगार, तकनीक और आपूर्ति नेटवर्क के उभरने की जगह बदल रही है। मलेशिया, थाईलैंड, वियतनाम और इंडोनेशिया में खास तेजी दिख रही है।
वैश्विक तेजी के बाद वृद्धि क्यों धीमी हुई
रफ्तार में ठहराव की शुरुआत चीन से हुई। देश लंबे आर्थिक सुस्ती के दौर, भारी कर्ज और उपभोक्ताओं के कमजोर भरोसे से जूझ रहा है। बिक्री जारी रखने के लिए वाहन निर्माताओं ने कीमतें घटाई हैं। मूल्य युद्ध से मुनाफा कम हुआ है और नए कारखानों में निवेश की कसौटी ऊंची हो गई है। देश की सबसे बड़ी ईवी निर्माता कंपनी बीवाईडी ने बताया कि दूसरी तिमाही में उसका मुनाफा एक साल पहले की तुलना में लगभग एक-तिहाई घटा। यह कई वर्षों से जारी तिमाही बढ़त के उलट है। इस दबाव के चलते विदेश में पूंजीगत खर्च को लेकर अधिक सतर्क रुख अपनाया जा रहा है।
पूंजी बाजारों का रुख भी ठंडा पड़ गया। पिछले साल एशिया में वेंचर फंडिंग एक दशक के सबसे निचले स्तर पर पहुंची और इसका बड़ा असर चीन पर पड़ा। जोखिम पूंजी की उपलब्धता घटने से बड़ी विदेशी परियोजनाओं का वित्तपोषण कठिन होता है। इससे कंपनियां ऐसी परियोजनाओं को प्राथमिकता देती हैं जिनमें निवेश जल्दी वसूल हो, कम जगह लगे या मेजबान सरकारों से प्रोत्साहन मिले।
विदेशों में नीतिगत अड़चनें भी इस मंदी को बढ़ा रही हैं। अमेरिका ने चीनी सामग्री वाले ईवी के लिए कर छूट के नियम सख्त किए हैं और संवेदनशील आपूर्ति शृंखलाओं में चीनी निवेश को लेकर सतर्क है। यूरोप ने चीनी वाहन निर्माताओं के सहायता कार्यक्रमों की जांच तेज की है और ऊंचे शुल्क लगाने की दिशा में आगे बढ़ रहा है। इन कदमों से दरवाजा पूरी तरह बंद नहीं होता, लेकिन कंपनियां उन जगहों पर उत्पादन करने के लिए प्रेरित होती हैं जहां नियम स्पष्ट हों और स्थानीय सामग्री के लक्ष्य हासिल किए जा सकें। इस लिहाज से एशिया को फायदा है, जहां व्यापार समझौते और औद्योगिक नीतियां अक्सर ईवी आपूर्ति शृंखला में निवेश का स्वागत करती हैं।
एशिया बन रहा है अधिक सुरक्षित विकल्प
व्यावहारिक कारणों से एशिया को नई ईवी परियोजनाओं का बड़ा हिस्सा मिल रहा है। यह चीन के करीब है, यहां माल ढुलाई आसान है और थाईलैंड तथा मलेशिया जैसे देशों में उत्पादन तंत्र परिपक्व हैं। क्षेत्रीय व्यापक आर्थिक भागीदारी (आरसीईपी) बड़े व्यापार समूह के भीतर शुल्क संबंधी लाभ देती है। दक्षिण-पूर्व एशिया की कई सरकारें भी ईवी को विकास का रणनीतिक इंजन मानती हैं और वाहन निर्माताओं तथा बैटरी आपूर्तिकर्ताओं को आकर्षित करने के लिए जमीन, कर राहत या अनुदान दे रही हैं।
उत्पादन केंद्र के रूप में उभर रहा दक्षिण-पूर्व एशिया
मलेशिया का महत्व बढ़ रहा है। बीवाईडी की योजना 2026 में देश में अपना पहला संयंत्र खोलने की है। तेजी से बढ़ रहा चीनी ईवी ब्रांड लीपमोटर ने इस साल के अंत से पहले स्थानीय असेंबली शुरू करने के लिए स्टेलांटिस के साथ साझेदारी की है। ये कदम इस भरोसे का संकेत हैं कि मलेशिया आपूर्तिकर्ताओं का समूह विकसित कर सकता है और घरेलू खरीदारों के साथ-साथ क्षेत्रीय निर्यात बाजारों की जरूरतें पूरी कर सकता है।
ऑटो विनिर्माण के लंबे इतिहास और नई ऊर्जा वाहनों के लिए सक्रिय प्रोत्साहन पैकेज के चलते थाईलैंड ईवी असेंबली और बैटरी परियोजनाओं का प्रमुख केंद्र बना हुआ है। वियतनाम निर्यात-उन्मुख विनिर्माण को आकर्षित कर रहा है, जबकि प्राकृतिक संसाधनों की प्रचुरता के चलते इंडोनेशिया ने खुद को निकल शोधन और बैटरी सामग्री के केंद्र के रूप में स्थापित किया है। हालांकि, हर जगह राह आसान नहीं है। सब्सिडी खत्म होने के बाद इस साल इंडोनेशिया का इलेक्ट्रिक दोपहिया बाजार सिकुड़ गया। यह याद दिलाता है कि शुरुआती मांग बनाए रखने और अधिक कारखाना लाइनें लगाने को उचित ठहराने के लिए उपभोक्ता प्रोत्साहन और नीतियों में निरंतरता अहम हैं।
बड़े अधिग्रहणों से ग्रीनफील्ड कारखानों तक
चीनी कंपनियां अधिग्रहण के बजाय ग्रीनफील्ड परियोजनाओं को तरजीह दे रही हैं। किसी मौजूदा वाहन निर्माता या संसाधन संपत्ति को खरीदना महंगा है और अक्सर राजनीतिक विरोध का सामना करना पड़ता है। नया संयंत्र बनाना आसान है, उसे स्थानीय सामग्री के नियमों के अनुरूप ढालना सरल है और चरणों में उसका विस्तार किया जा सकता है। इस नई लहर का सबसे आकर्षक क्षेत्र बैटरी उत्पादन का मध्यवर्ती चरण है, जिसमें कैथोड और एनोड सामग्री, सेल निर्माण और पैक असेंबली शामिल हैं। इन निवेशों में काफी पूंजी लगती है, लेकिन शुरुआती खनन की तुलना में जोखिम कम है। साथ ही, ये स्थानीय रोजगार को बढ़ावा देते हैं और मेजबान देशों को अधिक उन्नत विनिर्माण की ओर बढ़ने में मदद करते हैं।
चीन अब विदेशों में क्या बना रहा है
चीन के विदेशी ईवी विस्तार का केंद्र बैटरी है। 2023 में इस क्षेत्र में चीन के बाहरी निवेश में बैटरी से जुड़ी परियोजनाओं का दबदबा था और इनमें से ज्यादातर नए संयंत्र थे, अधिग्रहण नहीं। इसके बाद कैथोड और एनोड संयंत्र आते हैं, जो सामग्री को अधिक मूल्यवान उत्पादों में बदलते हैं, और अंतिम असेंबली लाइनें, जो ब्रांडों को स्थानीय सामग्री की न्यूनतम सीमा पूरी करने में मदद करती हैं। इस मेल से कंपनियां कच्चा माल या अर्ध-निर्मित सामान भेजकर स्थानीय स्तर पर उसका मूल्य बढ़ा सकती हैं और तैयार कारें या बैटरी पैक नजदीकी बाजारों में भेज सकती हैं।
बैटरी और पुर्जों के उत्पादन पर ध्यान देकर चीनी कंपनियां हर बाजार में बड़े वाहन कारखाने लगाने की लागत और जोखिम से बचते हुए व्यापार नियमों के अनुरूप काम कर सकती हैं। जब वे वाहन निर्माण में निवेश करती हैं, तो कई कंपनियां पहले सेमी-नॉक्ड-डाउन या पूरी तरह नॉक्ड-डाउन किट से शुरुआत करती हैं। फिर आपूर्तिकर्ता नेटवर्क मजबूत होने के साथ उत्पादन बढ़ाती हैं। मलेशिया और थाईलैंड में इसी तरीके पर आधारित कई परियोजनाएं हैं। यह कुशल रोजगार और आपूर्तिकर्ता आधार तैयार करने के सरकारी लक्ष्यों के भी अनुरूप है।
बैटरी और सामग्री की मध्यवर्ती परियोजनाएं
मध्यवर्ती चरण के संयंत्र आकर्षक हैं, क्योंकि वे मौजूदा औद्योगिक समूहों से जुड़ते हैं और बदलती तकनीक के अनुरूप ढल सकते हैं। एनोड या कैथोड संयंत्र लगाने से कोई कंपनी सिर्फ अपने मॉडल के लिए नहीं, बल्कि कई वाहन निर्माताओं को आपूर्ति कर सकती है, जिससे जोखिम बंट जाता है। इससे स्थानीय मूल्यवर्धन की मेजबान सरकारों की मांग भी पूरी होती है। कुछ परियोजनाओं में आपूर्तिकर्ताओं का पूरा तंत्र शामिल होता है और सामग्री प्रदाताओं को सेल निर्माताओं के साथ लाया जाता है। यह तरीका दक्षिण-पूर्व एशिया और पूर्वी एशिया के उन चुनिंदा बाजारों में दिखता है जहां उत्पादन मानक और बुनियादी ढांचा तेजी से विस्तार के लिए तैयार हैं।
पिछले चक्र की तुलना में खनन निवेश धीमा हुआ है। इसकी एक वजह लिथियम की कीमतों का अपने उच्चतम स्तर से गिरना है, तो दूसरी वजह संसाधन परियोजनाओं की लंबी समय-सीमा और राजनीतिक जोखिम हैं। लिथियम और तांबे के लिए लैटिन अमेरिका अब भी अहम है और वहां चीनी कंपनियों की खदानों तथा शोधन संयंत्रों में हिस्सेदारी है। फिर भी, बाजार हिस्सेदारी बढ़ाने और स्थानीय नियमों का पालन करने की तात्कालिक जरूरत के लिए एशिया में मध्यवर्ती और अंतिम चरण की परियोजनाएं तेज रास्ता हैं।
मेजबान देशों का आकलन: रोजगार और जोखिम
एशियाई सरकारों के लिए इसका आकर्षण स्पष्ट है। ईवी निवेश से कारखाने, प्रशिक्षण और निर्यात की संभावनाएं आती हैं। इससे आयातित आंतरिक दहन इंजन पर निर्भरता घट सकती है और स्थानीय कंपनियां वैश्विक तकनीकी बदलाव से जुड़ सकती हैं। सबसे सीधे लाभ निर्माण रोजगार, संयंत्र संचालन और बड़े औद्योगिक स्थलों के आसपास विकसित होने वाली सेवाओं से मिलते हैं।
लाभ इस बात पर निर्भर करते हैं कि परियोजनाओं की रूपरेखा कैसी है। जो परियोजनाएं स्थानीय संसाधनों को सिर्फ चीन भेजने के लिए संसाधित करती हैं, वे कम कौशल विकसित करती हैं और कमजोर आपूर्तिकर्ता आधार बनाती हैं। वाहन असेंबल करने या बैटरी सेल और पैक बनाने वाली परियोजनाएं स्थानीय क्षमताओं को मजबूत कर सकती हैं, खासकर जब उनके साथ आपूर्तिकर्ताओं के विकास और श्रमिक प्रशिक्षण के कार्यक्रम हों। दक्षिण-पूर्व एशिया के आंकड़े विनिर्माण उत्पादन और रोजगार में प्रगति दिखाते हैं, लेकिन तकनीकी सीढ़ी पर आगे बढ़ने की रफ्तार असमान है। वियतनाम जैसे कुछ देशों में उत्पादों की जटिलता बढ़ी है, जबकि अन्य विदेशी निवेश को अधिक ज्ञान-आधारित गतिविधियों में बदलने में संघर्ष कर रहे हैं।
नीतियों में निरंतरता एक अहम कारक है। प्रोत्साहनों या मानकों में अचानक बदलाव से निवेशकों का भरोसा टूट सकता है। सब्सिडी हटने के बाद इंडोनेशिया में इलेक्ट्रिक दोपहिया वाहनों की बिक्री में गिरावट बताती है कि शुरुआती ईवी बाजार नीतिगत बदलावों के प्रति कितने संवेदनशील हैं। प्रोत्साहनों की स्पष्ट समय-सीमा, पारदर्शी स्थानीय सामग्री नियम और प्रशिक्षण के लिए समर्थन निवेशकों तथा घरेलू कंपनियों को दीर्घकालीन योजना बनाने में मदद करते हैं।
यूरोप और अमेरिका के लिए इसका क्या अर्थ है
यूरोप और अमेरिका बड़े बाजार बने हुए हैं, लेकिन चीनी वाहन निर्माताओं के लिए वहां पहुंचना कठिन हो गया है। यूरोप में ऊंचे शुल्क और सहायता कार्यक्रमों को लेकर चर्चाओं से चीन में बनी कारों के निर्यात की लागत बढ़ गई है। अमेरिका के नए नियम उदार कर छूट को महत्वपूर्ण खनिजों के प्रसंस्करण और पुर्जों के उत्पादन के स्थान से जोड़ते हैं। इससे चीनी सामग्री वाले वाहनों के पात्र होने की संभावना सीमित हो जाती है। ये कदम निवेश के नए रास्ते तय कर रहे हैं।
इसका एक नतीजा है कि कंपनियां नए रास्ते तलाश रही हैं। कुछ चीनी आपूर्तिकर्ता उन देशों में संयंत्र बना रहे हैं जिनके यूरोपीय संघ या अमेरिका के साथ व्यापार समझौते हैं और फिर वहां से माल आगे भेज रहे हैं। उत्तर अमेरिका में अब भी कभी-कभार निवेश होता है, अक्सर आपूर्तिकर्ता स्तर पर, लेकिन राजनीतिक निगरानी के कारण परियोजनाओं में अस्थिरता आ सकती है। अमेरिका और कनाडा से संबंधों के चलते मेक्सिको में पुर्जों के निवेश की संभावना है, लेकिन कंपनियां अमेरिकी नीतियों से टकराव से बचने के लिए सतर्कता बरत रही हैं। ऐसे में एशिया कम जटिल, घर के नजदीक और विकास की संभावनाओं से भरपूर दिखता है। इसीलिए नई परियोजनाओं की घोषणाएं वहां केंद्रित हो रही हैं।
धीमे बाजार में कंपनियों की रणनीतियां
वाहन निर्माता मांग और नीतिगत संकेतों के अनुरूप विस्तार योजनाएं तय कर रहे हैं। चीनी ब्रांड उन बाजारों में निर्यात बढ़ा रहे हैं जहां शुल्क संभालने योग्य हैं और बुनियादी ढांचा बेहतर हो रहा है। इस विस्तार को विदेशों में चुनिंदा असेंबली लाइनों का सहारा दिया जा रहा है। लक्ष्य पूंजी पर अनुशासन बनाए रखते हुए ब्रांड का विकास करना है। अधिक प्रतिस्पर्धा और धीमी बिक्री वृद्धि का सामना कर रही बीवाईडी लागत संभालते हुए स्थानीय असेंबली के जरिए दक्षिण-पूर्व एशिया और लैटिन अमेरिका में विस्तार कर रही है। निवेशकों की फंडिंग पर निर्भर नए ब्रांड भी वित्तपोषण के अवसरों के अनुरूप कदम उठा रहे हैं, जो तेजी के वर्षों की तुलना में अब सीमित हो गए हैं।
बैटरी क्षेत्र की अग्रणी कंपनियां वैश्विक ग्राहकों की सेवा के लिए चीन के बाहर अपनी मौजूदगी मजबूत कर रही हैं। कारखानों के पास सेल संयंत्र और पैक असेंबली लगाने से माल ढुलाई का खर्च घटता है और वाहन निर्माताओं को स्थानीय सामग्री के नियम पूरे करने में मदद मिलती है। कैथोड और एनोड सामग्री के आपूर्तिकर्ता भी इसी राह पर चल रहे हैं। पारिस्थितिकी तंत्र पर आधारित यह तरीका मेजबान बाजारों में कंपनियों की दीर्घकालीन मौजूदगी को मजबूत करता है और एशिया को ईवी विनिर्माण का प्रमुख क्षेत्र बनाता है।
नई परियोजनाओं को सहारा देने वाली नीतियां
एशिया में व्यापार व्यवस्थाएं और औद्योगिक नीतियां इस बदलाव के केंद्र में हैं। आरसीईपी समूह के भीतर शुल्क घटाता है और मूल देश के नियमों को सरल बनाता है। दक्षिण-पूर्व एशिया की कई सरकारें कर छूट, त्वरित मूल्यह्रास या रणनीतिक निवेश के लिए सीधा समर्थन देती हैं। अनुमानित प्रतिफल की जरूरत वाली मध्यम आकार की परियोजनाओं के लिए ये कार्यक्रम फर्क पैदा करते हैं। ये यह संकेत भी देते हैं कि मेजबान देश सिर्फ असेंबली से अधिक चाहते हैं और आपूर्तिकर्ताओं को भी साथ में आने के लिए प्रोत्साहित करते हैं।
मेजबान सरकारें अपेक्षाएं भी बढ़ा रही हैं। स्थानीय सामग्री की जरूरतें बढ़ रही हैं। बैटरी पुनर्चक्रण और कचरे के पर्यावरणीय मानक सख्त हो रहे हैं। कुछ देशों में राष्ट्रीय सुरक्षा से जुड़ी चिंताओं के मद्देनजर निवेश की जांच बढ़ाई जा रही है। चीनी कंपनियां स्थानीय कंपनियों के साथ साझेदारी, संयुक्त उपक्रमों और स्थानीय अर्थव्यवस्था में अपनी जगह मजबूत करने के लिए अनुसंधान केंद्र बनाने के जरिए इन बदलावों के अनुरूप ढल रही हैं। नतीजतन, पूरे एशिया में कारखानों और आपूर्तिकर्ताओं का नेटवर्क अधिक जटिल, लेकिन अधिक मजबूत हो रहा है।
2025 से 2027 तक का परिदृश्य
अगले दो वर्षों में एशिया की ईवी आपूर्ति शृंखला में चीन का निवेश स्थिर, लेकिन चुनिंदा रहने की संभावना है। बैटरी के मध्यवर्ती चरण की परियोजनाओं और अंतिम असेंबली लाइनों में सबसे अधिक गतिविधि हो सकती है, खासकर वहां जहां प्रोत्साहन स्पष्ट हों और मांग बढ़ रही हो। कंपनियां यूरोप और अमेरिका में नीतिगत बदलावों पर नजर रखेंगी, लेकिन ज्यादातर नई घोषणाएं एशिया में तेजी से काम शुरू करने पर केंद्रित होंगी। ग्रीनफील्ड तरीका प्रमुख बना रहेगा, क्योंकि इसमें चरणबद्ध निवेश और स्थानीय नियमों के सुचारु अनुपालन की गुंजाइश रहती है।
जोखिम वास्तविक हैं। घरेलू प्रतिस्पर्धा मुनाफे पर और दबाव डाल सकती है, कर्ज की शर्तें सख्त हो सकती हैं और नीतियों में बदलाव बाजारों को अस्थिर कर सकते हैं। फिर भी, आपूर्ति शृंखलाओं का एशिया की ओर झुकाव, तेजी से बढ़ते क्षेत्रीय उपभोक्ताओं की सेवा की जरूरत और शुल्क-अनुकूल उत्पादन स्थलों की तलाश, सभी संकेत देते हैं कि चीन के वैश्विक ईवी विस्तार के अगले अध्याय का मुख्य मंच एशिया होगा।
जानने योग्य बातें
- तेजी से वृद्धि के वर्षों के बाद चीन का विदेशी ईवी निवेश धीमा हो रहा है और एशिया तथा कम पूंजी वाली परियोजनाओं की ओर स्पष्ट रूप से मुड़ रहा है।
- मूल्य युद्ध और धीमी वृद्धि जैसी घरेलू चुनौतियां वाहन निर्माताओं तथा आपूर्तिकर्ताओं को नए कारखानों के मामले में अधिक चयनशील बना रही हैं।
- यूरोप में ऊंचे शुल्क और अमेरिका में कर छूट से जुड़े सख्त सामग्री नियम जैसी पश्चिमी बाधाएं परियोजनाओं की दिशा बदल रही हैं।
- एशिया की भौगोलिक निकटता, आरसीईपी के तहत व्यापार लाभ और सक्रिय प्रोत्साहन कार्यक्रम ईवी असेंबली तथा बैटरी संयंत्रों को समर्थन देते हैं।
- मलेशिया उत्पादन केंद्र के रूप में उभर रहा है। बीवाईडी 2026 में संयंत्र लगाने की योजना बना रही है और लीपमोटर स्टेलांटिस के साथ असेंबली शुरू कर रही है।
- कैथोड, एनोड, सेल और पैक असेंबली सहित बैटरी निवेश का मध्यवर्ती चरण विदेशों में चीन की नई परियोजनाओं का मुख्य केंद्र है।
- ग्रीनफील्ड परियोजनाएं प्रमुख हैं, क्योंकि उन्हें स्थानीय नियमों के अनुरूप ढालना आसान है और चरणों में उनका विस्तार किया जा सकता है।
- मेजबान देशों को रोजगार और निर्यात के अवसर मिलते हैं, लेकिन स्थानीय क्षमताओं का विकास नीतियों की रूपरेखा और प्रोत्साहनों की स्थिरता पर निर्भर करता है।
- संसाधनों और कुछ असेंबली गतिविधियों के लिए लैटिन अमेरिका अहम बना हुआ है, लेकिन निकट अवधि में विनिर्माण की वृद्धि एशिया में केंद्रित हो रही है।
- 2027 तक निवेश स्थिर लेकिन चुनिंदा रहने की उम्मीद है और चीनी ईवी आपूर्ति शृंखलाओं के लिए एशिया मुख्य विनिर्माण क्षेत्र होगा।