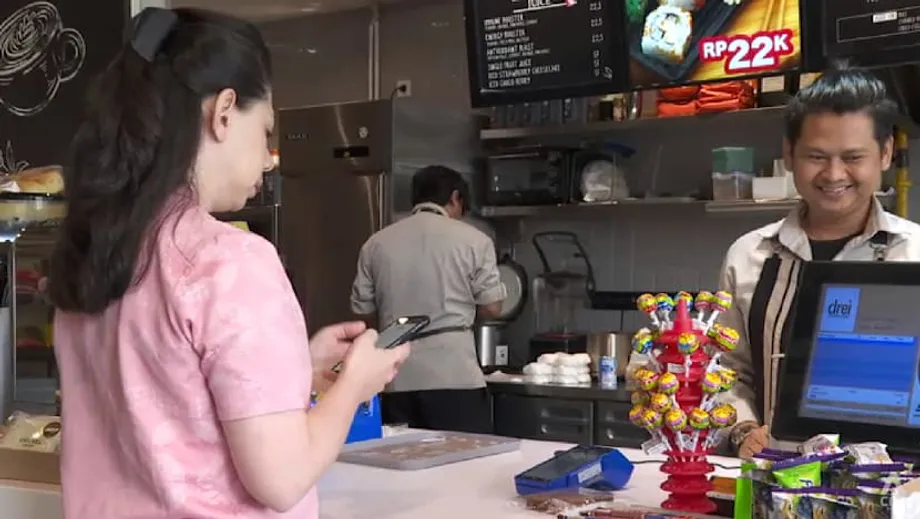
इंडोनेशिया का क्यूआर कोड मानक देश में भुगतान के तौर-तरीके बदल रहा है
पूरे इंडोनेशिया में अब एक छोटा-सा काला-सफेद चौकोर निशान नकदी अर्थव्यवस्था को डिजिटल अर्थव्यवस्था से जोड़ रहा है। क्विक रिस्पॉन्स कोड इंडोनेशियन स्टैंडर्ड, जिसे क्यूआरआईएस के नाम से बेहतर जाना जाता है, सोटो के एक कटोरे से लेकर डिपार्टमेंटल स्टोर की रसीद तक हर चीज का भुगतान करने का आम तरीका बन गया है। 2020 में देशभर में लागू हुई इस प्रणाली ने बैंक ऐप और ई-वॉलेट के पहले से बिखरे बाजार को एक क्यूआर कोड के तहत एकजुट किया, जिसे भाग लेने वाला कोई भी ऐप स्कैन कर सकता है। इसका इस्तेमाल तेजी से बढ़ा है। पिछले साल लेनदेन की संख्या 6 अरब से अधिक रही और उपयोगकर्ताओं की संख्या करीब 5.7 करोड़ आंकी गई। इससे पता चलता है कि इंडोनेशियाई लोगों ने फोन से पैसे भेजने के इस आसान और कम लागत वाले तरीके को कितनी तेजी से अपनाया। इस रफ्तार से वैश्विक कार्ड नेटवर्क और घरेलू भुगतान प्रणालियों के बीच संतुलन बदल रहा है, वहीं व्यापारियों और उपभोक्ताओं को नए विकल्प भी मिल रहे हैं।
विषय-सूची
- इंडोनेशिया का क्यूआर कोड मानक देश में भुगतान के तौर-तरीके बदल रहा है
- क्यूआरआईएस कैसे काम करता है और इसका विस्तार क्यों हुआ
- व्यापारिक तनाव और डिजिटल संप्रभुता पर बहस
- जकार्ता से जोहोर और टोक्यो तक, क्यूआर स्कैनिंग विदेशों में पहुंची
- केंद्र में सूक्ष्म, लघु और मध्यम उद्यम: कम लागत, व्यापक पहुंच
- सुरक्षा, धोखाधड़ी और व्यवस्था को चालू रखना
- डिजाइन में परस्पर काम करने की क्षमता और भारत-चीन से सबक
- क्या क्यूआर कोड बड़ी क्षेत्रीय आकांक्षाओं को पूरा कर सकते हैं?
- 2025 में किन बातों पर नजर रखें
- एक नजर में
क्यूआरआईएस को एक व्यावहारिक समस्या सुलझाने के लिए बनाया गया था। इस मानक से पहले व्यापारी हर वॉलेट या बैंक साझेदार के लिए अलग-अलग क्यूआर कोड दिखाते थे। उपभोक्ताओं को अपने ऐप के मुताबिक सही कोड चुनना पड़ता था। बैंक इंडोनेशिया और उद्योग जगत ने इस उलझन की जगह एक ऐसा कोड लागू किया, जो अलग-अलग ऐप और सेवा प्रदाताओं के साथ काम करता है। इससे छोटे कारोबारों की लागत घटी, भुगतान स्वीकार करने की सुविधा बढ़ी और डिजिटल भुगतान नकदी देने जितना आसान लगा। साथ ही, नकदी साथ रखने का जोखिम और महंगे टर्मिनल की जरूरत भी नहीं रही। कई लेनदेन के लिए न्यूनतम भुगतान की शर्त नहीं है और रकम तेजी से व्यापारी के खाते में पहुंच जाती है।
क्यूआरआईएस कैसे काम करता है और इसका विस्तार क्यों हुआ
क्यूआरआईएस से भुगतान की प्रक्रिया में कोड स्कैन करना, जानकारी की पुष्टि करना और भुगतान करना शामिल है। खरीदार मोबाइल बैंकिंग ऐप या ई-वॉलेट खोलता है, व्यापारी का क्यूआरआईएस कोड स्कैन करता है, रकम देखता है और भुगतान की पुष्टि करता है। पर्दे के पीछे, लाइसेंस प्राप्त स्विचिंग सेवा प्रदाता और भाग लेने वाले बैंक लेनदेन को सही रास्ते से भेजते हैं और रकम व्यापारी के खाते में जमा करते हैं। यह मानक अंतरराष्ट्रीय क्यूआर विनिर्देशों के अनुरूप है और घरेलू सेवा प्रदाताओं के बीच परस्पर काम करने के लिए बनाया गया था, जो पहले अपने-अपने क्यूआर प्रारूपों के जरिए प्रतिस्पर्धा करते थे। परस्पर काम करने की क्षमता इसकी बुनियाद है। इससे नेटवर्क का दायरा बढ़ता है और यही वजह है कि जब उपभोक्ताओं को एहसास हुआ कि वे एक परिचित तरीके से कहीं भी भुगतान कर सकते हैं, तो लेनदेन अरबों तक पहुंच गए।
इसे अपनाने में लागत अहम है। कार्ड से भुगतान के लिए अक्सर टर्मिनल की जरूरत होती है और व्यापारी को 2 से 3 प्रतिशत तक की शुल्क दर चुकानी पड़ सकती है। क्यूआरआईएस में साधारण छपा हुआ कोड ही काफी है और ज्यादातर व्यापारियों को करीब 0.3 प्रतिशत की कम दर चुकानी पड़ती है। सूक्ष्म कारोबारियों के लिए यह दर अक्सर शून्य होती है। कम मुनाफे पर काम करने वाले वारुंग मालिकों और बाजार के विक्रेताओं के लिए यह अंतर काफी मायने रखता है। पारंपरिक कार्ड प्रक्रियाओं की तुलना में रकम का निपटान तेजी से हो सकता है, जिससे छोटे कारोबारों के नकदी प्रवाह को मदद मिलती है। बैंक इंडोनेशिया के प्रभावी संचार के साथ इन व्यावहारिक फायदों ने भरोसा और नियमित इस्तेमाल बढ़ाया।
कोविड-19 के दौरान इसे लागू किए जाने की अवधि पर हुए अकादमिक शोध में पाया गया कि केंद्रीय बैंक की नीति और महामारी से जुड़े जोखिम की लोगों की धारणा, दोनों ने क्यूआरआईएस इस्तेमाल करने की उनकी इच्छा को प्रभावित किया। स्पष्ट नियमों और जन-जागरूकता सहित नीतिगत संकेतों ने परिवारों और व्यापारियों को संपर्क-रहित भुगतान आजमाने में मदद की। इससे ऐसी आदतें बनी रहीं जो लोगों की आवाजाही सामान्य होने के बाद भी कायम रहीं। यह बदलाव दिखाता है कि बड़े पैमाने पर उपभोक्ताओं के व्यवहार को सिर्फ तकनीक ही नहीं, बल्कि डिजाइन के फैसले और संचालन व्यवस्था भी प्रभावित करते हैं।
व्यापारिक तनाव और डिजिटल संप्रभुता पर बहस
तेजी से हुए विस्तार के साथ क्यूआरआईएस भू-राजनीतिक बहसों में भी आ गया है। अमेरिका ने अपनी 2025 की नेशनल ट्रेड एस्टिमेट रिपोर्ट में क्यूआरआईएस को व्यापार बाधा बताया। उसका तर्क था कि यह व्यवस्था विदेशी कंपनियों की पहुंच सीमित करती है और इंडोनेशिया के घरेलू कार्ड नेटवर्क (जीपीएन) के साथ-साथ पारदर्शिता भी घटाती है। यह वर्गीकरण इंडोनेशियाई वस्तुओं पर 32 प्रतिशत शुल्क लगाने की धमकियों के बीच आया। बाद में बातचीत के लिए इस कदम को रोक दिया गया। आलोचना का केंद्र बाजार तक पहुंच और संचालन व्यवस्था है, जबकि इंडोनेशिया के नियामकों का कहना है कि घरेलू नियमों के तहत व्यवस्था खुली है, सीमा-पार संपर्क लगातार बढ़ रहे हैं और स्थानीय भुगतान को स्थानीय ढांचे से भेजने के फायदे हैं।
इंडोनेशियाई अधिकारियों और कई अर्थशास्त्रियों के लिए यह कहानी सुविधा के साथ-साथ अर्थव्यवस्था की मजबूती की भी है। घरेलू खुदरा भुगतान का निपटान देश के भीतर करने से शुल्क कम रखने, लेनदेन के डेटा की सुरक्षा और स्थानीय मुद्रा में भुगतान निपटाए जाने पर विनिमय दरों में उतार-चढ़ाव का जोखिम घटाने में मदद मिल सकती है। बैंक अब भी वीज़ा और मास्टरकार्ड जारी करते हैं और स्वीकार करते हैं। कई अंतरराष्ट्रीय लेनदेन के लिए ये नेटवर्क अब भी पसंदीदा हैं। इस नजरिए से क्यूआरआईएस मौजूदा भुगतान प्रणालियों की जगह लेने के बजाय उनका पूरक है और उपभोक्ताओं तथा व्यापारियों के विकल्प बढ़ाता है।
बैंक इंडोनेशिया के गवर्नर ने इस रणनीति को वैश्विक स्वरूप वाली और स्थानीय स्तर पर लागू होने वाली बताया है। बैंक इंडोनेशिया के गवर्नर पेरी वारजियो ने जोर दिया कि यह मानक मान्यता प्राप्त ढांचों पर आधारित है, लेकिन इसे समावेशन और दक्षता के राष्ट्रीय लक्ष्यों के अनुरूप बनाया गया है।
क्यूआरआईएस अंतरराष्ट्रीय ढांचों पर आधारित है, लेकिन इसे इंडोनेशिया की जरूरतों के अनुरूप ढाला गया है। यह डिजिटलीकरण, आर्थिक समावेशन और दक्षता में अहम भूमिका निभाता है।
सरकार के रुख में डिजिटल संप्रभुता की आकांक्षा और सहयोग की इच्छा, दोनों शामिल हैं। नियामकों ने संकेत दिया है कि अंतरराष्ट्रीय कंपनियां भी इस व्यवस्था में हिस्सा ले सकती हैं, बशर्ते वे घरेलू कंपनियों की तरह जनहित से जुड़ी जिम्मेदारियां पूरी करें। यह संतुलन दक्षिण-पूर्व एशिया के उस व्यापक रुझान को दर्शाता है जिसमें खुदरा भुगतान का अधिक हिस्सा घरेलू स्तर पर निपटाया जा रहा है, साथ ही पर्यटन और व्यापार को सहारा देने वाले सीमा-पार संपर्कों की गुंजाइश भी रखी जा रही है।
जकार्ता से जोहोर और टोक्यो तक, क्यूआर स्कैनिंग विदेशों में पहुंची
क्यूआरआईएस अब केवल घरेलू मानक नहीं रह गया है। इंडोनेशिया ने अपनी क्यूआर प्रणाली को मलेशिया, थाईलैंड और सिंगापुर के साझेदारों से जोड़ा है। इससे इंडोनेशियाई यात्री विदेशों में अपने मौजूदा ऐप से भुगतान कर सकते हैं और इन देशों के आगंतुक इंडोनेशिया में अपने ऐप से भुगतान कर सकते हैं। इसका फायदा सीधा है: यात्री वही ऐप इस्तेमाल करते हैं जिससे वे पहले से परिचित हैं, व्यापारियों को उनकी स्थानीय मुद्रा में भुगतान मिलता है और रकम का निपटान स्थानीय मुद्रा जोड़ी में होता है, बिना कार्ड के मुद्रा रूपांतरण के। पर्यटन क्षेत्रों के पास छोटे व्यापारियों के लिए इससे बिना नया उपकरण खरीदे या कीमतें बदले, ग्राहकों का नया वर्ग मिलता है।
अगस्त 2025 में बैंक इंडोनेशिया और जापानी साझेदारों ने जापान में क्यूआरआईएस स्वीकार किए जाने के पहले चरण की शुरुआत की। इंडोनेशियाई उपयोगकर्ता घरेलू ऐप से जापान के जेपीक्यूआर ग्लोबल कोड स्कैन करके चुनिंदा दुकानों पर भुगतान कर सकते हैं। योजना है कि और व्यापारियों को इसमें जोड़ा जाए और दोनों देशों के बीच पर्यटन तथा छोटे कारोबार को सहारा देने वाले दोतरफा भुगतान बढ़ाए जाएं। यह पहल नियामकीय निगरानी में इंडोनेशिया के भुगतान प्रणाली संघ और जापान के उद्योग संगठनों को साथ लाती है।
इंडोनेशिया चीन के साथ भी संपर्क व्यवस्था का परीक्षण कर रहा है। यूनियनपे इंटरनेशनल और इंडोनेशियाई स्विचिंग सेवा प्रदाताओं की अगुवाई में चल रही एक पायलट परियोजना चुनिंदा उपयोगकर्ताओं को दोनों देशों के भाग लेने वाले व्यापारियों से अपने घरेलू ऐप के जरिए भुगतान करने की सुविधा देती है। इसकी अहम विशेषता स्थानीय मुद्रा में निपटान है: चीन में युआन और इंडोनेशिया में रुपिया। इससे मुद्रा रूपांतरण के चरण और लागत घटती है। इस कार्यक्रम की निगरानी दोनों केंद्रीय बैंक कर रहे हैं और परीक्षण पूरा होने के बाद इसके विस्तार की उम्मीद है।
बैंक इंडोनेशिया की डिप्टी गवर्नर फिलियानिंगसिह हेंदर्ता ने कहा कि चीन के साथ संपर्क व्यवस्था की तैयारी काफी आगे बढ़ चुकी है और इसे शुरू करने के लिए तकनीकी तथा कारोबारी पहलुओं पर काम जारी है।
चीन में क्यूआरआईएस के विस्तार के लिए सहयोग सकारात्मक रूप से आगे बढ़ रहा है। सुचारु कार्यान्वयन के लिए कारोबारी, तकनीकी और परिचालन व्यवस्थाओं को अंतिम रूप देने के समझौतों पर हस्ताक्षर हो चुके हैं।
इन संपर्कों का मकसद आम यात्रियों, छात्रों के खर्च और छोटे सीमा-पार लेनदेन को घरेलू भुगतान जितना आसान बनाना है। सीमावर्ती शहरों के आंकड़े बताते हैं कि बाटम जैसी जगहों पर आने वाले युवा मलेशियाई आगंतुक क्यूआर स्कैनिंग को पहले से ही भुगतान का सामान्य तरीका बना रहे हैं। अगर भारत, सऊदी अरब, जापान में बड़े पैमाने पर और दक्षिण कोरिया जैसे बाजारों तक यह संपर्क फैला, तो क्यूआर कोड एशिया के बड़े हिस्से में कम मूल्य के भुगतान का आम माध्यम बन सकते हैं।
केंद्र में सूक्ष्म, लघु और मध्यम उद्यम: कम लागत, व्यापक पहुंच
क्यूआरआईएस का सबसे स्पष्ट असर सूक्ष्म, लघु और मध्यम उद्यमों पर पड़ा है। अब इंडोनेशिया में क्यूआरआईएस स्वीकार करने वाले दुकानों और कारोबारों की संख्या करोड़ों में है और उनमें से बहुत बड़ी तादाद सूक्ष्म, लघु और मध्यम उद्यमों की है। छोटे व्यापारियों के लिए छपा हुआ कोड बिक्री केंद्र के टर्मिनल की जगह लेता है और सीधे बैंक या वॉलेट खाते से जुड़ता है। रकम तेजी से पहुंचती है, हिसाब मिलाना आसान होता है और नकदी संभालने से जुड़ी चोरी का जोखिम घटता है। कार्ड की तुलना में कम शुल्क से उन विक्रेताओं के लिए भी डिजिटल भुगतान स्वीकार करना संभव हुआ है जो पहले सिर्फ नकदी लेना पसंद करते थे। इससे मकास्सर के फल विक्रेता से लेकर सोलो की बाटिक दुकान तक, रोजमर्रा का कारोबार बदल रहा है।
क्यूआरआईएस अनौपचारिक कारोबारों को औपचारिक वित्तीय प्रणाली से जोड़कर वित्तीय समावेशन को भी बढ़ावा देता है। लेनदेन का नया डेटा उन छोटे व्यापारियों का जोखिम आकलन करने में ऋणदाताओं की मदद करता है जिनके पास गिरवी रखने के लिए संपत्ति या क्रेडिट इतिहास नहीं है। क्यूआर से धन हस्तांतरण और एजेंटों के जरिए नकदी जमा कराने या निकालने जैसी सुविधाएं उन लोगों को मदद देती हैं जो बैंक शाखाओं से दूर रहते हैं। महामारी के दौरान कई परिवारों और सूक्ष्म व्यापारियों ने इसे सरल और संपर्क कम करने वाला तरीका मानकर क्यूआर आजमाया और यह आदत बनी रही।
इसका व्यापक आर्थिक असर वृद्धि के आंकड़ों में दिखता है। 2024 तक के उद्योग आंकड़ों के अनुसार, कई महीनों में सालाना लेनदेन वृद्धि 200 प्रतिशत से अधिक रही। उपयोगकर्ताओं की संख्या 5 करोड़ से ऊपर पहुंची और व्यापारियों की संख्या 3.3 करोड़ से अधिक हो गई। विश्लेषक इस उछाल का संबंध स्थिर भुगतान ढांचे, लगातार चलाए गए जागरूकता अभियानों और स्मार्टफोन मालिकों की बढ़ती संख्या से जोड़ते हैं। इस्तेमाल बढ़ने के साथ पर्यटन खर्च को डिजिटल रूप में दर्ज करना आसान होता है, जिससे क्षेत्रीय पर्यटकों को आकर्षित करने वाले स्थानों की स्थानीय अर्थव्यवस्था को बढ़ावा मिल सकता है।
सुरक्षा, धोखाधड़ी और व्यवस्था को चालू रखना
किसी भी त्वरित भुगतान प्रणाली का बड़े पैमाने पर विस्तार जोखिम लेकर आता है। इंडोनेशियाई लोग धोखाधड़ी को लेकर बढ़ती चिंता जता रहे हैं और केवल कुछ लोगों का कहना है कि उन्हें धोखाधड़ी का कोई खतरा नहीं लगता। बैंक और भुगतान कंपनियां पहचान की मजबूत पुष्टि और वास्तविक समय में धोखाधड़ी का जोखिम आंकने वाली प्रणालियां लागू करने की होड़ में हैं। इनमें कभी-कभी मशीन लर्निंग का इस्तेमाल होता है। साझा धोखाधड़ी संबंधी जानकारी अलग-अलग संस्थानों में दिखने वाले पैटर्न पहचानने में मदद कर सकती है। केंद्रीय स्तर पर तालमेल जरूरी है, ताकि अधिक जोखिम वाले हस्तांतरण को सिस्टम से रकम बाहर जाने से पहले तेजी से रोका या दूसरे रास्ते से भेजा जा सके।
लेनदेन की संख्या तेजी से बढ़ने के साथ विश्वसनीयता भी एक कसौटी है। लेनदेन का बढ़ता हिस्सा एक ही बैंक के भीतर होने के बजाय अलग-अलग सेवा प्रदाताओं के बीच होता है, जिससे राष्ट्रीय स्विचिंग और निपटान ढांचे पर निर्भरता बढ़ती है। इससे क्षमता प्रबंधन और साइबर सुरक्षा की अहमियत बढ़ जाती है। नियामकों ने छोटे विक्रेताओं की सुरक्षा के लिए व्यापारी शुल्क दरों में बदलाव किए हैं और भुगतान के समय क्यूआरआईएस आम तरीका बनने के साथ नियमों को अद्यतन किया है। अतिरिक्त व्यवस्थाओं, दबाव परीक्षण और विवादों के स्पष्ट निपटारे में निवेश से भरोसा तय होगा, क्योंकि क्यूआरआईएस का विदेशों में विस्तार होगा और इसका इस्तेमाल अधिक जटिल परिस्थितियों में होगा।
विशेषज्ञ सुरक्षित विस्तार के लिए एक सरल ढांचे की बात करते हैं: नियमों को स्पष्ट रखने वाला अनुपालन, खतरों के साथ विकसित होती साइबर सुरक्षा, आसानी से इस्तेमाल की जा सकने वाली उपभोक्ता सुरक्षा, मानकों में तालमेल के लिए सीमा-पार सहयोग और बैंकों, फिनटेक कंपनियों तथा कानून प्रवर्तन एजेंसियों के बीच साझेदारी। ये उपाय गति और सुरक्षा के बीच संतुलन बनाने में मदद करते हैं और व्यवस्था को झटकों से निपटने में सक्षम बना सकते हैं।
डिजाइन में परस्पर काम करने की क्षमता और भारत-चीन से सबक
क्यूआरआईएस की सफलता के पीछे कोई नई तकनीक नहीं, बल्कि मानकीकरण है। 2020 से पहले इंडोनेशिया का क्यूआर परिदृश्य अलग-अलग टुकड़ों में बंटा था। हर वॉलेट या बैंक का अपना कोड और भुगतान स्वीकार करने का अपना नेटवर्क था। क्यूआरआईएस ने इसकी जगह एक साझा प्रारूप दिया, जिसे कोई भी लाइसेंस प्राप्त ऐप स्कैन कर सकता है और जिसे कोई भी स्वीकृत व्यापारी कोड के जरिए स्वीकार कर सकता है। यह तरीका भारत की यूपीआई की सफलता से मिलता-जुलता है, जहां नियामक की अगुवाई वाला मॉडल प्रतिस्पर्धी ऐप और बैंकों के बीच परस्पर काम करना अनिवार्य बनाता है। चीन का अनुभव इससे अलग ढंग से शुरू हुआ: पहले निजी सुपर ऐप आगे रहे, फिर नियामकों ने मानकीकरण और राष्ट्रीय ढांचे पर अधिक लेनदेन भेजने की दिशा में कदम बढ़ाए। इंडोनेशिया का रास्ता दोनों से सीख लेता है। इसमें समावेशन और कम लागत को प्राथमिकता दी गई है, साथ ही वैश्विक साझेदारों के जुड़ने के रास्ते भी खुले रखे गए हैं।
क्यूआरआईएस दूसरी भुगतान प्रणालियों के साथ भी काम करता है। घरेलू खुदरा बैंक हस्तांतरण बीआई-फास्ट जैसी प्रणालियों से होते हैं और थोक लेनदेन में डिजिटल रुपिया के इस्तेमाल पर काम जारी है, ताकि मुख्य निपटान व्यवस्था आधुनिक बन सके। मकसद रुपिया या कार्ड नेटवर्क को बदलना नहीं, बल्कि क्यूआरआईएस को एक व्यापक ढांचे का हिस्सा बनाना है, जहां हर भुगतान प्रणाली अपना सबसे उपयुक्त काम करे और विदेशों के साझेदारों से जुड़ सके। स्पष्ट संचालन व्यवस्था और खुले तकनीकी मानक, उपयोगकर्ताओं के अनुभव को बिखेरे बिना नए इस्तेमाल के रास्ते खुले रखते हैं।
व्यवहार से जुड़े कारण भी मायने रखते हैं। महामारी के दौरान हुए सर्वेक्षणों के अनुसार, केंद्रीय बैंक की नीति का महसूस किया गया महत्व और स्वास्थ्य जोखिमों से बचने की इच्छा, आम तौर पर तकनीक अपनाने के कारकों से आगे, क्यूआरआईएस आजमाने के सबसे मजबूत कारण थे। संचार, व्यापारियों को जोड़ने की पहल और सरल उपयोग प्रक्रिया ने शुरुआती इस्तेमाल को आदत में बदलने में मदद की। जब भुगतान स्वीकार करने वाली जगहों का नेटवर्क एक निर्णायक स्तर तक पहुंच जाता है, तो सुविधा अपने आप इस्तेमाल को बढ़ाने लगती है।
क्या क्यूआर कोड बड़ी क्षेत्रीय आकांक्षाओं को पूरा कर सकते हैं?
कुछ रणनीतिकार वित्तीय स्वायत्तता चाहने वाले देशों के लिए क्यूआरआईएस में सबक देखते हैं। सीमा-पार भुगतान में कार्ड नेटवर्क और स्विफ्ट संदेश प्रणाली का दबदबा है। बड़ी रकम के लेनदेन में ये मंच अहम बने रहेंगे। लेकिन खुदरा क्यूआर संपर्क कम मूल्य के उपभोक्ता भुगतानों के लिए एक अलग तरीका देते हैं। अगर देशों का कोई समूह अपने क्यूआर सिस्टम को मानकीकृत करके आपस में जोड़ता है, तो वह पर्यटकों और छोटे व्यापारियों के खर्च को घरेलू भुगतान प्रणालियों से भेज सकता है और स्थानीय मुद्राओं में निपटान कर सकता है। इससे लागत और विदेशी मुद्रा विनिमय की बाधाएं घटती हैं तथा अधिक डेटा स्थानीय स्तर पर रहता है। यह विचार एशिया में चल रही उन परियोजनाओं के अनुरूप है जिनका लक्ष्य तेज भुगतान प्रणालियों को जोड़ना है, और उन प्रयोगों से भी मेल खाता है जिनमें केंद्रीय बैंकों के बीच डिजिटल मुद्रा के निपटान की जांच हो रही है।
इंडोनेशिया का मॉडल दिखाता है कि इस लक्ष्य तक पहुंचने के लिए क्या जरूरी है: परस्पर काम करने वाले मानक, केंद्रीय बैंक का नेतृत्व और ऐसा पारिस्थितिकी तंत्र जो सेवा के स्तर पर प्रतिस्पर्धा करते हुए नियमों में तालमेल के लिए तैयार हो। अगर और अर्थव्यवस्थाएं ऐसे तरीके अपनाती हैं और यह सुनिश्चित करती हैं कि संपर्क दोनों दिशाओं में काम करें, तो क्षेत्र क्यूआर भुगतान प्रणालियों का ऐसा नेटवर्क बना सकता है जो वैश्विक नेटवर्क की जगह लेने के बजाय उनका पूरक बने। वैश्विक नेटवर्क अब भी थोक वित्त का बड़ा हिस्सा संभालते हैं।
2025 में किन बातों पर नजर रखें
कई संकेतक बताएंगे कि क्यूआरआईएस कितनी दूर तक जा सकता है। पहला, जापान में विस्तार की गति और चीन के साथ पायलट संपर्क का पैमाना, जिसमें व्यापारियों की संख्या और स्थानीय मुद्रा जोड़ी में निपटाए गए लेनदेन का हिस्सा शामिल है। दूसरा, अमेरिका के साथ व्यापार वार्ताओं का नतीजा और विदेशी सेवा प्रदाताओं की पहुंच से जुड़े नियमों में किसी भी तरह का बदलाव, जो दूसरे देशों के क्यूआरआईएस से जुड़ने के दायरे को प्रभावित कर सकता है। तीसरा, इंडोनेशिया के प्रांतों में इस्तेमाल का अंतर कम करने की कोशिशें, ताकि द्वीपसमूह के पूर्वी हिस्से में भी जावा जैसी व्यापक व्यापारी कवरेज हो। चौथा, धोखाधड़ी से बचाव, विवाद निपटारे और यात्रा के व्यस्त समय में सेवा की विश्वसनीयता की परिपक्वता। आखिर में, व्यापारियों से कम शुल्क लेने और लेनदेन की संख्या दसियों अरब तक पहुंचने के साथ राष्ट्रीय स्विचिंग तथा निपटान व्यवस्था को मजबूत बनाए रखने के लिए जरूरी निवेश के बीच संतुलन।
एक नजर में
- क्यूआरआईएस ने 2020 में इंडोनेशिया के क्यूआर भुगतानों को एकजुट किया। इससे पिछले साल 6 अरब से अधिक लेनदेन और अनुमानित 5.7 करोड़ उपयोगकर्ताओं तक पहुंचने में मदद मिली।
- कम शुल्क और आसान शुरुआत ने क्यूआरआईएस को सूक्ष्म, लघु और मध्यम उद्यमों के लिए आकर्षक बनाया। देशभर में करोड़ों व्यापारी इससे जुड़ चुके हैं।
- अमेरिका ने क्यूआरआईएस को व्यापार बाधा बताया है, हालांकि बातचीत जारी है और अंतरराष्ट्रीय लेनदेन में कार्ड नेटवर्क अब भी इस्तेमाल होते हैं।
- सीमा-पार इस्तेमाल से इंडोनेशिया पहले ही मलेशिया, थाईलैंड और सिंगापुर से जुड़ चुका है। जापान में इसकी शुरुआती शुरुआत हुई है और चीन के साथ स्थानीय मुद्रा में निपटान वाला पायलट चल रहा है।
- बैंक इंडोनेशिया के अधिकारियों का कहना है कि क्यूआरआईएस अंतरराष्ट्रीय ढांचों का अनुसरण करता है और समावेशन, दक्षता तथा मजबूती के राष्ट्रीय लक्ष्यों को पूरा करता है।
- सुरक्षा और विश्वसनीयता प्राथमिकताएं बनी हुई हैं। उद्योग बेहतर पहचान जांच, धोखाधड़ी संबंधी साझा जानकारी और वास्तविक समय में जोखिम आकलन की दिशा में बढ़ रहा है।
- विश्लेषक क्यूआर संपर्कों को एशिया में खुदरा भुगतान का व्यावहारिक माध्यम मानते हैं, जो वैश्विक नेटवर्क की जगह लेने के बजाय उनका पूरक बन सकता है।