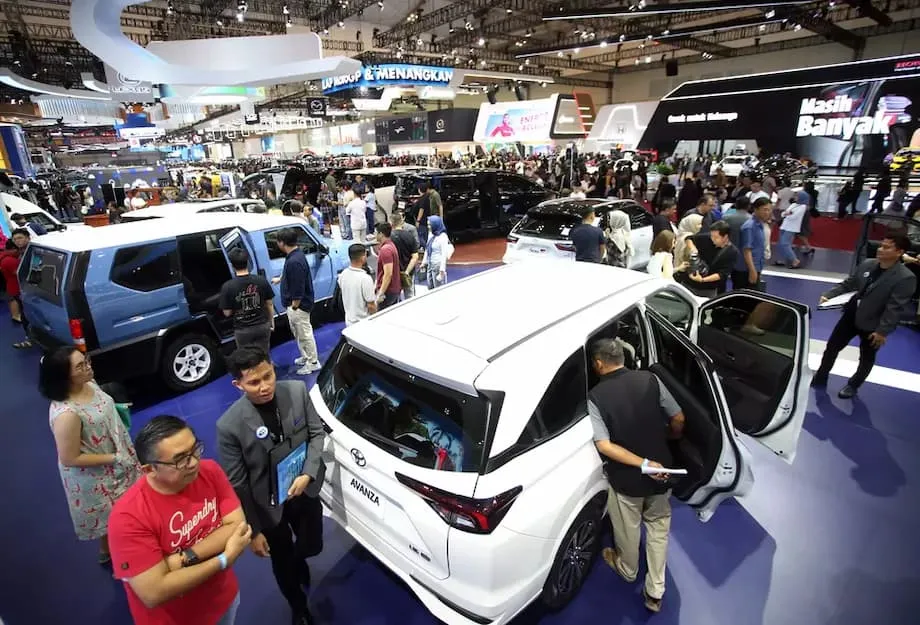
दक्षिण-पूर्व एशिया के ऑटो बाजार के ताज के लिए इंडोनेशिया और मलेशिया में कड़ी होड़
दशकों से इंडोनेशिया दक्षिण-पूर्व एशिया के सबसे बड़े ऑटोमोटिव बाजार के रूप में दबदबा बनाए हुए है। इसकी विशाल आबादी और मजबूत विनिर्माण क्षेत्र ने इसे वैश्विक वाहन निर्माताओं के लिए आकर्षण का केंद्र बनाया है। लेकिन अब बड़ा बदलाव हो रहा है: इस क्षेत्र में लंबे समय से दूसरे स्थान पर रहा मलेशिया तेजी से बिक्री के अंतर को कम कर रहा है और कुछ मानकों के अनुसार ASEAN के शीर्ष कार बाजार के रूप में इंडोनेशिया को पहले ही पीछे छोड़ चुका है। इस घटनाक्रम से उद्योग में हलचल मच गई है और इंडोनेशियाई वाहन निर्माता सरकार से तत्काल अधिक समर्थन की मांग कर रहे हैं।
विषय-सूची
- दक्षिण-पूर्व एशिया के ऑटो बाजार के ताज के लिए इंडोनेशिया और मलेशिया में कड़ी होड़
- मलेशिया ने इंडोनेशिया की बराबरी कैसे की?
- उद्योग जगत ने खतरे की घंटी बजाई
- चीनी ब्रांड और इलेक्ट्रिक वाहन: खेल बदलने वाले कारक
- चीनी ब्रांड क्यों सफल हो रहे हैं?
- जापानी और वैश्विक ब्रांड: क्या पिछड़ रहे हैं?
- थाईलैंड और वियतनाम: क्षेत्र से सबक
- आर्थिक और नीतिगत कारक: सरकारी समर्थन की भूमिका
- आगे क्या? 2025 और उसके बाद का परिदृश्य
- सारांश
इस बदलाव के पीछे क्या है? इसका जवाब आर्थिक दबावों, बदलती उपभोक्ता पसंद, चीनी ब्रांडों से कड़ी प्रतिस्पर्धा और इलेक्ट्रिक वाहनों (EVs) की ओर तेज़ी से हो रहे बदलाव के जटिल मेल में छिपा है। इस लेख में आंकड़ों और रुझानों का विश्लेषण किया गया है और बताया गया है कि दोनों देशों और व्यापक क्षेत्र के लिए दांव पर क्या लगा है।
मलेशिया ने इंडोनेशिया की बराबरी कैसे की?
इंडोनेशियाई ऑटोमोटिव उद्योग संघ (Gaikindo) के आंकड़ों के अनुसार, जिनकी पुष्टि उद्योग विश्लेषकों ने भी की है, 2024 में मलेशिया में नए वाहनों की बिक्री रिकॉर्ड 816,747 इकाइयों तक पहुंची, जो इंडोनेशिया की 865,723 इकाइयों से बस थोड़ी कम थी। यह कोई संयोग नहीं था। मलेशिया का ऑटोमोटिव बाजार लगातार बढ़ रहा है, जिसके पीछे ये कारण हैं:
- स्थानीय ब्रांडों का शानदार प्रदर्शन: राष्ट्रीय वाहन निर्माता Perodua और Proton ने स्थानीय पसंद के अनुरूप किफायती और ईंधन-कुशल मॉडल पेश कर मलेशियाई उपभोक्ताओं का दिल और भरोसा जीता है। अकेले Perodua ने 2024 में 358,000 से अधिक वाहन बेचे, जो उसका अब तक का सर्वश्रेष्ठ प्रदर्शन है।
- सरकारी प्रोत्साहन: अस्थायी कर कटौती और शुल्क में छूट, खासकर EVs के लिए, ने मांग को बढ़ाया और ऑर्डरों का ऐसा बैकलॉग बनाया जिसकी आपूर्ति 2024 तक जारी रही।
- उपभोक्ता मांग में मजबूती: ASEAN में प्रति व्यक्ति वाहन स्वामित्व की दर मलेशिया में सबसे ऊंची दरों में से एक है। महामारी के बाद बाजार सामान्य होने के बावजूद कारों के प्रति सांस्कृतिक लगाव खरीदारी को बढ़ावा देता रहा है।
इस बीच, इंडोनेशिया में ऑटो बिक्री घट रही है। 2025 के पहले सात महीनों में बिक्री सालाना आधार पर 10% गिरकर 435,390 इकाइयों पर आ गई। जुलाई में ही पिछले वर्ष की तुलना में 18% की गिरावट दर्ज की गई। इसके कई कारण हैं:
- खरीदने की क्षमता में कमी: 2018 के बाद से इंडोनेशिया का मध्यम वर्ग सिकुड़ा है और ब्याज दरें बढ़ने से कार ऋण लेना अधिक मुश्किल हो गया है।
- आर्थिक अनिश्चितता: राष्ट्रपति चुनाव समेत राजनीतिक बदलावों ने उपभोक्ताओं का भरोसा कमजोर किया है।
- ऋण मंजूरी के कड़े नियम: गैर-निष्पादित ऋणों को लेकर चिंताओं के बीच बैंकों ने अधिक सतर्क रुख अपनाया है और ऑटो वित्तपोषण सीमित किया है।
नतीजतन, मलेशिया पर इंडोनेशिया की पहले आरामदायक बढ़त अब बहुत कम रह गई है और जल्द ही पूरी तरह खत्म हो सकती है।
उद्योग जगत ने खतरे की घंटी बजाई
Gaikindo के महासचिव Kukuh Kumara ने इन जोखिमों पर खुलकर बात की है। उनका कहना है कि इंडोनेशिया में बिक्री में गिरावट सरकार और उद्योग, दोनों के लिए चेतावनी होनी चाहिए:
मलेशिया के साथ अंतर कम हो रहा है और रणनीतिक कदम नहीं उठाए गए तो यह संभव है कि इंडोनेशिया पीछे छूट जाए।
Gaikindo सरकार से महामारी के दौरान दिए गए प्रोत्साहनों जैसे कर कटौती और ऋण सहायता को फिर से लागू करने की मांग कर रहा है, ताकि उद्योग इस संकट से उबर सके और प्रतिस्पर्धी बना रहे।
चीनी ब्रांड और इलेक्ट्रिक वाहन: खेल बदलने वाले कारक
दक्षिण-पूर्व एशिया के ऑटो बाजार को नया रूप देने वाली सबसे बड़ी ताकतों में से एक चीनी वाहन निर्माताओं का तेज़ी से उभार है, खासकर इलेक्ट्रिक वाहन क्षेत्र में। BYD, Chery, Wuling और Neta जैसे ब्रांडों ने तेजी से बाजार में जगह बनाई है। वे खूबियों से लैस और प्रतिस्पर्धी कीमत वाले EVs पेश कर रहे हैं, जो उपभोक्ताओं को आकर्षित कर रहे हैं और जापानी तथा दक्षिण कोरियाई कंपनियों के दबदबे को चुनौती दे रहे हैं।
इंडोनेशिया में चीनी ब्रांडों की बाजार हिस्सेदारी कुछ ही वर्षों में लगभग दोगुनी हो गई है। यह 2021 के 3.4% से बढ़कर 2024 में 6.4% हो गई। उदाहरण के लिए, बाजार में उतरने के सात महीनों के भीतर BYD ने इंडोनेशिया के EV बाजार में 36% हिस्सेदारी हासिल कर ली, जबकि Wuling और Chery ने भी उल्लेखनीय बढ़त दर्ज की। बैटरी उत्पादन के लिए इंडोनेशिया के विशाल निकल भंडार का इस्तेमाल करते हुए घरेलू EV उद्योग विकसित करने की सरकार की पहल ने भी इस रुझान को बल दिया है। प्रोत्साहनों और कर छूट ने विदेशी निवेश और उपभोक्ताओं की दिलचस्पी, दोनों को बढ़ाया है।
मलेशिया में भी चीनी EVs की बिक्री तेजी से बढ़ रही है। Chery ने 2024 में बाजार हिस्सेदारी के लिहाज से Mazda को पीछे छोड़कर देश का पांचवां सबसे बड़ा ब्रांड बनने का मुकाम हासिल किया। 2025 के अंत तक बाजार में आने वाले चीनी ब्रांडों की संख्या 13 या 14 तक पहुंचने की उम्मीद है। स्थानीय निर्माता भी जवाब दे रहे हैं: Proton की पहली EV, e.MAS 7, दिसंबर 2024 में लॉन्च हुई और इसके लिए जल्द ही हजारों बुकिंग मिलीं। कंपनी के और मॉडल आने वाले हैं।
चीनी ब्रांड क्यों सफल हो रहे हैं?
- किफायती कीमत: चीनी EVs की कीमत अक्सर उनके जापानी और यूरोपीय प्रतिस्पर्धियों से कम होती है, जिससे वे अधिक उपभोक्ताओं की पहुंच में आते हैं।
- नवाचार: उन्नत खूबियां, स्मार्ट सॉफ्टवेयर और अत्याधुनिक बैटरी तकनीक चीनी मॉडलों की पहचान हैं।
- सरकारी समर्थन: इंडोनेशिया और मलेशिया, दोनों ने EV अपनाने को बढ़ावा देने के लिए कर छूट और आयात शुल्क से छूट जैसे प्रोत्साहन दिए हैं।
- स्थानीय उत्पादन: चीनी वाहन निर्माता दक्षिण-पूर्व एशिया में कारखानों और आपूर्ति श्रृंखलाओं में निवेश कर रहे हैं, जिससे लागत और घट रही है और स्थानीय स्तर पर उनकी साख मजबूत हो रही है।
इस प्रतिस्पर्धा ने जापानी ब्रांडों को अपनी रणनीतियों पर फिर से विचार करने के लिए मजबूर किया है। लंबे समय तक इस क्षेत्र में निर्विवाद रूप से अग्रणी रहे Toyota, Honda और Mitsubishi अपने बाजार की रक्षा के लिए हाइब्रिड तकनीक, सॉफ्टवेयर विकास और स्थानीय साझेदारियों में निवेश कर रहे हैं, लेकिन बदलाव की रफ्तार थम नहीं रही है।
जापानी और वैश्विक ब्रांड: क्या पिछड़ रहे हैं?
कुल बिक्री के मामले में जापानी वाहन निर्माता अब भी बाजार में छाए हुए हैं, लेकिन उनकी पकड़ ढीली पड़ रही है। इंडोनेशिया में कुछ ही वर्षों में उनकी बाजार हिस्सेदारी 95% से घटकर 89% रह गई है। मलेशिया में Toyota और Mazda, दोनों की बिक्री 2024 में दोहरे अंकों में घटी और उनकी संयुक्त बाजार हिस्सेदारी घटकर 14% रह गई।
यह पूरे क्षेत्र में दिख रहे एक बड़े रुझान का हिस्सा है। Bloomberg और DW के अनुसार, सिंगापुर से लेकर थाईलैंड और वियतनाम तक दक्षिण-पूर्व एशिया में जापानी और जर्मन ब्रांड चीनी प्रतिस्पर्धियों के मुकाबले बाजार हिस्सेदारी गंवा रहे हैं। वजह साफ है: चीनी ब्रांड कीमत के लिहाज से बेहतर विकल्प दे रहे हैं और उनकी गुणवत्ता अब स्थापित कंपनियों के बराबर है।
BMW और Mercedes-Benz जैसे जर्मन लग्जरी ब्रांडों की बाजार हिस्सेदारी भी घटी है, हालांकि प्रीमियम वर्ग में उनकी स्थिति अब भी मजबूत है। असली मुकाबला बड़े पैमाने के बाजार में है और यहां चीनी ब्रांड बाजी मार रहे हैं।
थाईलैंड और वियतनाम: क्षेत्र से सबक
थाईलैंड, जिसे कभी "पूर्व का डेट्रॉइट" कहा जाता था, अपनी चुनौतियों से जूझ रहा है। जापानी निर्माताओं पर काफी निर्भर देश का ऑटो उद्योग EVs की ओर बदलाव में धीमा रहा है। नतीजतन, एशिया और ओशिनिया में नई कारों की बिक्री का करीब 40% और दक्षिण-पूर्व एशिया में EV बिक्री का 70% अब चीनी ब्रांडों के खाते में है। थाई सरकार चीनी कंपनियों को स्थानीय उत्पादन के लिए आकर्षित करने और क्षेत्रीय विनिर्माण केंद्र के रूप में अपनी स्थिति बनाए रखने की कोशिश में जुटी है।
दूसरी ओर, वियतनाम क्षेत्रीय गिरावट के रुझान से अलग राह पर है। 2025 की पहली तिमाही में उसके कार बाजार में 24% की वृद्धि हुई, जिसे हाइब्रिड और EV बिक्री में उछाल से बल मिला। घरेलू ब्रांड VinFast तेजी से उभर रहा है। कंपनी ने 2024 में 87,000 से अधिक पूरी तरह इलेक्ट्रिक वाहन बेचे और उसे हरित परिवहन के लिए सरकार के मजबूत समर्थन का लाभ मिला है।
आर्थिक और नीतिगत कारक: सरकारी समर्थन की भूमिका
मौजूदा बाजार परिस्थितियों में सरकारी नीतियां निर्णायक भूमिका निभा रही हैं। मलेशिया में EVs के लिए अस्थायी कर कटौती और शुल्क छूट ने मांग को बढ़ाया है, लेकिन ये प्रोत्साहन 2025 के अंत में समाप्त होने वाले हैं। उद्योग विश्लेषकों को उम्मीद है कि इसके बाद मांग सामान्य होगी और उद्योग की कुल बिक्री में संभावित गिरावट आएगी। फिर भी Perodua जैसे स्थानीय ब्रांडों के अपनी किफायती कीमत और मजबूत ब्रांड निष्ठा के दम पर दबदबा बनाए रखने की उम्मीद है।
दूसरी ओर, इंडोनेशिया के सामने अधिक चुनौतीपूर्ण स्थिति है। नए सरकारी प्रोत्साहनों की मांगों पर अब तक कोई कदम नहीं उठाया गया है। उपभोक्ता खर्च को बढ़ावा देने के लिए केंद्रीय बैंक ने ब्याज दरें घटाई हैं, लेकिन दरें अब भी ऊंची हैं और ऋण की शर्तें सख्त बनी हुई हैं। घरेलू EV उद्योग बनाने पर सरकार का जोर संभावनाओं से भरा है, लेकिन यह बदलाव अभी शुरुआती चरण में है और बुनियादी ढांचे की कमियां बनी हुई हैं।
दोनों देश एक नाजुक संतुलन साधने की कोशिश कर रहे हैं: स्थानीय उद्योग को समर्थन देना, विदेशी निवेश आकर्षित करना और नई तकनीकों तथा वैश्विक प्रतिस्पर्धा के विघटनकारी असर को संभालना। इसका नतीजा न सिर्फ उनके अपने ऑटोमोटिव क्षेत्र, बल्कि पूरे दक्षिण-पूर्व एशिया के कार बाजार का भविष्य तय करेगा।
आगे क्या? 2025 और उसके बाद का परिदृश्य
निकट भविष्य इंडोनेशिया और मलेशिया, दोनों के लिए चुनौतीपूर्ण दिख रहा है। अनुमान है कि मांग सामान्य होने और प्रतिस्पर्धा तेज़ होने के कारण 2025 में मलेशिया के उद्योग की कुल बिक्री 9% घटेगी। आर्थिक दबाव और ऋण की सख्त शर्तों के चलते इंडोनेशिया में हल्के वाहनों की बिक्री 14% घटने की आशंका है।
फिर भी आशावादी होने की वजहें हैं। पूरे ASEAN के ऑटोमोटिव बाजार में 2024 में 6% की वृद्धि के साथ सुधार का अनुमान है, जिसमें फिलीपींस और वियतनाम अग्रणी होंगे। विद्युतीकरण की रफ्तार बढ़ रही है और इस क्षेत्र में बैटरी इलेक्ट्रिक वाहनों (BEV) की बिक्री तेजी से बढ़ रही है। सरकारों के लक्ष्य महत्वाकांक्षी हैं: इंडोनेशिया का लक्ष्य 2030 तक 600,000 EVs का उत्पादन करना है, जबकि थाईलैंड उसी साल तक शून्य-उत्सर्जन वाहनों का उत्पादन कुल उत्पादन के 30% तक पहुंचाना चाहता है।
चीनी, जापानी और दक्षिण कोरियाई वाहन निर्माता स्थानीय उत्पादन, साझेदारियों और सदस्यता सेवाओं तथा EV साझा-यात्रा जैसी नई कारोबारी व्यवस्थाओं में भारी निवेश कर रहे हैं। कीमतों को लेकर प्रतिस्पर्धा तेज़ होने की उम्मीद है, जिससे उपभोक्ताओं को ज्यादा विकल्प और अधिक किफायती वाहन मिलेंगे।
सारांश
- मलेशिया मजबूत स्थानीय ब्रांडों और सरकारी प्रोत्साहनों के दम पर दक्षिण-पूर्व एशिया के सबसे बड़े ऑटो बाजार के रूप में इंडोनेशिया की लगभग बराबरी कर चुका है और कुछ मानकों पर उसे पीछे भी छोड़ चुका है।
- खरीदने की क्षमता में कमी, ऋण की सख्त शर्तों और आर्थिक अनिश्चितता के कारण इंडोनेशिया में ऑटो बिक्री घट रही है। ऐसे में सरकार से नए समर्थन की मांग उठ रही है।
- खासकर EV क्षेत्र में चीनी वाहन निर्माता दोनों देशों में तेजी से बाजार हिस्सेदारी बढ़ा रहे हैं और जापानी तथा वैश्विक ब्रांडों के दबदबे को चुनौती दे रहे हैं।
- सरकारी नीतियां, स्थानीय उत्पादन और उपभोक्ताओं की पसंद प्रतिस्पर्धी परिदृश्य को आकार देने वाले प्रमुख कारक हैं।
- दक्षिण-पूर्व एशिया के ऑटो बाजार का भविष्य विद्युतीकरण, नवाचार और तेजी से बदलते रुझानों के अनुरूप ढलने की स्थानीय तथा विदेशी कंपनियों की क्षमता से तय होगा।
- इंडोनेशिया और मलेशिया, दोनों के सामने 2025 में चुनौतियां हैं, लेकिन नई तकनीकों और कारोबारी मॉडलों से विकास को गति मिलने के कारण क्षेत्र का दीर्घकालीन परिदृश्य सकारात्मक बना हुआ है।