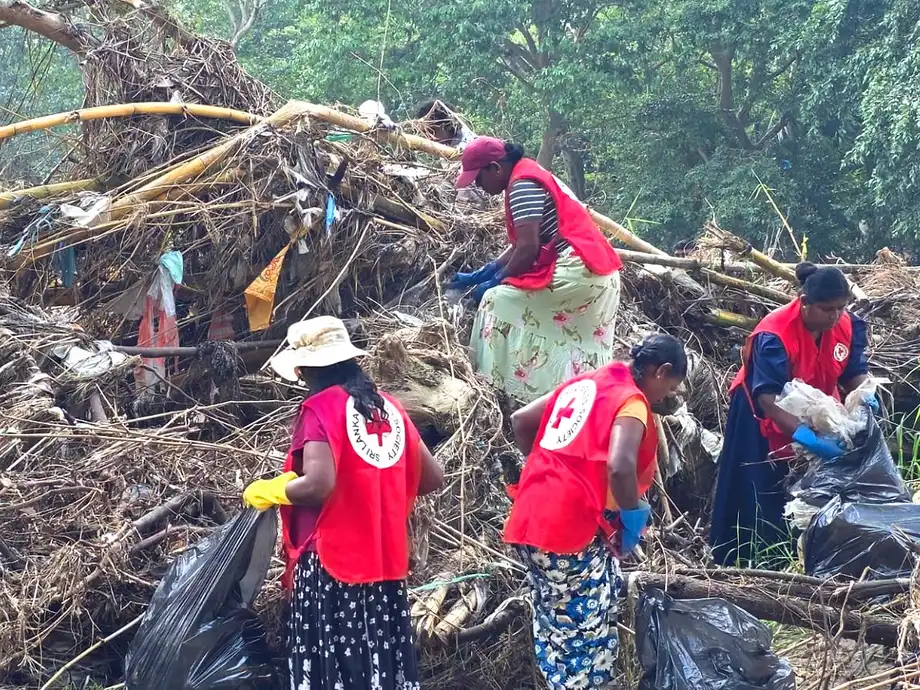
चक्रवात से हुए नुकसान ने बढ़ते वित्तीय जोखिम को उजागर किया
नवंबर 2025 में चक्रवात दित्वाह से श्रीलंका के सभी 25 जिलों में प्रत्यक्ष भौतिक नुकसान का अनुमान 4.1 अरब अमेरिकी डॉलर लगाया गया, जो देश के सकल घरेलू उत्पाद का लगभग 4% है। श्रीलंका का केंद्रीय बैंक अब चेतावनी दे रहा है कि इसके वित्तीय नतीजे नष्ट हुई इमारतों, बुनियादी ढांचे और कृषि परिसंपत्तियों तक सीमित नहीं रह सकते, बल्कि कर्ज़ की कमजोर वसूली, गिरते जमानती परिसंपत्ति मूल्यों और बढ़ते बीमा दबाव के रूप में भी सामने आ सकते हैं।
विषय-सूची
- चक्रवात से हुए नुकसान ने बढ़ते वित्तीय जोखिम को उजागर किया
- 4.1 अरब डॉलर के अनुमान में क्या शामिल नहीं है
- चक्रवात और नीतिगत प्रतिक्रिया का घटनाक्रम
- स्टेज 2 ऋणों में वृद्धि पर ध्यान देना क्यों जरूरी है
- कर्ज़दारों को राहत से नुकसान की पहचान में देरी हो सकती है
- तेजी से बढ़ता ऋण कमजोर जमानत पर जोखिम बढ़ाता है
- बीमा पर दबाव दावों की लागत से आगे तक फैला है
- वित्तीय बफर पर्याप्त हैं, लेकिन घट रहे हैं
- सकारात्मक परिदृश्य सुधार और सतर्क नीतियों पर निर्भर
- मुख्य बातें
हालांकि, 2026 की उसकी वित्तीय स्थिरता समीक्षा में वर्ष की पहली छमाही के दौरान वित्तीय प्रणाली को स्थिर बताया गया है। आर्थिक सुधार, सार्वजनिक वित्त में सुधार और पूंजी तथा नकदी के पर्याप्त बफर ने बैंकों और वित्त कंपनियों को कई झटकों का सामना करने में मदद की।
ये निष्कर्ष एक ही स्थिति के दो अलग पहलू दिखाते हैं: संस्थानों के पास वित्तीय बफर बने रहे, जबकि कर्ज़ लेने वालों पर दबाव बढ़ने के संकेत उभर रहे थे। स्टेज 2 ऋण, जो किसी ऋण के खराब होने से पहले उसमें बढ़े हुए ऋण जोखिम का संकेत देते हैं, 2026 की दूसरी तिमाही में बढ़े। वित्त कंपनियों में यह वृद्धि तेज रही, जिसका एक कारण चक्रवात और मध्य पूर्व का संघर्ष था।
इसलिए चेतावनी ऐसे तंत्र के भीतर उभरते जोखिमों को लेकर है, जो अब भी लचीला बना हुआ है; यह घोषणा नहीं कि वित्तीय संकट शुरू हो चुका है। जलवायु से हुआ नुकसान कर्ज़ चुकाने के लिए इस्तेमाल होने वाली आय और कर्ज़ की सुरक्षा में रखी गई संपत्ति, दोनों को कमजोर कर सकता है। इससे ऋणदाता एक से अधिक माध्यमों से जोखिम में आ सकते हैं।
4.1 अरब डॉलर के अनुमान में क्या शामिल नहीं है
चक्रवात से नुकसान का आंकड़ा विश्व बैंक के ग्लोबल रैपिड पोस्ट-डिजास्टर डैमेज एस्टिमेशन आकलन से आया है, जिसे GRADE के नाम से जाना जाता है। इसमें बुनियादी ढांचे, आवास और कृषि परिसंपत्तियों को हुआ प्रत्यक्ष भौतिक विनाश मापा जाता है। उत्पादन में कमी, आय के नुकसान या लंबे समय तक चलने वाली पुनर्बहाली से होने वाले व्यापक आर्थिक नुकसान इसमें शामिल नहीं हैं।
केंद्रीय बैंक की चेतावनी को समझने के लिए यह अंतर महत्वपूर्ण है। किसी उत्पादक परिसंपत्ति के क्षतिग्रस्त होने पर उसकी मरम्मत या उसे बदलने की तत्काल लागत आती है। गतिविधियां बाधित होने से मालिक की कमाई भी घट सकती है, जिससे पुनर्निर्माण जारी रहने के दौरान मौजूदा कर्ज़ चुकाना कठिन हो सकता है।
जीडीपी के लगभग 4% का अनुमान नुकसान का पैमाना बताता है; इसका अर्थ यह नहीं कि सालाना आर्थिक उत्पादन 4% गिर गया। भौतिक परिसंपत्तियों को हुए नुकसान और आर्थिक उत्पादन में हुई कमी अलग-अलग माप हैं। 4.1 अरब डॉलर के आंकड़े को बैंकों या बीमा कंपनियों के नुकसान का अनुमान भी नहीं माना जा सकता।
केंद्रीय बैंक ने कृषि, मत्स्य पालन और बुनियादी ढांचे को जलवायु संबंधी व्यवधानों के प्रति विशेष रूप से संवेदनशील बताया है। प्रभावित परिवारों, छोटे और मझोले कारोबारों तथा संवेदनशील क्षेत्रों की बड़ी कंपनियों को उत्पादक परिसंपत्तियों और आय में गिरावट के कारण कर्ज़ चुकाने में कठिनाई हो सकती है। भौतिक नुकसान के अनुमान से कुल व्यापक आर्थिक नुकसान और अंततः वित्तीय क्षेत्र को होने वाला नुकसान तय नहीं होता।
चक्रवात और नीतिगत प्रतिक्रिया का घटनाक्रम
समीक्षा में आम तौर पर जून 2026 के अंत तक के आंकड़े शामिल हैं। इसलिए इसमें चक्रवात दित्वाह के बाद के महीनों की स्थिति का आकलन है, जिसमें वर्ष की पहली छमाही के दौरान ऋण, कर्ज़ लेने वालों के जोखिम और वित्तीय बफर में हुए बदलाव शामिल हैं।
केंद्रीय बैंक की सिंहली भाषा में जारी सूचना के अनुसार, समीक्षा 12 अक्टूबर 2026 को प्रकाशित हुई। यह वार्षिक समीक्षा सेंट्रल बैंक ऑफ श्रीलंका अधिनियम, संख्या 16, 2023 की धारा 70(1) के तहत जारी की गई, जो वित्तीय स्थिरता और उससे जुड़े जोखिमों के इस आकलन का वैधानिक आधार है।
- नवंबर 2025: चक्रवात दित्वाह ने श्रीलंका को प्रभावित किया। इससे सभी 25 जिले प्रभावित हुए और प्रत्यक्ष भौतिक नुकसान का अनुमान 4.1 अरब अमेरिकी डॉलर लगाया गया।
- चक्रवात के बाद: केंद्रीय बैंक ने परिपत्र जारी कर बैंकों और वित्त कंपनियों को प्रभावित व्यक्तियों और कारोबारों को राहत देने का निर्देश दिया।
- मई 2026: उभरती आर्थिक और वित्तीय कमजोरियों को लेकर चिंता के बीच केंद्रीय बैंक ने ओवरनाइट नीतिगत ब्याज दर बढ़ाई।
- 2026 की दूसरी तिमाही: बैंकिंग क्षेत्र में स्टेज 2 ऋण बढ़े, जबकि वित्त कंपनियों ने भी ऐसे जोखिम वाले ऋणों में तेज वृद्धि दर्ज की।
- जून 2026 का अंत: वार्षिक समीक्षा के लिए सामान्य आंकड़ा-कटऑफ।
- 12 अक्टूबर 2026: केंद्रीय बैंक ने 2026 की समीक्षा जारी की।
आंकड़ों की कटऑफ और समीक्षा के प्रकाशन के बीच का अंतर प्रासंगिक है। समीक्षा अपनी संदर्भ अवधि की स्थिति का आकलन करती है; यह अक्टूबर तक ऋण गुणवत्ता या बीमा जोखिमों का पूरा ब्योरा नहीं देती।
स्टेज 2 ऋणों में वृद्धि पर ध्यान देना क्यों जरूरी है
ऋण वर्गीकरण से ऐसे कर्ज़दारों में अंतर पता चलता है जिनके जोखिम में वृद्धि हुई है और उन लोगों में जिनका ऋण पहले से ही खराब हो चुका है। आम तौर पर स्टेज 2 का अर्थ है कि ऋण दर्ज किए जाने के बाद से उसका ऋण जोखिम काफी बढ़ गया है। स्टेज 3 में वे ऋण आते हैं जिनमें ऋण संबंधी क्षति हो चुकी है, जिनमें गैर-निष्पादित ऋण भी शामिल हैं।
बैंकों में समीक्षा अवधि के दौरान स्टेज 3 ऋणों का अनुपात घटा और स्टेज 3 क्षति-कवरेज अनुपात बेहतर हुआ। कवरेज बताता है कि मान्यता प्राप्त खराब ऋणों के मुकाबले अपेक्षित नुकसान के लिए कितने प्रावधान रखे गए हैं। इन घटनाक्रमों ने केंद्रीय बैंक के लचीलेपन संबंधी आकलन को समर्थन दिया।
इसके साथ ही दूसरी तिमाही में स्टेज 2 ऋण बढ़े। पहले से खराब हो चुके ऋणों का अनुपात घटने के बावजूद ऐसे कर्ज़दारों की संख्या बढ़ सकती है जिनके भविष्य में कर्ज़ चुकाने में कठिनाई का जोखिम अधिक है। इन दोनों संकेतकों को परस्पर विरोधी नहीं समझना चाहिए।
जलवायु संबंधी चेतावनी इस आशंका को लेकर है कि कर्ज़ चुकाने की क्षमता कमजोर होने पर और ऋण स्टेज 2 तथा स्टेज 3 में जा सकते हैं। इससे यह साबित नहीं होता कि चक्रवात राहत के तहत दिए गए सभी ऋण खराब हो जाएंगे, या स्टेज 2 ऋणों में हर वृद्धि की वजह जलवायु से हुआ नुकसान है।
वित्त कंपनियों के सामने स्थिति अधिक चुनौतीपूर्ण है। उनके स्टेज 3 ऋण अनुपात में सुधार हुआ, लेकिन स्टेज 2 ऋणों में तेज वृद्धि हुई और क्षति-कवरेज घटा। केंद्रीय बैंक इस क्षेत्र में कर्ज़दारों के बढ़ते जोखिम का एक कारण चक्रवात दित्वाह और मध्य पूर्व का संघर्ष मानता है। कम कवरेज का मतलब है कि मान्यता प्राप्त ऋण नुकसान से बचाव का बफर कमजोर हो रहा है।
कर्ज़दारों को राहत से नुकसान की पहचान में देरी हो सकती है
प्राधिकारियों ने कर्ज़ की किस्तों पर अस्थायी रोक और रियायती पुनर्भुगतान व्यवस्थाओं के जरिए चक्रवात से उत्पन्न व्यवधान का जवाब दिया। अस्थायी रोक से भुगतान कुछ समय के लिए टलता है, जबकि संशोधित पुनर्भुगतान शर्तें ऐसे कर्ज़दार पर तत्काल बोझ घटा सकती हैं जिसकी आय या कारोबारी गतिविधि प्रभावित हुई हो।
केंद्रीय बैंक ने बैंकों और वित्त कंपनियों, दोनों को प्रभावित व्यक्तियों और कारोबारों को राहत देने का निर्देश दिया। ऐसे उपाय कर्ज़दारों को अपनी कमाई की क्षमता प्रभावित होने के दौरान तुरंत भुगतान के दबाव से बचकर उबरने का समय दे सकते हैं।
बैंक ने यह भी चेताया कि राहत से खराब ऋण छिप सकते हैं और गैर-निष्पादित ऋणों की पहचान में देरी हो सकती है, जिससे वित्तीय क्षेत्र का वास्तविक जोखिम अस्पष्ट रह सकता है। भुगतान टलने से अपने आप यह साबित नहीं होता कि कर्ज़दार फिर से कर्ज़ चुकाने में सक्षम हो गया है।
अंतर अस्थायी भुगतान सहायता और कर्ज़ चुकाने की क्षमता में स्थायी सुधार के बीच है। नियामकों को नए ऋणों की गति और संरचना के साथ-साथ इन ऋणों की गुणवत्ता पर भी नजर रखनी होगी। परिसंपत्ति गुणवत्ता पर अंतिम असर इस बात पर निर्भर करेगा कि प्रभावित कर्ज़दार कितनी अच्छी तरह उबरते हैं, न कि सिर्फ इस पर कि भुगतान की समय-सारणी बदली गई है या नहीं।
तेजी से बढ़ता ऋण कमजोर जमानत पर जोखिम बढ़ाता है
जलवायु के झटके ऐसे समय में आ रहे हैं जब ऋण तेजी से बढ़ रहा है। बैंकों का ऋण उपभोग, व्यापार, वित्तीय सेवाओं, निर्माण और विदेशी ऋण सहित कई क्षेत्रों में बढ़ा। वित्त कंपनियों का विस्तार वाहन वित्तपोषण और सोने के बदले दिए जाने वाले ऋणों की मजबूत मांग से हुआ।
केंद्रीय बैंक ने परिवारों पर बढ़ता कर्ज़, जमानत पर अधिक निर्भरता, जमानत के मूल्यों में बदलाव और अचल संपत्ति की बढ़ती कीमतों को उभरती कमजोरियों के रूप में पहचाना है। उसने निजी क्षेत्र के ऋण अंतर में वृद्धि की भी जानकारी दी है। इस सूचक का उपयोग यह आकलन करने के लिए किया जाता है कि ऋण अर्थव्यवस्था के साथ अपने दीर्घकालीन संबंध की तुलना में अधिक बढ़ रहा है या नहीं।
जमानत वह संपत्ति है जिसे ऋण सुरक्षित करने के लिए गिरवी रखा जाता है। कर्ज़दार के भुगतान न कर पाने पर यह ऋणदाता के लिए वसूली का संभावित स्रोत होती है। चक्रवात से हुए नुकसान के कारण इस सुरक्षा का मूल्य घट सकता है, जबकि बाधित आय कर्ज़ चुकाने की क्षमता को भी कमजोर कर सकती है।
इन जोखिमों को एक नहीं मानना चाहिए। समीक्षा में वाहन और सोने के लिए तेजी से बढ़ते ऋण को ऐसे क्षेत्र बताया गया है जहां अधिक कड़े सुरक्षा उपायों की जरूरत है, लेकिन यह नहीं कहा गया कि इन परिसंपत्तियों को आवास, बुनियादी ढांचे या कृषि परिसंपत्तियों जितना ही भौतिक नुकसान हुआ। साझा चिंता ऐसी जमानत पर निर्भरता है जिसका मूल्य दबाव के समय बदल सकता है।
केंद्रीय बैंक ने मोटर वाहन वित्तपोषण के लिए अधिकतम ऋण-से-मूल्य सीमा को कड़ा और सरल किया, सोने की जमानत पर दिए जाने वाले ऋणों की अधिकतम सीमा लागू की और सोने के ऋणों पर लागू जोखिम भार बढ़ाया। ऋण-से-मूल्य सीमा तय करती है कि किसी संपत्ति के आकलित मूल्य के मुकाबले कितना कर्ज़ लिया जा सकता है। जोखिम भार से तय होता है कि किसी जोखिम के लिए ऋणदाताओं को कितनी पूंजी रखनी होगी।
बीमा पर दबाव दावों की लागत से आगे तक फैला है
समीक्षा अवधि के दौरान बीमा क्षेत्र के पास पर्याप्त पूंजी बनी रही, हालांकि लाभप्रदता में नरमी आई। चक्रवात दित्वाह से जुड़े बड़े दावों के कारण पुनर्बीमा प्राप्य राशि बढ़ी और हामीदारी, नकदी तथा प्रतिपक्ष जोखिम बढ़े।
पुनर्बीमा के जरिए बीमा कंपनियां अपने जोखिम का एक हिस्सा दूसरी बीमा कंपनी को हस्तांतरित कर सकती हैं। पुनर्बीमा प्राप्य राशि वह पैसा है जो उस कंपनी से मिलने की उम्मीद होती है। इसलिए प्राप्य राशि बढ़ने का अर्थ यह नहीं कि दावों के भुगतान के लिए नकदी पहले से उपलब्ध है।
इससे कई अलग-अलग तरह के दबाव पैदा होते हैं। हामीदारी जोखिम का संबंध इस बात से है कि प्रीमियम और आरक्षित निधियां बीमित जोखिमों से जुड़े दावों के लिए पर्याप्त हैं या नहीं। नकदी जोखिम का संबंध समय पर भुगतान करने की क्षमता से है। प्रतिपक्ष जोखिम का संबंध इस बात से है कि पुनर्बीमाकर्ता अपनी जिम्मेदारियां पूरी करेगा या नहीं।
जलवायु संबंधी व्यापक चेतावनी में संपत्ति के नुकसान, फसल बर्बादी और कारोबारी गतिविधियों में व्यवधान से जुड़े बढ़ते दावों की ओर भी इशारा किया गया है। इससे बीमा कंपनियों की ऋण-शोधन क्षमता पर दबाव पड़ सकता है और प्रीमियम बढ़ सकते हैं। ये पहचाने गए जोखिम हैं; समीक्षा यह निष्कर्ष नहीं देती कि बीमा कंपनियां पहले से दिवालिया हैं या प्रीमियम किसी तय राशि से बढ़े हैं। जारी की गई समीक्षा के सारांश में चक्रवात से जुड़े देशव्यापी दावों का कुल आंकड़ा भी नहीं दिया गया है।
वित्तीय बफर पर्याप्त हैं, लेकिन घट रहे हैं
बैंकों के पूंजी और नकदी अनुपात नियामकीय सीमा से काफी ऊपर बने रहे। उनकी लाभप्रदता में सुधार जारी रहा, हालांकि 2025 की पहली छमाही की तुलना में वृद्धि धीमी हुई। पूंजी भी बढ़ती रही, लेकिन जोखिम के आधार पर समायोजित परिसंपत्तियां इससे तेजी से बढ़ीं, जिससे पूंजी पर्याप्तता अनुपात घटा।
बैंकों के नकदी अनुपात में गिरावट आई, क्योंकि संस्थानों ने आसानी से बेची जा सकने वाली परिसंपत्तियों, खासकर सरकारी प्रतिभूतियों, से हटकर निजी क्षेत्र को ऋण देना बढ़ाया। समीक्षा में परिसंपत्तियों और देनदारियों की समय-सीमा के बीच बढ़ते अंतर को भी रेखांकित किया गया है। इससे अप्रत्याशित दबाव के समय पुनर्वित्त और नकदी जोखिम बढ़ सकते हैं।
वित्त कंपनियों की नकदी भी नियामकीय जरूरतों से ऊपर बनी रही, लेकिन ऋण बढ़ने के साथ उनके नकदी अनुपात और पूंजी बफर घटे। जमा की तुलना में उधारी तेजी से बढ़ी, जिससे वित्त कंपनियों और बैंकों के बीच आपसी जुड़ाव बढ़ा।
शुद्ध ब्याज आय के समर्थन से वित्त कंपनियों का लाभ बढ़ता रहा, लेकिन 2026/27 वित्त वर्ष की पहली तिमाही में लाभ वृद्धि धीमी हुई। इन निष्कर्षों से पता चलता है कि केवल बेहतर कमाई से स्थिरता का सवाल हल नहीं होता: ऋण और जोखिम का दायरा नुकसान सहने के लिए उपलब्ध संसाधनों से तेजी से बढ़ सकता है।
सकारात्मक परिदृश्य सुधार और सतर्क नीतियों पर निर्भर
केंद्रीय बैंक का परिदृश्य मोटे तौर पर सकारात्मक है, लेकिन यह लगातार आर्थिक सुधार, राजकोषीय समेकन में प्रगति और सतर्क नीतियों के क्रियान्वयन पर निर्भर करता है। बैंक ने पूंजी और नकदी के मजबूत बफर, जलवायु और साइबर जोखिमों के बेहतर प्रबंधन तथा संकट से उबरने और उसकी तैयारी के लिए मजबूत व्यवस्थाओं की जरूरत बताई है।
जलवायु संबंधी व्यवधान कई दबावों में से एक है। लंबे समय तक जारी भू-राजनीतिक तनाव और ऊर्जा की ऊंची कीमतें बाहरी संतुलन को कमजोर कर सकती हैं, महंगाई बढ़ा सकती हैं और कर्ज़दारों की भुगतान क्षमता घटा सकती हैं। समीक्षा अवधि के दौरान मध्य पूर्व के तनाव ने विदेशी मुद्रा पर दबाव और रुपये के अवमूल्यन में योगदान दिया, हालांकि नीतिगत कदमों और प्रेषण, पर्यटन तथा निर्यात से आने वाली रकम के कारण बाद में बाजार की स्थिति सुधरी।
कर्ज़दारों से जुड़े संकेतक भी मिली-जुली तस्वीर पेश करते हैं। 2026 की पहली छमाही में परिवारों के ऋण स्कोर मोटे तौर पर स्थिर रहे, जबकि वित्तीय क्षेत्र से बाहर की सूचीबद्ध कंपनियों की आय में तेज वृद्धि हुई, लेकिन बिक्री और परिचालन लागत बढ़ने से उनका कुल लाभ कमजोर पड़ा। अधिक आय का मतलब यह जरूरी नहीं कि कर्ज़ चुकाने की क्षमता भी बढ़ी हो।
समीक्षा में खराब ऋणों में जलवायु से जुड़ी संभावित वृद्धि, दित्वाह की कुल व्यापक आर्थिक लागत या भविष्य में बीमा प्रीमियम में बदलाव का परिमाण नहीं बताया गया है। जारी सारांश में जलवायु जोखिम के अगले आकलन की तारीखवार समय-सारणी भी नहीं है। केंद्रीय बैंक ने कर्ज़दारों की स्थिति और संस्थागत बफर में बदलाव के साथ लगातार निगरानी और समय पर हस्तक्षेप को तत्काल जरूरी कदम बताया है।
मुख्य चेतावनी यह है कि चरम मौसम उत्पादन, कीमतों और कर्ज़ चुकाने की क्षमता को प्रभावित करने वाला एक ढांचागत वित्तीय जोखिम बन गया है। इस आकलन की शुरुआत में श्रीलंका के संस्थानों के पास पर्याप्त बफर थे, लेकिन स्टेज 2 ऋणों में वृद्धि और घटते वित्तीय अनुपात दिखाते हैं कि आगे के झटके इन बफर की परीक्षा ले सकते हैं।
मुख्य बातें
- नवंबर 2025 में चक्रवात दित्वाह ने सभी 25 जिलों को प्रभावित किया। प्रत्यक्ष भौतिक नुकसान का अनुमान 4.1 अरब अमेरिकी डॉलर, यानी जीडीपी का लगभग 4%, था।
- नुकसान के अनुमान में उत्पादन और आय की हानि तथा लंबे समय तक चलने वाली पुनर्बहाली की व्यापक लागत शामिल नहीं है।
- 2026 की पहली छमाही में पर्याप्त पूंजी और नकदी बफर के साथ वित्तीय प्रणाली स्थिर रही।
- स्टेज 2 ऋण बढ़े, जबकि बैंकों और वित्त कंपनियों में स्टेज 3 ऋण अनुपात में सुधार हुआ।
- कर्ज़दारों को दी गई राहत खराब ऋणों की पहचान टाल सकती है, लेकिन इससे मूल भुगतान कठिनाइयां दूर नहीं होतीं।
- चक्रवात से जुड़े बीमा दावों के कारण पुनर्बीमा प्राप्य राशि तथा हामीदारी, नकदी और प्रतिपक्ष जोखिम बढ़े।
- परिदृश्य मोटे तौर पर सकारात्मक है, लेकिन यह लगातार सुधार, राजकोषीय समेकन और सतर्क नीतियों पर निर्भर करता है।