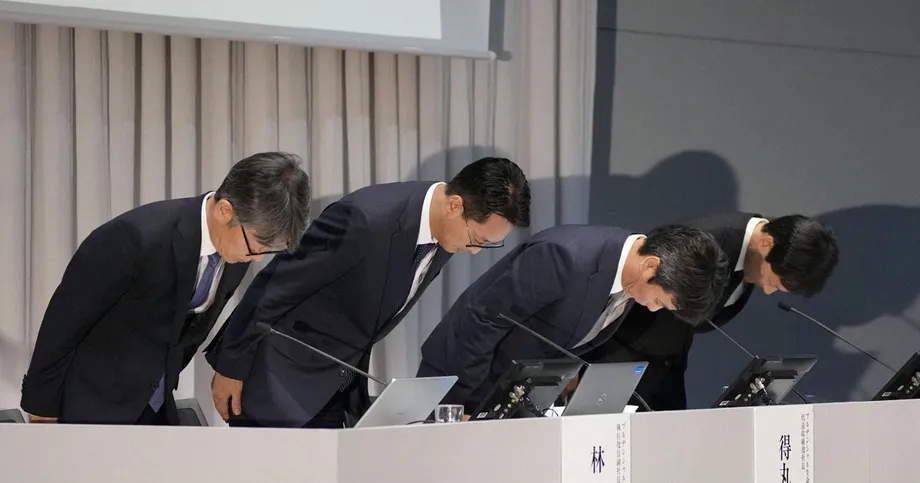
नियामक ने जनवरी 2027 तक बिक्री रोकने का आदेश दिया
जापान की वित्तीय सेवा एजेंसी ने प्रूडेंशियल लाइफ इंश्योरेंस और जिब्राल्टर लाइफ इंश्योरेंस को 13 अक्टूबर 2026 से 31 जनवरी 2027 तक बीमा की पेशकश करने और नए अनुबंध करने पर रोक लगा दी है। जांच में निगरानी, ग्राहक संरक्षण और प्रबंधन के निरीक्षण में गंभीर विफलताएं सामने आईं।
विषय-सूची
- नियामक ने जनवरी 2027 तक बिक्री रोकने का आदेश दिया
- वित्तीय आंकड़े अलग-अलग क्यों हैं
- घोटाला कैसे बढ़ा
- निजी संबंध कंपनी की निगरानी से बाहर रहे
- जिब्राल्टर और मूल कंपनी पर अलग निष्कर्ष
- मुआवजे की समीक्षा भुगतान के बराबर नहीं
- 157 कर्मचारियों पर अनुशासनात्मक कार्रवाई
- बिक्री प्रोत्साहन बदलने के लिए वेतन और शाखा सुधार
- ग्राहक निगरानी बढ़ी, लेकिन डेटा जोखिम बाकी
- बिक्री दोबारा शुरू होने से पहले क्या जरूरी है
- मुख्य बिंदु
9 अक्टूबर की यह कार्रवाई तीन दशकों से अधिक समय में प्रूडेंशियल लाइफ के ग्राहकों से जुड़े 5.2 अरब येन (लगभग 3.3 करोड़ डॉलर) के धोखाधड़ीपूर्ण या अनुचित लेनदेन की स्वतंत्र जांच रिपोर्ट प्रकाशित होने के बाद हुई। नियामक ने बीमा कंपनियों की मूल कंपनी, प्रूडेंशियल होल्डिंग्स ऑफ जापान को भी अपने प्रशासन और सहायक कंपनियों की निगरानी में सुधार करने का आदेश दिया।
एफएसए के प्रशासनिक आदेशों के तहत तीनों कंपनियों को 30 नवंबर 2026 तक सुधार योजनाएं जमा करनी होंगी। दोनों बीमा कंपनियों से विस्तृत जांच, ग्राहकों को उचित मुआवजा, अनुशासनात्मक कार्रवाई और बिक्री प्रबंधन तथा पारिश्रमिक प्रणालियों में बदलाव की मांग की गई है। एजेंसी ने मौजूदा और पूर्व अधिकारियों की जवाबदेही तय करने को भी कहा है।
यह रोक बीमा कंपनियों का कारोबार पूरी तरह बंद करने जितनी व्यापक नहीं है। मौजूदा अनुबंधों से जुड़ी सेवाएं, जिनमें बीमा भुगतान और लाभ शामिल हैं, जारी रहेंगी। एजेंसी ने प्रूडेंशियल लाइफ का परिचालन लाइसेंस रद्द नहीं किया है। उसके आदेशों में ऐसे मामलों के लिए छूट की अनुमति है, जहां नियामक को पॉलिसीधारकों की सुरक्षा के लिए किसी गतिविधि का जारी रहना जरूरी लगे।
प्रूडेंशियल लाइफ ने फरवरी में ही स्वेच्छा से नई बिक्री रोक दी थी। अब अनिवार्य रोक उस स्वैच्छिक विराम की घोषित 5 नवंबर की समाप्ति तिथि से आगे तक लागू होगी। 31 जनवरी की तारीख से यह तय नहीं होता कि बिक्री वास्तव में कब दोबारा शुरू होगी: कंपनी को जांचकर्ताओं और नियामक की ओर से बताई गई विफलताओं को दूर करना होगा।
वित्तीय आंकड़े अलग-अलग क्यों हैं
इस घोटाले से जुड़े कई अलग-अलग वित्तीय आंकड़े सामने आए हैं। हर आंकड़ा जांच के किसी अलग आकलन या चरण को दर्शाता है। इन्हें पुष्टि किए गए नुकसान या दिए गए मुआवजे के समान पैमाने नहीं मानना चाहिए।
8 अक्टूबर को जांच की घोषणा में ग्राहकों से जुड़े धोखाधड़ीपूर्ण या अनुचित लेनदेन का आंकड़ा 5.2 अरब येन बताया गया। जांच के एक अन्य विवरण में पीड़ितों की ओर से बताए गए नुकसान को 6.1 अरब येन से अधिक कहा गया। कंपनी के अलग खुलासे में 157 मौजूदा और पूर्व कर्मचारियों, 676 ग्राहकों और लगभग 4.34 अरब येन से जुड़ी पुष्टि की गई धोखाधड़ी का उल्लेख था।
इन आंकड़ों में जांचे गए लेनदेन का मूल्य, ग्राहकों का दावा किया हुआ नुकसान और पुष्टि की गई धोखाधड़ी अलग-अलग हैं। इन्हें जोड़ना सही नहीं होगा। नुकसान की सूचना देना अपने आप में मुआवजे का फैसला नहीं होता। आखिरकार कितना भुगतान होगा, यह हर मामले की अलग समीक्षा पर निर्भर करेगा।
घोटाले का दायरा जनवरी के शुरुआती खुलासे से बड़ा है। उस समय प्रूडेंशियल लाइफ ने ग्राहकों से अनुचित तरीके से प्राप्त लगभग 3.1 अरब येन की पहचान की थी। अधिक विस्तृत विवरण में बताया गया कि 1991 से 2025 के बीच 107 मौजूदा और पूर्व कर्मचारियों तथा 503 ग्राहकों से जुड़ी यह शुरुआती राशि 3.14 अरब येन थी। अक्टूबर का 5.2 अरब येन का लेनदेन आंकड़ा शुरुआती 3.14 अरब येन से करीब 2.06 अरब येन, यानी 66%, अधिक है, हालांकि बाद की जांच में आचरण का दायरा भी व्यापक था।
ग्राहकों की संख्या के आंकड़े भी अलग हैं। प्रूडेंशियल लाइफ की 16 अक्टूबर की आधिकारिक विज्ञप्ति में जनवरी 16 के मामलों में 498 लोगों का उल्लेख है, जबकि पहले के विवरण में यह संख्या 503 बताई गई थी। कंपनी ने विज्ञप्ति में इस अंतर की वजह नहीं बताई। इनमें से कोई भी आंकड़ा उन सभी लोगों की कुल संख्या नहीं है जिन्होंने बाद में दावे या पूछताछ दर्ज कराई।
घोटाला कैसे बढ़ा
नियामक की कार्रवाई से पहले शिकायतें, मुआवजे की समीक्षाएं और निरीक्षण कई महीनों तक बढ़ते रहे। प्रूडेंशियल लाइफ के शुरुआती खुलासे के बाद तत्कालीन अध्यक्ष कान माबारा ने इस्तीफा दिया और जनवरी के आखिर में एफएसए ने निरीक्षण शुरू किया।
मुख्य घटनाक्रम की तारीखें इस प्रकार हैं:
- 16 जनवरी 2026: प्रूडेंशियल लाइफ ने 100 से अधिक मौजूदा और पूर्व कर्मचारियों के कदाचार और ग्राहकों से प्राप्त लगभग 3.1 अरब येन का खुलासा किया।
- 10 फरवरी: कंपनी ने नई बिक्री पर स्वैच्छिक रोक शुरू की, जिसे शुरू में 9 मई को समाप्त होना था।
- 22 अप्रैल: कंपनी ने नुकसान की करीब 700 रिपोर्ट और पूछताछ मिलने की जानकारी दी तथा बिक्री पर रोक 5 नवंबर तक बढ़ा दी।
- 7 अक्टूबर: ग्राहकों की कुछ निर्धारित बैठकों को रिकॉर्ड करने और एआई सारांश तैयार करने की प्रणाली शुरू हुई।
- 8 अक्टूबर: प्रूडेंशियल लाइफ ने स्वतंत्र जांच रिपोर्ट प्रकाशित की और मुआवजे, अनुशासनात्मक कार्रवाई तथा सुधारों से जुड़ी जानकारी दी।
- 9 अक्टूबर: एफएसए ने बिक्री रोकने और सुधार करने के आदेशों की घोषणा की।
- 13 अक्टूबर से 31 जनवरी 2027: दोनों बीमा कंपनियों पर बीमा की पेशकश और नए अनुबंध करने की अनिवार्य रोक लागू है।
अप्रैल में करीब 700 रिपोर्ट और पूछताछ का आंकड़ा 10 फरवरी को बताए गए लगभग 300 मामलों से दोगुने से अधिक था। इनमें करीब 70 जिब्राल्टर लाइफ से जुड़े थे। इससे पता चलता है कि अक्टूबर के आदेशों से काफी पहले शिकायतें प्रूडेंशियल लाइफ से आगे तक पहुंच चुकी थीं।
नियामक ने पाया कि बिक्री पर स्वैच्छिक रोक से निगरानी की समस्याएं दूर नहीं हुईं। प्रूडेंशियल लाइफ में बिक्री कर्मचारियों ने रोक के दौरान बिक्री प्रबंधकों की मंजूरी के बिना कुछ ग्राहकों से संपर्क किया, जो प्रतिबंधों के खिलाफ था। रोक लागू होने के बाद भी ग्राहकों से अनुचित तरीके से धन लेने के मामले सामने आते रहे।
निजी संबंध कंपनी की निगरानी से बाहर रहे
जांच और नियामक के निष्कर्षों में समस्या को किसी एक कर्मचारी तक सीमित नहीं बताया गया। प्रूडेंशियल लाइफ केवल उन बिक्री कर्मचारियों पर निर्भर थी जिन्हें लाइफ प्लानर कहा जाता है। उनका वेतन पूरी तरह प्रदर्शन से जुड़ा था और आम तौर पर उन्हें अपने काम के घंटे और जगह तय करने की काफी स्वतंत्रता थी।
शाखाएं अपने बिक्री कर्मचारियों की भर्ती करती थीं और विस्तार के साथ उन्हें काफी स्वायत्तता मिल गई थी। एफएसए के अनुसार, कंपनी के लगातार प्रबंधन दलों को जोखिमों से निपटने के कई मौके मिले, लेकिन उन्होंने बिक्री को प्राथमिकता देते हुए इसी मॉडल को बनाए रखा। मुख्यालय शाखाओं को चुनौती देने से हिचकता था, जबकि कुछ कदाचार के मामलों में शाखा प्रबंधक और अन्य बिक्री प्रबंधक भी शामिल थे।
प्रूडेंशियल लाइफ के 8 अक्टूबर के सुधार संबंधी बयान के मुताबिक, स्वतंत्र समिति ने पाया कि कर्मचारियों और ग्राहकों के निजी संबंधों के कारण प्रबंधकों और मुख्यालय के लिए यह देखना मुश्किल था कि वास्तव में क्या हो रहा है। अनुचित धन हस्तांतरण और निवेश के प्रस्ताव बार-बार दिए जाते रहे और पकड़ में नहीं आए।
समस्याओं में निजी तौर पर उधार देना और लेना, बीमा से असंबंधित निवेश प्रस्ताव, अनुपयुक्त बीमा बिक्री और पॉलिसी बदलने के मामले शामिल थे। एफएसए ने यह जांचने में भी विफलताएं पाईं कि बिक्री ग्राहकों की जरूरतों के मुताबिक थी या नहीं और जरूरी जानकारी दी गई थी या नहीं।
प्रूडेंशियल लाइफ के अध्यक्ष हिरोमित्सु तोकुमारू ने 8 अक्टूबर की प्रेस कॉन्फ्रेंस में माना कि कदाचार और उसके लंबे समय तक जारी रहने में प्रबंधन की भी भूमिका थी।
तोकुमारू ने कहा, "हम मानते हैं कि हमने भरोसे की बुनियाद को ही हिला दिया है। यह किसी खास कर्मचारी की समस्या नहीं थी, बल्कि प्रबंधन के काम करने के तरीके के कारण कदाचार हुआ और स्थिति लंबी खिंची।"
जिब्राल्टर और मूल कंपनी पर अलग निष्कर्ष
जिब्राल्टर लाइफ पर भी बिक्री रोक की वही तारीखें लागू हुईं, लेकिन एफएसए ने उसके कामकाज से जुड़े अलग निष्कर्ष दिए। प्रूडेंशियल लाइफ से अलग, जिब्राल्टर अपने लाइफ प्लान कंसल्टेंट्स के साथ सामान्य एजेंसियों के जरिए भी बिक्री करता है।
नियामक ने कहा कि 2001 में कामकाज शुरू करने के बाद जिब्राल्टर ने भी भर्ती, प्रशिक्षण और बिक्री का मिलता-जुलता मॉडल अपनाया। भर्ती में ऐसे कर्मचारियों को प्राथमिकता दी गई जो जल्दी बिक्री कर सकें, अक्सर अपने पहले से मौजूद निजी संपर्कों के जरिए। इससे ऐसे ग्राहक संबंध बने जिनकी प्रबंधक और मुख्यालय पर्याप्त निगरानी नहीं कर पाए।
एफएसए के अनुसार, जिब्राल्टर के प्रबंधन ने बिक्री से जुड़े पुरस्कारों और ग्राहकों के साथ निजी संबंधों की समस्याओं को पहचाना था। लेकिन उसे आशंका थी कि बुनियादी बदलावों से कर्मचारी छोड़कर चले जाएंगे और कारोबार का प्रदर्शन कमजोर होगा। पर्यवेक्षकों का पारिश्रमिक और मूल्यांकन भी काफी हद तक भर्ती और उनकी टीमों की बिक्री पर निर्भर था, जिससे समस्याग्रस्त आचरण को चुनौती देने की उनकी प्रेरणा कमजोर हुई।
मूल कंपनी की विफलताएं इससे भी व्यापक थीं। प्रूडेंशियल होल्डिंग्स ऑफ जापान को अपनी बीमा सहायक कंपनियों की निगरानी करनी थी, लेकिन एफएसए ने पाया कि उसने उनकी स्वतंत्रता को जरूरत से ज्यादा महत्व दिया, रिपोर्टों की औपचारिक जांच की पर कामकाज की गहराई से पड़ताल नहीं की और अनुपालन के लिए पर्याप्त संसाधन नहीं दिए।
आंतरिक ऑडिट की व्यवस्था भी कमजोर थी। ऑडिट संसाधनों को केंद्रीकृत किए जाने के बावजूद सहायक कंपनियों से प्रतिनियुक्त कर्मचारी अपनी मूल कंपनियों का ऑडिट करते रहे, जिससे पूरे समूह की जांच सीमित हुई। एजेंसी ने ऐसे प्रबंधन बयानों और व्यवहार की भी पहचान की जिनमें आंतरिक ऑडिट के महत्व को कम करके देखा गया।
बीमा कंपनियों पर रोक और सुधार के आदेश जापान के बीमा कारोबार कानून की धारा 132, अनुच्छेद 1 के तहत जारी किए गए। मूल कंपनी को सुधार का आदेश धारा 271-29, अनुच्छेद 1 के तहत दिया गया। एफएसए ने केवल कंपनी के निष्कर्षों को स्वीकार करने के बजाय अपने निरीक्षणों, कानून के तहत मांगी गई रिपोर्टों और स्वतंत्र जांच पर भरोसा किया।
मुआवजे की समीक्षा भुगतान के बराबर नहीं
प्रूडेंशियल होल्डिंग्स ऑफ जापान की ओर से गठित स्वतंत्र ग्राहक मुआवजा समिति तय करती है कि मुआवजा दिया जाना चाहिए या नहीं और कितना दिया जाए। प्रगति का आकलन करते समय समीक्षा पूरी होने और भुगतान होने के बीच का अंतर महत्वपूर्ण है।
प्रूडेंशियल लाइफ ने कहा कि 16 जनवरी के मामलों में 498 लोगों में से 492 की समीक्षा पूरी हो चुकी थी। इस तय समूह में छह मामलों की समीक्षा बाकी थी। यानी करीब 98.8% मामलों की समीक्षा हुई। विज्ञप्ति में 16 सितंबर 2026 की मुआवजा प्रगति रिपोर्ट का जिक्र है, लेकिन समीक्षा पूरी होने का यह मतलब नहीं कि ग्राहक को मुआवजा मिल गया।
एक व्यापक विवरण के अनुसार, समिति ने जिब्राल्टर लाइफ के ग्राहकों समेत 1,345 ग्राहकों के दावों का आकलन किया और 676 मामलों में मुआवजा मंजूर किया। इसमें यह नहीं बताया गया कि कितने मामलों की समीक्षा बाकी थी। ये आंकड़े प्रूडेंशियल लाइफ के जनवरी के 498 मामलों से अलग समूह को दर्शाते हैं।
अप्रैल की जानकारी पर भी यही सावधानी लागू होती है। 17 अप्रैल तक 259 ग्राहकों से जुड़े 1.7 अरब येन के दावों की जांच और मुआवजे की प्रक्रिया पूरी हो गई थी, लेकिन कंपनी ने कहा कि इस समूह में वे ग्राहक भी शामिल थे जिन्हें मुआवजा देने से इनकार किया गया। इसलिए 1.7 अरब येन को पीड़ितों को दिया गया धन नहीं कहा जा सकता।
तोकुमारू कह चुके हैं कि बिक्री दोबारा शुरू करने से पहले मुआवजे और अनुशासनात्मक कार्रवाई को प्राथमिकता दी जानी चाहिए।
उन्होंने कहा, "हम बिक्री फिर शुरू करने को पीड़ितों को मुआवजा देने और इसमें शामिल लोगों के खिलाफ अनुशासनात्मक कार्रवाई से कभी ऊपर नहीं रखेंगे।"
157 कर्मचारियों पर अनुशासनात्मक कार्रवाई
अनुशासनात्मक कार्रवाई के विस्तृत आंकड़े 157 मौजूदा और पूर्व बिक्री कर्मचारियों की बताई गई कुल संख्या को समझने में मदद करते हैं। प्रूडेंशियल लाइफ ने जनवरी के मामलों में शामिल 146 लोगों की पहचान की और अप्रैल 2026 तक इस समूह के खिलाफ कार्रवाई पूरी कर ली।
इन 146 में से 53 को नौकरी से निकाला गया या इस्तीफा देने को कहा गया, 68 को निलंबित किया गया और 25 को चेतावनी, फटकार या अन्य कार्रवाई मिली। इन आंकड़ों में पूर्व कर्मचारियों पर की गई समान कार्रवाई भी शामिल है। अलग मामलों में 11 अन्य कर्मचारियों को नौकरी से निकाला गया या इस्तीफा देने को कहा गया।
प्रूडेंशियल फाइनेंशियल की फाइलिंग में भी यही ब्योरा दिया गया है। 53 और 11 को जोड़ने पर नौकरी से निकाले गए या इस्तीफा देने को कहे गए लोगों की संख्या 64 होती है। कुछ रिपोर्टों में सभी 64 को नौकरी से निकाला गया बताया गया है, लेकिन आधिकारिक शब्दावली में नौकरी से निकालना और इस्तीफा देने को कहना, दोनों शामिल हैं।
तोकुमारू, उपाध्यक्ष यासुहिरो अकियामा और उपाध्यक्ष कुनियोशी हयाशी तीन महीने तक अपने मासिक पारिश्रमिक का 30% स्वेच्छा से लौटाएंगे। तोकुमारू ने संकेत दिया है कि वह रोकथाम के उपाय पूरे करने के लिए पद पर बने रहना चाहते हैं।
पारिश्रमिक लौटाना प्रबंधन की जवाबदेही का केवल एक हिस्सा है। कंपनी का कहना है कि मौजूदा और पूर्व प्रबंधन से जुड़े फैसले बाहरी सलाह और निदेशक मंडल की प्रक्रिया के अधीन हैं। एफएसए ने स्पष्ट रूप से वर्तमान और पूर्व निदेशकों सहित जिम्मेदारी तय करने की मांग की है।
बिक्री प्रोत्साहन बदलने के लिए वेतन और शाखा सुधार
प्रूडेंशियल लाइफ की योजना 2027 में न्यूनतम गारंटीकृत वेतन शुरू करने की है। प्रस्तावित व्यवस्था के तहत मासिक पारिश्रमिक तय राशि से कम होने पर कंपनी अंतर की भरपाई करेगी। कंपनी ने गारंटीकृत राशि का खुलासा नहीं किया है।
इस योजना में मौजूदा पॉलिसियों की सेवा से जुड़े पारिश्रमिक का हिस्सा 5% से कम से बढ़ाकर करीब 20% करना भी शामिल है। बताए गए आंकड़ों के मुताबिक यह हिस्सेदारी पहले से चार गुने से अधिक होगी। नए अनुबंधों का कमीशन चार साल के बजाय सात साल में दिया जाएगा, जबकि मूल्यांकन में पॉलिसी जारी रहने, अनुपालन और बिक्री की गुणवत्ता को भी शामिल किया जाएगा।
इन बदलावों का मकसद तुरंत नई बिक्री हासिल करने का दबाव घटाना और ग्राहकों के साथ उपयुक्त संबंध बनाए रखने को अधिक महत्व देना है। हालांकि, केवल घोषणा से इनकी प्रभावशीलता साबित नहीं होती, खासकर तब जब एफएसए ने पाया है कि पिछले उपाय टाल दिए गए थे या उनकी पर्याप्त जांच नहीं की गई थी।
बिक्री प्रबंधकों के पारिश्रमिक में भी बदलाव होगा। मूल वेतन का हिस्सा करीब 30% होगा, कर्मचारियों की भर्ती की संख्या से वेतन का सीधा संबंध खत्म किया जाएगा और प्रबंधक आम तौर पर खुद बीमा बेचना बंद करेंगे ताकि निगरानी पर ध्यान दे सकें।
कंपनी नई संरचना के तहत अपनी 139 शाखाओं की जगह 40 से 50 शाखाएं बनाने की योजना बना रही है, यानी करीब 64% से 71% की कमी। 30 मौजूदा शाखाओं को बंद करने के साथ सात पायलट शाखाएं 1 नवंबर 2026 से शुरू होनी हैं। नई प्रबंधकीय भूमिकाओं में शाखा प्रशासन, कई टीमों की निगरानी और व्यक्तिगत बिक्री कर्मचारियों की देखरेख की जिम्मेदारियां अलग-अलग बांटी जाएंगी।
ग्राहक निगरानी बढ़ी, लेकिन डेटा जोखिम बाकी
प्रूडेंशियल लाइफ ने बिक्री कर्मचारियों के लिए दैनिक गतिविधि रिपोर्ट शुरू की है और करीब 4,000 बिक्री कर्मचारियों को प्रशासन संबंधी प्रशिक्षण दिया है। उसने कर्मचारियों से यह घोषणा भी ली है कि उन्होंने धन के साथ कोई अनुचित व्यवहार नहीं किया। जरूरत पड़ने पर कंपनी कर्मचारियों की सहमति से स्वैच्छिक रूप से उनकी क्रेडिट जानकारी और कर रिटर्न मांग सकती है।
अप्रैल में शुरू किए गए ग्राहक सहायता सहयोगी कार्यक्रम के तहत ग्राहकों को अपने बिक्री कर्मचारी पर पूरी तरह निर्भर रहने के बजाय सीधे मुख्यालय से संपर्क करने का विकल्प मिलता है। अक्टूबर की विज्ञप्ति के समय इस टीम में 51 सदस्य थे और वित्त वर्ष 2027 से इसका विस्तार करने की योजना है।
7 अक्टूबर को शुरू हुई बैठक रिकॉर्डिंग प्रणाली ग्राहकों की सहमति से निर्धारित बैठकों को रिकॉर्ड करती है और सारांश बनाने के लिए कृत्रिम बुद्धिमत्ता का इस्तेमाल करती है। इसमें मौजूदा अनुबंधों से जुड़ी तय चर्चाओं के साथ बिक्री और सेवा संबंधी लागू बैठकें शामिल हैं। कंपनी का कहना है कि इसका उद्देश्य बातचीत को निगरानी के दायरे में लाना और ग्राहकों के संरक्षण से जुड़ी समस्याओं का पहले पता लगाना है।
ग्राहक जानकारी पर अलग से ध्यान देना जरूरी है। एफएसए ने पूर्व बिक्री कर्मचारियों द्वारा जानकारी को अनुचित तरीके से ले जाने और ऐसे मामलों की जांच में कमजोरियों का पता लगाया। प्रूडेंशियल लाइफ में उसे पूर्व नौकरी के दौरान हासिल की गई निजी जानकारी के संदिग्ध अनुचित आयात और इस्तेमाल का भी पता चला।
जिब्राल्टर में भी नौकरी छोड़ने वाले कर्मचारी ग्राहकों के संपर्क विवरण ले जाते थे। बैठक रिकॉर्ड करने से बातचीत पर निगरानी बढ़ती है, लेकिन इससे यह समस्या अपने आप हल नहीं होती कि जानकारी कैसे जुटाई, इस्तेमाल की या हटाई जाती है। प्रूडेंशियल लाइफ का कहना है कि वह जानकारी पर नियंत्रण मजबूत कर रही है और कंपनी की ओर से जारी स्मार्टफोन अपना रही है।
बिक्री दोबारा शुरू होने से पहले क्या जरूरी है
30 नवंबर की सुधार योजना जमा करने की समयसीमा प्रूडेंशियल लाइफ, जिब्राल्टर लाइफ और उनकी होल्डिंग कंपनी पर लागू होती है। दोनों बीमा कंपनियों को बीमा या कॉर्पोरेट प्रशासन का अनुभव रखने वाले बाहरी विशेषज्ञों से अपनी सुधार योजनाओं और उनके क्रियान्वयन की समीक्षा करानी होगी।
तीनों कंपनियों को हर तीन महीने में प्रगति की रिपोर्ट देनी होगी। पहली रिपोर्ट के लिए संदर्भ तारीख फरवरी 2027 का अंत होगी। रिपोर्ट अगले महीने की 15 तारीख तक जमा करनी होगी, इसलिए पहली निर्धारित रिपोर्ट 15 मार्च 2027 तक देनी होगी।
मुआवजे की अंतिम कुल राशि, अनसुलझे दावों की पूरी संख्या और पूर्व अधिकारियों को लेकर आगे के फैसले अब भी तय नहीं हैं। प्रूडेंशियल लाइफ बीमा की संदिग्ध अनुचित पेशकश के मामलों की समीक्षा भी जारी रखे हुए है। कंपनी ने कहा है कि बिक्री की अनुमति केवल उन्हीं कर्मचारियों को दी जाएगी जो कंपनी के मानकों पर खरे उतरें। लेकिन अब यह व्यवस्था नियामक की रोक के दायरे में ही लागू करनी होगी।
कारोबारी लागत पहले ही काफी बढ़ चुकी है। अप्रैल में प्रूडेंशियल ने संकेत दिया था कि अमेरिकी मूल कंपनी के समेकित वित्तीय अनुमान के तहत यह घोटाला मुनाफे को 55 करोड़ डॉलर तक घटा सकता है। उसने पिछले साल की तुलना में पॉलिसी रद्द होने के मामलों में बढ़ोतरी की भी जानकारी दी। यह अनुमान ग्राहकों के नुकसान और मुआवजे की रकम से अलग है।
मुख्य कसौटी यह है कि क्या वेतन, शाखा प्रबंधन और ग्राहकों से सीधे संपर्क में किए गए बदलाव वहां प्रभावी निगरानी कायम कर पाएंगे, जहां पुराने नियंत्रण विफल रहे। एफएसए के आदेशों में क्रियान्वयन और आगे की प्रगति का प्रमाण देना जरूरी है। इस तरह नियामक की निगरानी औपचारिक बिक्री रोक से आगे तक जारी रहेगी।
मुख्य बिंदु
- प्रूडेंशियल लाइफ और जिब्राल्टर लाइफ को 13 अक्टूबर 2026 से 31 जनवरी 2027 तक बीमा की पेशकश और नए अनुबंध करने पर रोक का पालन करना होगा।
- जांच में 5.2 अरब येन के धोखाधड़ीपूर्ण या अनुचित लेनदेन का उल्लेख है; नुकसान की रिपोर्ट और पुष्टि की गई धोखाधड़ी के आंकड़े अलग-अलग माप हैं।
- बीमा भुगतान और लाभ सहित मौजूदा पॉलिसियों से जुड़ी सेवाएं जारी रहेंगी।
- प्रूडेंशियल लाइफ ने 157 मौजूदा और पूर्व कर्मचारियों पर अनुशासनात्मक कार्रवाई की, जिनमें 64 को नौकरी से निकाला गया या इस्तीफा देने को कहा गया।
- 2027 के प्रस्तावित सुधारों में न्यूनतम गारंटीकृत वेतन, पॉलिसी सेवा के लिए अधिक पारिश्रमिक और कमीशन भुगतान की लंबी अवधि शामिल हैं।
- तीनों कंपनियों को 30 नवंबर तक सुधार योजनाएं जमा करनी होंगी और नियमित प्रगति रिपोर्ट भी देनी होगी।
- मुआवजे की अंतिम कुल राशि और बिक्री दोबारा शुरू होने की वास्तविक तारीख तय नहीं हुई है।