ताज़ा रिपोर्ट में उजागर हुईं संरचनात्मक कमजोरियां
अंतरराष्ट्रीय मुद्रा कोष (आईएमएफ) ने दक्षिण कोरिया की वित्तीय स्थिरता को लेकर कड़ी चेतावनी जारी की है। उसने देश में डॉलर-मूल्यवर्ग की विशाल परिसंपत्तियों और उनसे जुड़े जोखिमों को संभालने की विदेशी मुद्रा बाजार की क्षमता के बीच गंभीर असंतुलन की ओर ध्यान दिलाया है। आईएमएफ की ग्लोबल फाइनेंशियल स्टेबिलिटी रिपोर्ट के अनुसार, कोरिया में विनिमय दरों के उतार-चढ़ाव के जोखिम वाली अमेरिकी डॉलर परिसंपत्तियों का आकार देश के घरेलू विदेशी मुद्रा बाजार से लगभग 25 गुना बड़ा है। यह असमान अनुपात बाजार को अस्थिरता के प्रति अधिक संवेदनशील बताता है और संकेत देता है कि हेजिंग की मांग में अचानक उछाल को संभालने की उसकी क्षमता सीमित है।
विषय-सूची
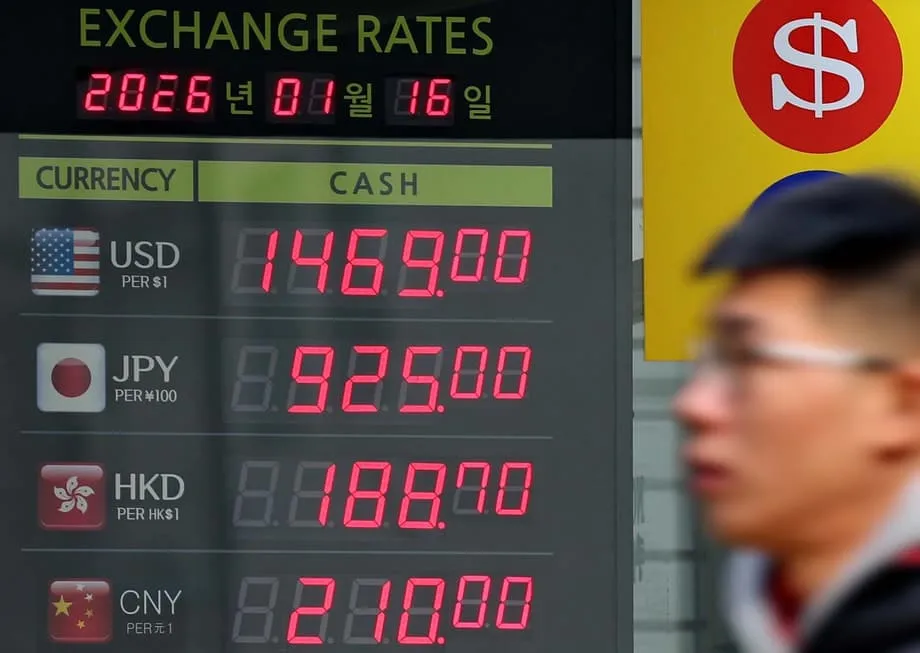
अक्टूबर में प्रकाशित इस रिपोर्ट पर फिर से ध्यान गया है, क्योंकि अधिकारियों के मुद्रा को स्थिर करने के साझा प्रयासों के बावजूद कोरियाई वॉन डॉलर के मुकाबले कमजोर होता हुआ 1,480 के स्तर की ओर बढ़ रहा है। आईएमएफ ने जब पहली बार अपने निष्कर्ष जारी किए थे, तब भी वॉन दबाव में था और लगभग 1,400 प्रति डॉलर पर कारोबार कर रहा था। इसके बाद उसमें काफी उतार-चढ़ाव आया। दिसंबर के आखिर में यह संकट के करीब के स्तर तक गिरा, फिर 24 दिसंबर को बाजार में हस्तक्षेप के बाद थोड़ी देर के लिए संभला।
मूल समस्या स्थानीय वित्तीय बाजार की गहराई और अर्थव्यवस्था के वैश्विक जोखिम के पैमाने के बीच संरचनात्मक बेमेल है। निर्यात-आधारित वृद्धि और विदेशों में निवेश के दशकों के दौरान कोरियाई कंपनियों और वित्तीय संस्थानों ने डॉलर की बड़ी परिसंपत्तियां जमा की हैं। लेकिन इन परिसंपत्तियों से जुड़े मुद्रा जोखिम से बचाव के लिए बनी घरेलू व्यवस्था उसी गति से विकसित नहीं हुई। इससे नाजुक स्थिति पैदा होती है, जिसमें वॉन गिरने से बचाव के लिए हेजिंग की कोई भी होड़ बाजार पर भारी पड़ सकती है और उसी अस्थिरता को बढ़ा सकती है जिससे निवेशक बचना चाहते हैं।
आईएमएफ की रिपोर्ट ने साफ चेताया कि सीमित अवशोषण क्षमता के कारण मुद्रा में उथल-पुथल के दौर में विदेशी मुद्रा बाजार पर वित्तपोषण का दबाव बढ़ सकता है। संगठन ने कहा कि कुछ अर्थव्यवस्थाओं में डॉलर का जोखिम स्थानीय विदेशी मुद्रा बाजार की गहराई की तुलना में असंगत रूप से बड़ा है। इससे ऐसा दुष्चक्र बनता है जिसमें मुद्रा की कमजोरी निवेशकों को अपनी स्थितियों से बचाव के लिए डॉलर खरीदने पर मजबूर करती है, जिससे मुद्रा और नीचे गिरती है।
वैश्विक तुलना से बाजार की गहराई की समस्या उजागर
कोरिया की स्थिति की गंभीरता को पूरी तरह समझने के लिए अर्थशास्त्री अक्सर दूसरी प्रमुख अर्थव्यवस्थाओं के तुलनात्मक आंकड़ों को देखते हैं। आईएमएफ के आंकड़े बताते हैं कि दक्षिण कोरिया का 25 गुना अनुपात ऊंचा है, लेकिन बड़े सरकारी संपत्ति कोष या पेंशन फंड वाली विकसित अर्थव्यवस्थाओं में यह बिल्कुल अनोखा नहीं है। कनाडा और नॉर्वे में भी यह अनुपात करीब 25 गुना रहा, जिसका बड़ा कारण विदेशों में निवेश किए गए उनके विशाल सरकारी और पेंशन पोर्टफोलियो हैं।
ताइवान की स्थिति और भी चरम है, जहां यह अनुपात 45 गुना से अधिक है। यह आंकड़ा ताइवान के सीमित विदेशी मुद्रा बाजार और उसकी बड़ी डॉलर परिसंपत्तियों के बीच के अंतर को दर्शाता है। दक्षिण कोरिया की तरह ताइवान भी बड़ा निर्यातक है और उसके पास पर्याप्त विदेशी मुद्रा भंडार है, लेकिन वहां आरक्षित मुद्रा वाले बाजार जैसी गहरी तरलता नहीं है। यह संरचनात्मक समानता दोनों देशों को उनके पश्चिमी समकक्षों की तुलना में अधिक जोखिम वाली श्रेणी में रखती है।
जापान के पास कुल मात्रा के हिसाब से डॉलर परिसंपत्तियों का सबसे बड़ा भंडार है, लेकिन उसका अनुपात लगभग 15 गुना होने से स्थिति काफी सुरक्षित है। जोखिम का यह कम स्तर जापान के विदेशी मुद्रा बाजार की असाधारण गहराई के कारण है। वैश्विक आरक्षित मुद्रा के रूप में जापानी येन की हैसियत अधिक तरलता और परिष्कृत हेजिंग साधनों की सुविधा देती है। इससे ऐसा सुरक्षा-कवच मिलता है जो सियोल और ताइपे के पास नहीं है।
जर्मनी, फ्रांस और स्पेन जैसी यूरोजोन की अधिकतर अर्थव्यवस्थाओं का अनुपात एकल अंक में है। इन देशों को यूरो की आरक्षित मुद्रा की हैसियत और गहराई से एकीकृत वित्तीय बाजारों का लाभ मिलता है। एकल अंक वाले इन अनुपातों और कोरिया के 25 गुना आंकड़े के बीच का अंतर उन खास चुनौतियों को रेखांकित करता है, जिनका सामना आरक्षित मुद्रा न रखने वाली अर्थव्यवस्थाएं करती हैं। अमेरिकी डॉलर, यूरो या जापानी येन को हासिल स्वाभाविक भरोसे और तरलता के बिना, वॉन जैसी उभरते बाजारों की मुद्राएं सट्टा हमलों और पूंजी के अचानक बाहर जाने के प्रति कहीं अधिक संवेदनशील होती हैं।
‘हेजिंग की होड़’ कैसे काम करती है
आईएमएफ ने जिस खास प्रक्रिया को लेकर आगाह किया है, उसमें ‘हेजिंग की होड़’ नामक स्थिति शामिल है। वैश्विक वित्तीय तनाव या घरेलू मुद्रा की कमजोरी के समय डॉलर परिसंपत्तियां रखने वाले संस्थागत निवेशकों पर अपने पोर्टफोलियो के मूल्य की रक्षा करने का तत्काल दबाव होता है। इसके लिए वे आम तौर पर विनिमय दर तय करने वाले वायदा अनुबंधों जैसे वित्तीय डेरिवेटिव का इस्तेमाल करते हैं। इस प्रक्रिया में वायदा बाजार में डॉलर खरीदना और स्थानीय मुद्रा बेचना शामिल है।
सामान्य परिस्थितियों में बैंकिंग व्यवस्था इन सौदों को सुचारू रूप से पूरा कर सकती है। लेकिन जब विदेशी मुद्रा बाजार के रोजाना कारोबार की तुलना में डॉलर परिसंपत्तियों की मात्रा बहुत अधिक हो, तो बड़े निवेशकों की एक साथ हेजिंग की कोशिश व्यवस्था पर दबाव डाल सकती है। बैंक अपनी स्थितियों को संभालने के लिए तेजी से कदम उठाते हुए डॉलर की लागत बढ़ा सकते हैं। इससे मुद्रा और महंगी हो जाती है और अवमूल्यन का ऐसा चक्र शुरू हो सकता है जो खुद को और तेज करता जाए।
रिपोर्ट में कहा गया कि डॉलर के वायदा सौदों में अधिक बिकवाली से डॉलर का वित्तपोषण दबाव तेज हो सकता है। अप्रैल में वॉशिंगटन की व्यापक शुल्क घोषणाओं के बाद यह गतिविधि तेज हुई, जो दिखाती है कि भू-राजनीतिक और व्यापार नीति में बदलाव किस तेजी से मुद्रा बाजारों को अस्थिर कर सकते हैं। निर्यात पर भारी निर्भर कोरिया की अर्थव्यवस्था के लिए ऐसे बाहरी झटके वित्तीय स्थिरता के लिए लगातार खतरा हैं।
चिंता यह है कि वैश्विक संकट के दौरान अंतरराष्ट्रीय बैंक अपने घरेलू बाजारों की ओर लौटते हैं और गैर-आरक्षित मुद्राओं में तरलता आम तौर पर सूखने लगती है। अगर ऐसी स्थिति में कोरियाई संस्थानों को एक साथ अरबों डॉलर की परिसंपत्तियों की हेजिंग करनी पड़े, तो सीमित घरेलू बाजार शायद संतुलन मूल्य तय करने में ही नाकाम रहे। इससे कीमतों में उथल-पुथल और तरलता संकट पैदा हो सकता है।
नीतिगत कदम और उनकी सीमित असरदार क्षमता
इन आसन्न जोखिमों के जवाब में दक्षिण कोरियाई अधिकारियों ने मुद्रा को मजबूत करने और अस्थिरता घटाने के लिए कई कदम उठाए हैं। सरकार ने हाल ही में राष्ट्रीय पेंशन सेवा की केंद्रीय बैंक के साथ रणनीतिक मुद्रा हेजिंग व्यवस्था को आगे बढ़ाया। इस कदम का मकसद एनपीएस के बड़े विदेशी निवेश से जुड़े जोखिमों को सीमित करना है। इससे ऐसा सुरक्षा-कवच मिलेगा, जिससे तनाव के दौर में पेंशन फंड को खुले बाजार में डॉलर बेचने के लिए मजबूर नहीं होना पड़ेगा।
इसके अलावा, सरकार बड़े ब्रोकरेज के माध्यम से खुदरा निवेशकों के लिए वायदा-बिक्री उत्पाद शुरू करने की तैयारी कर रही है। इस पहल का लक्ष्य व्यक्तिगत निवेशकों की विदेशों में शेयर खरीदारी से पैदा होने वाली डॉलर की मांग को काबू करना है। स्थानीय तौर पर ‘सोहाक एंट्स’ कहे जाने वाले ये खुदरा निवेशक अमेरिकी शेयरों में लगातार पैसा लगा रहे हैं, जिससे स्थानीय बाजार में डॉलर खरीदने का दबाव बना हुआ है। आसानी से उपलब्ध हेजिंग साधनों के जरिए अधिकारी खुदरा निवेश से पैदा होने वाले पूंजी प्रवाह को सुचारू करने की उम्मीद कर रहे हैं।
इन प्रयासों के बावजूद अब तक नीतिगत कदमों का असर सीमित रहा है। हाल ही में घरेलू बाजार में कारोबार के अंत में वॉन 1,473.6 प्रति डॉलर पर बंद हुआ और पिछले सत्र की बढ़त गंवा बैठा। इससे पहले आई तेजी अमेरिकी वित्त मंत्री स्कॉट बेसेंट के दुर्लभ हस्तक्षेप के बाद आई थी। उन्होंने कहा था कि मुद्रा की हालिया गिरावट कोरिया की मजबूत आर्थिक बुनियाद के अनुरूप नहीं है। अमेरिका की ओर से मौखिक हस्तक्षेप ने अस्थायी मनोवैज्ञानिक बढ़ावा तो दिया, लेकिन विनिमय दर को प्रभावित करने वाली बुनियादी मांग और आपूर्ति की स्थिति में इससे खास बदलाव नहीं आया।
बाजार के भागीदारों ने मौजूदा उपायों को अपर्याप्त बताया है। बैंक ऑफ अमेरिका ने एक रिपोर्ट में कहा कि वॉन की गिरावट रोकने के लिए कोरिया के मौजूदा कदम पर्याप्त नहीं हैं। वित्तीय संस्थान ने चेताया कि गिरावट का रुझान जारी रहने पर वॉन को स्थिर करने के लिए राजनीतिक दबाव बढ़ने की आशंका है। विश्लेषण के अनुसार, पूंजी प्रवाह की दिशा बदलने के लिए अधिक प्रभावी उपायों की जरूरत पड़ सकती है, जैसे पूंजी के आगमन को प्रोत्साहित करने या बाहर जाने को हतोत्साहित करने वाले कर प्रोत्साहन।
अंतरराष्ट्रीय समन्वय की मांग
जोखिम का पैमाना देखते हुए वित्तीय विश्लेषक अब तेजी से अंतरराष्ट्रीय समाधानों की ओर देख रहे हैं। सिटी ने खास तौर पर अमेरिका के साथ मजबूत अंतरराष्ट्रीय समन्वय की अहम जरूरत बताई। बैंक ने सुझाव दिया कि कोरियाई अधिकारी व्यापार और वित्तीय स्थिरता को सहारा देने के लिए ‘मुद्रा स्वैप जैसे प्रतीकात्मक विदेशी मुद्रा सुरक्षा उपाय’ मांग सकते हैं।
मौजूदा परिस्थितियों में 2008 के वैश्विक वित्तीय संकट के दौरान शुरू की गई असीमित स्वैप व्यवस्था जैसी संकट-स्तरीय व्यवस्था की संभावना कम मानी जा रही है, लेकिन सियोल के पास दूसरे विकल्प हैं। सिटी ने कहा कि कोरिया फेडरल रिजर्व की विदेशी और अंतरराष्ट्रीय मौद्रिक प्राधिकरणों की रेपो सुविधा का उपयोग कर सकता है। इस व्यवस्था के तहत दक्षिण कोरिया अपने अमेरिकी ट्रेजरी बांड को जमानत के रूप में देकर डॉलर की तरलता हासिल कर सकता है। इससे बाजार में तनाव के दौर में सुरक्षा कवच मिलेगा।
ऐसी व्यवस्थाएं भरोसे का मजबूत संकेत देंगी और बाजार को यह आश्वासन देकर सट्टा हमलों को रोक सकती हैं कि डॉलर की तरलता उपलब्ध रहेगी। फेड की स्वैप लाइनों या रेपो सुविधाओं तक पहुंच को अक्सर किसी देश की वित्तीय साख पर ‘मुहर’ के रूप में देखा जाता है। इससे प्रमुख अर्थव्यवस्थाओं और हाशिये पर मौजूद देशों के बीच फर्क स्पष्ट होता है।
हालांकि, इन व्यवस्थाओं को हासिल करने के लिए अक्सर जटिल कूटनीतिक वार्ता और मजबूत बुनियादी आर्थिक नीतियों का प्रदर्शन जरूरी होता है। जारी चर्चाएं इस बढ़ती समझ को दर्शाती हैं कि आपस में जुड़े वित्तीय बाजारों के दौर में वैश्विक ताकतों का मुकाबला करने के लिए सिर्फ घरेलू नीतिगत उपाय पर्याप्त नहीं हो सकते।
विशेषज्ञों ने संभावित संकट को लेकर चेताया
आईएमएफ का ध्यान बाजार की संरचनात्मक समस्याओं पर है, वहीं कुछ घरेलू विशेषज्ञ विदेशी मुद्रा संकट के अधिक तात्कालिक जोखिम को लेकर चेतावनी दे रहे हैं। सेजोंग विश्वविद्यालय में बिजनेस एडमिनिस्ट्रेशन के प्रोफेसर किम डे-जोंग ने हाल ही में एक साक्षात्कार में कोरिया की आर्थिक सुरक्षा क्षमता का गंभीर आकलन पेश किया। उनका कहना था कि सकल घरेलू उत्पाद (जीडीपी) की तुलना में देश का विदेशी मुद्रा भंडार लगभग 22% है, जिसे उन्होंने बेहद अपर्याप्त बताया।
सरकार की तैयारी के बिना विदेशी मुद्रा संकट की आशंका 30% के करीब पहुंच जाती है। हमें विदेशी मुद्रा भंडार को ताइवान के स्तर तक काफी बढ़ाना चाहिए और कोरिया-जापान मुद्रा स्वैप जैसे उपायों से सुरक्षा कवच तैयार करना चाहिए।
प्रोफेसर किम ने बताया कि ताइवान के पास जीडीपी के 80% के बराबर भंडार है, जो सट्टा हमलों से बचाव के लिए बड़ा सुरक्षा कवच देता है। इसके विपरीत, उन्होंने कहा कि अंतरराष्ट्रीय भुगतान में कोरियाई वॉन की हिस्सेदारी महज 0.1% है, इसलिए संकट के दौरान बहुत कम अंतरराष्ट्रीय कारोबारी इसे स्वीकार करेंगे। बाहरी स्वीकार्यता की यह कमी देश को डॉलर भंडार पर निर्भर रहने के लिए मजबूर करती है, जो संकट की स्थिति में तेजी से खत्म हो सकता है।
प्रोफेसर ने विनिमय दर में बढ़ोतरी की 84% संभावना जताई और अनुमान लगाया कि 2026 तक वॉन बढ़कर 1,550 से 1,600 प्रति डॉलर तक पहुंच सकता है। उन्होंने जोर दिया कि बड़ा भंडार रखने पर ब्याज के रूप में होने वाला नुकसान संकट के खिलाफ बीमा की जरूरी लागत है। उनके अनुसार, संकट की कीमत तरल परिसंपत्तियां रखने की लागत से कहीं अधिक होगी।
राजकोषीय स्थिति को लेकर व्यापक चिंताएं इन चेतावनियों को और बढ़ाती हैं। सरकार जहां 52% के ऋण अनुपात को रेखांकित करती है, वहीं प्रोफेसर किम का मानना है कि यह आंकड़ा भ्रामक है। उनका कहना है कि सार्वजनिक उपक्रमों के ऋण और बिना वित्तपोषण वाली पेंशन देनदारियों समेत व्यापक राष्ट्रीय ऋण पहले ही जीडीपी के 130% से अधिक हो चुका है। आईएमएफ गैर-आरक्षित मुद्रा वाले देशों को तब जोखिमपूर्ण मानता है, जब उनका ऋण अनुपात 60% से अधिक हो। दक्षिण कोरिया के 2029 तक इस सीमा को पार करने की आशंका है।
व्यापक आर्थिक चुनौतियां और कंपनियों का पलायन
मुद्रा की अस्थिरता अलग-थलग नहीं है, बल्कि कोरियाई अर्थव्यवस्था की गहरी संरचनात्मक चुनौतियों का लक्षण है। ऊंची कॉरपोरेट कर दरें और सख्त नियम कंपनियों को विदेशों में अधिक अनुकूल माहौल तलाशने के लिए प्रेरित कर रहे हैं, जिससे पूंजी बाहर जा रही है। प्रोफेसर किम ने कहा कि कोरिया की 26% कॉरपोरेट कर दर 21% के वैश्विक औसत से अधिक है और सिंगापुर तथा आयरलैंड जैसे प्रतिस्पर्धी देशों की दरों से काफी ऊंची है।
यह नियामक और राजकोषीय माहौल नवाचार को बाधित करता है और नए कारोबार शुरू करने को हतोत्साहित करता है। प्रोफेसर ने राइड-शेयरिंग क्षेत्र का उदाहरण देते हुए कहा कि उबर जैसे मंचों को अनुमति देने से 300,000 से अधिक नौकरियां पैदा हो सकती हैं। इसके बजाय कोरिया में वह व्यवस्था जारी है जिसे आलोचक ‘पॉजिटिव रेगुलेशन’ कहते हैं। इसमें यह तय किया जाता है कि क्या अनुमति है, न कि क्या प्रतिबंधित है। इससे नए उद्योग शुरुआत में ही दब जाते हैं।
कंपनियों के बाहर जाने से कर आधार घटता है और राष्ट्रीय ऋण चुकाना तथा सामाजिक कार्यक्रमों के लिए धन जुटाना कठिन हो जाता है। इससे ऐसा दुष्चक्र बनता है जिसमें सरकार को या तो कर और बढ़ाने पड़ते हैं या अधिक उधार लेना पड़ता है। दोनों ही विकल्प मुद्रा में निवेशकों के भरोसे को कमजोर करते हैं। आम लोगों के लिए प्रोफेसर किम ने रक्षात्मक निवेश रणनीति की सलाह दी और विनिमय दर में अनुमानित बढ़ोतरी से संपत्ति की रक्षा के लिए पोर्टफोलियो में डॉलर-मूल्यवर्ग की परिसंपत्तियों का बड़ा हिस्सा रखने की सिफारिश की।
इन सभी कारकों का मेल—संरचनात्मक रूप से सीमित विदेशी मुद्रा बाजार, डॉलर का भारी जोखिम, घटता भंडार और कमजोर होती राजकोषीय स्थिति—दक्षिण कोरिया के आर्थिक भविष्य की जटिल तस्वीर पेश करता है। अधिकारी तात्कालिक अस्थिरता संभालने के कदम उठा रहे हैं, लेकिन आईएमएफ और घरेलू विशेषज्ञों की बताई बुनियादी असमानताएं संकेत देती हैं कि वॉन पर दबाव जारी रहने की आशंका है।
मुख्य बातें
- आईएमएफ के अनुसार, कोरिया में डॉलर परिसंपत्तियों का जोखिम घरेलू विदेशी मुद्रा बाजार के आकार से 25 गुना है, जिससे अस्थिरता का जोखिम बढ़ता है।
- मुद्रा को स्थिर करने के सरकारी प्रयासों के बावजूद वॉन गिरकर 1,480 प्रति डॉलर के करीब पहुंच गया है।
- ताइवान में जोखिम अनुपात 45 गुना से अधिक है, जबकि जापान के बाजार की गहराई के चलते उसका अनुपात 15 गुना के सुरक्षित स्तर पर है।
- तनाव के दौर में निवेशकों की ‘हेजिंग की होड़’ बाजार को दबाव में डाल सकती है और मुद्रा की गिरावट का ऐसा चक्र बना सकती है जो खुद तेज होता जाए।
- एनपीएस की हेजिंग व्यवस्था बढ़ाने और खुदरा निवेशकों के लिए वायदा उत्पाद लाने जैसे नीतिगत कदम अब तक मुद्रा की गिरावट रोकने में नाकाम रहे हैं।
- विशेषज्ञों ने जीडीपी की तुलना में कम भंडार और 2026 तक विनिमय दर 1,600 तक पहुंचने के ऊंचे अनुमान का हवाला देते हुए संभावित विदेशी मुद्रा संकट की चेतावनी दी है।
- विश्लेषकों का सुझाव है कि पर्याप्त डॉलर तरलता सुनिश्चित करने के लिए कोरिया को अमेरिकी फेडरल रिजर्व की स्वैप लाइनों या रेपो सुविधाओं की जरूरत पड़ सकती है।