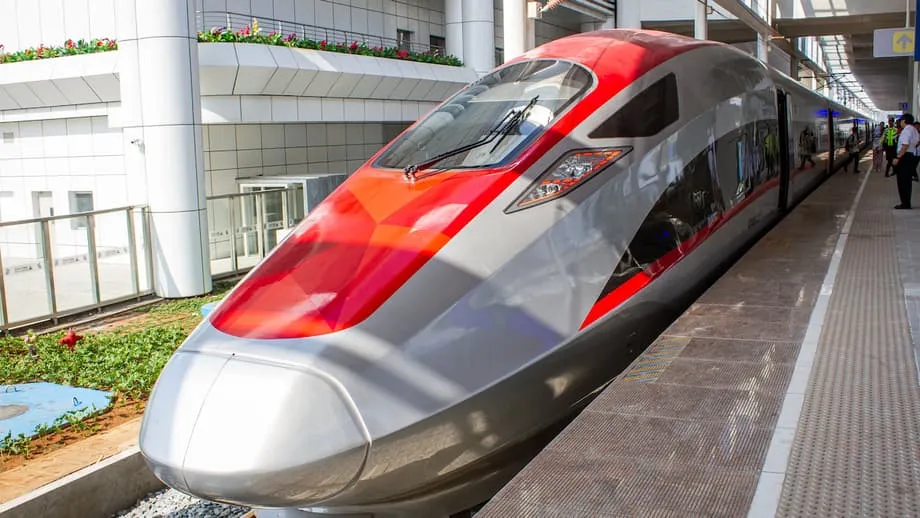
फ्लैगशिप ट्रेन के सामने बैलेंस शीट की हकीकत
इंडोनेशिया की पहली हाई-स्पीड रेल, जकार्ता से बांडुंग तक चलने वाली ‘हूश’, दक्षिण-पूर्व एशिया के लिए एक तकनीकी उपलब्धि है। यह यात्रा का समय घटाकर करीब 40 से 45 मिनट कर देती है, अनिश्चित सड़क यात्राओं का विकल्प देती है और इंडोनेशियाई धरती पर चीनी रेल तकनीक के कामकाज को दिखाती है। यह उपलब्धि वास्तविक है। वित्तीय दबाव भी उतना ही वास्तविक है। अनुमान से अधिक लागत और चाइना डेवलपमेंट बैंक से मिले कर्ज़ के कारण इस परियोजना का भारी ऋणभार अब उन इंडोनेशियाई सरकारी कंपनियों पर पड़ रहा है, जिनके पास इसकी बहुसंख्यक हिस्सेदारी है। कर्ज़ के पुनर्गठन, सब्सिडी और शासन-व्यवस्था पर अगले कुछ महीनों में होने वाले फैसले तय करेंगे कि ‘हूश’ टिकाऊ परिवहन ढांचा बनेगी या लंबे समय तक राजकोषीय सिरदर्द बनी रहेगी।
विषय-सूची
- फ्लैगशिप ट्रेन के सामने बैलेंस शीट की हकीकत
- वित्तीय दबाव क्यों बढ़ रहा है
- वित्तपोषण की व्यवस्था
- लागत क्यों बढ़ी
- यात्री संख्या, किराया और कारोबारी औचित्य
- जोखिम किस पर है और कंपनी व संप्रभु दायित्व की रेखा कहां धुंधली होती है
- इंडोनेशिया अब किन विकल्पों पर विचार कर रहा है
- चाइना डेवलपमेंट बैंक से फिर बातचीत
- बुनियादी ढांचे और संचालन को अलग करना
- इक्विटी निवेश या नए निवेशक
- परिचालन सुधार और गैर-टिकट आय
- कर्ज़ के जाल की कहानी से इसकी तुलना
- शासन और पारदर्शिता के सवाल
- क्या विस्तार से परियोजना की अर्थव्यवस्था सुधर सकती है
- अगले 24 महीनों में सफलता कैसी दिखेगी
- निष्कर्ष
आंकड़े चुनौती का खाका पेश करते हैं। निर्माण लागत का शुरुआती अनुमान करीब 6.1 अरब डॉलर था, जो लगभग 1.2 अरब डॉलर की लागत बढ़ोतरी के बाद बढ़कर करीब 7.2 से 7.3 अरब डॉलर हो गया। कुल वित्तपोषण का लगभग तीन-चौथाई हिस्सा चाइना डेवलपमेंट बैंक के कर्ज़ से आया। शुरुआती कर्ज़ की अवधि 40 साल, 10 साल की मोहलत और मूल कर्ज़ पर 2 प्रतिशत ब्याज दर थी। लागत बढ़ने की भरपाई के लिए लिए गए अतिरिक्त कर्ज़ पर करीब 3.4 प्रतिशत की ऊंची ब्याज दर बताई गई। इस बदलाव और अनुमान से धीमी यात्री संख्या ने इंडोनेशियाई कंसोर्टियम और उसके सबसे बड़े सदस्य, पीटी केरता आपी इंडोनेशिया, जिसे केएआई के नाम से जाना जाता है, पर घाटे का बोझ डाल दिया है।
राजनीतिक दांव भी उतने ही बड़े हैं। इंडोनेशिया सरकार का कहना है कि ‘हूश’ को संप्रभु दायित्व के बजाय कंपनी-से-कंपनी परियोजना के रूप में बनाया गया था। फिर भी सरकारी कंपनियों के जरिए राज्य इसका बहुसंख्यक मालिक है। राष्ट्रीय कंपनियों के घाटे में जाने पर जनता का दबाव भी तीखा होता है। कानूनी स्वरूप और आर्थिक हकीकत के बीच यही तनाव मौजूदा बहस के केंद्र में है। अधिकारी अब चीन के साथ कर्ज़ की शर्तों पर फिर बातचीत, रोजमर्रा के संचालन के लिए बजट सहायता और परिचालक तथा राज्य के बीच परिसंपत्तियों व जिम्मेदारियों के बंटवारे में बदलाव जैसे विकल्पों पर विचार कर रहे हैं।
वित्तीय दबाव क्यों बढ़ रहा है
भूमि अधिग्रहण, निर्माण कार्य और महामारी से जुड़ी देरी के बाद ‘हूश’ ने अक्टूबर 2023 में व्यावसायिक सेवा शुरू की। 2025 के मध्य तक यह लाखों यात्रियों को ले जा चुकी थी और सप्ताहांत में मांग स्थिर रही। सप्ताह के दिनों में यात्रियों की औसत संख्या करीब 17,000 से 19,000 के बीच रही, जबकि सप्ताहांत में यह अधिक थी। यह शुरुआती अनुमानों से काफी कम है, जिनमें रोजाना औसतन हजारों की जगह कई दसियों हजार यात्रियों का लक्ष्य रखा गया था। टिकट से अनुमान से कम आय का सामना ऊंची परिचालन लागत और बढ़ते ब्याज खर्च से हुआ है।
‘हूश’ चलाने वाले संयुक्त उद्यम केसीआईसी ने 2024 और 2025 की पहली छमाही में घाटा दर्ज किया। स्थानीय मूल कंसोर्टियम, पीएसबीआई, को भी इन्हीं अवधियों में कई ट्रिलियन रुपिया का घाटा हुआ। पीएसबीआई में सबसे बड़ी हिस्सेदारी रखने के कारण केएआई ने नुकसान का सबसे बड़ा हिस्सा उठाया है। कंपनी के नए नेतृत्व ने ‘हूश’ से केएआई की वित्तीय स्थिति को होने वाले जोखिम पर असामान्य रूप से साफगोई दिखाई है।
हाल में संसद की एक सुनवाई में केएआई के अध्यक्ष निदेशक बॉबी रास्यिदिन ने सांसदों को स्थिति की गंभीरता के बारे में चेताया। उन्होंने केएआई और परिचालक पर पड़ रहे वित्तीय दबाव को ऐसा विस्फोटक जोखिम बताया, जिसे संभाला न गया तो खतरा बढ़ सकता है।
हम केसीआईसी की समस्याओं का अध्ययन कर रहे हैं, जो टाइम बम जैसी हैं।
इस चेतावनी का असर इसलिए हुआ क्योंकि यह उन आंकड़ों से मेल खाती थी जिन्हें निवेशक और विश्लेषक पहले ही देख रहे थे। मूल कर्ज़ पर ब्याज भुगतान मोहलत अवधि के दौरान संभालने योग्य है, जो 2028 तक चलेगी। लेकिन ऊंची ब्याज दर वाले अतिरिक्त कर्ज़ की अदायगी और मोहलत खत्म होने के बाद मूलधन चुकाने की तैयारी से लागत लगातार बढ़ेगी। आय के मजबूत स्रोत नहीं बने तो हर साल नकदी प्रवाह पर दबाव बढ़ेगा।
वित्तपोषण की व्यवस्था
‘हूश’ का स्वामित्व और संचालन पीटी केरता चपात इंडोनेशिया चीन (केसीआईसी) के पास है। यह संयुक्त उद्यम 60 प्रतिशत इंडोनेशियाई और 40 प्रतिशत चीनी हिस्सेदारी वाला है। इंडोनेशिया की ओर से पीएसबीआई में कई सरकारी कंपनियां शामिल हैं, जिनमें केएआई की हिस्सेदारी सबसे बड़ी है। चीनी भागीदारों में रेलवे निर्माता, रेल डिब्बे बनाने वाली कंपनियां और सिग्नल व संचार कंपनियां शामिल हैं। लाइन की पूरी हाई-स्पीड तकनीक चीनी है, जिसमें सीआर400एएफ यावान ट्रेनें, सिग्नल प्रणाली और विद्युतीकरण शामिल हैं।
परियोजना के अधिकांश वित्तपोषण का स्रोत कर्ज़ है। चाइना डेवलपमेंट बैंक ने लंबी अवधि के कर्ज़ों के जरिए कुल लागत का करीब 75 प्रतिशत वित्तपोषित किया। रॉयटर्स के मुताबिक, शुरुआती कर्ज़ पैकेज की अवधि 40 साल है, जिसमें 10 साल की मोहलत और 2 प्रतिशत ब्याज दर शामिल है। लागत बढ़ने पर अतिरिक्त कर्ज़ लेना पड़ा, जिसके लिए चीन ने तीन प्रतिशत के मध्य स्तर में ऊंची ब्याज दरें प्रस्तावित कीं। पहले इस कदम का विरोध करने के बाद इंडोनेशिया ने 2023 के आखिर में नए कर्ज़ के लिए सीमित सरकारी गारंटी स्वीकार की। लागत बढ़ने के कुछ हिस्से को पूरा करने के लिए केएआई ने चाइना डेवलपमेंट बैंक से सीधे भी कर्ज़ लिया है, जिस पर 3.7 से 3.8 प्रतिशत के बीच ब्याज दर बताई गई।
ये ब्योरे इसलिए अहम हैं क्योंकि इन्हीं से उन नकदी दायित्वों का पता चलता है जिन्हें केसीआईसी और, उसके जरिए, उसके शेयरधारकों को पूरा करना है। मोहलत से मूलधन की अदायगी टलती है, ब्याज की नहीं। जब मूलधन की किस्तें शुरू होंगी, तो सालाना ऋण भुगतान बढ़ जाएगा, खासकर इसलिए कि कर्ज़ के एक हिस्से पर ऊंची ब्याज दर है। यही कारण है कि नीति-निर्माता दो उपायों पर ध्यान दे रहे हैं: परियोजना के परिचालन प्रदर्शन में सुधार और कर्ज़ की शर्तों को अधिक यथार्थवादी आय अनुमानों के अनुरूप बनाना।
लागत क्यों बढ़ी
मौजूदा मुश्किल की जड़ में लागत में बढ़ोतरी है। इस रेल लाइन की प्रति किलोमीटर लागत करीब 52 मिलियन डॉलर आंकी गई है, जो चीन और यूरोप में देखी गई लागत से अधिक है। परियोजना के प्रायोजक लागत बढ़ने के कारणों में पश्चिम जावा की भूगर्भीय स्थितियों, सुरंगों, जटिल निर्माण कार्यों और कठिन भूमि अधिग्रहण का हवाला देते हैं। महामारी के दौर ने भी समय-सारणी और लॉजिस्टिक्स को प्रभावित किया, जिससे खर्च बढ़ा।
इन वास्तविकताओं से यह तथ्य नहीं बदलता कि इंडोनेशिया ने उन विकल्पों की तुलना में अधिक महंगे वित्तपोषण को चुना, जिन पर पहले विचार किया गया था। 2015 में जब पहली बार परियोजना का ठेका दिया गया, तब जापान की पेशकश में करीब 0.1 प्रतिशत ब्याज पर बेहद कम लागत वाला वित्तपोषण शामिल था। इंडोनेशिया ने चीन का प्रस्ताव चुना, जिसमें तेज़ी से निर्माण, संयुक्त उद्यम और तकनीक हस्तांतरण पर जोर था। बीजिंग के समर्थन वाला कर्ज़ वाणिज्यिक था, रियायती नहीं। यह रणनीतिक फैसला था, लेकिन अब जब परिचालन से मिलने वाली नकदी सीमित है, तो पूंजी की लागत अधिक भारी दिख रही है।
लागत बढ़ने के दौर में अतिरिक्त कर्ज़ के लिए सरकारी गारंटी स्वीकार करना इंडोनेशिया के रुख में बदलाव का संकेत था। जनता के सामने परियोजना को कंसोर्टियम का व्यावसायिक जोखिम बताकर पेश किया गया था। सीमित गारंटी से यह माना गया कि और धन जारी करने से पहले कर्ज़दाताओं को अतिरिक्त सुरक्षा चाहिए थी। इससे कम-से-कम कुछ हद तक कंपनी के जोखिम और संप्रभु जोखिम के बीच की रेखा भी धुंधली हुई।
यात्री संख्या, किराया और कारोबारी औचित्य
किसी भी हाई-स्पीड रेल के लिए बुनियादी सवाल यह है कि क्या वह परिचालन लागत पूरी करने और कर्ज़ चुकाने में योगदान देने लायक यात्रियों को टिकाऊ किराये पर आकर्षित कर सकती है। समय और पूर्वानुमेयता को महत्व देने वाले यात्रियों के लिए ‘हूश’ के साफ फायदे हैं। यह ट्रैफिक जाम और मौसम से कम प्रभावित होती है। इसके स्टेशन और सुविधाएं आधुनिक हैं। फिर भी जकार्ता से बांडुंग के गलियारे में पहले से पारंपरिक रेल की रोजाना दर्जनों सेवाएं थीं और एक्सप्रेस सड़क परिवहन कीमत के मामले में कड़ी प्रतिस्पर्धा करता है।
टिकट के किराये तय करते समय मुश्किल संतुलन साधना होगा। किराया बहुत ऊंचा रखा जाए तो यात्रियों की संख्या घटेगी। बहुत कम रखा जाए तो आय की कमी बढ़ेगी। शुरुआती आंकड़ों के अनुसार, परिचालन के पहले दौर में रोजाना करीब 13,000 यात्री थे, जिसके बाद 2024 और 2025 में संख्या बढ़ी। सप्ताह के दिनों में औसतन 16,000 से 18,000 यात्रियों और सप्ताहांत में इससे अधिक संख्या से संकेत मिलता है कि बाजार अभी विकसित हो रहा है। कंपनी ने फीडर बसों और आखिरी पड़ाव तक बेहतर संपर्क को बढ़ावा दिया है, लेकिन स्टेशन तक पहुंच और शहरी परिवहन के साथ एकीकरण पर काम अभी जारी है।
दुनिया भर में हाई-स्पीड रेल का खर्च आमतौर पर केवल टिकट से होने वाली आय से पूरा नहीं होता। इसका मॉडल स्टेशन क्षेत्रों के विकास, वाणिज्यिक पट्टे और जमीन की बढ़ी कीमतों पर निर्भर करता है। इंडोनेशियाई अधिकारियों और डेवलपरों ने हालिम, पदालारंग और तेगालुआर के स्टेशनों के आसपास परिवहन-केंद्रित विकास की योजना बनानी शुरू कर दी है। इससे समय के साथ मदद मिल सकती है, लेकिन इसके लिए समन्वित ज़ोनिंग, परिवहन संपर्क और निजी पूंजी चाहिए। निकट भविष्य में गैर-टिकट आय के पर्याप्त होने तक केसीआईसी को वित्तीय अंतर पाटना होगा।
जोखिम किस पर है और कंपनी व संप्रभु दायित्व की रेखा कहां धुंधली होती है
योजना के मुताबिक, ‘हूश’ को सरकारी बजट से बाहर रखा जाना था। कंसोर्टियम की संरचना का मकसद सरकारी कंपनियों को नेतृत्व देते हुए करदाताओं को जोखिम से बचाना था। लेकिन हकीकत अधिक जटिल रही है। कंसोर्टियम में अपनी भूमिका से जुड़े घाटे की सूचना केएआई ने दी है। निर्माण और टोल सड़क कंपनियों समेत अन्य इंडोनेशियाई सदस्यों को भी नुकसान हुआ है। साथ ही, सरकारी संपत्तियों के लिए बनाई गई नई होल्डिंग इकाई, दानंतारा, को निगरानी और समाधान तलाशने की प्रक्रिया में शामिल किया गया है।
वित्त मंत्री पुरबाया युधि सदेवा ने सार्वजनिक बयानों में सरकार का रुख साफ किया। उन्होंने ‘हूश’ का कर्ज़ चुकाने के लिए राष्ट्रीय बजट के इस्तेमाल को खारिज किया और सरकारी कंपनी व्यवस्था के भीतर समाधान तलाशने पर जोर दिया।
हम इस कर्ज़ को चुकाने के लिए सरकारी बजट का इस्तेमाल नहीं करेंगे।
यह रुख दुनिया भर की बड़ी परियोजनाओं से मिले कठोर सबक को दर्शाता है। जब सरकारें किसी संघर्षरत परिसंपत्ति की सीधी वित्तीय जिम्मेदारी लेती हैं, तो बोझ लगातार बढ़ सकता है। लेकिन हाथ पर हाथ धरे रहना भी संभव नहीं, अगर प्रमुख सरकारी कंपनियों पर नकदी या ऋण चुकाने का दबाव पड़ने का खतरा हो। इंडोनेशिया ने पहले ही परिचालन का कुछ बोझ साझा करना शुरू कर दिया है। दीर्घकालीन पुनर्गठन पर बातचीत के साथ रोजमर्रा की सेवा को स्थिर रखने के लिए बजट सहायता दी जा रही है। नीति-निर्माता यही संतुलन साधने की कोशिश कर रहे हैं: परिसंपत्ति का संचालन जारी रखना, प्रमुख सरकारी कंपनियों को सुरक्षित रखना और कंपनी के दायित्वों को संप्रभु दायित्व बनने से रोकना।
इंडोनेशिया अब किन विकल्पों पर विचार कर रहा है
अधिकारियों और कंपनी प्रमुखों ने कई विकल्प सामने रखे हैं। हर विकल्प के अपने फायदे और नुकसान हैं।
चाइना डेवलपमेंट बैंक से फिर बातचीत
सबसे व्यावहारिक रास्ता कर्ज़ की अवधि बढ़ाने, ब्याज दर में कमी या भुगतान की अधिक लचीली समय-सारणी की मांग करना है। अवधि बढ़ाने और मोहलत खत्म होने के बाद मूलधन की किस्तों को फैलाने से सालाना बोझ कम हो सकता है। इंडोनेशिया ने नकदी प्रवाह के अनुरूप भुगतान और मुद्रा जोखिम सीमित करने के लिए कई मुद्राओं में भुगतान के विकल्पों पर भी विचार किया है।
बुनियादी ढांचे और संचालन को अलग करना
एक विकल्प औपचारिक रूप से जिम्मेदारियां बांटना है: पटरी और स्टेशन की जिम्मेदारी राज्य या किसी नामित एजेंसी की हो, जबकि केसीआईसी या केएआई ट्रेन और ग्राहक सेवा पर ध्यान दे। परिचालक इसके लिए पहुंच शुल्क दे सकता है, जबकि बुनियादी ढांचे को अन्य सार्वजनिक परिसंपत्तियों की तरह बजट सहायता मिल सकती है। यह यूरोप के कुछ हिस्सों में अपनाए गए मॉडल जैसा है और जवाबदेही स्पष्ट कर सकता है।
इक्विटी निवेश या नए निवेशक
नई इक्विटी से कर्ज़ का अनुपात और ब्याज लागत घट सकती है। इसके लिए संभवतः इंडोनेशियाई शेयरधारकों को सरकारी सहायता देनी होगी, जो राजकोषीय जोखिम सीमित करने की इच्छा के विपरीत है। भू-राजनीति और संचालन में तालमेल बनाए रखने की जरूरत के कारण नए निवेशकों को लाना जटिल है। फिर भी, कोई विश्वसनीय भागीदार मिल जाए तो यह सैद्धांतिक रूप से एक विकल्प बना हुआ है।
परिचालन सुधार और गैर-टिकट आय
यात्रियों की संख्या बढ़ाना जरूरी है। स्टेशन तक बेहतर पहुंच, कम्यूटर सेवाओं के साथ एकीकृत टिकट व्यवस्था और लक्षित किराया नीति से आय घटाए बिना सीटों के भराव में सुधार किया जा सकता है। स्टेशन क्षेत्रों की परियोजनाओं से पट्टे पर जगह देने और जमीन के एकमुश्त मुद्रीकरण के जरिए आय हो सकती है। इन उपायों में समय लगेगा, लेकिन दीर्घकालीन कारोबारी औचित्य के लिए ये अहम हैं।
कर्ज़ के जाल की कहानी से इसकी तुलना
सार्वजनिक बहस में अक्सर श्रीलंका के हंबनटोटा बंदरगाह का जिक्र होता है, जिसे कर्ज़ संकट के बाद लंबी अवधि के लिए पट्टे पर दिया गया था। इस तुलना का राजनीतिक महत्व है, लेकिन दोनों की संरचना अलग है। ‘हूश’ घरेलू रेल सेवा है, जिसका संचालन एक संयुक्त उद्यम करता है और जिसमें बहुसंख्यक हिस्सेदारी के जरिए इंडोनेशिया का नियंत्रण है। इसका कर्ज़ सरकारी कंपनियों से जुड़े कंपनी समूह पर है, सरकारी खजाने पर नहीं। चीन कर्ज़दाता और तकनीकी भागीदार है, किसी रणनीतिक बंदरगाह का रियायतधारी नहीं।
क्षेत्र के दूसरे मामले अधिक उपयोगी सबक देते हैं। मलेशिया ने लागत घटाने और जिम्मेदारियां नए सिरे से तय करने के लिए ईस्ट कोस्ट रेल लिंक के अनुबंध पर फिर बातचीत की। केन्या ने दबाव कम करने के लिए अपनी स्टैंडर्ड गेज रेलवे की अदायगी शर्तों में बदलाव किया। दोनों मामलों में पुनर्गठन से कर्ज़ खत्म नहीं हुआ, लेकिन भुगतान अधिक संभालने योग्य बना और संचालन का नियंत्रण स्पष्ट हुआ। लगता है इंडोनेशिया भी इसी दिशा में बढ़ना चाहता है।
चीनी अधिकारियों ने ‘हूश’ को स्थिर करने के लिए सहयोग की इच्छा जताई है। वे बेल्ट एंड रोड पहल की एक प्रमुख परियोजना के रूप में इसकी अहमियत समझते हैं। बीजिंग के पास किसी साझेदार को संकट में धकेलने का बहुत कम प्रोत्साहन है। इंडोनेशिया को भी ऐसे रचनात्मक नतीजे से लाभ होगा जो सेवा जारी रखे, सरकारी कंपनियों को सुरक्षित करे और अनावश्यक राजकोषीय जोखिम से बचाए।
शासन और पारदर्शिता के सवाल
वित्तीय बहस के साथ शासन से जुड़ी चिंताएं भी चल रही हैं। इंडोनेशिया की भ्रष्टाचार-रोधी एजेंसी ने 2025 में निर्माण लागत बढ़ाकर दिखाने और भूमि अधिग्रहण में अनियमितताओं के आरोपों की प्रारंभिक जांच शुरू की। जांचकर्ताओं ने औपचारिक आरोपों की घोषणा नहीं की है। जांच परियोजना की खरीद प्रक्रिया के आकार और जटिलता तथा इसके प्रबंधन को लेकर जनहित को दर्शाती है।
अंतरराष्ट्रीय मानकों से अधिक प्रति किलोमीटर लागत पर स्पष्ट स्पष्टीकरण जरूरी है। सुरंग और कठिन भूभाग लागत को जायज तौर पर बढ़ा सकते हैं। देरी के कारण ठेकेदारों को दोबारा काम शुरू करना पड़े या ठेकों पर फिर बातचीत करनी पड़े, तो खर्च बढ़ सकता है। काम में हुए बदलावों के आदेश, भूमि मुआवज़े और ठेकेदारों के दावों का पारदर्शी खुलासा भरोसा बहाल करने में मदद करेगा। केसीआईसी के ऑडिट किए गए वित्तीय विवरण प्रकाशित करने से भी सार्वजनिक चर्चा अनुमान के बजाय सत्यापित आंकड़ों पर केंद्रित होगी।
क्या विस्तार से परियोजना की अर्थव्यवस्था सुधर सकती है
इंडोनेशिया और चीन जकार्ता से सुराबाया की ओर रेल लाइन बढ़ाने पर चर्चा की तैयारी कर रहे हैं, जिससे जावा में लंबा रेल गलियारा बनेगा। अधिक स्टेशनों और व्यापक यात्री क्षेत्र वाला लंबा मार्ग यात्री संख्या बढ़ा सकता है और स्टेशन क्षेत्रों के बेहतर विकास को सहारा दे सकता है। विस्तार से ट्रेनों और रखरखाव सुविधाओं का उपयोग भी अधिक कुशलता से हो सकता है। इंडोनेशिया के कुछ अधिकारियों का कहना है कि मौजूदा कर्ज़ संरचना को बदले जाने और परिचालन जिम्मेदारियां पूरी तरह स्पष्ट होने के बाद ही विस्तार उचित होगा।
बातचीत करने वालों ने प्राथमिकताएं तय की हैं। शासन व्यवस्था में यह परिभाषित होना चाहिए कि संचालन और रखरखाव के लिए कौन जिम्मेदार है। वित्तपोषण ऐसा हो कि केसीआईसी और मूल कंपनियों पर दबाव घटे, लेकिन पूरा बोझ राज्य पर न आए। इंडोनेशिया स्टेशनों के आसपास शहरी विकास पर अपना अधिकार बनाए रखना चाहता है। जोखिम प्रबंधन की प्रक्रियाओं में देरी, तकनीकी बदलाव और एकीकरण की चुनौतियों का समाधान होना चाहिए। इन शर्तों से महंगी रेल परियोजना बैलेंस शीट पर बोझ बनने के बजाय क्षेत्रीय विकास का उत्प्रेरक बन सकती है।
अगले 24 महीनों में सफलता कैसी दिखेगी
प्रगति किसी एक घोषणा से नहीं आएगी। इसकी शुरुआत संभवतः कई कदमों से होगी। चाइना डेवलपमेंट बैंक के साथ ऐसा कर्ज़ पुनर्गठन, जिससे निकट भविष्य के भुगतान घटें। इस पर स्पष्ट फैसला कि क्या राज्य पटरी और स्टेशन की परिसंपत्तियों की जिम्मेदारी लेगा और परिचालक पहुंच शुल्क देगा। सेवा संबंधी दायित्वों से जुड़ी लक्षित परिचालन सब्सिडी, जिसका पारदर्शी हिसाब हो। ऑडिट किए गए वित्तीय विवरण प्रकाशित करने की समय-सारणी। गैर-टिकट आय बढ़ाने के लिए निजी पूंजी से स्टेशन क्षेत्रों का विकास तेज़ करने की योजना।
हर कदम अनिश्चितता घटाएगा। इन सबके साथ आने से केसीआईसी का नकदी प्रवाह स्थिर हो सकता है और केएआई तथा अन्य इंडोनेशियाई शेयरधारकों की वित्तीय सेहत सुरक्षित रह सकती है। चीन के साथ रणनीतिक संबंध अहम बने रहेंगे। दोनों पक्षों का हित ऐसी रेल सेवा में है जो सुचारु रूप से चले, वित्तीय रूप से टिकाऊ हो, तकनीक का प्रदर्शन करे और जनता की सेवा करे।
निष्कर्ष
- 1.2 अरब डॉलर की लागत बढ़ोतरी के बाद परियोजना की कुल लागत करीब 7.2 से 7.3 अरब डॉलर है। इसका लगभग 75 प्रतिशत हिस्सा चाइना डेवलपमेंट बैंक के कर्ज़ से वित्तपोषित है।
- सीडीबी के शुरुआती कर्ज़ की अवधि 40 साल है, इसमें 10 साल की मोहलत और 2 प्रतिशत ब्याज दर है। लागत बढ़ने पर लिया गया अतिरिक्त कर्ज़ करीब 3.4 प्रतिशत ब्याज दर पर है।
- यात्रियों की संख्या और टिकट से होने वाली आय शुरुआती अनुमानों से कम रही है। केसीआईसी और उसके इंडोनेशियाई मूल कंसोर्टियम ने 2024 और 2025 की शुरुआत में भारी घाटा दर्ज किया।
- सबसे बड़े इंडोनेशियाई शेयरधारक केएआई ने घाटे का सबसे बड़ा हिस्सा उठाया है और चेताया है कि वित्तीय स्थिति स्थिर नहीं हुई तो संकट टाइम बम बन सकता है।
- इंडोनेशिया ने 2023 में नए कर्ज़ के लिए सीमित सरकारी गारंटी स्वीकार की, जिससे कंपनी-से-कंपनी ढांचे के बावजूद कंपनी और संप्रभु जोखिम की रेखा धुंधली हुई।
- नीति विकल्पों में कर्ज़ की शर्तों पर फिर बातचीत, बुनियादी ढांचे और संचालन को अलग करना, लक्षित परिचालन सहायता और गैर-टिकट आय को तेज़ी से बढ़ाना शामिल है।
- चीनी अधिकारियों ने सहयोग की इच्छा जताई है। इंडोनेशिया सुराबाया की ओर प्रस्तावित विस्तार आगे बढ़ाने से पहले शर्तों पर फिर बातचीत करना चाहता है।
- शासन व्यवस्था की जांच बढ़ी है। लागत और भूमि अधिग्रहण के तौर-तरीकों को लेकर केपीके की प्रारंभिक जांच चल रही है और अधिक पारदर्शी वित्तीय रिपोर्टिंग की मांग उठ रही है।