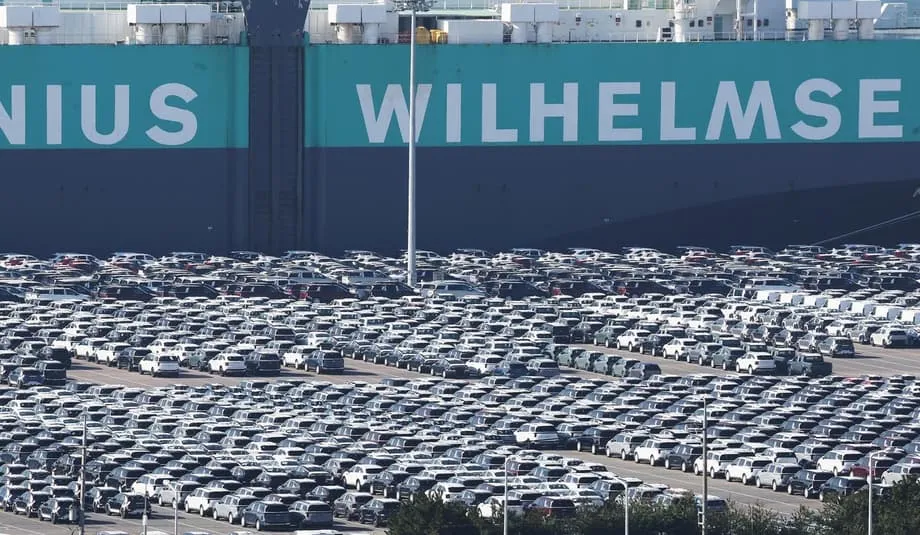
रिकॉर्ड निचला अंतर बदलते व्यापार संतुलन का संकेत
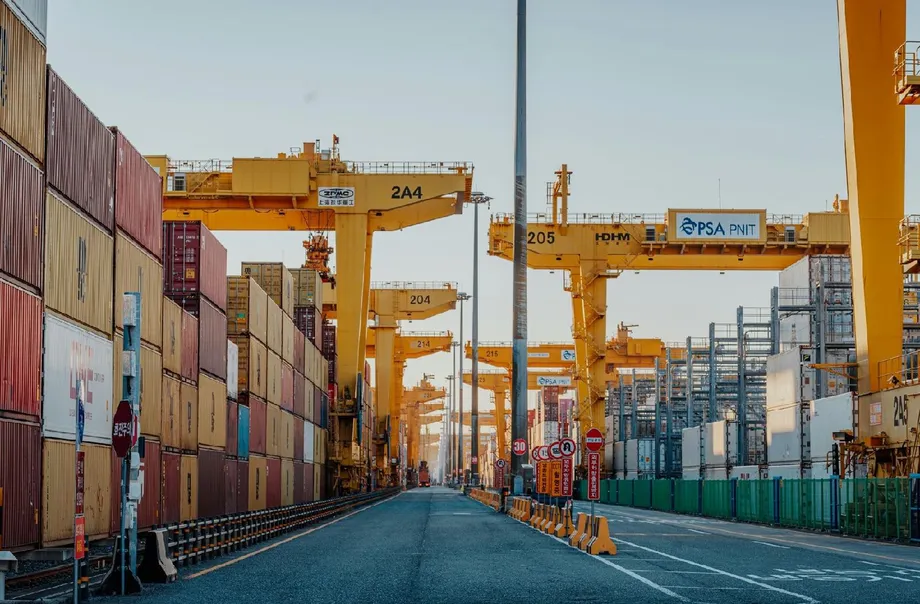
2025 में दक्षिण कोरिया का निर्यात लगभग जापान के बराबर पहुंच गया है। इससे साल के अंत में ऐतिहासिक दांव वाली होड़ की जमीन तैयार हुई है। आधिकारिक सीमा शुल्क आंकड़ों के मुताबिक, जनवरी से अक्टूबर तक दक्षिण कोरिया ने 579.1 अरब डॉलर का निर्यात किया, जबकि जापान का निर्यात 606.1 अरब डॉलर रहा। 27 अरब डॉलर का यह अंतर साल के इस पड़ाव पर दर्ज सबसे कम है। इससे पहले 2024 में वैश्विक अस्थिरता के चलते बिक्री प्रभावित हुई थी और दोनों देशों के बीच अंतर तेजी से बढ़ गया था। दो महीने के आंकड़े आना अभी बाकी है, इसलिए साल का अंत शीर्ष पर कौन करेगा, यह मुकाबला खुला है।
विषय-सूची
- रिकॉर्ड निचला अंतर बदलते व्यापार संतुलन का संकेत
- तेजी की वजह क्या है
- सेमीकंडक्टर सबसे आगे
- ऑटोमोबाइल क्षेत्र भी तेज रफ्तार में
- जापान का निर्यात प्रदर्शन और कमजोर येन की सीमाएं
- टैरिफ और भू-राजनीति बदल सकते हैं अंतिम नतीजा
- AI और ऑटोमेशन एशिया के व्यापार को कैसे बदल रहे हैं
- 2025 में तेजी किन वजहों से थम सकती है
- जानने योग्य बातें
व्यापक रुझान साफ दिखाई देता है। सालाना निर्यात का अंतर 2020 के 128.8 अरब डॉलर से घटकर 2023 में 85.1 अरब डॉलर रह गया। व्यापार संवर्धन और सीमा शुल्क एजेंसियों के मुताबिक, इस साल अब तक दक्षिण कोरिया दुनिया के निर्यातकों में छठे स्थान पर है और पांचवें स्थान पर मौजूद जापान से थोड़ा पीछे है। विनिमय दरों के चलते महीने-दर-महीने तुलना जटिल हो सकती है, लेकिन रुझान स्पष्ट है।
कोरिया इंटरनेशनल ट्रेड एसोसिएशन (KITA), जापान टैरिफ एसोसिएशन और अंतरराष्ट्रीय मुद्रा कोष (IMF) के आंकड़ों की समीक्षा करने वाले उद्योग अधिकारियों ने कहा कि मध्य-शरद ऋतु के ये आंकड़े दिखाते हैं कि अंतर कितनी तेजी से कम हुआ है।
एक उद्योग अधिकारी ने कहा: "अंतरिम आंकड़ा खास तौर पर उल्लेखनीय है। यह रिकॉर्ड निचले स्तर पर है और आगे के घटनाक्रम पर नजर रखने के लिए दो महीने बाकी हैं।"
एक अन्य अधिकारी ने साल के आखिरी दौर के महत्व पर जोर दिया, जब ऑर्डर बुक बंद होती हैं और प्रमुख श्रेणियों में कीमतें मजबूत होती हैं।
एक अन्य उद्योग अधिकारी ने कहा: "इन परिस्थितियों में, कोरिया पहली बार यह उपलब्धि हासिल कर सकता है और जापान को पीछे भी छोड़ सकता है। साल के अंत तक की आखिरी तेज दौड़ निर्णायक होगी।"
तेजी की वजह क्या है
दक्षिण कोरिया की बढ़त के केंद्र में सेमीकंडक्टर हैं। कृत्रिम बुद्धिमत्ता का तेज चक्र मेमोरी चिप की मात्रा और कीमत, दोनों बढ़ा रहा है। मेमोरी चिप देश की सबसे बड़ी निर्यात श्रेणी है। डेटा सेंटर और डिवाइस निर्माता बड़े भाषा मॉडल और जेनरेटिव एप्लिकेशन के लिए अधिक कंप्यूटिंग क्षमता जुटाने की होड़ में हैं। इसके लिए हाई बैंडविड्थ मेमोरी के ढेरों के साथ उन्नत ग्राफिक्स प्रोसेसर, और बड़ी मात्रा में पारंपरिक DRAM तथा तेज स्टोरेज की जरूरत होती है। नवंबर में सेमीकंडक्टर निर्यात साल-दर-साल 38.6 प्रतिशत बढ़कर रिकॉर्ड 17.26 अरब डॉलर पर पहुंच गया, जो सितंबर में बने पिछले रिकॉर्ड से अधिक है। यह प्रदर्शन औसत बिक्री कीमतों में बढ़ोतरी और प्रीमियम मेमोरी की सीमित आपूर्ति, दोनों को दर्शाता है।
इस तेजी का असर वेफर निर्माण से लेकर उन्नत पैकेजिंग तक, इलेक्ट्रॉनिक्स के व्यापक पारिस्थितिकी तंत्र पर पड़ा है। दक्षिण कोरिया की प्रमुख मेमोरी कंपनियों ने HBM और सर्वर-ग्रेड DRAM के लिए उत्पादन लाइनों को नए सिरे से व्यवस्थित किया है। फाउंड्री और उपकरण आपूर्तिकर्ताओं के पास AI सर्वर के लिए चिप बनाने और जोड़ने में काम आने वाले उपकरणों के ऑर्डर भी बढ़े हैं। इसके प्रभाव लॉजिस्टिक्स, परीक्षण और सामग्री तक फैले हैं, जिससे निर्यात आय बढ़ी है, भले ही कुछ उपभोक्ता इलेक्ट्रॉनिक्स श्रेणियों में प्रदर्शन असमान रहा हो।
सेमीकंडक्टर सबसे आगे
HBM की मांग अब मूल्य वृद्धि का प्रमुख चालक है। AI मॉडल को प्रशिक्षित करने और चलाने में मेमोरी की बैंडविड्थ और क्षमता अहम बाधाएं हैं, इसलिए खरीदार ऐसे चिप को प्राथमिकता देते हैं जो एक्सेलेरेटर और मेमोरी स्टैक के बीच डेटा तेजी से भेज सकें। इन खूबियों के लिए अधिक कीमत मिलती है और नए AI सर्वर लगाने की योजनाओं से संकेत मिलता है कि मांग ऊंची बनी रहेगी। वहीं, 2023 की गहरी मंदी के बाद भंडार सामान्य होने से मुख्यधारा के DRAM और NAND की खेपों को भी फायदा हुआ है। इन क्षेत्रों में कीमतों में सुधार से इकाइयों की संख्या में समानुपातिक बढ़ोतरी के बिना राजस्व बढ़ा है, जिससे कुल निर्यात को अतिरिक्त बल मिला है।
ऑटोमोबाइल क्षेत्र भी तेज रफ्तार में
इस साल के प्रदर्शन को ऑटोमोबाइल निर्यात ने दूसरा बड़ा आधार दिया है। नवंबर में आंतरिक दहन इंजन और हाइब्रिड वाहनों की निर्यात खेप 13.7 प्रतिशत बढ़कर 6.41 अरब डॉलर हो गई। उत्पादों का मिश्रण अनुकूल रहा है। यूरोप और मध्य पूर्व में SUV तथा विद्युतीकृत पावरट्रेन की मांग स्थिर रही है और कलपुर्जों की मांग भी मजबूत बनी हुई है। सुरक्षा और डिजाइन के मामले में ब्रांड की छवि बेहतर होने से मदद मिली है, साथ ही प्रमुख श्रेणियों में नए मॉडल आने का भी फायदा हुआ है। टैरिफ को लेकर अनिश्चितता के कारण उत्तर अमेरिका में इस क्षेत्र के सामने चुनौतियां हैं, लेकिन अन्य क्षेत्रों में बिक्री ने कमजोरी के कुछ हिस्सों की भरपाई की है।
KITA के मुताबिक, कंप्यूटर, सौंदर्य प्रसाधन और फार्मास्यूटिकल उत्पादों ने भी अंतर कम करने में योगदान दिया है। प्रमुख बाजारों में उपभोक्ता मांग में सुधार और दक्षिण पूर्व एशिया में दक्षिण कोरियाई ब्रांडों के लगातार विस्तार से इन श्रेणियों को लाभ मिला।
जापान का निर्यात प्रदर्शन और कमजोर येन की सीमाएं
जापान अब भी एक बड़ा निर्यातक है, लेकिन कुछ संरचनात्मक बदलावों ने कमजोर येन से मिलने वाले लाभ को सीमित किया है। जब घरेलू निर्माता उत्पादन दक्षिण पूर्व एशिया, उत्तर अमेरिका या यूरोप में ले जाते हैं, तो खेपों का बढ़ता हिस्सा जापान में बनी वस्तुओं के बजाय उन जगहों से निर्यात के रूप में दर्ज होता है। इससे आधिकारिक निर्यात आंकड़ों में मुद्रा अवमूल्यन का सीधा लाभ घट जाता है। इसी दौरान ऑटोमोबाइल, जहाज और मध्यवर्ती वस्तुओं में चीन और दक्षिण कोरिया से प्रतिस्पर्धा तेज हुई है।
यही कारक दक्षिण कोरिया को भी दोनों तरह से प्रभावित कर सकते हैं। कोरियाई निर्माता टैरिफ जोखिम नियंत्रित करने, स्थानीय सामग्री संबंधी नियमों के तहत पात्र बनने और श्रम लागत संभालने के लिए अमेरिका, चीन, यूरोप और ASEAN में संयंत्रों में निवेश कर रहे हैं। इस रणनीति से बाजार तक पहुंच और मुनाफे की सुरक्षा होती है, लेकिन इसका मतलब यह भी है कि वाहनों और इलेक्ट्रॉनिक्स का बड़ा हिस्सा कोरियाई निर्यात के बजाय विदेशों में उत्पादन के रूप में दर्ज होता है। कमजोर वॉन कीमतों के मामले में प्रतिस्पर्धा को सहारा दे सकता है, लेकिन इससे आयातित कच्चे माल की लागत भी बढ़ती है। अंतिम बिक्री कीमतों में बदलाव होने तक आपूर्तिकर्ताओं पर दबाव पड़ सकता है।
टैरिफ और भू-राजनीति बदल सकते हैं अंतिम नतीजा
दोनों देशों के निर्यात गणित में अमेरिका की अहम भूमिका है और वहां की नीतियां अभी अनिश्चित हैं। टैरिफ शर्तों को लेकर सियोल और वॉशिंगटन के बीच बातचीत आगे बढ़ी है, लेकिन कारों और चिप पर प्रमुख दरों को अभी तक लिखित रूप में अंतिम रूप नहीं दिया गया है। इस बीच, अमेरिका में आने वाले जापानी वाहनों को घटाकर 15 प्रतिशत किए गए टैरिफ का लाभ मिल रहा है। कानूनी दस्तावेजों को अंतिम रूप दिए जाने तक कोरियाई वाहनों पर अब भी 25 प्रतिशत की दर लागू है, जिससे इस साल अमेरिका में कोरियाई वाहन निर्माताओं की कीमत तय करने की गुंजाइश कम हुई है। कई महीनों से अमेरिका को कोरियाई कारों की खेप साल-दर-साल घट रही है, जिससे आय और भंडार पर दबाव पड़ा है। वाहन निर्माताओं ने दूसरे क्षेत्रों में बिक्री बढ़ाकर और स्थानीय उत्पादन योजनाओं में तेजी लाकर जवाब दिया है।
उद्योग विशेषज्ञों का कहना है कि टैरिफ में राहत मिलने में देरी हुई तो उत्पादन लाइनें तेजी से स्थानांतरित करना अहम होगा। डे덕 विश्वविद्यालय के ऑटोमोटिव इंजीनियरिंग के प्रोफेसर ली हो गुन ने कहा कि कोरियाई वाहन निर्माताओं को इस मौके का इस्तेमाल अमेरिका के भीतर अधिक वाहन बनाने के लिए करना चाहिए।
ली हो गुन ने कहा: "हुंडई मोटर समूह के लिए सबसे व्यावहारिक जवाबी उपायों में से एक है कि वहां स्थानीय रूप से बनाए जाने वाले मॉडल की संख्या बढ़ाई जाए।"
नीतिगत सहायता भी विचाराधीन है। डेलिम विश्वविद्यालय कॉलेज में ऑटोमोटिव टेक्नोलॉजी के प्रोफेसर किम पिल सू ने कहा कि कंपनियों के उत्पादन ठिकाने और उत्पाद रणनीतियां बदलने के दौरान अस्थायी राहत से झटके की भरपाई में मदद मिल सकती है।
किम पिल सू ने कहा: "सरकार के लिए वाहन निर्माताओं को लंबे समय तक टैरिफ के झटकों के सामने खुला छोड़ना उचित नहीं है, क्योंकि ऑटो उद्योग कोरिया के निर्यात का प्रमुख स्तंभ है।"
सियोल के अधिकारियों ने माना है कि निवेश कोष, कृषि बाजार तक पहुंच और रक्षा लागत में हिस्सेदारी जैसे परस्पर जुड़े एजेंडों के कारण वॉशिंगटन के साथ बातचीत जटिल हुई है। देरी से कार, चिप और फार्मास्यूटिकल कंपनियों की योजना बनाने में अनिश्चितता बढ़ती है। अगर ऑटोमोबाइल और सेमीकंडक्टर पर 15 प्रतिशत की अधिकतम दर को औपचारिक रूप दिया जाता है, तो 2026 के बजट के लिए एक बड़ा अनिश्चित कारक दूर हो जाएगा। तब तक कंपनियां अमेरिका में बाजार हिस्सेदारी बचाने के लिए कीमत, उत्पाद मिश्रण और स्थानीय सामग्री को लेकर कई संभावित स्थितियों के हिसाब से योजना बना रही हैं।
AI और ऑटोमेशन एशिया के व्यापार को कैसे बदल रहे हैं
रोबोटिक्स और कृत्रिम बुद्धिमत्ता एशिया के उत्पादन का नक्शा नए सिरे से बना रहे हैं। कारखानों में रोबोट अपनाने के मामले में चीन, जापान और दक्षिण कोरिया क्षेत्र में आगे हैं। रोबोट घनत्व के लिहाज से दक्षिण कोरिया दुनिया में शीर्ष देशों में शामिल है। एशिया-प्रशांत क्षेत्र में कंपनियों द्वारा AI का इस्तेमाल तेजी से बढ़ रहा है और AI हार्डवेयर तथा सॉफ्टवेयर में निजी निवेश सबसे बड़े बाजारों की ओर जा रहा है। तकनीक का यह विस्तार बदल रहा है कि देश अपने यहां क्या बनाते हैं और पड़ोसी देशों से क्या आयात करते हैं।
जहां घरेलू उत्पादन क्षमता बढ़ती है, वहां ऑटोमेशन आयात की मांग घटा सकता है। लेकिन इससे सीमापार आने-जाने वाली मध्यवर्ती सामग्री और पूंजीगत वस्तुओं की मांग भी बढ़ सकती है। अल्पकालीन साक्ष्य बताते हैं कि ऑटोमेशन उत्पादन को वापस देश में लाने के बजाय विदेशों में स्थानांतरित करने को बढ़ावा देता है, क्योंकि कंपनियां लागत में लाभ और ग्राहकों से नजदीकी तलाशती रहती हैं। लंबी अवधि की तस्वीर कम स्पष्ट है। बहुत बड़े ऑटोमेशन निवेश से उत्पादन प्रमुख बाजारों में वापस आ सकता है, अगर तकनीक श्रम लागत के अंतर को पर्याप्त घटा दे। इससे कम आय वाले निर्यातकों को नुकसान होगा, जब तक वे अपने कारखानों में ऑटोमेशन अपनाकर या ऐसी सेवाओं की ओर बढ़कर मूल्य श्रृंखला में ऊपर न चढ़ें, जिनकी मशीनें आसानी से नकल नहीं कर सकतीं।
नई सेवा-आधारित व्यवस्थाएं उन्नत विनिर्माण की राह आसान कर रही हैं। रोबोट्स ऐज़ अ सर्विस के तहत छोटे और मध्यम आकार की कंपनियां रोबोट खरीदने के बजाय ऑटोमेशन की सदस्यता ले सकती हैं, जिससे शुरुआती खर्च घटता है। इससे अग्रणी देशों से बाहर के आपूर्तिकर्ताओं को अपनी क्षमता बढ़ाने और वैश्विक आपूर्ति श्रृंखलाओं में शामिल होने का रास्ता मिलता है। दक्षिण कोरिया का डिजिटल न्यू डील डिजिटल बुनियादी ढांचे और AI विकास पर केंद्रित है। इसका लक्ष्य उत्पादकता बढ़ाना और तकनीकी हार्डवेयर में देश की बढ़त को आगे बढ़ाना है। दक्षिण कोरिया के लिए यह लहर चिप निर्यात को मजबूत करती है और साथ ही यह भी बदलती है कि कौन से पुर्जे और उपकरण देश में खरीदे जाते हैं और कौन से साझेदार देशों से आयात होते हैं।
2025 में तेजी किन वजहों से थम सकती है
व्यापार समूहों ने आगाह किया है कि जापान से अंतर कम रहने के बावजूद 2025 में दक्षिण कोरिया की निर्यात वृद्धि धीमी पड़ सकती है। KITA का अनुमान है कि अगले साल निर्यात वृद्धि करीब 1 से 3 प्रतिशत रहेगी। इस संयमित अनुमान के पीछे कई कारण हैं। 2024 और 2025 में बेहद मजबूत प्रदर्शन के बाद कारों का निर्यात घट सकता है, खासकर जब अधिक वाहन विदेशों में स्थित असेंबली लाइनों से निकलने लगेंगे। पेट्रोकेमिकल उत्पादों की कीमतों पर दबाव है, जिससे मात्रा स्थिर रहने पर भी राजस्व घटता है। कुछ आंकड़ों में देर शरद ऋतु के दौरान ही निर्यात वृद्धि धीमी पड़ गई थी, क्योंकि अमेरिका और चीन को खेपों में नरमी आई। इससे याद दिलाया जाता है कि बाहरी मांग तेजी से कमजोर हो सकती है।
अमेरिका की टैरिफ नीति एक और अनिश्चित कारक है। व्यापार व्यवस्थाओं के नए दौर से देशों के बीच अंतर कम हुआ है, लेकिन निर्माताओं को अब भी अधिक शुल्क और स्थानीय सामग्री से जुड़े जटिल नियमों का सामना करना पड़ रहा है। कोरियाई कंपनियों ने उत्तर अमेरिका में स्थानीय संयंत्र बढ़ाकर और यूरोप तथा दक्षिण पूर्व एशिया के लिए आकस्मिक योजनाएं बनाकर जवाब दिया है। इन कदमों से खरीदारों तक पहुंच और प्रोत्साहन सुरक्षित रहते हैं, हालांकि इससे कुछ बिक्री कोरिया के निर्यात आंकड़ों से बाहर चली जाती है।
घरेलू सीमाओं पर भी नजर रखनी होगी। दक्षिण कोरिया की आबादी अन्य समान देशों की तुलना में तेजी से बूढ़ी हो रही है और उसकी प्रजनन दर दुनिया में सबसे कम है। मध्यम अवधि में इससे विनिर्माण क्षेत्र के कामगारों और निवेश योजनाओं पर दबाव पड़ता है। मुद्रा में उतार-चढ़ाव से योजना संबंधी जोखिम बढ़ते हैं। इस साल वॉन कमजोर रहा है, जिससे डॉलर में निर्यात को समर्थन मिलता है, लेकिन आयातित ऊर्जा और कलपुर्जों की लागत बढ़ती है। निजी अनुमानों के मुताबिक, केंद्रीय बैंक 2026 तक अपनी नीतिगत दर करीब 2.5 प्रतिशत पर बनाए रख सकता है। वैश्विक दरें स्थिर होने के साथ वॉन में कोई भी मजबूती धीरे-धीरे आने की संभावना है। राजकोषीय नीति से उत्पादकता और निजी निवेश को समर्थन मिलने वाला है, जिससे व्यापार कुछ तिमाहियों के लिए धीमा पड़ने पर भी अर्थव्यवस्था को सहारा मिलना चाहिए।
फिलहाल, जापान के साथ लगभग बराबरी एक संरचनात्मक बदलाव को दर्शाती है। दक्षिण कोरिया उन वस्तुओं के मूल्य में आगे बढ़ा है जिन्हें वैश्विक खरीदार चाहते हैं, खासकर चिप और उच्च गुणवत्ता वाले वाहनों में। क्या इससे पहली बार जापान को पीछे छोड़ने की उपलब्धि हासिल होगी, यह आखिरी दो महीनों के ऑर्डर, प्रमुख उत्पादों की कीमतों में उतार-चढ़ाव और अमेरिका में टैरिफ संबंधी नीतिगत फैसलों की रफ्तार पर निर्भर करेगा। दीर्घकालीन रुझान दोनों पड़ोसी देशों के बीच अधिक प्रतिस्पर्धी होड़ की ओर इशारा करता है, खासकर उन क्षेत्रों में जहां नवाचार, गति और आपूर्ति श्रृंखला की चुस्ती सबसे ज्यादा मायने रखती है।
जानने योग्य बातें
- अक्टूबर 2025 तक दक्षिण कोरिया ने 579.1 अरब डॉलर का निर्यात किया और जापान ने 606.1 अरब डॉलर का। 27 अरब डॉलर का यह अंतर साल के इस पड़ाव पर दर्ज सबसे कम है।
- नवंबर में सेमीकंडक्टर निर्यात मासिक रिकॉर्ड 17.26 अरब डॉलर पर पहुंचा, जो साल-दर-साल 38.6 प्रतिशत अधिक है।
- नवंबर में ऑटोमोबाइल निर्यात 13.7 प्रतिशत बढ़कर 6.41 अरब डॉलर हो गया। हाइब्रिड वाहनों और SUV की मजबूत मांग से मदद मिली।
- इस साल अब तक दक्षिण कोरिया दुनिया के निर्यातकों में छठे स्थान पर है और पांचवें स्थान पर मौजूद जापान से बहुत थोड़ा पीछे है।
- कमजोर येन से जापान के निर्यात को पूरा लाभ नहीं मिला है, क्योंकि कई कारखानों ने उत्पादन विदेशों में स्थानांतरित किया है और वाहन तथा मध्यवर्ती वस्तुओं में प्रतिस्पर्धा तेज हुई है।
- अमेरिका में टैरिफ की अनिश्चितता कोरियाई वाहन निर्माताओं पर दबाव डाल रही है। कानूनी ब्योरे अंतिम रूप दिए जाने तक जापानी वाहनों पर 15 प्रतिशत और कोरियाई वाहनों पर 25 प्रतिशत दर लागू है।
- कोरियाई कंपनियां टैरिफ और आपूर्ति श्रृंखला के जोखिमों से निपटने के लिए उत्तर अमेरिका, यूरोप और दक्षिण पूर्व एशिया में उत्पादन बढ़ा रही हैं। इससे कोरिया से दर्ज निर्यात घट सकता है।
- व्यापार समूहों को उम्मीद है कि 2025 में दक्षिण कोरिया का निर्यात करीब 1 से 3 प्रतिशत बढ़ेगा। कार और पेट्रोकेमिकल क्षेत्र में संभावित नरमी की भरपाई IT और चिप की मजबूती से हो सकती है।
- AI और ऑटोमेशन एशिया के व्यापार को नया रूप दे रहे हैं। इससे दक्षिण कोरिया के चिप निर्यात को समर्थन मिल रहा है और साथ ही वस्तुओं के उत्पादन स्थल तथा आपूर्ति श्रृंखलाओं का स्वरूप बदल रहा है।