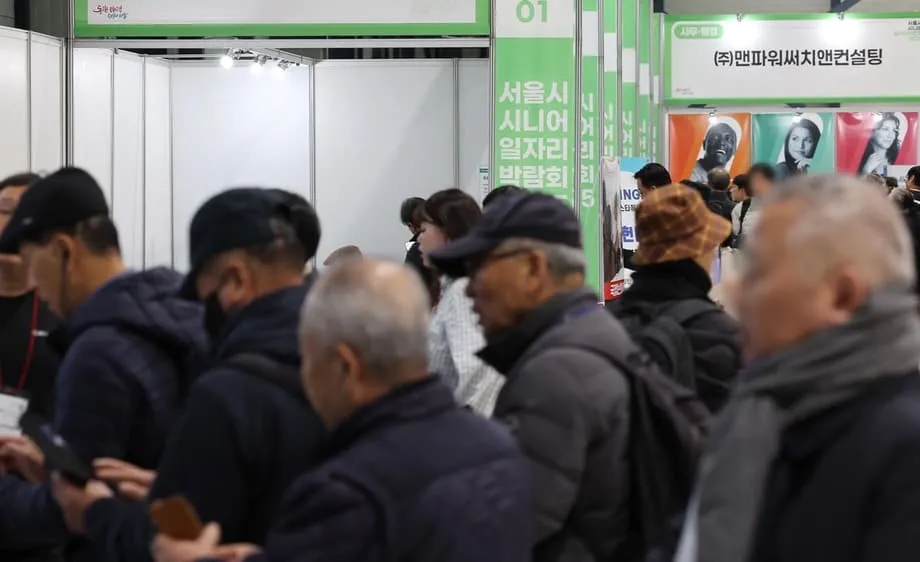
कोरिया में इतने अधिक बुज़ुर्ग अब भी काम क्यों कर रहे हैं
किम उन-ही ने 57 साल की उम्र में स्वैच्छिक सेवानिवृत्ति स्वीकार करने से पहले एक कंपनी में तीन दशक बिताए। अब वह पड़ोस के जॉब बोर्ड और ऑनलाइन विज्ञापनों में ऐसे अंशकालिक काम तलाशती हैं, जिनसे उनके दोनों बेटों की कॉलेज की पढ़ाई पूरी होने तक घर के बिल चुकाने में मदद मिले। वर्षों तक नियमित नौकरी करने के बाद यह तलाश निराशाजनक रही है। किम ने बताया कि उन्हें लगता है कि उम्र, वेतन और पचास की उम्र के आखिरी वर्षों में लोगों के लिए सीमित रिक्तियों ने उन्हें जकड़ रखा है।
विषय-सूची
- कोरिया में इतने अधिक बुज़ुर्ग अब भी काम क्यों कर रहे हैं
- पसंद से मजबूरी तक
- समय से पहले सेवानिवृत्ति और देर से मिलने वाली पेंशन ने कैसे बनाया आमदनी का अंतराल
- पेंशन का गणित: लाभ से क्या पूरा होता है और क्या नहीं
- परिवार का सहारा कमज़ोर पड़ रहा है
- नौकरी की गुणवत्ता और करियर से टूटता जुड़ाव
- लंबे कामकाजी जीवन के लिए बेहतर नौकरियां जरूरी
- नीति निर्माता अब क्या प्रस्ताव दे रहे हैं
- प्रोत्साहन लोगों की सेवानिवृत्ति का समय कैसे तय करते हैं
- कामगारों की आवाज़
- जानने योग्य बातें
अपनी आखिरी नौकरी की बात बताते हुए उन्होंने अपने विकल्पों का दो टूक सार दिया।
अगर मैंने स्वैच्छिक समयपूर्व सेवानिवृत्ति का पैकेज ठुकरा दिया होता, तो वे मुझे फिर भी निकाल देते। मैंने दूसरी स्थिर नौकरी खोजने की कोशिश की, लेकिन मेरी उम्र को देखते हुए यह आसान नहीं था।
उनकी योजना कम से कम पांच साल और काम करते रहने की है। लेकिन यह भी अनिश्चित लगता है। किम ने कहा कि ट्यूशन फीस, किराया और रोजमर्रा के खर्चों का बोझ उन्हें रुकने की गुंजाइश नहीं देता।
मुझे अंदाज़ा नहीं था कि रोज़गार की हकीकत इतनी कठोर है। अब समझ आता है कि इतने लोग अनुभव न होने पर भी छोटे कारोबार क्यों शुरू कर देते हैं।
उनकी कहानी एक व्यापक चलन को दर्शाती है। विकसित देशों में 65 वर्ष और उससे अधिक उम्र के लोगों की रोज़गार दर कोरिया में सबसे अधिक है। 2023 में, उस आयु वर्ग के 37.3 प्रतिशत कोरियाई अब भी काम कर रहे थे। इसकी तुलना में ओईसीडी का औसत 13.6 प्रतिशत और जापान का आंकड़ा 25.3 प्रतिशत था। 2025 में कोरिया अति-वृद्ध समाज की श्रेणी में आ गया, जहां आबादी का 20.3 प्रतिशत हिस्सा 65 वर्ष या उससे अधिक उम्र का है। अनुमान है कि 2050 तक यह अनुपात 40 प्रतिशत से अधिक हो जाएगा। कई बुज़ुर्ग कहते हैं कि वे लगभग 73.4 वर्ष की उम्र तक काम करना चाहते हैं, लेकिन अधिकांश के लिए यह जीवनशैली का चुनाव नहीं है। सर्वेक्षणों में, 54.4 प्रतिशत बुज़ुर्ग कामगारों का कहना है कि वे जीवनयापन का खर्च उठाने के लिए काम जारी रखते हैं। केवल कुछ लोग काम का आनंद लेने या ऊब से बचने को इसकी वजह बताते हैं।
पसंद से मजबूरी तक
बुज़ुर्गों की ऊंची रोज़गार दर के पीछे दो बड़ी ताकतें हैं, जो कई लोगों के कामकाजी जीवन के बीच में आ मिलती हैं: मुख्य नौकरी से समय से पहले बाहर होना और कम पेंशन का देर से शुरू होना। नतीजतन, आखिरी नियमित वेतन और पेंशन की पहली किस्त के बीच आमदनी का लंबा अंतराल बन जाता है। कई बुज़ुर्ग इस अंतर को अंशकालिक काम, दिहाड़ी अनुबंध और छोटे पारिवारिक कारोबारों से भरते हैं, भले ही इन कामों का उनके पिछले करियर से कोई खास संबंध न हो।
समय से पहले सेवानिवृत्ति और देर से मिलने वाली पेंशन ने कैसे बनाया आमदनी का अंतराल
कोरिया में कानूनी सेवानिवृत्ति आयु 60 वर्ष है, लेकिन मुख्य नौकरी छोड़ने की औसत उम्र 2025 तक 52.9 वर्ष है। पेंशन पाने की पात्रता इसके उलट दिशा में बढ़ रही है। 1961 से 1964 के बीच जन्मे लोगों को 63 वर्ष की उम्र से पेंशन मिलनी शुरू होती है। 1969 या उसके बाद जन्मे लोग 65 वर्ष की उम्र से इसके पात्र होते हैं। इस समय-सारिणी के कारण कई परिवारों को ऐसे लंबे दौर में आमदनी की जरूरत होती है, जब मुख्य करियर वाली नौकरियों की स्थिरता उनके हाथ से निकल चुकी होती है। आम तौर पर लोग कम वेतन वाली नौकरियां स्वीकार करते हैं, अंशकालिक शिफ्ट जोड़कर काम चलाते हैं या सीमित बचत से छोटे कारोबार शुरू करते हैं।
कंपनियों की वेतन नीतियां भी इसी दिशा में दबाव डालती हैं। कई कंपनियां वरिष्ठता-आधारित वेतन और पदोन्नति प्रणाली अपनाती हैं, जिसमें वेतन नौकरी की प्रकृति या प्रदर्शन के बजाय सेवा के वर्षों से जुड़ा होता है। सेवा अवधि बढ़ने के साथ वेतन का खर्च भी बढ़ता है। नियोक्ता अक्सर पचास की उम्र वाले कर्मचारियों को समय से पहले सेवानिवृत्ति स्वीकार करने के लिए प्रोत्साहित करके लागत घटाते हैं। कोरिया के श्रम बाजार के आकलन में अंतरराष्ट्रीय मुद्रा कोष (आईएमएफ) ने इन जड़ताओं को स्थिर रोज़गार से समयपूर्व बाहर होने की एक वजह बताया।
कोरिया के श्रम बाजार की संरचनात्मक जड़ताएं, खास तौर पर वरिष्ठता-आधारित वेतन और पदोन्नति प्रणालियां, समयपूर्व सेवानिवृत्ति का कारण बनती हैं।
इसके बाद उम्र-आधारित नियम और चलन तय करते हैं कि आगे क्या होगा। कानून 60 वर्ष या उससे अधिक उम्र में अनिवार्य सेवानिवृत्ति की अनुमति देता है। कई कार्यस्थल वेतन-शिखर योजनाएं भी अपनाते हैं, जिनमें सेवानिवृत्ति से पहले के वर्षों में वेतन घटा दिया जाता है। अधिकार समूहों का कहना है कि ये नीतियां बुज़ुर्ग कामगारों को कम वेतन वाले, अस्थिर कामों की ओर धकेलती हैं, जिनका अक्सर उनके अनुभव से कोई संबंध नहीं होता। इसका भावनात्मक असर भी गहरा हो सकता है। अधिकारों पर एक रिपोर्ट में उद्धृत 52 वर्षीय वकील ने कहा:
यह मानवीय गरिमा का उल्लंघन है। सिर्फ इसलिए कि मैं उम्रदराज़ हूं, मैं उस जगह काम नहीं कर सकता जहां मैंने अपनी पूरी ज़िंदगी काम किया।
पेंशन का गणित: लाभ से क्या पूरा होता है और क्या नहीं
सार्वजनिक पेंशन मदद करती है, लेकिन कई परिवारों के लिए बुनियादी जरूरतें पूरी करने को पर्याप्त नहीं होती। 2024 में राष्ट्रीय पेंशन का औसत मासिक लाभ लगभग 660,000 वॉन (करीब 450 डॉलर) था। कोरियाई सरकार के अनुमान के मुताबिक, अकेले रहने वाले व्यक्ति का न्यूनतम मासिक जीवन-यापन खर्च 1.34 million won है। यही अंतर बताता है कि लाभ मिलना शुरू होने के बाद भी इतने लोग काम क्यों करते रहते हैं। 2000 के दशक से कोरिया ने पेंशन कवरेज बढ़ाया है और उन लोगों तक पहुंचने के लिए विशेष प्रयास किए हैं, जिन्हें कामकाजी वर्षों में कवरेज नहीं मिला था। पेंशन से कोई आमदनी न पाने वाले बुज़ुर्गों का अनुपात 2006 में लगभग 69 प्रतिशत से घटकर 2022 में 8.7 प्रतिशत रह गया। फिर भी, 2023 में कोरिया में बुज़ुर्गों की गरीबी दर ओईसीडी में सबसे अधिक, 40.4 प्रतिशत रही। महिलाओं और 75 वर्ष से अधिक उम्र के लोगों को सबसे अधिक कठिनाई का सामना करना पड़ता है। 2022 में बुज़ुर्ग महिलाओं में से सिर्फ 32.4 प्रतिशत को राष्ट्रीय पेंशन का लाभ मिला, जबकि पुरुषों में यह आंकड़ा 56.9 प्रतिशत था। बुज़ुर्ग महिलाओं में गरीबी 48.7 प्रतिशत और 75 वर्ष या उससे अधिक उम्र के लोगों में 61.3 प्रतिशत तक पहुंच गई।
साक्ष्य बताते हैं कि अंशदान-रहित लाभ लोगों को श्रम बाजार से बाहर किए बिना उनकी मुश्किलें घटा सकते हैं। 2014 से कोरिया की मूल पेंशन के विस्तार पर हुए अध्ययनों में बुढ़ापे की गरीबी, खासकर सबसे गरीब लोगों में, उल्लेखनीय रूप से कम हुई और इस बात के बहुत कम संकेत मिले कि लाभार्थियों ने इसके कारण काम करना छोड़ दिया। कुछ परिवारों ने माता-पिता को दी जाने वाली निजी आर्थिक मदद घटाई, लेकिन कुल मिलाकर बुज़ुर्गों की आय सुरक्षा बढ़ी और वयस्क बच्चों पर वित्तीय दबाव कम हुआ।
पेंशन प्रणाली के भीतर प्रोत्साहन भी लोगों के फैसलों को प्रभावित करते हैं। कोरिया में पेंशन टालने का विकल्प है, जिसके तहत राष्ट्रीय पेंशन शुरू होने में हर साल की देरी पर लाभ 7.2 प्रतिशत बढ़ जाता है। जिन बुज़ुर्गों को काम मिल सकता है, उनमें से कई पेंशन टालकर बाद में अधिक मासिक भुगतान पाने का लक्ष्य रखते हैं। अधिक मौजूदा आमदनी वाले लोगों के लिए पेंशन लाभ घटाने की आय-परीक्षा भी है। तय सीमा से अधिक आमदनी वालों के लिए यह कटौती 50 प्रतिशत तक हो सकती है, हालांकि इसका असर मुख्यतः बेहतर वेतन पाने वाले कामगारों पर पड़ता है। जिन बुज़ुर्गों को अभी नकदी की जरूरत है, उनके लिए लाभ में अस्थायी कटौती के बावजूद नौकरी करना फायदेमंद रहता है।
परिवार का सहारा कमज़ोर पड़ रहा है
कोरिया के बुज़ुर्ग बुढ़ापे में लंबे समय से बच्चों पर निर्भर रहे हैं, लेकिन यह सहारा अब सीमित होता जा रहा है। कोरियाई वृद्धावस्था अनुदैर्ध्य अध्ययन के आंकड़ों पर आधारित शोध से पता चलता है कि सेवानिवृत्ति के समय बच्चों से मिलने वाली आर्थिक मदद अब भी अहम है, लेकिन परिवार का आकार घटने और युवा वयस्कों पर अपने आर्थिक दबाव बढ़ने के साथ यह सहारा कमज़ोर हो रहा है। कम प्रजनन दर और बढ़ती जीवन प्रत्याशा का मतलब है कि कम कामकाजी उम्र वाले परिवारजनों की मदद से अधिक वर्षों का खर्च उठाना होगा। जनसांख्यिकी में यह बदलाव पर्याप्त पेंशन और उपयुक्त काम तक पहुंच, दोनों को अधिक महत्वपूर्ण बनाता है।
नौकरी की गुणवत्ता और करियर से टूटता जुड़ाव
बुज़ुर्गों के लिए जो नौकरियां सबसे आसानी से उपलब्ध हैं, उनमें अक्सर कम वेतन मिलता है, सुरक्षा कम होती है और शारीरिक सहनशक्ति की जरूरत पड़ती है। सरकारी आंकड़ों और बजट कार्यालय के विश्लेषणों से एक स्पष्ट रुझान सामने आता है। वेतनभोगी बुज़ुर्गों में लगभग 61 प्रतिशत अनियमित पदों पर हैं। करीब आधे बहुत छोटे कारोबारों में काम करते हैं; 49.4 प्रतिशत दस से कम कर्मचारियों वाली कंपनियों में कार्यरत हैं। काम अक्सर कम कौशल वाला और शारीरिक श्रम पर आधारित होता है: 35.4 प्रतिशत बुज़ुर्ग कामगार सामान्य श्रम वाले पेशों में हैं और करीब 15 प्रतिशत मशीनरी चलाते हैं। आधे से अधिक, यानी 53.2 प्रतिशत, कहते हैं कि नई नौकरियों का उस करियर से बहुत कम या कोई संबंध नहीं है, जिसे उन्होंने मुख्य नियोक्ता की नौकरी छोड़ने से पहले बनाया था। वेतन का अंतर साफ दिखता है। पचास की उम्र के आखिरी वर्षों में कामगार औसतन करीब 3.51 million won प्रति माह कमाते हैं। साठ की उम्र के शुरुआती वर्षों में, अक्सर सेवानिवृत्ति के बाद दोबारा नौकरी करने पर, औसत वेतन घटकर करीब 2.79 million won रह जाता है, यानी लगभग 20.5 प्रतिशत की गिरावट।
यह असंगति मानव पूंजी को व्यर्थ करती है और परिवारों की वित्तीय स्थिति कमज़ोर करती है, ठीक उस समय जब जीवन-यापन का खर्च और स्वास्थ्य संबंधी जरूरतें अक्सर बढ़ जाती हैं। कौशल और भूमिकाओं के बीच बेहतर तालमेल, बुज़ुर्ग शिक्षार्थियों के लिए अधिक प्रशिक्षण और उम्र के आधार पर भेदभाव रोकने के मजबूत उपाय अधिक बुज़ुर्गों को लंबे समय तक उपयुक्त पदों पर बने रहने में मदद करेंगे। नियोक्ताओं के लिए इसका मतलब भूमिकाओं को इस तरह नया स्वरूप देना भी है कि भारी सामान उठाने की जरूरत घटे, अंशकालिक काम की ओर बदलाव में सहायता मिले और मार्गदर्शन तथा ग्राहकों से सीधे जुड़े कामों में बुज़ुर्ग कर्मचारियों के अनुभव को महत्व दिया जाए।
लंबे कामकाजी जीवन के लिए बेहतर नौकरियां जरूरी
जैसे-जैसे अधिक लोग साठ की उम्र के आखिरी वर्षों और सत्तर की उम्र तक काम करते रहेंगे, उस काम की गुणवत्ता मायने रखेगी। उम्र के अनुकूल नौकरी का स्वरूप, पूर्वानुमेय समय-सारिणी, स्वास्थ्य सेवाओं तक पहुंच और उचित वेतन व्यवस्था कर्मचारियों के नौकरी छोड़ने और शारीरिक थकान को कम कर सकती हैं। उम्र की परवाह किए बिना समान व्यवहार लागू करने और पदोन्नति के पारदर्शी मानदंड तय करने से अनुभवी कामगारों के लिए उन भूमिकाओं में बने रहना भी आसान होगा, जिनमें वे सबसे अधिक योगदान देते हैं।
नीति निर्माता अब क्या प्रस्ताव दे रहे हैं
सुधार का दबाव बढ़ रहा है। आईएमएफ ने कोरिया से सेवानिवृत्ति की उम्र बढ़ाने और वरिष्ठता-आधारित वेतन की जगह नौकरी-आधारित पारिश्रमिक अपनाने का आग्रह किया है, ताकि वेतन भूमिकाओं और प्रदर्शन के अनुरूप हो। मकसद बुज़ुर्ग कामगारों को स्थिर पदों पर बनाए रखना है, बिना उन्हें नियोक्ताओं के लिए बढ़ता लागत-बोझ बनाए। अंतरराष्ट्रीय तुलनाएं बताती हैं कि बदलाव की गुंजाइश है। कोरिया की वैधानिक सेवानिवृत्ति उम्र कई ओईसीडी देशों से कम है। आईएमएफ यह भी कहता है कि ओईसीडी में कोरिया की पेंशन-पात्रता उम्र सबसे कम उम्रों में से एक है। ओईसीडी के विश्लेषण का अनुमान है कि 2035 तक पेंशन-पात्रता की उम्र 68 वर्ष करने से 2070 तक कुल रोज़गार 14 प्रतिशत और जीडीपी 12 प्रतिशत बढ़ सकती है।
घरेलू नीति बहस तीन मोर्चों पर केंद्रित है। पहला, वेतन प्रणालियों को अधिक नौकरी-आधारित बनाना, ताकि कंपनियां करियर के आखिरी दौर के कर्मचारियों को केवल लागत का स्रोत न समझें। दूसरा, रोज़गार बीमा का विस्तार करके, लाभ तक पहुंच बेहतर बनाकर और कम वेतन वाले काम को सहारा देने के लिए अर्जित आयकर क्रेडिट जैसे उपाय अपनाकर अधिक गैर-मानक कामगारों को सामाजिक सुरक्षा के दायरे में लाना। तीसरा, राष्ट्रीय पेंशन की पर्याप्तता और टिकाऊपन सुधारकर तथा सबसे कमजोर लोगों, जिनमें कई महिलाएं और 75 वर्ष से अधिक उम्र के लोग शामिल हैं, तक मूल पेंशन को बेहतर तरीके से पहुंचाकर वृद्धावस्था सुरक्षा मजबूत करना। स्वास्थ्य और दीर्घकालिक देखभाल में सुधार भी अहम हैं, क्योंकि दीर्घकालिक स्वास्थ्य समस्याएं अक्सर तय करती हैं कि कोई व्यक्ति काम जारी रख सकता है या नहीं।
कंपनियों की भी भूमिका है। जापान में नियोक्ताओं के लिए जरूरी है कि वे 70 वर्ष की उम्र तक बुज़ुर्गों को रोज़गार के अवसर दें, चाहे कंपनी के भीतर या किसी अन्य व्यवस्था के जरिए। कोरियाई कंपनियां और नियामक इस बात पर चर्चा कर रहे हैं कि अलग-अलग उद्योगों और पेशों के अनुरूप कामकाजी जीवन कैसे बढ़ाया जाए। दफ्तर की भूमिकाओं को शारीरिक रूप से कठिन नौकरियों की तुलना में ढालना आसान हो सकता है। करियर लंबा करने का कोई भी कदम प्रशिक्षण, नौकरी के नए स्वरूप और उन कामगारों के लिए स्पष्ट सुरक्षा उपायों के साथ सबसे बेहतर काम करता है, जिनका स्वास्थ्य या काम का प्रकार लंबे समय तक नौकरी जारी रखने को अव्यावहारिक बनाता है।
प्रोत्साहन लोगों की सेवानिवृत्ति का समय कैसे तय करते हैं
कोरिया का अध्ययन करने वाले अर्थशास्त्रियों का कहना है कि बुज़ुर्ग कामगार पेंशन और वेतन में मौजूद भविष्य को ध्यान में रखने वाले प्रोत्साहनों पर कड़ी प्रतिक्रिया देते हैं। अतिरिक्त आमदनी और पेंशन लेने में देरी करने पर भविष्य में अधिक लाभ मिलने की उम्मीद, तत्काल सेवानिवृत्ति की संभावना घटाती है। इसके उलट, अन्य कारकों को स्थिर मानने पर केवल पेंशन संपदा का स्तर इस बात का अपेक्षाकृत कमजोर संकेतक है कि कोई व्यक्ति श्रम बाजार कब छोड़ता है। यह रुझान समझाता है कि लगातार काम करने का लाभ बढ़ाना और अच्छी भूमिकाओं में बने रहना संभव बनाना इतना प्रभावी क्यों हो सकता है।
सेवानिवृत्ति के समय परिवार से मिलने वाली निजी मदद अब भी मायने रखती है, लेकिन परिवारों का घटता आकार बताता है कि इसका बोझ अकेले नहीं उठाया जा सकता। इसीलिए सेवानिवृत्ति के नियमों, पेंशन की रूपरेखा, रोज़गार की प्रथाओं और स्वास्थ्य देखभाल के बीच तालमेल की जरूरत अब तत्काल होती जा रही है। राष्ट्रीय पेंशन अनुसंधान संस्थान के एक शोधकर्ता ने चुनौती का सार इस तरह बताया।
जब तक सेवानिवृत्ति, पेंशन और रोज़गार नीतियां अलग-अलग काम करती रहेंगी, तब तक बुज़ुर्गों के जीवन की गुणवत्ता में सुधार नहीं हो सकता। इन व्यवस्थाओं के बीच की बाधाएं घटाने के लिए समन्वित बदलाव जरूरी है।
कामगारों की आवाज़
किम उन-ही जैसे लोगों के लिए कागज़ों पर लिखी नीतियों का मूल्य हर नौकरी के विज्ञापन के साथ परखा जाता है। वह घर के पास ऐसे काम पर नजर रखती हैं जिसमें पर्याप्त वेतन हो और काम के घंटे नियमित हों। उनके कई साथी छोटी फ्रेंचाइज़ी, डिलीवरी के काम या स्कूलों में सुरक्षा और नागरिक सेवा की भूमिकाओं की ओर देखते हैं। मकसद सीधा है: परिवार के लक्ष्यों को सहारा देने और बाद में अधिक पेंशन पाने की पात्रता तक आमदनी बनाए रखना। राष्ट्रीय सर्वेक्षणों में बुज़ुर्ग अक्सर कहते हैं कि अगर सेहत साथ दे और काम करने योग्य हो, तो वे लगभग 73.4 वर्ष की उम्र तक काम करते रहेंगे।
किम ने बताया कि उनकी कई सहेलियां अब साधारण कारोबार शुरू करने या ऐसी शिफ्ट लेने की बात क्यों करती हैं, जिन्हें युवा नौकरी तलाशने वाले शायद ठुकरा दें।
मैं समझती हूं कि लोग छोटी दुकानें क्यों खोलते हैं या अंशकालिक शिफ्ट क्यों लेते हैं। पेंशन शुरू होने तक आप जितना कर सकते हैं करते हैं, और उसके बाद भी शायद अतिरिक्त आमदनी की जरूरत बनी रहे।
उनकी बातें उस कठिन संतुलन को दर्शाती हैं, जिसे कई बुज़ुर्ग साधते हैं। नौकरी की गुणवत्ता सुधारने, वेतन को भूमिकाओं के अनुरूप बनाने और बुढ़ापे में बुनियादी आमदनी मजबूत करने वाले सुधार न केवल कठिनाइयां घटाएंगे। वे कोरिया को अपने बुज़ुर्ग नागरिकों के अनुभव का इस तरह उपयोग करने में भी मदद करेंगे, जिससे परिवारों और व्यापक अर्थव्यवस्था को लाभ हो।
जानने योग्य बातें
- ओईसीडी में 65 वर्ष और उससे अधिक उम्र के लोगों की रोज़गार दर कोरिया में सबसे अधिक है: 2023 में 37.3 प्रतिशत, जो ओईसीडी के 13.6 प्रतिशत औसत से कहीं अधिक है।
- अधिकांश बुज़ुर्ग कोरियाई जीवनयापन का खर्च उठाने के लिए काम करते हैं और कई कहते हैं कि वे लगभग 73.4 वर्ष की उम्र तक काम जारी रखने का लक्ष्य रखते हैं।
- मुख्य नौकरी छोड़ने की औसत उम्र 52.9 वर्ष है, जबकि जन्म-वर्ष के आधार पर पेंशन की पात्रता 63 से 65 वर्ष की उम्र में शुरू होती है, जिससे आमदनी का लंबा अंतराल बनता है।
- राष्ट्रीय पेंशन का औसत लाभ लगभग 660,000 वॉन प्रति माह है, जो अकेले रहने वाले व्यक्ति के 1.34 million won के न्यूनतम मासिक जीवन-यापन खर्च से कम है।
- बुज़ुर्गों में गरीबी ओईसीडी में सबसे अधिक, 40.4 प्रतिशत है; महिलाओं और 75 वर्ष से अधिक उम्र के लोगों को सबसे बड़ा जोखिम है।
- कई बुज़ुर्ग कामगार अनियमित, कम वेतन वाले और शारीरिक रूप से कठिन कामों में हैं, जिनका अक्सर उनके पिछले करियर से कोई संबंध नहीं होता।
- आईएमएफ सेवानिवृत्ति की उम्र बढ़ाने और नौकरी-आधारित वेतन प्रणाली अपनाने का आग्रह करता है। ओईसीडी का अनुमान है कि 2035 तक पेंशन-पात्रता की उम्र 68 वर्ष करने से लंबे समय में रोज़गार और जीडीपी बढ़ सकती है।
- अध्ययनों से पता चलता है कि मूल पेंशन के विस्तार से बुज़ुर्गों को श्रम बाजार से बाहर किए बिना बुढ़ापे की गरीबी घटी।
- पेंशन लेने में हर साल की देरी से लाभ 7.2 प्रतिशत बढ़ता है, जिससे कुछ बुज़ुर्गों को अधिक समय तक काम करने का प्रोत्साहन मिलता है।
- विशेषज्ञ लंबे और बेहतर कामकाजी जीवन को सहारा देने के लिए सेवानिवृत्ति के नियमों, पेंशन की रूपरेखा, रोज़गार की प्रथाओं और स्वास्थ्य देखभाल में समन्वित सुधारों की मांग करते हैं।