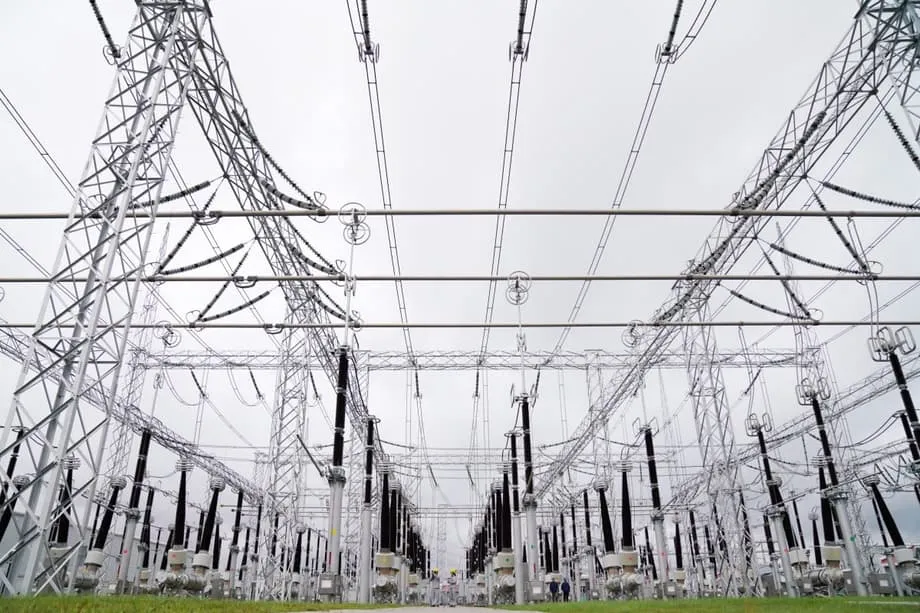
AI ने बिजली को नई बाधा कैसे बना दिया
कृत्रिम बुद्धिमत्ता (AI) प्रयोगशालाओं से निकलकर डेटा सेंटर कहलाने वाले कंप्यूटरों के विशाल समूहों तक पहुंच रही है। मॉडल को प्रशिक्षित करने और AI सवालों के जवाब देने के लिए हजारों उच्च-प्रदर्शन चिप एक ही जगह पर लगाए जाते हैं। इन उपकरणों में भारी बिजली खर्च होती है और काफी गर्मी निकलती है, जिसके लिए औद्योगिक स्तर पर शीतलन की जरूरत पड़ती है। कई जगहों पर एल्गोरिदम नहीं, बल्कि बिजली ही विकास की सबसे बड़ी बाधा बन गई है।
विषय-सूची
- AI ने बिजली को नई बाधा कैसे बना दिया
- चीनी उपकरण निर्माताओं की मांग क्यों बढ़ रही है
- तेजी के पीछे के आंकड़े
- ट्रांसफॉर्मर से स्विचगियर तक, खरीदारों को अभी क्या चाहिए
- ऑर्डर कहां से आ रहे हैं
- निवेशकों और बाजारों के लिए इसका क्या मतलब है
- जोखिम, नीतिगत बदलाव और गुणवत्ता जांच
- क्या आपूर्ति AI विस्तार की रफ्तार के साथ चल पाएगी
- जानने योग्य बातें
ऊर्जा एजेंसियों का अनुमान है कि डेटा सेंटर 2024 में ही करीब 415 टेरावाट-घंटे बिजली की खपत कर रहे हैं, जो दुनिया की कुल खपत का लगभग 1.5 प्रतिशत है। अंतरराष्ट्रीय ऊर्जा एजेंसी के आधारभूत अनुमान के मुताबिक, 2030 तक यह आंकड़ा लगभग दोगुना होकर करीब 945 टेरावाट-घंटे हो सकता है। आज अमेरिका, चीन और यूरोप सबसे बड़े उपभोक्ता हैं। 2030 तक खपत में होने वाली बढ़ोतरी का लगभग 80 प्रतिशत हिस्सा अकेले अमेरिका और चीन का होगा। एक ही जगह पर केंद्रित बिजली की मांग स्थानीय ग्रिड पर दबाव डालती है और महंगे उन्नयन की जरूरत पैदा करती है।
AI सर्वर शक्तिशाली ग्राफिक्स प्रोसेसर पर निर्भर करते हैं, जो पारंपरिक कंप्यूटिंग की तुलना में हर रैक में अधिक बिजली खींचते हैं। बिजली की अधिक सघनता से ट्रांसफॉर्मर, स्विचगियर, केबल, फॉल्ट सुरक्षा और शीतलन की जरूरत बढ़ती है। डेटा सेंटर तेजी से अपनी क्षमता बढ़ाएं तो आपूर्ति भरोसेमंद बनाए रखने के लिए कई बिजली कंपनियां परिसर में बैकअप और ऊर्जा भंडारण की भी मांग करती हैं। नतीजतन, बिजली संयंत्रों से सर्वर रूम तक बिजली पहुंचाने वाले उपकरण बनाने वाली कंपनियों के पास तेजी से बढ़ते ऑर्डर जमा हो रहे हैं।
चीनी उपकरण निर्माताओं की मांग क्यों बढ़ रही है
AI से जुड़े निर्माण की लहर भू-राजनीतिक सीमाओं और लंबी आपूर्ति अवधि से टकरा रही है। अमेरिका की बड़ी टेक कंपनियां मुख्यभूमि चीन के आपूर्तिकर्ताओं के बजाय जापान और दक्षिण कोरिया के सहयोगी देशों से खरीदारी जारी रखे हुए हैं। इन कंपनियों की ऑर्डर बुक में आपूर्ति की अवधि कई साल तक पहुंच गई है। इससे दूसरे बाजारों के खरीदार तेजी से आपूर्ति और कम लागत के लिए चीन की ओर रुख कर रहे हैं।
पियरे लाउ, सिटिग्रुप ग्लोबल मार्केट्स में चीन इक्विटी रणनीतिकार और एशियाई यूटिलिटी तथा स्वच्छ ऊर्जा अनुसंधान प्रमुख, इस बदलाव के उपकरण आपूर्ति पर असर पर नजर रख रहे हैं।
भू-राजनीतिक तनाव के बीच अमेरिका चीन के बजाय जापान और दक्षिण कोरिया से उत्पाद खरीदता है। अब जापानी और कोरियाई कंपनियों के पास ऑर्डर की कतार तीन साल तक लंबी है, इसलिए उभरते बाजारों की कंपनियां मुख्यभूमि के आपूर्तिकर्ताओं का रुख कर रही हैं।
उन्होंने यह भी कहा कि मुख्यभूमि के आपूर्तिकर्ताओं के लिए मौजूदा तेजी जारी रह सकती है, जब तक व्हाइट हाउस बड़े क्लाउड और दूरसंचार निवेशकों के आक्रामक AI विस्तार का समर्थन करता रहेगा।
[तेजी का यह दौर कायम रहेगा] जब तक ट्रंप प्रभारी बने रहते हैं।
निर्यात के आंकड़े इस उछाल को दिखाते हैं। साल के पहले दस महीनों में चीन ने करीब 7.3 अरब अमेरिकी डॉलर के ट्रांसफॉर्मर और लगभग 4.3 अरब अमेरिकी डॉलर के उच्च-वोल्टेज गैस-इन्सुलेटेड स्विचगियर का निर्यात किया। एक साल पहले की इसी अवधि की तुलना में यह क्रमशः 37.8 प्रतिशत और 28.5 प्रतिशत की बढ़ोतरी है। इसके मुकाबले कुल निर्यात में 5.3 प्रतिशत की वृद्धि हुई।
तेजी के पीछे के आंकड़े
उत्तर अमेरिका में दबाव सबसे ज्यादा है। उद्योग के अनुमानों के मुताबिक, यदि बिजली उत्पादन, पारेषण और वितरण क्षमता समय रहते नहीं बढ़ाई गई तो डेटा सेंटर परियोजनाओं के कारण 2028 तक बिजली की 20 प्रतिशत तक कमी हो सकती है। बड़ी क्लाउड कंपनियों की पूंजीगत खर्च योजनाएं तेजी से बढ़ी हैं और विश्लेषकों को उम्मीद है कि इस दशक में ग्रिड निवेश हर साल करीब 5 प्रतिशत बढ़ेगा। कुछ शोधकर्ताओं का अनुमान है कि 2026 तक AI से जुड़ी बिजली की मांग दस गुना तक बढ़ सकती है, जिससे ट्रांसफॉर्मर और स्विचगियर की मांग में एक और उछाल आएगा।
चीन के लिए भी पूर्वानुमान बढ़ाए जा रहे हैं। UBS का अब अनुमान है कि 2028 से 2030 के बीच देश की बिजली मांग हर साल करीब 8 प्रतिशत बढ़ेगी। उसके शोध के मुताबिक, इसमें लगभग 2.3 प्रतिशत अंक AI डेटा सेंटर, 1.4 अंक निर्यातोन्मुख विनिर्माण और 1.2 अंक परिवहन तथा उद्योग के विद्युतीकरण से आएंगे। चीन अगले तीन वर्षों में AI डेटा सेंटर की करीब 5 से 6 गीगावाट नई क्षमता जोड़ने की योजना बना रहा है। यह अमेरिका में अभी पाइपलाइन में मौजूद 40 से 45 गीगावाट से काफी कम है, जिससे आगे विस्तार की गुंजाइश दिखती है। UBS को 15वीं पंचवर्षीय योजना में पूंजीगत खर्च के नए दौर की उम्मीद है, जिसमें बिजली क्षेत्र में निवेश परमाणु ऊर्जा परियोजनाओं की मंजूरी और पवन ऊर्जा क्षमता बढ़ाने से लेकर ग्रिड विस्तार और भंडारण तक, हर साल करीब 12 प्रतिशत बढ़ सकता है।
इस उत्साह का असर शेयर बाजार तक पहुंचा है। बिजली उपकरण निर्माता TBEA के शेयर नवंबर में एक असाधारण सप्ताह के दौरान करीब 30 प्रतिशत चढ़े, जबकि सौर उपकरण निर्माता CSI Solar में इसी अवधि में 40 प्रतिशत से अधिक की तेजी आई। निवेशक चिप डिजाइन और केवल AI सॉफ्टवेयर कंपनियों से हटकर उस बुनियादी ढांचे की ओर जा रहे हैं जो कंप्यूटिंग को संभव बनाता है, जिसमें बिजली, धातुएं, शीतलन और भंडारण शामिल हैं।
ट्रांसफॉर्मर से स्विचगियर तक, खरीदारों को अभी क्या चाहिए
सुर्खियों के पीछे, बड़े AI केंद्र के लिए खरीदारी की सूची में पूरा सबस्टेशन और उससे भी अधिक शामिल हो सकता है। कई जगहों पर अपना उच्च-वोल्टेज कनेक्शन और परिसर के भीतर ऐसे उपकरण चाहिए जो छोटे ग्रिड जैसे होते हैं।
- पावर ट्रांसफॉर्मर: ये पारेषण के लिए वोल्टेज बढ़ाते हैं और सर्वरों तक पहुंचने पर उसे घटाते हैं। इनके कोर में ग्रेन-ओरिएंटेड विद्युत स्टील का इस्तेमाल होता है और इकाइयों को सख्त परीक्षणों से गुजरना पड़ता है, इसलिए आपूर्ति में कई महीने लग सकते हैं।
- गैस-इन्सुलेटेड स्विचगियर (GIS): सीलबंद आवरण जगह बचाते हैं और घनी आबादी वाले शहरी इलाकों या कठोर जलवायु में भरोसेमंद संचालन बेहतर बनाते हैं। ये उच्च फॉल्ट करंट को संभालते हैं और भारी लोड की सुरक्षित स्विचिंग की सुविधा देते हैं।
- उच्च-वोल्टेज डायरेक्ट करंट (HVDC): डेटा सेंटर केंद्रों के विस्तार के साथ कुछ ग्रिड दूर स्थित बिजली उत्पादन केंद्रों से बड़ी मात्रा में बिजली लाने के लिए HVDC का इस्तेमाल करते हैं। इसके लिए कन्वर्टर, नियंत्रण प्रणाली और विशेष ट्रांसफॉर्मर चाहिए।
- मध्यम-वोल्टेज उपकरण और बिजली वितरण इकाइयां: ये इमारतों में और रैक के बीच बिजली सुरक्षित रूप से पहुंचाते हैं। बिजली कटौती रोकने के लिए इनमें सुरक्षा प्रणालियों का तालमेल रहता है।
- शीतलन और ताप प्रबंधन: बिजली की सघनता बढ़ने पर चिलर, वाष्पीकरण प्रणाली और तरल शीतलन चिप को सुरक्षित तापमान पर रखते हैं।
- ऊर्जा भंडारण प्रणालियां: बैटरी बैंक मांग में अचानक आने वाले उछाल को संभालते हैं, तेजी से प्रतिक्रिया देते हैं और ग्रिड में उतार-चढ़ाव के दौरान लगातार संचालन बनाए रखने में मदद करते हैं।
- केबल और कंडक्टर: बड़े अनुप्रस्थ क्षेत्रफल वाली तांबे और एल्युमीनियम की केबलें परिसर के भीतर उपकरणों और ग्रिड को जोड़ती हैं। ग्रिड निर्माण बढ़ने से केबल में इस्तेमाल होने वाले एल्युमीनियम की मांग बढ़ी है।
चीनी निर्माता इनमें से कई उत्पादों में प्रतिस्पर्धा करते हैं। उनकी लागत संरचना, बड़े पैमाने पर उत्पादन और घरेलू ग्रिड की विशाल परियोजनाओं का अनुभव उन्हें आक्रामक कीमतें देने में सक्षम बनाता है, खासकर उन बाजारों में जहां खरीदारों को अन्य जगहों पर लंबी प्रतीक्षा करनी पड़ती है।
ऑर्डर कहां से आ रहे हैं
उत्तर अमेरिका मांग का सबसे स्पष्ट केंद्र है। विश्लेषकों को उम्मीद है कि यूटिलिटी कंपनियां निकट अवधि में तेजी से क्षमता बढ़ाने के लिए गैस टर्बाइन पर निर्भर रहेंगी, जबकि लंबी अवधि में गैस और परमाणु बिजलीघर तथा ग्रिड का व्यापक उन्नयन शामिल होगा। पुराने कोयला और गैस बिजलीघर बंद होने और कनेक्शन के लिए प्रतीक्षा सूची बढ़ने के साथ ट्रांसफॉर्मर की कमी गहराती जा रही है।
उभरते बाजार मांग की एक और परत जोड़ रहे हैं। लैटिन अमेरिका, मध्य पूर्व और दक्षिण-पूर्व एशिया के देश औद्योगिक विकास और नए डेटा सेंटरों की जरूरत पूरी करने के लिए बिजली उत्पादन बढ़ा रहे हैं और पारेषण नेटवर्क का उन्नयन कर रहे हैं। इनमें से कई बाजार कीमत के प्रति संवेदनशील हैं और समय की कमी से जूझ रहे हैं, जिससे मुख्यभूमि के निर्यातकों के लिए अवसर बन रहा है।
डेटा सेंटर डेवलपर सस्ती बिजली, भरोसेमंद कनेक्शन और अनुकूल मंजूरी प्रक्रिया वाले स्थानों के आसपास परियोजनाएं केंद्रित करते हैं। इससे जलविद्युत, परमाणु ऊर्जा या बड़े नवीकरणीय ऊर्जा संयंत्रों वाले स्थानों में परियोजनाएं आकर्षित हुई हैं। चीनी कंपनियां अक्सर अंतरराष्ट्रीय ठेकेदारों को पुर्जे आपूर्ति करती हैं या सीधे निर्यातक के तौर पर ट्रांसफॉर्मर, GIS और उच्च-धारा वाली केबलों की कमी पूरी करती हैं।
निवेशकों और बाजारों के लिए इसका क्या मतलब है
इस बदलाव का निवेश से जुड़ा पहलू भी है। केवल AI कंपनियों के शेयरों में तेज उछाल के बाद उत्साह ठंडा पड़ रहा है और निवेशकों का एक बढ़ता समूह बिजली आपूर्ति श्रृंखला से जुड़ी कंपनियां तलाश रहा है। इनमें ग्रिड उपकरण निर्माता, ऊर्जा भंडारण प्रदाता और तांबे तथा एल्युमीनियम की आपूर्ति करने वाली धातु कंपनियां शामिल हैं।
चीन में निवेश के कई सूचीबद्ध विकल्प हैं। TBEA और CSI Solar के शेयरों में तेजी वाले सप्ताह ने इस रुझान को उजागर किया। अगर ग्रिड पर खर्च जारी रहा तो ट्रांसफॉर्मर और स्विचगियर निर्माताओं के ऑर्डर कई साल तक दिखाई देते रह सकते हैं। जहां आपूर्ति में समय लगता है और गुणवत्ता की शर्तें सख्त हैं, वहां कीमत तय करने की क्षमता बेहतर हो सकती है।
फिर भी कुछ बाधाएं बनी हुई हैं। यूटिलिटी कंपनियां और क्लाउड ऑपरेटर अलग-अलग समयसीमा पर काम करते हैं। बड़े बिजलीघर और पारेषण लाइनें मंजूरी और निर्माण में सालों लेते हैं, जबकि डेटा सेंटर टीमें कुछ महीनों में आगे बढ़ती हैं। शेयर कीमतें कच्चे माल के उतार-चढ़ाव और बड़े उपभोक्ता क्षेत्रों की निर्यात नीति में बदलाव से भी प्रभावित होंगी।
जोखिम, नीतिगत बदलाव और गुणवत्ता जांच
व्यापार बाधाएं समीकरण बदल सकती हैं। ऊंचे शुल्क, स्थानीय खरीद के नियम या नई सुरक्षा जांच कुछ बाजारों में आपूर्ति सीमित कर सकते हैं। सरकारें उस उपकरण के मूल देश को लेकर संवेदनशील होती हैं जो महत्वपूर्ण बुनियादी ढांचे का हिस्सा बनता है।
कीमत जितनी ही गुणवत्ता और मानक भी मायने रखते हैं। खरीदार IEC या IEEE मानकों के अनुपालन की मांग करते हैं और अक्सर कारखाने का निरीक्षण, टाइप परीक्षण तथा साइट पर कमीशनिंग के दौरान सहायता पर जोर देते हैं। दशकों तक चलने वाले उच्च-वोल्टेज उपकरणों के लिए मजबूत वारंटी और सेवा नेटवर्क जरूरी हैं।
इनपुट लागत भी एक महत्वपूर्ण कारक है। तांबा, एल्युमीनियम और ग्रेन-ओरिएंटेड विद्युत स्टील ट्रांसफॉर्मर और केबल के मुख्य घटक हैं। इनकी कीमतें तेजी से बढ़ें तो ऑर्डर बुक मजबूत होने के बावजूद मुनाफे का मार्जिन घट सकता है। नवीकरणीय ऊर्जा परियोजनाएं और इलेक्ट्रिक वाहनों का विस्तार भी इन्हीं सामग्रियों की मांग करते हैं, जिससे आपूर्ति सीमित हो सकती है।
क्या आपूर्ति AI विस्तार की रफ्तार के साथ चल पाएगी
AI को तेजी से अपनाने और ऊर्जा बुनियादी ढांचे के धीमे विस्तार के बीच का अंतर वास्तविक है। ऑर्डर मिलने के बाद एक बड़ा ट्रांसफॉर्मर बनाने में 12 से 24 महीने लग सकते हैं। इसके बाद परिवहन और स्थापना में और समय लगता है। कारखाने के विस्तार के लिए नए उपकरण, प्रशिक्षित वेल्डर और स्टील की स्थिर आपूर्ति जरूरी है।
दक्षता में सुधार से मदद मिल सकती है। डेटा सेंटरों में बेहतर पावर यूसेज इफेक्टिवनेस और ज्यादा दक्ष एक्सेलरेटर कंप्यूटिंग की हर इकाई के लिए ऊर्जा खपत घटा सकते हैं। फिर भी अंतरराष्ट्रीय ऊर्जा एजेंसी के आधारभूत अनुमान में 2030 तक डेटा सेंटरों की खपत अन्य क्षेत्रों के मुकाबले तेजी से बढ़ने की उम्मीद है, जिसमें अधिकांश बढ़ोतरी अमेरिका और चीन से आएगी। यह पूर्वानुमान ग्रिड में लगातार निवेश और खरीद की योजना की जरूरत को रेखांकित करता है।
तात्कालिक समाधान पहले से इस्तेमाल हो रहे हैं। डेवलपर मांग में उतार-चढ़ाव कम करने और बैकअप सुनिश्चित करने के लिए डेटा सेंटरों के साथ बैटरी भंडारण लगा रहे हैं। जहां अनुमति है, वहां परिसर के भीतर गैस टर्बाइन या सॉलिड ऑक्साइड ईंधन सेल जैसे बिजली उत्पादन के साधन जोड़ रहे हैं और नए पवन तथा सौर ऊर्जा संयंत्रों से बिजली खरीदने के अनुबंध कर रहे हैं। पारेषण नियोजक नए कंप्यूटिंग केंद्रों तक बड़ी मात्रा में बिजली पहुंचाने के लिए उच्च-वोल्टेज डायरेक्ट करंट का इस्तेमाल बढ़ा रहे हैं। अमेरिका में परमाणु बिजली की अतिरिक्त क्षमता 2028 से 2030 से पहले आने की संभावना कम है, इसलिए ट्रांसफॉर्मर और स्विचगियर पर दबाव कई साल तक बना रहेगा।
जानने योग्य बातें
- AI डेटा सेंटर बिजली की जरूरतों को नया रूप दे रहे हैं और दुनियाभर में ट्रांसफॉर्मर तथा स्विचगियर की मांग बढ़ा रहे हैं।
- साल के पहले दस महीनों में चीन के ट्रांसफॉर्मर और गैस-इन्सुलेटेड स्विचगियर निर्यात में क्रमशः 37.8 प्रतिशत और 28.5 प्रतिशत की वृद्धि हुई, जबकि कुल निर्यात 5.3 प्रतिशत बढ़ा।
- विश्लेषकों के मुताबिक, अमेरिकी खरीदार जापानी और कोरियाई आपूर्तिकर्ताओं को प्राथमिकता देते हैं, जिनके ऑर्डर कई साल तक कतार में हैं। इससे उभरते बाजार मुख्यभूमि के विक्रेताओं की ओर रुख कर रहे हैं।
- अंतरराष्ट्रीय ऊर्जा एजेंसी का अनुमान है कि 2030 तक डेटा सेंटरों की बिजली खपत लगभग दोगुनी हो सकती है और इस बढ़ोतरी का अधिकांश हिस्सा अमेरिका तथा चीन से आएगा।
- उद्योग के अनुमानों के मुताबिक, यदि आपूर्ति नहीं बढ़ी तो 2028 तक अमेरिका में डेटा सेंटरों के कारण बिजली की संभावित कमी 20 प्रतिशत तक हो सकती है।
- UBS का अब अनुमान है कि 2028 से 2030 के दौरान चीन की बिजली मांग हर साल करीब 8 प्रतिशत बढ़ेगी, जिसमें 2.3 प्रतिशत अंक AI डेटा सेंटरों से आएंगे।
- निवेशक बिजली उपकरण, भंडारण और धातुओं की ओर रुख कर रहे हैं; इनमें चीनी कंपनियों को भी लाभ मिल सकता है।
- जोखिमों में शुल्क और सुरक्षा जांच, निर्माण में लंबा समय तथा तांबे, एल्युमीनियम और विद्युत स्टील की लागत में उतार-चढ़ाव शामिल हैं।