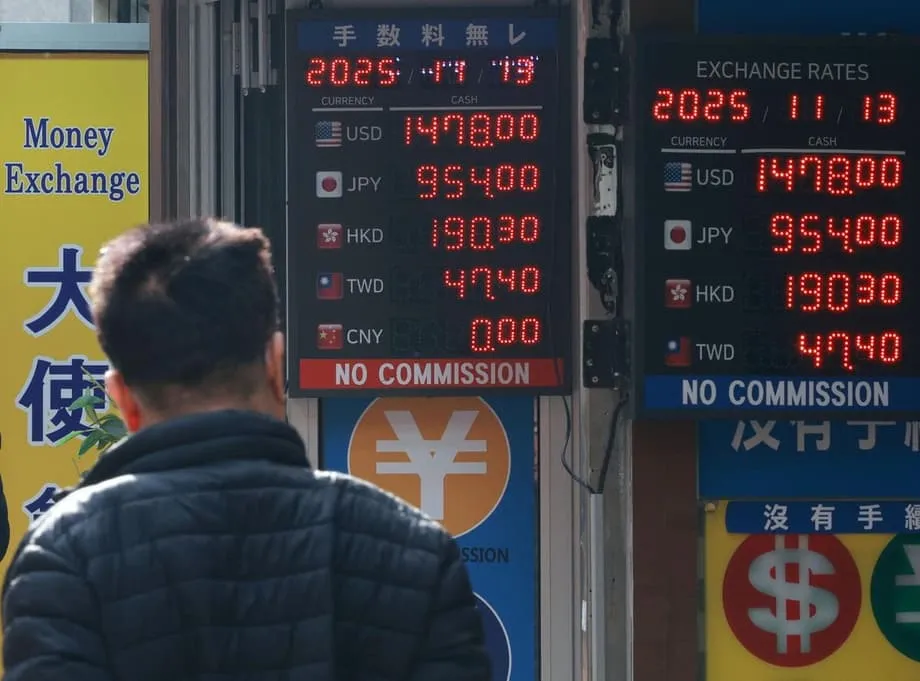
येन की कमजोरी से वॉन क्यों डगमगा रहा है
दक्षिण कोरियाई वॉन पर गुरुवार को फिर दबाव बढ़ा। सुबह के कारोबार में यह कुछ समय के लिए प्रति अमेरिकी डॉलर 1,470 के पार चला गया, फिर संभलकर करीब 1,467.7 पर आ गया। दिन के कारोबार में इसका स्तर लगभग 1,475.2 तक पहुंचा। इससे कारोबारी हलकों में चर्चा फिर शुरू हो गई कि अगर वैश्विक हालात नहीं सुधरे तो बाजार मनोवैज्ञानिक रूप से अहम 1,480 के स्तर को आजमा सकता है। यह उतार-चढ़ाव अकेले नहीं हुआ। जापानी येन गिरकर प्रति डॉलर 155 के मध्य के स्तर पर पहुंच गया, जो करीब नौ महीने का इसका सबसे कमजोर स्तर है। इस गिरावट का असर एशिया की मुद्राओं पर भी पड़ा। अमेरिकी बॉन्ड प्रतिफल ऊंचे बने रहने और निवेशकों के विदेशों में डॉलर की लंबी पोजिशन लेने से पूरे क्षेत्र में डॉलर की मांग बढ़ी है।
विषय-सूची
- येन की कमजोरी से वॉन क्यों डगमगा रहा है
- येन को नीचे धकेलने वाले कारक
- वॉन आमतौर पर येन के साथ क्यों चलता है
- सियोल में बाजार के अहम स्तर और नीतिगत सीमाएं
- मजबूत डॉलर, वित्तपोषण पर दबाव और क्षेत्रीय परिदृश्य
- कमजोर वॉन से कोरिया में किसे फायदा, किसे नुकसान
- जापान में येन की चाल क्षेत्र को कैसे प्रभावित करती है
- मुद्राओं को स्थिर क्या कर सकता है
- मुख्य बातें
दबाव का एक बड़ा कारण सियोल के नियंत्रण से बाहर है। टोक्यो में उम्मीद है कि नई नीतिगत प्राथमिकताओं के तहत वृद्धि को बढ़ावा देने वाले खर्च को तरजीह दी जाएगी और ब्याज दरों को सामान्य करने की प्रक्रिया धीरे-धीरे आगे बढ़ेगी। इससे जापानी बॉन्ड प्रतिफल तुलनात्मक रूप से नीचे बने हुए हैं। अमेरिका और जापान की ब्याज दरों के बीच बड़ा अंतर येन को निवेश मुद्रा के रूप में कम आकर्षक और फंडिंग मुद्रा के रूप में अधिक आकर्षक बनाता है। जब निवेशक येन उधार लेकर अन्य जगह अधिक प्रतिफल देने वाली परिसंपत्तियों में निवेश करते हैं, तो येन पर दबाव बढ़ता है। यही पूंजी प्रवाह अमेरिकी डॉलर को वॉन के मुकाबले मजबूत कर सकता है।
स्थानीय परिस्थितियां भी दबाव बढ़ा रही हैं। कोरियाई निवेशक विदेशों में अपना निवेश बढ़ा रहे हैं, जिससे डॉलर की अल्पकालिक मांग बढ़ी है। अमेरिका में प्रस्तावित निवेश पैकेज सहित बड़े पैमाने पर विदेशों में निवेश की प्रतिबद्धताओं को लेकर अनिश्चितता ने भी मुद्रा प्रबंधन को जटिल बनाया है। बाजार प्रतिभागियों का कहना है कि अगर येन कमजोर बना रहता है तो उतार-चढ़ाव जारी रहने की आशंका है, हालांकि सहारा देने वाले कुछ स्तर पास ही हैं। कारोबारियों की नजर कोरिया के सबसे बड़े संस्थागत निवेशकों में से एक की संभावित हेजिंग सीमा और बैंक ऑफ कोरिया के उन संकेतों पर है कि वह अत्यधिक उतार-चढ़ाव पर अंकुश लगाएगा।
येन को नीचे धकेलने वाले कारक
चार कारक आमतौर पर येन-डॉलर विनिमय दर की दिशा तय करते हैं और फिलहाल ये सभी येन की कमजोरी की ओर इशारा कर रहे हैं। पहला कारक ब्याज दरों का अंतर है। अमेरिकी फेडरल रिजर्व ने महंगाई कम करने के लिए दरें ऊंची रखी हैं और आर्थिक वृद्धि भी मजबूत बनी हुई है, जबकि बैंक ऑफ जापान (बीओजे) ने सख्त नीति की ओर धीरे-धीरे कदम बढ़ाए हैं। नकारात्मक ब्याज दरें समाप्त करने के बाद भी बीओजे की नीति दर शून्य के करीब है। यह बड़ा अंतर कैरी ट्रेड को बढ़ावा देता है, जिसमें निवेशक कम ब्याज वाले येन में कर्ज लेकर दूसरी जगह अधिक प्रतिफल देने वाले बॉन्ड और परिसंपत्तियां खरीदते हैं। दूसरा कारक बीओजे की पिछली मात्रात्मक सहजता और यील्ड कर्व नियंत्रण नीति है। सरकारी बॉन्ड की वर्षों तक खरीद से बीओजे की बैलेंस शीट बहुत बड़ी हो गई और घरेलू प्रतिफल दब गए। यह विरासत अब भी येन का आकर्षण कम करती है, खासकर ऐसी दुनिया में जहां दूसरे विकल्प अधिक प्रतिफल देते हैं।
तीसरा कारक आर्थिक वृद्धि है। आंशिक रूप से जनसांख्यिकी के कारण जापान की वृद्धि अमेरिका से कमजोर रही है। इससे बीओजे द्वारा तेजी से ब्याज दरें बढ़ाने की उम्मीद कम होती है। चौथा कारक व्यापार है। जापान का पहले भरोसेमंद रहा व्यापार अधिशेष घटा है, जिस पर अमेरिकी डॉलर में कीमत वाले ऊर्जा आयात का दबाव है। ऊर्जा की लागत बढ़ने पर ईंधन का भुगतान करने के लिए देश को अधिक डॉलर खरीदने पड़ते हैं और येन कमजोर हो सकता है। इन सभी कारकों ने मिलकर इस साल के अधिकांश समय येन को कमजोर बनाए रखा है।
टोक्यो के नए नेतृत्व के संकेत भी इन कारकों में जुड़ गए हैं। प्रधानमंत्री साने ताकाइची ने ऐसे सलाहकारों को बढ़ावा दिया है जो वृद्धि समर्थक राजकोषीय नीति और ब्याज दरें बढ़ाने में सतर्कता के पक्षधर हैं। बाजार इसे कमजोर येन को सहन करने की इच्छा के संकेत के रूप में देख रहे हैं, कम से कम तब तक जब तक गिरावट से स्थिरता को खतरा न हो। जापान पहले तेज उतार-चढ़ाव को धीमा करने के लिए बाजार में हस्तक्षेप कर चुका है, लेकिन निवेशकों को उम्मीद है कि किसी बड़े कदम से पहले चेतावनियां और कड़ी बयानबाजी की जाएगी। हाल में येन यूरो के मुकाबले नए निचले स्तर पर पहुंचा और डॉलर के मुकाबले भी कमजोर स्तरों के करीब है।
जापान के वित्त मंत्री ने माना है कि कमजोर मुद्रा से परिवारों और छोटे कारोबारों को परेशानी हो रही है। मुद्रा बाजार में स्थिरता की जरूरत पर जोर देने के बाद वित्त मंत्री सात्सुकी कटायामा ने कमजोर मुद्रा से बढ़ती लागत का जिक्र किया।
येन की कमजोरी का नकारात्मक असर अब अधिक स्पष्ट होता जा रहा है।
यह स्पष्ट आकलन जापान के आंकड़ों में भी दिख रही वास्तविकता को दर्शाता है। येन कमजोर होने पर डॉलर में कीमत वाले आयात जापानी खरीदारों के लिए महंगे हो जाते हैं, जिससे उत्पादक कीमतों और कुछ हद तक उपभोक्ता कीमतों पर असर पड़ता है। कंपनियां हेजिंग करके और लागत का कुछ हिस्सा खुद वहन करके दुकानों तक पहुंचने वाले मूल्य प्रभाव को सीमित कर सकती हैं। फिर भी, लगातार गिरावट से मुनाफे और मजदूरी की रक्षा करते हुए कीमतों को काबू में रखने की चुनौती बढ़ जाती है।
वॉन आमतौर पर येन के साथ क्यों चलता है
वॉन और येन अक्सर एक ही दिशा में चलते हैं। दोनों अर्थव्यवस्थाएं वाहन, इलेक्ट्रॉनिक्स और मशीनरी के क्षेत्रों में प्रतिस्पर्धा करती हैं। येन गिरने पर जापानी निर्यातक कीमतें घटा सकते हैं या कम मुनाफा स्वीकार कर सकते हैं और फिर भी प्रतिस्पर्धी बने रह सकते हैं। इससे कोरियाई प्रतिस्पर्धियों पर भी बदलाव करने का दबाव पड़ता है। निवेशक इस प्रतिस्पर्धा पर ध्यान देते हैं और अक्सर दोनों मुद्राओं को एक ही समूह में रखते हैं। यह व्यवहारगत सरलीकरण, बुनियादी आर्थिक संबंध मजबूत न होने पर भी, दोनों मुद्राओं के साथ-साथ चलने की प्रवृत्ति बढ़ा सकता है।
सहसंबंध के आंकड़े इस रुझान को दिखाते हैं। क्षेत्रीय मुद्रा जोड़ियों पर नजर रखने वाले बाजार रणनीतिकारों के मुताबिक, येन और वॉन के बीच 90 दिन का सहसंबंध हाल के हफ्तों में मार्च के आखिर के लगभग 0.21 से बढ़कर 0.58 के करीब पहुंच गया है। लंबी अवधि में उभरते एशियाई देशों की मुद्राओं में वॉन का येन से सबसे मजबूत संबंधों में से एक है। इस साल का बदलाव इसलिए भी अधिक उल्लेखनीय है कि महामारी के बाद लंबे समय तक वॉन चीनी युआन के साथ लगभग कदम से कदम मिलाकर चला था। साल की दूसरी छमाही में युआन स्थिर हुआ तो बाजार का ध्यान फिर येन पर चला गया।
सियोल के अधिकारियों ने इस पर ध्यान दिया है। बैंक ऑफ कोरिया की अक्टूबर की नीतिगत बैठक के कार्यवृत्त में माना गया कि बाजार प्रतिभागी जापान और कोरिया को अक्सर एक जैसी एशियाई अर्थव्यवस्थाओं के रूप में देखते हैं, भले ही उनकी वास्तविक अर्थव्यवस्थाओं या वित्तीय संबंधों में अंतर हो। यह वर्गीकरण मायने रखता है, क्योंकि इससे कारोबारियों की हेजिंग का तरीका बदलता है। क्षेत्रीय जोखिम संभालने वाले पोर्टफोलियो प्रबंधक एशिया की अन्य निवेश स्थितियों के जोखिम को घटाने के लिए तरल मुद्रा होने के कारण येन का प्रतिनिधि के रूप में इस्तेमाल कर सकते हैं। इस तरह हेजिंग करने या निवेश बढ़ाने पर घरेलू आंकड़े मजबूत होने के बावजूद वॉन येन के साथ चल सकता है।
सियोल में बाजार के अहम स्तर और नीतिगत सीमाएं
बाजार की चर्चा दो संदर्भ स्तरों पर केंद्रित है। पहला स्तर प्रति डॉलर 1,480 वॉन का क्षेत्र है, जो पहले तेज उछाल के दौरान रुकावट का स्तर रहा है। कारोबारियों को उम्मीद है कि हाजिर विनिमय दर इस क्षेत्र के करीब पहुंचने पर हेजिंग का प्रवाह बढ़ेगा। दुनिया के सबसे बड़े परिसंपत्ति मालिकों में शामिल नेशनल पेंशन सर्विस, विदेशों में लंबे समय के निवेश पर मुद्रा जोखिम का प्रबंधन करती है। जब बड़े फंड किसी सीमा के करीब हेजिंग बढ़ाते हैं, तो जोखिम संतुलित करने के लिए उन्हें कुछ डॉलर बेचकर वॉन खरीदना पड़ता है। इससे गोल संख्या वाले लक्ष्य की ओर बढ़त धीमी हो सकती है और रोजाना का उतार-चढ़ाव घट सकता है।
दूसरा संदर्भ स्तर तेजी से होने वाले उतार-चढ़ाव को लेकर बैंक ऑफ कोरिया की सहनशीलता है। केंद्रीय बैंक कोई निश्चित स्तर तय नहीं करता, लेकिन उसे अव्यवस्थित उतार-चढ़ाव सीमित करने का दायित्व दिया गया है। अधिकारी बाजार की दिशा को संतुलित करने के लिए स्थिरीकरण संबंधी कार्रवाई या तरलता सहायता दे सकते हैं। गवर्नर री चांग-योंग ने संकेत दिया है कि अगर उतार-चढ़ाव बुनियादी आर्थिक कारकों से अलग होने लगे तो वह कार्रवाई करेंगे।
अत्यधिक उतार-चढ़ाव के संकेत मिलने पर हम हस्तक्षेप के लिए तैयार हैं।
नीतिगत समन्वय के प्रयास भी मायने रखते हैं। कोरिया-अमेरिका की हालिया फैक्ट शीट में द्विपक्षीय आर्थिक परियोजनाओं से जुड़ी वित्तपोषण जरूरतों और विदेशी मुद्रा बाजार को स्थिर रखने की जरूरत के बीच संतुलन के उपाय बताए गए। दस्तावेज में कहा गया कि कोरिया को किसी भी कैलेंडर वर्ष में 20 अरब अमेरिकी डॉलर से अधिक उपलब्ध कराने की जरूरत नहीं होगी और दबाव कम करने के लिए वह खुले बाजार के बाहर से डॉलर जुटाने की पूरी कोशिश करेगा। बाजार अस्थिर होने पर समय में बदलाव की गुंजाइश भी रखी गई है। इस मार्गदर्शन से यह चिंता कम होती है कि तनाव के समय सार्वजनिक क्षेत्र की डॉलर खरीद रोजाना की तरलता पर भारी पड़ जाएगी। साथ ही, अधिकारियों को पूंजी प्रवाह अलग-अलग समय पर करने का विकल्प मिलता है।
मजबूत डॉलर, वित्तपोषण पर दबाव और क्षेत्रीय परिदृश्य
जापान और कोरिया के अलावा, एशिया के बड़े हिस्से को फिर मजबूत हुए अमेरिकी डॉलर से जूझना पड़ रहा है। अमेरिका की स्थिर वृद्धि और सेवाओं की महंगाई में नरमी न आने से ट्रेजरी बॉन्ड प्रतिफल ऊंचे बने रहे। फेडरल रिजर्व की ब्याज दरें घटाने की राह भी निवेशकों की पहले की उम्मीद से धीमी रही है। नतीजतन, एशिया के मुकाबले प्रतिफल का अंतर डॉलर परिसंपत्तियों के पक्ष में बना हुआ है। येन से लेकर युआन और रुपये तक कई मुद्राएं इस साल कमजोर हुई हैं, जिससे केंद्रीय बैंकों के सामने वृद्धि को समर्थन देने और आयातित महंगाई के जोखिम के बीच संतुलन बनाने की चुनौती है।
अल्पकालिक वित्तपोषण के दबाव ने स्थिति को और पेचीदा किया है। विश्लेषकों ने सरकारी खर्च में बदलाव और बड़ी प्रौद्योगिकी कंपनियों की भारी वित्तपोषण मांग से जुड़ी अमेरिकी डॉलर की तरलता में कमी की ओर इशारा किया है। फेडरल रिजर्व की स्थायी रेपो सुविधा का इस्तेमाल कई बार बढ़ा है, जो नकदी बाजारों में कसाव का संकेत है। वित्तपोषण का दबाव आमतौर पर लंबे समय तक नहीं रहता और राजकोषीय बाधाएं दूर होने या केंद्रीय बैंक अपने परिचालन में बदलाव करने पर कम हो सकता है। ऐसा होने पर डॉलर को मिल रहा कुछ यांत्रिक सहारा भी खत्म हो सकता है।
कोरिया के बॉन्ड और शेयर बाजारों में रुझान असामान्य रहा है। शेयरों में मजबूती के बावजूद सरकारी बॉन्ड प्रतिफल और विनिमय दर एक साथ बढ़े। रणनीतिकार इस पैटर्न का कारण ऋण संबंधी तनाव के बजाय बैंक ऑफ कोरिया की भविष्य की नीति को लेकर बदलती उम्मीदों को मानते हैं। जैसे-जैसे नीतिगत दिशा पर भरोसा स्थिर होगा और डॉलर की अल्पकालिक वित्तपोषण स्थितियों में तनाव घटेगा, बॉन्ड प्रतिफल और विनिमय दर दोनों स्थिर होने की संभावना है।
कमजोर वॉन से कोरिया में किसे फायदा, किसे नुकसान
कमजोर मुद्रा कोरिया की अर्थव्यवस्था के कुछ हिस्सों को बढ़ावा दे सकती है। विदेशों में हुई बिक्री से कमाई देश में लाने पर निर्यातकों को विनिमय दर का फायदा मिलता है। वे प्रतिस्पर्धियों के मुकाबले कीमतों में भी अधिक प्रतिस्पर्धी हो सकते हैं। सेमीकंडक्टर जैसे चक्रीय सुधार का लाभ उठा रहे क्षेत्रों के लिए यह सही समय पर मिला सहारा है। अगर चिप्स की डॉलर कीमतें बढ़ रही हों, तो कमजोर वॉन वैश्विक बाजारों में बेचने वाले बड़े निर्माताओं की आय और मुनाफे में बढ़ोतरी को और बड़ा कर सकता है।
इसका नुकसान ऊर्जा और खाद्य आयात के बिल में दिखता है। कोरिया अपना अधिकांश ईंधन आयात करता है और तेल की कीमत डॉलर में तय होती है। कमजोर वॉन से तेल शोधन कंपनियों, एयरलाइनों और परिवारों की लागत बढ़ती है। कोरिया में उपभोक्ता कीमतों पर इसका असर आयातकों की हेजिंग, खुदरा विक्रेताओं के बीच प्रतिस्पर्धा और सरकारी नीतियों सहित कई कारकों पर निर्भर करता है। बैंक ऑफ कोरिया के सामने महंगाई के दबाव को काबू में रखने के साथ-साथ वृद्धि को बाधित न करने की चुनौती है। जब मुद्रा कई महीनों तक कमजोर बनी रहे तो यह काम मुश्किल हो जाता है। अगर वैश्विक तेल कीमतें सीमित दायरे में रहें या गिरें, तो कमजोर वॉन से महंगाई पर असर कम होगा और निर्यात को मिलने वाला लाभ हावी हो सकता है।
शेयर बाजार के रणनीतिकारों का कहना है कि व्यापक संदर्भ मायने रखता है। जब सकारात्मक वृद्धि के कारण अमेरिकी प्रतिफल बढ़ने से डॉलर मजबूत होता है, तो विदेशी निवेशक अक्सर साल की शुरुआत से अब तक अच्छी बढ़त वाले एशियाई बाजारों में अपना मुनाफा सुरक्षित करते हैं। मुनाफा वसूली से कोस्पी और कोस्डैक पर दबाव पड़ सकता है। वित्तपोषण का दबाव घटने और ब्याज दरों की उम्मीदों में नरमी आने पर विदेशी पूंजी लौट सकती है। ऐसी स्थिति में कमजोर वॉन शेयर बाजारों में लगातार बिकवाली कराए बिना निर्यातकों के लिए अनुकूल साबित हो सकता है।
जापान में येन की चाल क्षेत्र को कैसे प्रभावित करती है
जापान का अनुभव यह समझने में मदद करता है कि मुद्रा में उतार-चढ़ाव का उत्पादकों और परिवारों पर अलग-अलग असर क्यों पड़ता है। हाल के वर्षों में विनिमय दर में बदलाव का घरेलू कीमतों, खासकर आयातित वस्तुओं की लागत पर अधिक स्पष्ट असर हुआ है। जापान में कीमतों पर विनिमय दर के असर के अध्ययन बताते हैं कि 2021 के बाद विनिमय दर में बदलाव का संबंध उपभोक्ता कीमतों की तुलना में उत्पादक कीमतों से अधिक मजबूत रहा है। एक अनुमान के अनुसार, 2021 से 2024 के दौरान विनिमय दर में बदलाव का असर उत्पादक कीमतों पर लगभग 0.023 और उपभोक्ता कीमतों पर करीब 0.005 रहा। हेजिंग रणनीतियां, प्रतिस्पर्धी दबाव और मुनाफे से लागत का कुछ हिस्सा वहन करने से उपभोक्ताओं तक पहुंचने वाला असर सीमित रहता है, लेकिन मुद्रा की लगातार गिरावट होने पर लागत सोखने की गुंजाइश खत्म हो सकती है।
व्यापार के बिल तय करने की प्रचलित मुद्राएं भी मायने रखती हैं। एशिया का बहुत-सा व्यापार अमेरिकी डॉलर में तय होता है, भले ही लेन-देन करने वाला कोई भी पक्ष अमेरिका न हो। डॉलर के इस वर्चस्व के कारण येन कमजोर होने पर डॉलर में कीमत वाले आयात जापानी खरीदारों के लिए महंगे हो जाते हैं और उत्पादन लागत बढ़ती है, भले ही निर्यात के बिल की कीमतों में बहुत कम बदलाव हो। निर्यात में जापानी कंपनियां अक्सर खरीदार की मुद्रा में कीमत तय करती हैं, जिससे विनिमय दर के बदलाव का असर बिक्री कीमतों पर देर से या कम दिखाई दे सकता है।
आर्थिक ढांचा भी मायने रखता है। दशकों पहले येन की कमजोरी जापान की वास्तविक अर्थव्यवस्था के लिए साफ तौर पर फायदेमंद होती थी, क्योंकि निर्यातकों की घरेलू उत्पादन वाले सामानों की बिक्री में हिस्सेदारी बड़ी थी। अब कई जापानी निर्माता विदेशों में स्थित सहायक कंपनियों के जरिए उत्पादन करते हैं। कमजोर येन का लाभ अब अधिकतर विदेशी पर्यटकों के जापान आने और विदेशों से हुई कमाई को येन में बदलने पर दिखता है, जबकि आयात कीमतों में महंगाई का नुकसान व्यापक है। यह मिला-जुला असर पूरे एशिया में प्रतिस्पर्धा की दिशा तय करता है। जापानी उत्पादक जब बाजार हिस्सेदारी बचाने का फैसला करते हैं तो कोरियाई प्रतिस्पर्धियों के लिए कीमतों का माहौल और कठिन हो जाता है।
मुद्राओं को स्थिर क्या कर सकता है
कई घटनाक्रम हालिया उतार-चढ़ाव को रोक या पलट सकते हैं। अमेरिकी वृद्धि धीमी पड़ने से ट्रेजरी बॉन्ड प्रतिफल घटने और डॉलर की मजबूती कम होने की संभावना है। फेड की ब्याज दरें घटाने की उम्मीद मजबूत होगी, कैरी ट्रेड कम आकर्षक लगेंगे और येन उबर सकता है। इससे वॉन पर दबाव कम होगा। वृद्धि में तेज गिरावट की आशंका न होने पर भी अमेरिकी प्रतिफल में धीरे-धीरे कमी डॉलर की मांग और उतार-चढ़ाव घटा सकती है।
टोक्यो में नीतिगत बदलाव भी अहम होगा। अगर बीओजे तेजी से ब्याज दरें बढ़ाने का संकेत देता है या जापान का वित्त मंत्रालय अव्यवस्थित गिरावट को धीमा करने के लिए हस्तक्षेप करता है, तो येन मजबूत हो सकता है। जब हस्तक्षेप आर्थिक बुनियादी कारकों में बदलाव के साथ हो या बाजार के लिए चाल बहुत तेज हो जाए, तब वह सबसे प्रभावी होता है। कई निवेशकों का मानना है कि टोक्यो येन के किसी खास स्तर से अधिक उसकी गिरावट की रफ्तार को लेकर संवेदनशील है, हालांकि बाजार में चर्चा अक्सर गोल संख्या वाले स्तरों पर केंद्रित रहती है।
सियोल की ओर से स्थिर आर्थिक आंकड़े और स्पष्ट संवाद मदद कर सकते हैं। तीसरी तिमाही में कोरिया की वृद्धि उम्मीद से बेहतर रही, अमेरिका के साथ ब्याज दरों का अंतर घटा है और सेमीकंडक्टर निर्यात सुधर रहा है। अधिकारियों ने यह भी स्पष्ट किया है कि वे उतार-चढ़ाव का प्रबंधन करेंगे। हाल के कारोबारी सत्रों में मौखिक संकेतों और परिचालन सहायता से वॉन दिन के निचले स्तरों से उबरने में मदद मिली। द्विपक्षीय परियोजनाओं से जुड़ी सार्वजनिक क्षेत्र की डॉलर जरूरतों को चरणबद्ध तरीके से पूरा करने और खुले बाजार से अलग स्रोतों से डॉलर जुटाने का मार्गदर्शन भी स्थिरता देता है। इन सहारों के रहते कई निवेशकों को 1,480 का स्तर पार करना कठिन लगता है, जब तक कि वैश्विक स्तर पर डॉलर की मजबूती फिर तेज न हो।
मुख्य बातें
- वॉन कुछ समय के लिए प्रति अमेरिकी डॉलर 1,470 के पार गया और दिन के कारोबार में करीब 1,475.2 तक पहुंचा, फिर लगभग 1,467.7 पर बंद हुआ।
- येन कमजोर होकर प्रति डॉलर 155 के स्तर के आसपास पहुंचा, जो नौ महीने का निचला स्तर है। इससे वॉन के साथ उसकी चाल के जरिए दबाव बढ़ा।
- अमेरिका और जापान के बीच ब्याज दरों का बढ़ता अंतर, कैरी ट्रेड और टोक्यो की वृद्धि व नीति संबंधी उम्मीदें येन को कमजोर बनाए हुए हैं।
- येन और वॉन के बीच 90 दिन का सहसंबंध बढ़कर लगभग 0.58 हो गया, जो उभरते एशियाई देशों में सबसे मजबूत संबंधों में से एक है।
- कारोबारियों की नजर 1,480 के स्तर, बड़ी कोरियाई संस्थाओं की संभावित हेजिंग और उतार-चढ़ाव रोकने के लिए बैंक ऑफ कोरिया के कदमों पर है।
- जापान के वित्त मंत्री ने चेताया कि आयात लागत बढ़ने के साथ येन की कमजोरी का नकारात्मक असर अधिक स्पष्ट हो रहा है।
- अमेरिकी डॉलर की मजबूती, अल्पकालिक वित्तपोषण का दबाव और नीतिगत अनिश्चितता ने क्षेत्रीय मुद्राओं में उतार-चढ़ाव बढ़ाया है।
- कमजोर वॉन से निर्यातकों और चिप उद्योग को लाभ होता है, लेकिन ऊर्जा और खाद्य आयात की लागत बढ़ने से महंगाई का जोखिम पैदा होता है।
- स्थिरता के सहारों में कोरिया-अमेरिका ब्याज दरों का घटता अंतर, मजबूत वृद्धि के आंकड़े, सार्वजनिक क्षेत्र की डॉलर जरूरतों को चरणबद्ध तरीके से पूरा करना और अमेरिकी प्रतिफल या बीओजे नीति में संभावित बदलाव शामिल हैं।