एकल QR मानक ने रोज़मर्रा के भुगतानों को कैसे बदल दिया
इंडोनेशिया ने कोड स्कैन करने की एक सरल प्रक्रिया को राष्ट्रीय विकास के इंजन में बदल दिया है। 2019 में बैंक इंडोनेशिया द्वारा क्विक रिस्पॉन्स कोड इंडोनेशियन स्टैंडर्ड, यानी QRIS, शुरू किए जाने के बाद से नकदीरहित भुगतान मॉल से निकलकर खुले बाज़ारों, छोटी दुकानों और टैक्सियों तक पहुंच गए हैं। केंद्रीय बैंक के अधिकारियों का कहना है कि इस बदलाव से वित्तीय पहुंच बढ़ाने, व्यापार तेज़ करने और देश को तेज़ी से बढ़ती डिजिटल अर्थव्यवस्थाओं के शीर्ष समूह में पहुंचाने में मदद मिल रही है। सरकार के अनुमानों के मुताबिक, इंडोनेशिया की डिजिटल अर्थव्यवस्था 2024 में करीब 90 अरब डॉलर की थी और 2030 तक 400 अरब डॉलर तक पहुंच सकती है। इसकी वजह डिजिटल भुगतानों को बड़े पैमाने पर अपनाया जाना और ऑनलाइन खरीदारी में उछाल है।
विषय-सूची
- एकल QR मानक ने रोज़मर्रा के भुगतानों को कैसे बदल दिया
- QRIS क्या है और यह कैसे काम करता है
- एकीकृत मानक लोगों का व्यवहार क्यों बदलता है
- बड़े पैमाने पर इस्तेमाल: मॉल से सड़क किनारे के विक्रेताओं तक
- QRIS का MSME और वित्तीय समावेशन के लिए क्या अर्थ है
- सीमापार इस्तेमाल और क्षेत्रीय एकीकरण
- सुरक्षा, भरोसा और खेल के नियम
- नई सुविधाएं और रोज़मर्रा की सेवाएं
- सुधार न हुए तो कहां थम सकती है वृद्धि
- भारत और चीन के मुकाबले इंडोनेशिया
- निष्कर्ष
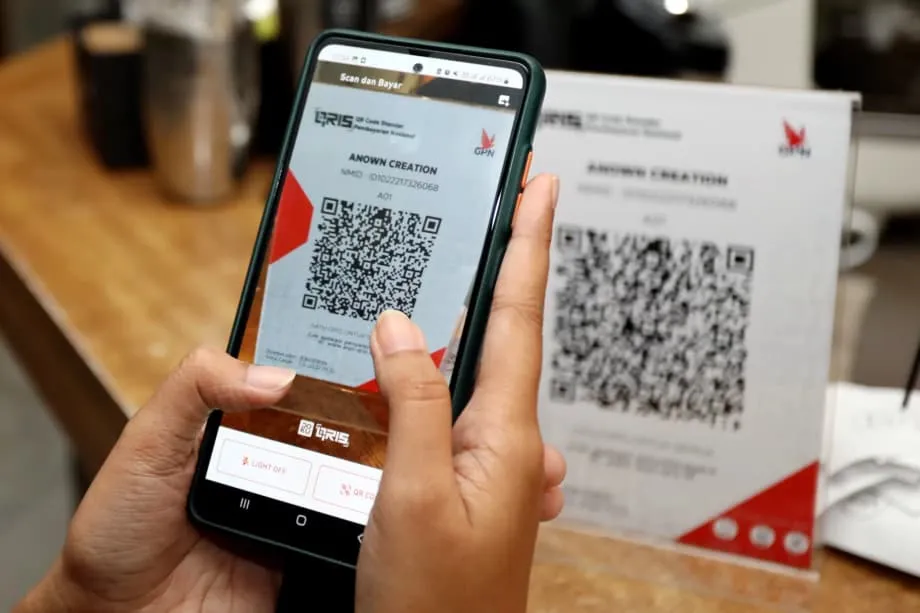
QRIS ने पहले से बिखरे हुए भुगतान परिदृश्य को व्यवस्थित किया। QRIS से पहले, अलग-अलग वॉलेट या बैंक ऐप से भुगतान स्वीकार करने के लिए दुकानदारों को अक्सर कई डिवाइस और समझौते करने पड़ते थे। QRIS के साथ, एक राष्ट्रीय कोड सभी भागीदार बैंकों और ई-वॉलेट में काम करता है। इसलिए सुलावेसी का कोई ठेला संचालक या जकार्ता का कैफ़े एक ही कोड दिखाकर लगभग किसी भी इंडोनेशियाई बैंक या वॉलेट ऐप से भुगतान स्वीकार कर सकता है। इससे व्यापक नेटवर्क प्रभाव पैदा हुआ है। ग्राहक अपनी पसंद के ऐप से कहीं भी भुगतान कर सकते हैं। दुकानदार कोड वाला कागज़ का एक टुकड़ा या छोटी स्क्रीन दिखाकर सभी से भुगतान ले सकते हैं।
QRIS के साथ-साथ बैंक इंडोनेशिया ने BI FAST शुरू किया, जो वास्तविक समय में भुगतान करने की प्रणाली है और हस्तांतरण शुल्क कम रखती है। BI FAST हस्तांतरण शुल्क को Rp 2,500 तक सीमित करता है और Rp 500,000 से कम के छोटे लेन-देन पर कोई शुल्क नहीं लेता। इससे आम उपयोगकर्ता जल्दी और कम खर्च में पैसा भेज सकते हैं। दोनों प्रणालियां मिलकर इंडोनेशिया के रोज़मर्रा के डिजिटल लेन-देन की रीढ़ बन गई हैं।
QRIS क्या है और यह कैसे काम करता है
QRIS इंडोनेशिया का राष्ट्रीय QR कोड भुगतान मानक है। यह तय करता है कि बैंक और फिनटेक कंपनियां QR कोड कैसे बनाएं, दिखाएं, स्कैन करें और उन पर भुगतान कैसे संसाधित करें। दुकानदार एक स्थिर QR कोड एक बार प्रिंट कर सकते हैं या छोटी स्क्रीन पर हर लेन-देन के साथ बदलने वाला डायनामिक कोड इस्तेमाल कर सकते हैं। मानक का पालन करने वाला कोई भी ग्राहक ऐप कोड स्कैन करके दुकानदार को भुगतान कर सकता है। दुकानदार का बैंक या भुगतान कंपनी रकम प्राप्त करती है और नेटवर्क के ज़रिये ग्राहक के बैंक या वॉलेट तक पहुंचाती है। नियम एकसमान होने से भागीदार ऐप और भुगतान प्राप्त करने वाली कंपनियां अतिरिक्त हार्डवेयर या विशेष समझौतों के बिना आपस में काम कर सकती हैं। इससे हर आकार के कारोबार के लिए लागत और जटिलता घटती है।
मानकीकरण ने भुगतान की प्रक्रिया को आसान बनाने से कहीं अधिक किया। इससे उन दुकानदारों का बोझ घटा जिन्हें पहले अलग-अलग टर्मिनल और शुल्क संभालने पड़ते थे। केंद्रीय अधिकारियों के लिए तकनीकी और सुरक्षा संबंधी अपेक्षाएं तय करना तथा नेटवर्क की निगरानी करना भी आसान हुआ। जैसे-जैसे और उपयोगकर्ता और दुकानदार इससे जुड़ते हैं, नेटवर्क अधिक उपयोगी बनता जाता है। इसी सकारात्मक चक्र ने इंडोनेशिया के द्वीपों और विविध शहरों में तेज़ी से इसे अपनाने को बढ़ावा दिया है।
एकीकृत मानक लोगों का व्यवहार क्यों बदलता है
भुगतान तब सबसे अच्छी तरह काम करते हैं, जब हर कोई जुड़ सके। टैक्सी चालक को चार डिवाइस रखने की ज़रूरत नहीं होती। ग्राहक को यह पूछना नहीं पड़ता कि दुकान कौन-सा वॉलेट स्वीकार करती है। QRIS इस झंझट को कम करता है। एक राष्ट्रीय कोड से दोनों पक्षों के लिए भुगतान करना आसान हो जाता है। सूक्ष्म और छोटे कारोबारों के लिए यही फर्क है कि वे नकदीरहित भुगतान स्वीकार कर सकें या केवल नकद पर निर्भर रहें। ग्राहकों के लिए यही फर्क है कि वे कभी-कभार डिजिटल भुगतान करें या हर दिन।
बड़े पैमाने पर इस्तेमाल: मॉल से सड़क किनारे के विक्रेताओं तक
शुरुआत के बाद से QRIS का इस्तेमाल तेज़ी से बढ़ा है। उद्योग के आंकड़े बताते हैं कि 2024 के दौरान सालाना वृद्धि तीन अंकों में रही और इसका उपयोग बड़ी श्रृंखलाओं से आगे बढ़कर छोटे विक्रेताओं तक पहुंचा। 2024 के मध्य तक उपयोगकर्ताओं की संख्या 50 मिलियन से अधिक और दुकानदारों की संख्या 30 मिलियन से अधिक हो गई थी। 2025 के मध्य तक बैंक इंडोनेशिया के आंकड़ों में 57 मिलियन से अधिक उपयोगकर्ता और करोड़ों दुकानदार दर्ज हुए, जिनमें से अधिकांश सूक्ष्म, लघु और मध्यम उद्यम हैं। यह तेज़ी दिखाती है कि फोन से कम लागत में भुगतान स्वीकार करने की व्यवस्था इंडोनेशिया की खुदरा अर्थव्यवस्था के अनुरूप है, जहां छोटे व्यापारी और अनौपचारिक विक्रेता बड़ी संख्या में हैं।
लेन-देन भी तेज़ी से बढ़े हैं। मार्च 2025 तक QRIS से एक अरब से अधिक भुगतान हो चुके थे। 2025 की पहली छमाही में बैंक इंडोनेशिया ने QRIS लेन-देन का मूल्य करीब Rp 317 ट्रिलियन दर्ज किया, जो सालाना आधार पर 120 प्रतिशत से अधिक की वृद्धि है। नेटवर्क का प्रभाव साफ़ है। हर नया दुकानदार QRIS को उपयोगकर्ताओं के लिए अधिक मूल्यवान बनाता है। हर नया उपयोगकर्ता इसे दुकानदारों के लिए अधिक आकर्षक बनाता है।
स्कैन करके भुगतान करने की आदत को सामान्य बनाने में युवा इंडोनेशियाई खास तौर पर प्रभावशाली रहे हैं। उपराष्ट्रपति गिब्रान राकाबुमिंग राका ने QRIS को तेज़ी से अपनाने और बड़े स्टोर से लेकर छोटे व्यापारियों तक इसका इस्तेमाल फैलाने में मदद के लिए जेनरेशन ज़ेड की सराहना की। मोबाइल ऐप के साथ उनकी सहजता, कतार में खड़े रहने को लेकर कम धैर्य और सुविधा को प्राथमिकता देने से शहरों और कस्बों में भुगतान स्वीकार करने का चलन तेज़ हुआ है।
बैंक इंडोनेशिया के गवर्नर ने इस बदलाव को अर्थव्यवस्था में व्यापक लाभ से जोड़ा है। राष्ट्रीय डिजिटल अर्थव्यवस्था मंच पर खचाखच भरे सभागार को संबोधित करते हुए गवर्नर पेरी वारजियो ने डिजिटल भुगतानों और उनसे समर्थित व्यापक अर्थव्यवस्था, दोनों की वृद्धि की रफ्तार पर ज़ोर दिया।
बैंक इंडोनेशिया के गवर्नर पेरी वारजियो ने कहा, "इंडोनेशिया अब दुनिया की सबसे तेज़ी से बढ़ती डिजिटल अर्थव्यवस्थाओं और भुगतान प्रणालियों में से एक है।"
QRIS का MSME और वित्तीय समावेशन के लिए क्या अर्थ है
सूक्ष्म और छोटे कारोबारों के लिए QRIS डिजिटल भुगतान स्वीकार करने की बाधा घटाता है। कोई छोटी वारुंग बिना कार्ड टर्मिनल किराये पर लिए या कई अनुबंध किए फोन से भुगतान ले सकती है। मछली विक्रेता मेज़ पर छपा हुआ QR कोड रखकर जल्दी बिक्री पूरी कर सकता है। ऐसे देश में यह अहम है जहां कारोबारों का बड़ा हिस्सा बहुत छोटा है और मुनाफ़े की गुंजाइश कम है।
डिजिटल भुगतान से बिक्री का रिकॉर्ड भी बनता है। समय के साथ इससे दुकानदारों को औपचारिक कर्ज़ पाने में मदद मिल सकती है, क्योंकि ऋणदाता ज़मानत पर निर्भर रहने के बजाय नकदी प्रवाह के पैटर्न का विश्लेषण कर सकते हैं। छोटे उत्पादकों और विक्रेताओं के लिए स्थानीय लोगों और पर्यटकों से QRIS भुगतान स्वीकार करने की सुविधा उनके संभावित बाज़ार का विस्तार करती है। उद्योग समूहों और केंद्रीय बैंक का कहना है कि QRIS छोटे कारोबारों को नए ग्राहकों तक पहुंचने और आगंतुकों के लिए मौके पर भुगतान आसान बनाकर स्थानीय पर्यटन को बढ़ावा देने में मदद कर रहा है।
वित्तीय समावेशन आदत, भरोसे और सुविधा पर निर्भर करता है। QRIS इन तीनों को बेहतर बनाता है। जब हर ठेला इसे स्वीकार करता है, तो फोन से भुगतान करना सामान्य हो जाता है। लेन-देन भरोसेमंद ढंग से काम करने और प्रणाली में रिफंड तथा विवाद निपटाने की व्यवस्था होने से भरोसा बढ़ता है। पार्क, टोल गेट, बस स्टॉप और पड़ोस की किराना दुकान पर QRIS उपलब्ध होने से सुविधा बढ़ती है।
सीमापार इस्तेमाल और क्षेत्रीय एकीकरण
इंडोनेशिया ने यात्रियों, छोटे व्यापारियों और क्षेत्रीय कारोबार को समर्थन देने के लिए QRIS को अपनी सीमाओं से बाहर पहुंचाया है। इंडोनेशियाई लोग मलेशिया, थाईलैंड और सिंगापुर जैसे भागीदार देशों में अपने सामान्य ऐप से कोड स्कैन कर भुगतान कर सकते हैं। इन देशों के आगंतुक भी अपने घरेलू ऐप से QRIS कोड स्कैन करके इंडोनेशिया में भुगतान कर सकते हैं। इस मॉडल से छोटी खरीदारी में मुद्रा बदलने की झंझट कम होती है और केंद्रीय बैंकों के बीच स्थानीय मुद्रा में भुगतान निपटाने में मदद मिलती है। बटाम और बाली जैसे पर्यटन स्थलों पर, जहां बड़ी संख्या में पर्यटक आते हैं, सीमापार QR भुगतान नकदी और कार्ड पर निर्भरता घटाते हैं।
बैंक इंडोनेशिया ने QRIS को और अधिक बाज़ारों से जोड़ना शुरू कर दिया है। चीन में भुगतान भागीदारों के साथ परीक्षण जारी हैं। जापान ने एक चरण शुरू किया है, जिसमें इंडोनेशियाई ऐप चुनिंदा दुकानों पर भुगतान के लिए संगत जापानी QR कोड स्कैन कर सकते हैं। इसे और अधिक जगहों पर स्वीकार किए जाने की योजना है। अधिकारियों ने संकेत दिया है कि बुनियादी ढांचे और समझौतों के परिपक्व होने के साथ भारत और सऊदी अरब को भी आपस में जोड़ने की योजना है।
गवर्नर पेरी वारजियो ने इस मानक को ऐसी खुली, लेकिन राष्ट्रीय दिशा-निर्देशों से संचालित प्रणाली की रणनीतिक परिसंपत्ति बताया है। उनका कहना है कि QRIS पड़ोसी देशों और प्रमुख भागीदारों से जुड़ते हुए मुख्य भुगतान प्रणालियों पर राष्ट्रीय नियंत्रण को दर्शाता है।
गवर्नर पेरी वारजियो ने कहा, "QRIS इंडोनेशिया की भुगतान प्रणाली की संप्रभुता का प्रतीक है।" उन्होंने सीमाओं के पार आपसी अनुकूलता बढ़ाने में देश की क्षमता को रेखांकित किया।
कुछ विदेशी कंपनियों ने सवाल उठाया है कि क्या इंडोनेशिया का तरीका प्रतिस्पर्धा के मैदान को झुका देता है। नीति-निर्माताओं का जवाब है कि यह मानक उन सभी प्रतिभागियों के लिए खुला है जो राष्ट्रीय नियमों और उपभोक्ता संरक्षण के अनुरूप काम करते हैं। उनका कहना है कि इसका उद्देश्य समावेशन, किफ़ायत और घरेलू तथा अंतरराष्ट्रीय प्रतिभागियों के लिए समान पहुंच है। सीमापार संपर्कों का लगातार विस्तार दिखाता है कि इंडोनेशिया जुड़ने के साथ-साथ अपनी अर्थव्यवस्था और छोटे कारोबारों को सहारा देने वाले सुरक्षा उपाय भी बनाए रखना चाहता है।
सुरक्षा, भरोसा और खेल के नियम
इस्तेमाल बढ़ने के साथ जोखिम भी बढ़ते हैं। नियामकों और उद्योग जगत के नेताओं ने चेताया है कि भुगतान और बैंकिंग के डिजिटलीकरण के साथ मज़बूत सुरक्षा उपाय भी होने चाहिए। वित्तीय सेवा प्राधिकरण, जिसे OJK के नाम से जाना जाता है, ने बैंकों से सुरक्षा बढ़ाने, साइबर सुरक्षा में निवेश करने और उपभोक्ता संरक्षण के ढांचे बेहतर करने का आग्रह किया है। इसके लिए बेहतर प्रमाणीकरण, संदिग्ध गतिविधियों पर निगरानी, घटनाओं पर तेज़ प्रतिक्रिया और धोखाधड़ी से बचाव के लिए समन्वित जागरूकता अभियान ज़रूरी हैं।
निजी बैंकों की निगरानी के लिए OJK के उप आयुक्त इंदार्टो बुडिवितोनो ने इस मुद्दे को बैंकों और भुगतान सेवा प्रदाताओं के लिए तकनीकी और प्रतिष्ठा, दोनों से जुड़ा बताया।
इंदार्टो बुडिवितोनो ने कहा, "साइबर सुरक्षा का मतलब सिर्फ़ प्रणाली की रक्षा नहीं, बल्कि बैंकों की प्रतिष्ठा और कारोबार की निरंतरता भी है।"
उद्योग संघों ने समानांतर रूप से तीन कदम उठाने की मांग की है। पहला, जोखिम पर आधारित नियमन और निगरानी, जो नवाचार को सुरक्षित रखे। दूसरा, मज़बूत प्रशासन के तहत कृत्रिम बुद्धिमत्ता और ओपन फाइनेंस जैसे उन्नत साधनों का ज़िम्मेदाराना इस्तेमाल। तीसरा, बड़े पैमाने पर जन-जागरूकता, जिसमें बताया जाए कि अलग-अलग प्लेटफॉर्म पर फ़िशिंग और धोखाधड़ी से कैसे बचें।
सुरक्षा और हमले, दोनों में AI की भूमिका बढ़ रही है। राष्ट्रीय साइबर एवं कूटलेखन एजेंसी ने चेताया है कि अपराधी अब निजी डेटा का इस्तेमाल करके निशाना बनाकर फ़िशिंग संदेश तैयार करते हैं और अपना रूप बदलने वाले मैलवेयर बनाते हैं। एजेंसी की वित्त, व्यापार और पर्यटन साइबर सुरक्षा निदेशक एडिट प्राइमा ने कहा कि इस क्षेत्र को उसी तरह के साधनों से इस जोखिम का सामना करना होगा।
एडिट प्राइमा ने कहा, "हमें AI आधारित हमलों के लिए तैयार रहना होगा और उनका सामना करना सीखना होगा। AI का इस्तेमाल करना भी ज़रूरी है, इसके अलावा कोई रास्ता नहीं है।"
इंडोनेशिया का व्यक्तिगत डेटा संरक्षण कानून और उससे जुड़े नियम अनुपालन की शर्तें कड़ी कर रहे हैं। सीमापार डेटा हस्तांतरण पर पाबंदियां हैं, जब तक कि गंतव्य देश स्थानीय मानकों पर खरे न उतरें। बढ़ते डिजिटल ग्राहक आधार को सेवाएं देने और राष्ट्रीय तथा क्षेत्रीय, दोनों आवश्यकताओं का पालन करने के लिए कंपनियों को सुरक्षा और डेटा प्रबंधन में निवेश करना होगा।
नई सुविधाएं और रोज़मर्रा की सेवाएं
QRIS में ऐसी सुविधाएं लगातार जुड़ रही हैं जो इसे रोज़मर्रा की दिनचर्या का हिस्सा बनाती हैं। बैंक इंडोनेशिया ने ग्रेटर जकार्ता क्षेत्र के सार्वजनिक परिवहन के लिए QRIS Tap In and Out शुरू किया। इसमें MRT, कम्यूटर रेल, TransJakarta बसें और जकार्ता की दोनों LRT लाइनें शामिल हैं। स्थिर कोड स्कैन करने के बजाय, यात्री नियर-फील्ड कम्युनिकेशन का इस्तेमाल करके फोन को रीडर के पास टैप करते हैं और बाहर निकलते समय फिर टैप करते हैं। इससे प्रवेश और निकास तेज़ होता है और भुगतान QRIS प्रणाली के भीतर ही रहता है।
अन्य सुविधाएं इस नेटवर्क के इस्तेमाल की जगहों और तरीकों का विस्तार करती हैं। QRIS Antarnegara भागीदार बाज़ारों में सीमापार भुगतान की सुविधा देता है। QRIS TUNTAS दुकानों पर भुगतान से आगे की सेवाएं उपलब्ध कराता है और भागीदार एजेंटों के यहां नकद निकासी, धन हस्तांतरण तथा जमा की सुविधा दे सकता है। जैसे-जैसे अलग-अलग सेवा प्रदाताओं के बीच होने वाले लेन-देन का हिस्सा बढ़ता है, राष्ट्रीय स्विचिंग प्रणालियों और BI FAST जैसी भुगतान निपटान प्रणालियों पर काम का बोझ बढ़ता है। नियामकों ने छोटे विक्रेताओं की लागत को काबू में रखने के साथ बढ़ते लेन-देन में विश्वसनीयता बनाए रखने के लिए व्यापारी छूट दरों और तकनीकी मानकों में बदलाव किए हैं।
सुधार न हुए तो कहां थम सकती है वृद्धि
QRIS की स्वीकार्यता अभी भी अलग-अलग क्षेत्रों में एकसमान नहीं है। जावा आगे है, जबकि पूर्वी प्रांतों में दुकानदारों का घनत्व कम है। यह आर्थिक असमानताओं, कनेक्टिविटी की कमी और डिजिटल साक्षरता के अंतर को दर्शाता है। दूरदराज़ के इलाकों तक पहुंचने के लिए इंटरनेट की उपलब्धता बढ़ानी होगी, फोन और डेटा की लागत घटानी होगी और उन छोटे दुकानदारों के लिए प्रशिक्षण को उनके अनुरूप बनाना होगा जो डिजिटल वित्त के लिए नए हैं।
छोटे व्यापारियों के लिए शुल्क और चार्जबैक चिंता का विषय हो सकते हैं। QRIS प्रणाली कार्ड टर्मिनल से सस्ती है, लेकिन जारीकर्ता, भुगतान प्राप्त करने वाली कंपनियों और स्विच के बीच लागत का बंटवारा लगातार संतुलित करना होगा, ताकि बहुत छोटे कारोबारों पर असंगत बोझ न पड़े। नियामक इस दिशा में सक्रिय रहे हैं, लेकिन बड़े पैमाने पर वृद्धि से लागत और सेवा की निरंतर उपलब्धता पर दबाव बना रहेगा।
नियमन भी मायने रखता है। कारोबारों को निजता, डेटा भंडारण और साइबर सुरक्षा से जुड़े बदलते नियमों का सामना करना पड़ता है। विकेंद्रीकृत प्रशासन के कारण कुछ नियम क्षेत्रों के अनुसार अलग-अलग हो सकते हैं, जिससे देशभर में काम करने वाली कंपनियों के लिए जटिलता बढ़ती है। मानकों को लेकर स्पष्टता और उनका एकसमान पालन निवेशकों का भरोसा तथा सेवा की गुणवत्ता बनाए रखने में मदद करेगा।
भारत और चीन के मुकाबले इंडोनेशिया
भारत के UPI और इंडोनेशिया के QRIS में नियामक के नेतृत्व वाला तरीका और खुले मानकों पर ज़ोर साझा है, जिनसे नियमों का पालन करने वाला कोई भी पक्ष जुड़ सकता है। दोनों का लक्ष्य बड़े पैमाने पर इस्तेमाल बढ़ाने के लिए व्यापक आपसी अनुकूलता और कम शुल्क है। चीन में QR भुगतान निजी सुपर ऐप के ज़रिये लोकप्रिय हुआ और बाद में नियामकों ने प्लेटफॉर्मों के बीच आपसी अनुकूलता बढ़ाने की दिशा में कदम उठाए। इंडोनेशिया का मॉडल भारत के अधिक करीब है। उसने शुरुआत में ही राष्ट्रीय मानक तय किया, बैंकों और फिनटेक कंपनियों को इससे जुड़ने का न्योता दिया और QR के इस मानक के साथ तेज़, कम लागत वाली धन हस्तांतरण प्रणाली भी जोड़ी।
इन तीनों रास्तों से अलग-अलग शुरुआती स्थितियों और नीतिगत विकल्पों का पता चलता है। इंडोनेशिया का तरीका वैश्विक साझेदारियों की गुंजाइश रखते हुए छोटे व्यापारियों के लिए समावेशन और नेटवर्क प्रभावों को प्राथमिकता देता है। उपयोगकर्ताओं और दुकानदारों की तेज़ी से बढ़ती संख्या, परिवहन और पर्यटन में इसका लगातार विस्तार तथा पड़ोसी देशों और प्रमुख बाज़ारों से जुड़ने की कोशिश दिखाती है कि सहयोग के लिए खुला रहते हुए यह मॉडल बड़े पैमाने पर फैल सकता है।
निष्कर्ष
- QRIS ने 2019 में पूरे देश में QR भुगतान को एक मानक के तहत जोड़ा, जिससे एक ही कोड बैंकों और वॉलेट में काम करने लगा और छोटे दुकानदारों की लागत घटी।
- डिजिटल भुगतान और ई-कॉमर्स इंडोनेशिया की तेज़ी से बढ़ती डिजिटल अर्थव्यवस्था को गति दे रहे हैं, जिसका मूल्य 2024 में अनुमानित 90 अरब डॉलर था और 2030 तक 400 अरब डॉलर का लक्ष्य है।
- 2025 के मध्य तक 57 मिलियन से अधिक उपयोगकर्ता और करोड़ों दुकानदार QRIS से जुड़े थे। इनमें से अधिकांश दुकानदार MSME श्रेणी में आते हैं।
- मार्च 2025 तक QRIS से एक अरब से अधिक लेन-देन हुए। 2025 की पहली छमाही में इनका मूल्य करीब Rp 317 ट्रिलियन पहुंच गया, जो पिछले वर्ष की तुलना में 120 प्रतिशत से अधिक की वृद्धि है।
- सीमापार संपर्कों में अब मलेशिया, थाईलैंड और सिंगापुर शामिल हैं। जापान में पहले चरण की सेवा शुरू हो चुकी है, चीन के साथ परीक्षण जारी हैं और भारत तथा सऊदी अरब से जुड़ने की योजनाएं हैं।
- BI FAST कम लागत में वास्तविक समय पर धन हस्तांतरण की सुविधा देकर QRIS का पूरक बनता है और उपभोक्ता शुल्क कम रखने में मदद करता है। छोटे हस्तांतरण पर कोई शुल्क नहीं है।
- इस्तेमाल बढ़ने के साथ सुरक्षा सर्वोच्च प्राथमिकता है। OJK ने मज़बूत सुरक्षा उपायों की अपील की है और एजेंसियों ने उन्नत धोखाधड़ी से बचाव के लिए AI आधारित सुरक्षा की ज़रूरत बताई है।
- परिवहन के लिए QRIS Tap In and Out और नकद तथा धन हस्तांतरण सेवाओं के लिए QRIS TUNTAS जैसी नई सुविधाएं इस मानक को रोज़मर्रा की ज़िंदगी का हिस्सा बना रही हैं।
- मुख्य चुनौतियों में क्षेत्रों के बीच इस्तेमाल का असमान स्तर, व्यापारियों पर लागत का दबाव तथा डेटा संरक्षण और साइबर सुरक्षा से जुड़े नियामकीय नियमों की जटिलता शामिल हैं।