GoTo की नई विकास रणनीति के भीतर
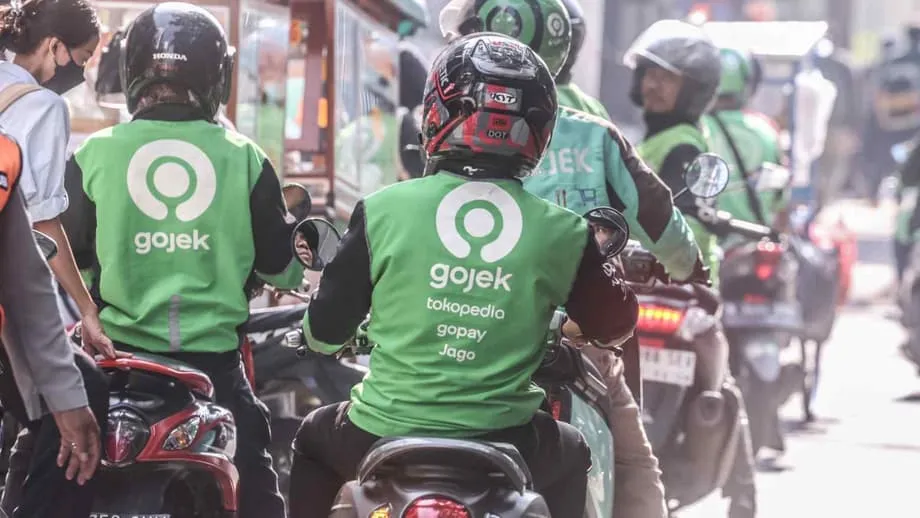
Gojek, Tokopedia और GoPay के पीछे की जकार्ता स्थित टेक प्लेटफ़ॉर्म GoTo Group, वित्तीय सेवाओं पर अपना दांव और मज़बूत कर रहा है। कंपनी ऐप के भीतर ऐसे और मिनीगेम बनाने की योजना बना रही है, जो लोगों को क्रेडिट सुविधाओं और छोटे नकद ऋणों को आज़माने के लिए प्रेरित करें। यह पहल ऐसे समय में हो रही है जब राइड-हेलिंग और डिलीवरी की वृद्धि स्थिर हो रही है, जबकि भुगतान, ऋण और अन्य वित्तीय सेवाएं कारोबार में बड़ी भूमिका निभा रही हैं।
विषय-सूची
- GoTo की नई विकास रणनीति के भीतर
- मिनीगेम उपयोगकर्ताओं का व्यवहार कैसे बदलते हैं
- खेल से उत्पाद आज़माने तक
- उपयोगकर्ताओं को बार-बार लौटाने वाले मिनीगेम टूल
- सहभागिता को पहले से स्वीकृत क्रेडिट में बदलना
- GoPay की तेज़ी और डेटा का लाभ
- केंद्र में ऋण, साथ में Bank Jago
- इंडोनेशिया के फिनटेक क्षेत्र में प्रतिस्पर्धा
- सुरक्षा उपाय, नियमन और जोखिम नियंत्रण
- अगले 12 महीनों में किन बातों पर नज़र रखें
- मुख्य बिंदु
प्रबंधन ने उपयोगकर्ताओं को GoPay को रोज़मर्रा के कामों के लिए इस्तेमाल करने की ओर प्रोत्साहित किया है, और फिर उसी ऐप में बचत तथा उधार लेने के आसान साधनों की ओर बढ़ाया है। इंटरैक्टिव चुनौतियों, रोज़ाना चेक-इन के इनाम और हल्के-फुल्के गेम्स ने पहले ही भुगतान सेवाओं में सहभागिता बढ़ाने में मदद की है। अगला कदम इन क्षणों में मिलने वाले ध्यान को ज़िम्मेदार क्रेडिट के परीक्षण से जोड़ना है। कंपनी के हालिया नतीजे बताते हैं कि यह क्यों अहम है। वित्तीय सेवाएं मांग-आधारित सेवाओं से तेज़ी से बढ़ रही हैं और GoPay की गतिविधि लगातार नए रिकॉर्ड बना रही है।
यह रणनीति वित्तीय ऐप्स में दिख रहे एक व्यापक रुझान का हिस्सा है। व्यवहार विज्ञान और उपयोगकर्ता अनुभव अनुसंधान से मिली सीख पर आधारित खेलपूर्ण डिज़ाइन, कभी-कभार ऐप इस्तेमाल करने की आदत को नियमित उपयोग में बदल सकता है। वित्तीय ऐप्स में इसका मतलब हो सकता है अधिक बार भुगतान, उपयोगकर्ताओं को बनाए रखने की बेहतर क्षमता और समय के साथ, बाद में भुगतान तथा छोटे नकद ऋण जैसे पूरक उत्पादों के लिए ग्राहक हासिल करने की कम लागत।
मिनीगेम उपयोगकर्ताओं का व्यवहार कैसे बदलते हैं
मिनीगेम ऐप के भीतर मौजूद छोटे और वैकल्पिक मनोरंजक काम होते हैं। इनमें रोज़ाना चेक-इन की लगातार बनी लड़ी, छोटे वाउचर देने वाले स्पिन-टू-विन व्हील, स्क्रैच कार्ड, काम पूरे होने पर भरने वाले प्रोग्रेस बार और इनाम दिलाने वाले मिशन शामिल हैं। ये पूरी तरह विकसित गेम नहीं हैं। ये हल्की-फुल्की गतिविधियां हैं, जो तेज़ी से प्रगति का एहसास और कुछ पाने की उम्मीद जगाती हैं। ये उन छोटे-छोटे मौकों के लिए उपयुक्त हैं, जब लोग बिल चुकाने, मोबाइल डेटा रिचार्ज करने या पैसे भेजने के लिए वॉलेट ऐप खोलते हैं।
वित्तीय ऐप्स में इन तरीकों का इस्तेमाल अक्सर उपयोगी कदम उठाने के लिए प्रेरित करने में किया जाता है। लगातार चेक-इन की लड़ी उपयोगकर्ताओं को रोज़ लौटने के लिए प्रोत्साहित कर सकती है, प्रोग्रेस बार किसी को बिल रिमाइंडर सेट करने की प्रक्रिया पूरी करने में राह दिखा सकता है और इनाम किसी उपयोगकर्ता को नई सुविधा आज़माने के लिए प्रेरित कर सकता है। समय के साथ, ऐसे छोटे संकेत क्रेडिट सुविधा आज़माने की बाधा कम कर सकते हैं, जैसे चेकआउट के समय बाद में भुगतान की किस्त या स्पष्ट अग्रिम मूल्य और छोटी चुकौती अवधि वाली छोटी क्रेडिट सीमा।
खेल से उत्पाद आज़माने तक
मूल विचार सरल है। अगर उपयोगकर्ता GoPay को ज़्यादा बार खोलें और ऐप में अधिक समय बिताएं, तो ऐप के पास सही समय पर पहले से पात्रता तय किए गए क्रेडिट ऑफ़र दिखाने के अधिक मौके होंगे। चेक-इन का इनाम GoPay से उपयोगिता बिल चुकाने पर छूट दिला सकता है, और उस लेन-देन के संदर्भ में पहली किस्त योजना आज़माने का सहज सुझाव दिया जा सकता है। उपयोगकर्ता के स्वीकार करने पर ऋण छोटा होता है, शर्तें स्पष्ट होती हैं और चुकौती उसी ऐप के अनुभव के भीतर अपने आप होती है।
उपयोगकर्ताओं को बार-बार लौटाने वाले मिनीगेम टूल
GoTo पहले ही परिचित टूल्स का इस्तेमाल कर रहा है। रोज़ाना चेक-इन बोनस लगातार वापसी की आदत बनाते हैं। स्पिन-टू-विन और स्क्रैच कार्ड वाउचर या शुल्क माफ़ी जैसे छोटे इनामों के साथ कम जोखिम वाला रोमांच देते हैं। मिशन छोटे कामों को इनाम से जोड़ते हैं, जैसे एक ही हफ्ते में फ़ोन बिल चुकाना, किसी दोस्त को पैसे भेजना और वॉलेट में राशि डालना। प्रोग्रेस बार और बैज काम पूरा होने का एहसास देते हैं। ये सुविधाएं तब सबसे अच्छी तरह काम करती हैं, जब वे तेज़ और भरोसेमंद हों तथा बहुत कम डेटा इस्तेमाल करें। यह शुरुआती श्रेणी के स्मार्टफ़ोन और धीमे इंटरनेट कनेक्शन वाले उपयोगकर्ताओं के लिए अहम है।
पर्दे के पीछे, ये गतिविधियां एक बदलती हुई रणनीति को दिशा देती हैं। अगर कोई उपयोगकर्ता बिल भुगतान में सक्रिय है, तो ऐप उससे जुड़े मिशन और छूट दिखा सकता है। अगर कोई उपयोगकर्ता Tokopedia पर खरीदारी में दिलचस्पी दिखाता है, तो ऐप कम सीमा और छोटी अवधि वाली पहली किस्त योजना पेश कर सकता है। लक्ष्य अगला उपयोगी कदम स्पष्ट और आसान बनाना है, न कि उपयोगकर्ताओं पर ऑफ़र की बौछार करना।
सहभागिता को पहले से स्वीकृत क्रेडिट में बदलना
पहले से स्वीकृति की प्रक्रिया में उपयोगकर्ता की सहभागिता और ऋण-जांच एक-दूसरे से जुड़ते हैं। वॉलेट गतिविधि, ई-कॉमर्स खरीदारी का इतिहास और सत्यापित पहचान जांचें उपयोगकर्ता की ऐसी तस्वीर बनाती हैं, जिसके आधार पर सावधानी से शुरुआती क्रेडिट सीमा तय की जा सकती है। किसी को लंबा फ़ॉर्म भरने के लिए भेजने के बजाय, ऐप पहले से उसकी ज़रूरत के मुताबिक ऑफ़र दिखा सकता है, जिसमें चुकौती की रकम और तारीखें उसके पिछले व्यवहार से मेल खाती हों। चुकौती वॉलेट बैलेंस या लिंक किए गए खातों से हो सकती है, जिससे अनुभव सरल रहता है और भुगतान छूटने की आशंका घटती है।
GoPay की तेज़ी और डेटा का लाभ
हालिया प्रदर्शन बताता है कि GoTo इस तरीके का विस्तार क्यों कर रहा है। तीसरी तिमाही में शुद्ध राजस्व लगभग 4.7 ट्रिलियन रुपिया रहा, जो एक साल पहले की तुलना में करीब 21 प्रतिशत अधिक है। इस अवधि में कंपनी ने कर-पूर्व समायोजित लाभ लगभग 62 अरब रुपिया दर्ज किया और वर्ष के लिए समायोजित आय का अनुमान बढ़ाकर लगभग 1.8 ट्रिलियन से 1.9 ट्रिलियन रुपिया की सीमा में कर दिया। वित्तीय सेवाओं से राजस्व करीब 1.5 ट्रिलियन रुपिया रहा, जो साल-दर-साल लगभग 55 प्रतिशत अधिक है। इसमें उपभोक्ता ऋणों की वृद्धि और भुगतान लेन-देन में लगातार बढ़ोतरी का योगदान रहा। सितंबर में पहली बार GoPay के लेन-देन की संख्या 500 मिलियन से अधिक हो गई।
मांग-आधारित सेवाओं से राजस्व, जिसमें राइड-हेलिंग और डिलीवरी शामिल हैं, लगभग 3.2 ट्रिलियन रुपिया रहा, जो करीब 10 प्रतिशत अधिक है। GoPay नेटवर्क काफी बड़े पैमाने पर पहुंच चुका है। इंडोनेशिया के सकल घरेलू उत्पाद का लगभग 3 प्रतिशत GoPay इकोसिस्टम में संसाधित होता है और देश की वयस्क आबादी के करीब 12 प्रतिशत लोग हर महीने ऐप इस्तेमाल करते हैं। वित्तीय सेवाओं का सकल लेन-देन मूल्य साल-दर-साल लगभग 30 प्रतिशत बढ़कर करीब 170 ट्रिलियन रुपिया हो गया।
बड़े शहरों से आगे विस्तार के लिए 2023 में अलग GoPay ऐप लॉन्च किया गया था। यह ऐप कम मोबाइल डेटा इस्तेमाल करता है, कम कीमत वाले फ़ोनों पर सुचारु रूप से चलता है और मुफ़्त ट्रांसफ़र तथा बिल भुगतान पर कम शुल्क जैसी सुविधाएं देता है। रोज़ाना चेक-इन के इनाम और मिनीगेम जैसे इंटरैक्टिव तत्वों ने टियर 2 और टियर 3 शहरों के बड़े बाज़ार तक ऐप की पहुंच बनाने में मदद की है। इस व्यापक पहुंच से अधिक लेन-देन डेटा मिलता है और, अनुमति के साथ, क्रेडिट मॉडल के लिए बेहतर जानकारी भी।
केंद्र में ऋण, साथ में Bank Jago
GoTo की Bank Jago में लगभग 22 प्रतिशत हिस्सेदारी है। बैंक GoPay के भीतर एकीकृत है, जिससे उपयोगकर्ता ऐप में ही खाते खोल और संभाल सकते हैं। यह जुड़ाव रोज़मर्रा के भुगतान से बचत और फिर उधार लेने तक का स्पष्ट रास्ता बनाता है। इससे ऋण के लिए धन जुटाने की प्रक्रिया सरल होती है और उपयोगकर्ताओं को बैलेंस, चुकौती तथा आने वाले बिलों पर नज़र रखने के लिए एक ही जगह मिलती है।
नियमित डिजिटल बैंकिंग गतिविधि, जैसे वेतन का खाते में आना और समय पर बिल भुगतान, सत्यापित जानकारी जोड़ती है, जिससे क्रेडिट स्कोरिंग बेहतर हो सकती है और डिफ़ॉल्ट घट सकते हैं। उधार लेने वालों के लिए ऑटो-चुकौती और रिमाइंडर से भुगतान छूटने का जोखिम कम होता है। GoTo और उसके साझेदारों के लिए, बेहतर एकीकरण से सेवा लागत घट सकती है और उधारकर्ता के भुगतान में पिछड़ने पर बकाया वसूलना आसान हो सकता है।
यह ढांचा उत्पादों का तेज़ी से विकास करने में भी मदद करता है। कंपनी छोटी और सरल क्रेडिट सीमाओं से शुरुआत कर सकती है, समय पर भुगतान का रिकॉर्ड बनने के बाद सीमा बढ़ा सकती है और Tokopedia तथा दूसरे कारोबारियों के चेकआउट पर किस्त के विकल्प दे सकती है। समय के साथ, यही व्यवस्था सूक्ष्म बीमा और बचत के ऐसे अलग हिस्सों जैसे पूरक उत्पादों को भी सहारा दे सकती है, जिनमें उपयोगकर्ता बिलों के लिए पैसे अलग रख सकें।
इंडोनेशिया के फिनटेक क्षेत्र में प्रतिस्पर्धा
इंडोनेशिया दक्षिण-पूर्व एशिया के सबसे सक्रिय डिजिटल वित्त बाज़ारों में से एक है। डिजिटल वॉलेट, बाद में भुगतान की सेवाएं और ऑनलाइन ऋणदाता हर दिन उपयोगकर्ताओं का ध्यान पाने के लिए प्रतिस्पर्धा करते हैं। Grab और Sea Group जैसे क्षेत्रीय प्लेटफ़ॉर्म तथा Kredivo और Akulaku जैसे स्थानीय विशेषज्ञ, सभी ऐप पर बार-बार आने वाले उपयोगकर्ताओं के साथ गहरे वित्तीय संबंध बनाने की कोशिश कर रहे हैं।
इनमें से कई ऐप आदतें बनाने के लिए खेलपूर्ण डिज़ाइन का इस्तेमाल करते हैं। रोज़ाना के काम, इनाम अंक और गेम जैसे चैलेंज बार-बार ऐप खोलने के लिए प्रेरित करते हैं। तरीके मिलते-जुलते हैं, लेकिन उन्हें लागू करने का ढंग मायने रखता है। जो ऐप इनामों को सरल और भरोसेमंद रखते हैं तथा उन्हें उपयोगी गतिविधियों से जोड़ते हैं, वे आम तौर पर उपयोगकर्ताओं को बनाए रखने में बेहतर प्रदर्शन करते हैं, बिना उन्हें अनचाहे उत्पादों की ओर धकेले।
प्रतिस्पर्धा का केंद्र डाउनलोड हासिल करने से बदलकर नियमित आदतें बनाने पर आ गया है। जब उपयोगकर्ता छोटे इनामों के लिए रोज़ लौटते हैं, तो उन्हें वापस लाने की लागत घटती है और ऐप को प्रासंगिक सेवाएं दिखाने के अधिक मौके मिलते हैं। इससे ऋण कारोबार की इकाई अर्थव्यवस्था बेहतर हो सकती है, जहां शुल्क से होने वाली आय और ब्याज का मार्जिन, क्रेडिट नुकसान तथा प्रचार खर्च की भरपाई करने के लिए पर्याप्त होना चाहिए।
सुरक्षा उपाय, नियमन और जोखिम नियंत्रण
इंडोनेशिया में ऋण कारोबार पर कड़ी निगरानी रखी जाती है। नियामकों ने हाल के वर्षों में उपभोक्ता ऋण और बाद में भुगतान की सेवाओं पर निगरानी बढ़ाई है। इसमें ज़िम्मेदार मार्केटिंग, मूल्य की मानकीकृत जानकारी, भुगतान क्षमता की जांच और डेटा सुरक्षा से जुड़ी अपेक्षाएं शामिल हैं। ऐसे माहौल में गेमिफ़ाइड अनुभव सावधानी से तैयार करने होंगे, ताकि वे आवेग में उधार लेने के बजाय अच्छी आदतों को बढ़ावा दें।
ज़िम्मेदार डिज़ाइन की शुरुआत सीमाओं और सरल भाषा से होती है। कम शुरुआती क्रेडिट सीमा, उपयोगकर्ता के पुष्टि पर टैप करने से पहले रुपिया में कुल लागत की स्पष्ट जानकारी और वेतन चक्र से मेल खाती चुकौती तारीखें आसान सुरक्षा उपाय हैं। कुछ समय का अंतराल लगातार कई ऋण लेने से रोक सकता है। सीमा के करीब पहुंचने पर चेतावनी दिखाई जा सकती है और शैक्षिक सुझाव ब्याज तथा शुल्क का तरीका समझा सकते हैं। इनाम पाने के लिए गेम में ऋण लेना कभी ज़रूरी नहीं होना चाहिए। बिल रिमाइंडर सेट करने या आपातकालीन बचत बनाने जैसी स्वस्थ गतिविधियों से जुड़े इनाम अधिक सुरक्षित विकल्प हैं।
मज़बूत ऋण-जांच से नुकसान काबू में रहता है। GoTo पहचान सत्यापित करने और जोखिम मापने के लिए वॉलेट तथा मार्केटप्लेस के इतिहास, डिवाइस जांच और साझेदार बैंकों से मिले संकेतों का उपयोग कर सकता है। समस्या के शुरुआती संकेत मिलने पर मॉडल क्रेडिट सीमा घटा सकते हैं या ऑफ़र रोक सकते हैं। भुगतान का प्रदर्शन सिस्टम को लगातार जानकारी देता है, जिससे सीमा तभी बढ़ती है जब समय पर भुगतान का स्थिर रिकॉर्ड मौजूद हो। बायोमेट्रिक सत्यापन और असामान्य गतिविधि का पता लगाने समेत धोखाधड़ी नियंत्रण, प्रचार अभियानों के दुरुपयोग और पहचान की चोरी को रोकने में मदद करते हैं, जो कभी-कभी गेमिफ़ाइड अभियानों के साथ देखने को मिलते हैं।
अगले 12 महीनों में किन बातों पर नज़र रखें
अपनाने की दर और सहभागिता शुरुआती संकेतक होंगे। GoPay के रोज़ाना सक्रिय उपयोगकर्ताओं की संख्या, मिनीगेम्स में हिस्सा लेने वाले उपयोगकर्ताओं का अनुपात और अपना पहला ऋण पूरा करने वाले उपयोगकर्ताओं की संख्या बताएगी कि यह तरीका काम कर रहा है या नहीं। दूसरे और तीसरे ऋण तक पहुंचने में लगने वाला समय तथा भुगतान का व्यवहार बताएगा कि खेल के ज़रिये शुरुआत करने से लंबे समय में बेहतर संबंध बनते हैं या नहीं।
क्रेडिट की गुणवत्ता अहम विषय बनी रहेगी। बकाया भुगतान का अनुपात, शुद्ध ऋण बट्टे खाते में डालने की दर और अलग-अलग उधारकर्ता समूहों में बकाया बढ़ने की दर जैसे आंकड़े दिखाएंगे कि जोखिम नियंत्रण में है या नहीं। ऐप के छोटे शहरों तक अधिक पहुंचने के साथ, क्षेत्रों, आय वर्गों और उत्पादों के प्रकार के आधार पर इन आंकड़ों में बदलाव पर नज़र रखना उपयोगी होगा।
निवेशकों का ध्यान इकाई अर्थव्यवस्था पर रहेगा। जोखिम की लागत, बैंकिंग साझेदारों के ज़रिये धन जुटाने की लागत, प्रत्येक सक्रिय उधारकर्ता पर मार्केटिंग खर्च और प्रति ऋण नकद परिचालन लाभ अहम कारक हैं। इन आंकड़ों में सुधार इस दलील को मज़बूत करेगा कि गेम्स सिर्फ़ मनोरंजन के लिए जोड़ी गई सुविधाएं नहीं, बल्कि ऋण कारोबार को कम लागत पर बढ़ाने वाले इंजन का हिस्सा हैं।
उत्पादों की विविधता और साझेदारियां भी मायने रखेंगी। GoPay के भीतर बचत के साधन, बीमा और निवेश सुविधाएं राजस्व के स्रोतों में विविधता ला सकती हैं और सहभागिता बढ़ा सकती हैं। Tokopedia के कारोबारियों, दूरसंचार कंपनियों और उपयोगिता सेवा प्रदाताओं के साथ गहरा सहयोग उपयोग के नए मामले बढ़ा सकता है और ऋण-जांच तथा धोखाधड़ी रोकने के लिए डेटा बेहतर बना सकता है। इन क्षेत्रों में कामयाबी तय करेगी कि वृद्धि कितनी टिकाऊ होगी।
मुख्य बिंदु
- वित्तीय सेवाओं की वृद्धि राइड-हेलिंग और डिलीवरी से आगे निकल रही है। ऐसे में GoTo उपयोगकर्ताओं को ऋण आज़माने के लिए प्रेरित करने वाले ऐप के भीतर और मिनीगेम बनाएगा।
- रोज़ाना चेक-इन, स्पिन-टू-विन और मिशन जैसे खेलपूर्ण तरीकों से ऐसी आदतें बनाने की कोशिश है, जो भुगतान और क्रेडिट अपनाने में मदद करें।
- हालिया तिमाही में शुद्ध राजस्व लगभग 4.7 ट्रिलियन रुपिया रहा, जो साल-दर-साल करीब 21 प्रतिशत अधिक है। कर-पूर्व समायोजित लाभ लगभग 62 अरब रुपिया रहा।
- वित्तीय सेवाओं से राजस्व करीब 1.5 ट्रिलियन रुपिया तक पहुंचा, जो लगभग 55 प्रतिशत अधिक है। सितंबर में GoPay के मासिक लेन-देन 500 मिलियन से ऊपर हो गए।
- मांग-आधारित सेवाओं से राजस्व लगभग 3.2 ट्रिलियन रुपिया रहा, जो करीब 10 प्रतिशत अधिक है। वृद्धि का रुख फिनटेक की ओर बढ़ रहा है।
- GoPay इंडोनेशिया के सकल घरेलू उत्पाद का लगभग 3 प्रतिशत संसाधित करता है और करीब 12 प्रतिशत वयस्क हर महीने ऐप इस्तेमाल करते हैं। इससे डेटा-आधारित ऋण-जांच को समर्थन मिलता है।
- GoTo की Bank Jago में लगभग 22 प्रतिशत हिस्सेदारी है। बैंक को GoPay में एकीकृत करने से जमा, भुगतान और ऋण की प्रक्रिया एक ही जगह पूरी की जा सकती है।
- प्रतिस्पर्धा तेज़ है। Grab, Sea, Kredivo और Akulaku भी उपयोगकर्ताओं को बनाए रखने और क्रेडिट के इस्तेमाल को बढ़ावा देने के लिए इनाम तथा गेम जैसी सुविधाएं अपना रहे हैं।
- नियामकों ने ऋण और बाद में भुगतान की सेवाओं पर निगरानी कड़ी की है। ऐसे में ज़िम्मेदार डिज़ाइन, स्पष्ट मूल्य और भुगतान क्षमता की जांच ज़रूरी हैं।
- नज़र रखने लायक अहम आंकड़ों में मिनीगेम्स में सहभागिता, पहले ऋण से बार-बार ऋण लेने तक की दर, क्रेडिट नुकसान, जोखिम की लागत और प्रति ऋण लाभप्रदता शामिल हैं।