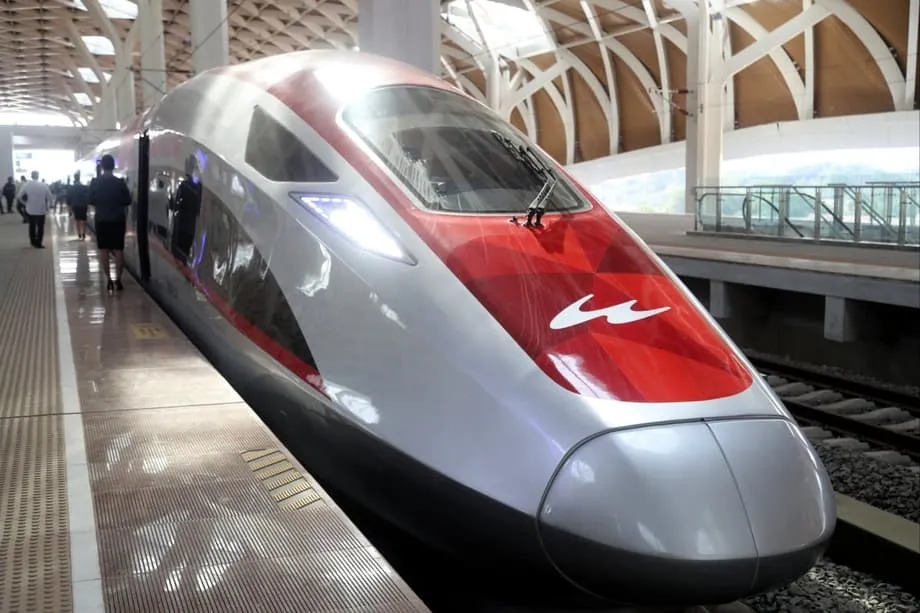
ट्रेन का खर्च कौन उठाए, इस पर गतिरोध
इंडोनेशिया की सरकार ने जकार्ता से बांडुंग तक चलने वाली हाई-स्पीड रेल, जिसे वूश कहा जाता है, से जुड़े बढ़ते कर्ज को चुकाने के लिए सरकारी बजट का इस्तेमाल करने की मांगें खारिज कर दी हैं। वरिष्ठ अधिकारियों का जोर है कि देनदारियों का निपटारा सरकारी उपक्रमों के तंत्र और उसके नए संप्रभु संपत्ति कोष के भीतर होना चाहिए, जबकि चीन ने रेल सेवा जारी रखने के लिए कर्ज के पुनर्गठन पर बातचीत की इच्छा जताई है। यह बहस केवल एक परियोजना तक सीमित नहीं है। इसका संबंध इस बात से है कि इंडोनेशिया बड़े बुनियादी ढांचे का वित्तपोषण कैसे करता है, सरकारी उपक्रमों को कितना जोखिम उठाना चाहिए और जब लागत योजना से आगे निकल जाए तो करदाताओं को बचाने के लिए क्या सुरक्षा उपाय होने चाहिए।
विषय-सूची
- ट्रेन का खर्च कौन उठाए, इस पर गतिरोध
- परियोजना का वित्तपोषण कैसे हुआ और बिल क्यों बढ़ा
- कंसोर्टियम और KCIC की देनदारी
- दानंतारा क्या कर सकता है
- विकल्प 1: इक्विटी डालना
- विकल्प 2: स्वामित्व का हस्तांतरण
- कितना वित्तीय दबाव दर्ज है
- पुनर्गठन को लेकर चीन के संकेत
- क्या कर्ज जकार्ता से सुरबाया की योजना रोकेगा
- दक्षिण-पूर्व एशिया से क्षेत्रीय सबक
- करदाताओं और यात्रियों के लिए इसका क्या मतलब है
- आगे किन बातों पर नजर रखें
- एक नजर में
वित्त मंत्री पुरबाया युधि सादेवा, जो राजकोषीय नीति और सरकारी उपक्रमों के लाभांश ढांचे की देखरेख करते हैं, ने साफ रुख अपनाया है। उनका तर्क है कि देश के नए संप्रभु संपत्ति कोष दानंतारा को परियोजना की देनदारियों की जिम्मेदारी लेनी चाहिए। यह कोष करीब 1,000 सरकारी कंपनियों के संचालन और लाभांश का प्रबंधन करता है।
अपनी बात रखने से पहले उन्होंने कहा कि दानंतारा पहले ही सरकारी कंपनियों से बड़ी नकदी प्राप्त कर रहा है, इसलिए उसे देनदारियों के लिए भी जवाबदेही लेनी चाहिए।
वूश का प्रबंधन पहले से दानंतारा कर रहा है। दानंतारा सरकारी उपक्रमों से करीब 80 ट्रिलियन रुपिया का लाभांश पहले ही ले चुका है। उसे वहीं से इसका प्रबंधन करना चाहिए। वूश का कर्ज चुकाने के लिए सरकारी बजट का इस्तेमाल करना कुछ हास्यास्पद है। सरकारी उपक्रमों का सारा मुनाफा दानंतारा को जाता है, लेकिन बोझ हमारे हिस्से आता है। अगर दानंतारा सरकारी उपक्रमों से लाभांश लेता है, तो उसे सब कुछ लेना चाहिए, जिसमें कर्ज का बोझ भी शामिल है।
राष्ट्रीय आर्थिक परिषद के अध्यक्ष और रणनीतिक परियोजनाओं के प्रमुख समन्वयक लुहुत बिनसर पांडजैतन ने भी यही रुख अपनाया है। उनका कहना है कि समाधान कर्जदाताओं के साथ औपचारिक पुनर्गठन में है, न कि सरकारी बजट से पैसा लेने में। उन्होंने यह भी कहा कि बातचीत के लिए एक टीम को अधिकार देने हेतु राष्ट्रपति का आदेश आने की उम्मीद है।
इस मुद्दे पर बीजिंग के साथ अपनी बातचीत का ब्योरा देने के बाद उन्होंने सार्वजनिक वित्त पर दबाव रोकने के सरकार के रुख का सार बताया।
असल समस्या केवल कर्ज का पुनर्गठन है, और इसके लिए सरकारी बजट का इस्तेमाल करने को किसी ने कभी नहीं कहा।
बीजिंग ने कर्ज चुकाने की शर्तों पर बातचीत के लिए तत्परता जताई है। इसका मतलब भुगतान के लिए अधिक समय, लागत बढ़ने वाले हिस्से पर कम ब्याज दर या यात्रियों की संख्या में बढ़ोतरी के अनुरूप नकदी प्रवाह बनाने के लिए नई मोहलत हो सकता है। दोनों पक्षों का तात्कालिक लक्ष्य वित्तीय स्थिरता बहाल करते हुए ट्रेनें चलती रखना है।
परियोजना का वित्तपोषण कैसे हुआ और बिल क्यों बढ़ा
वूश ने अक्टूबर 2023 में व्यावसायिक सेवा शुरू की। 142 किलोमीटर लंबी यह रेल लाइन तेज रफ्तार पर जकार्ता और बांडुंग के बीच यात्रा का समय करीब तीन घंटे से घटाकर लगभग 40 मिनट कर देती है। परियोजना की शुरुआती लागत का अनुमान करीब 6 अरब डॉलर था। देरी, जमीन अधिग्रहण की अड़चनों और महामारी के दौर में आई बाधाओं के बाद यह बढ़कर लगभग 7.27 अरब डॉलर हो गई। निर्माण लागत का करीब 75 प्रतिशत हिस्सा चाइना डेवलपमेंट बैंक के कर्ज से आया, जिसकी मूल किश्त पर सालाना ब्याज दर 2 प्रतिशत थी। लागत बढ़ने पर उसे पूरा करने के लिए अधिक 3.4 प्रतिशत ब्याज दर वाला अतिरिक्त कर्ज लिया गया, जिससे सालाना कर्ज चुकाने का दबाव बढ़ गया।
वित्तपोषण का मूल ढांचा कारोबारी कंपनियों के बीच साझेदारी पर आधारित है। बजट से सीधे पैसा देने के बजाय एक संयुक्त उद्यम ने कर्ज लिया और रेल लाइन बनाई। इंडोनेशियाई पक्ष ने सरकारी उपक्रमों और उनकी होल्डिंग कंपनियों के जरिए इक्विटी लगाई। इस व्यवस्था से शुरुआत में सरकारी बजट पर प्रत्यक्ष जोखिम सीमित रहा, लेकिन जोखिम सरकारी कंपनियों में केंद्रित हो गया। अब उन्हें संचालन और वित्तपोषण की लागत चुकाने के लिए नकदी प्रवाह जुटाने की चुनौती का सामना करना पड़ रहा है।
कंसोर्टियम और KCIC की देनदारी
परियोजना की कंपनी पीटी केरेटा चेपत इंडोनेशिया चीन, यानी KCIC, एक संयुक्त उद्यम है। इंडोनेशियाई पक्ष की कंपनियां पीटी पिलार सिनर्जी BUMN इंडोनेशिया के तहत एकजुट हैं और चार सरकारी कंपनियों के जरिए उनकी बहुमत हिस्सेदारी है: केरेटा आपी इंडोनेशिया (KAI), विजया कार्या, जासा मार्गा और बागान कंपनी PTPN VIII। चीनी पक्ष में सरकारी रेल और इंजीनियरिंग कंपनियां शामिल हैं, जिन्होंने तकनीक, निर्माण और रेलगाड़ियां उपलब्ध कराईं। KCIC ने लागत के करीब तीन-चौथाई हिस्से के लिए CDB से कर्ज लिया, फिर सहमत 18 ट्रिलियन रुपिया की लागत वृद्धि को पूरा करने के लिए अतिरिक्त कर्ज लिया।
नुकसान ने इस ढांचे की परीक्षा ली है। कंपनी की फाइलिंग और आधिकारिक ब्रीफिंग के अनुसार, KCIC को 2025 की पहली छमाही में 1.6 ट्रिलियन रुपिया का नुकसान हुआ। KAI ने अपनी हिस्सेदारी के जरिए इसमें से करीब 951 अरब रुपिया का बोझ उठाया। सरकारी उपक्रमों के व्यापक कंसोर्टियम ने भी 2024 में बड़ा नुकसान दर्ज किया, जो मौजूदा आय और संचालन तथा कर्ज चुकाने के लिए जरूरी नकदी के बीच अंतर को दिखाता है। अधिक यात्रियों के सेवा अपनाने से परिचालन प्रदर्शन बेहतर हुआ है, लेकिन अभी यह पूरा वित्तीय बोझ उठाने के लिए पर्याप्त नहीं है।
दानंतारा क्या कर सकता है
सरकारी कंपनियों को एकजुट करने और उनके लाभांश का इस्तेमाल करने के लिए बनाया गया दानंतारा अब समाधान के केंद्र में है। इस कोष के अधिकार क्षेत्र में करीब 1,000 सरकारी कंपनियों का संचालन और लाभांश प्रवाह है। अधिकारियों का तर्क है कि उसे वूश की देनदारियों का प्रबंधन करना चाहिए, क्योंकि उसे पहले से बड़ी लाभांश राशि मिलती है। लक्ष्य है रेल सेवा जारी रखना, प्रमुख सरकारी कंपनियों की वित्तीय स्थिति की रक्षा करना और सरकारी बजट से पैसा लेने से बचना।
दो रणनीतिक विकल्पों पर विचार किया जा रहा है। पहला, परिचालन कंसोर्टियम में नई पूंजी डालना, ताकि वह बार-बार राहत दिए बिना अपनी देनदारियां चुका सके। दूसरा, संपत्ति को पूर्ण सार्वजनिक स्वामित्व में देना, जबकि संचालन का ठेका किसी अलग कंपनी को दिया जाए और कर्ज का निपटारा केंद्रीकृत तरीके से हो। किसी भी विकल्प के साथ संभवतः कर्ज का पुनर्गठन होगा, जिसमें भुगतान की अवधि बढ़ाई जाएगी और लागत वृद्धि वाले हिस्से की ब्याज दर घटाकर अधिक टिकाऊ स्तर पर लाई जाएगी।
विकल्प 1: इक्विटी डालना
नई इक्विटी से KCIC की वित्तीय स्थिति मजबूत हो सकती है और उसकी कर्ज शर्तें पूरी करने की क्षमता बेहतर हो सकती है। इससे कर्ज की नरम शर्तों पर बातचीत में भी मदद मिल सकती है। इसकी कमी यह है कि पैसा सरकारी कंपनियों के तंत्र से ही आएगा। इससे वे धनराशियां बंध जाएंगी जो अन्यथा लाभांश के रूप में दी जा सकती थीं या दूसरी परियोजनाओं को समर्थन दे सकती थीं।
विकल्प 2: स्वामित्व का हस्तांतरण
परिचालन किसी अलग कंपनी के अधीन रखते हुए बुनियादी ढांचे को सार्वजनिक संपत्तियों के दायरे में लेने से जवाबदेही और दीर्घकालीन योजना स्पष्ट हो सकती है। इससे देनदारियां भी दानंतारा के प्रबंधन के तहत केंद्रित होंगी, साथ ही यह रोकने के लिए सुरक्षा उपाय होंगे कि कोई बोझ बजट पर न पड़े। आलोचकों का कहना है कि इस हस्तांतरण के साथ पारदर्शी लेखांकन और मंदी के समय भुगतान की जिम्मेदारी किसकी होगी, इस बारे में स्पष्ट नियम जरूरी हैं, ताकि नैतिक जोखिम से बचा जा सके और करदाताओं की रक्षा हो।
कितना वित्तीय दबाव दर्ज है
वित्तीय दबाव को मापा जा सकता है। 2025 की पहली छमाही में KCIC को करीब 1.6 ट्रिलियन रुपिया का नुकसान हुआ। इससे पहले उसके शेयरधारक कंसोर्टियम की कंपनियों को भारी नुकसान हुआ था। इंडोनेशियाई साझेदारों को एकजुट करने वाली पिलार सिनर्जी BUMN इंडोनेशिया को 2024 में करीब 4.2 ट्रिलियन रुपिया और 2025 की पहली छमाही में लगभग 1.6 ट्रिलियन रुपिया का नुकसान हुआ। सबसे बड़ी शेयरधारक KAI ने सबसे बड़ा हिस्सा उठाया, जिसमें 2024 में करीब 2.23 ट्रिलियन रुपिया और 2025 की पहली छमाही में लगभग 951 अरब रुपिया शामिल हैं। KCIC को फिर नकदी की किल्लत होने पर तरलता सुनिश्चित करने के लिए KAI ने 2024 में एक सिंकिंग फंड भी अलग रखा। कर्ज के मोर्चे पर CDB के कर्जों से जुड़ा संयुक्त ब्याज बोझ भारी है। लागत वृद्धि वाले हिस्से पर अधिक दर के कारण मूलधन चुकाने से पहले सालाना नकदी की जरूरत करीब 121 मिलियन डॉलर तक पहुंच जाती है।
यात्रियों की संख्या बढ़ रही है। 2025 की पहली छमाही में इस रेल लाइन से करीब 2.9 मिलियन यात्रियों ने सफर किया। हाल के दिनों में यात्रियों की संख्या 20,000 से 30,000 प्रतिदिन के बीच रही है। नई सेवा के लिए यह एक मजबूत आधार है, लेकिन टिकटों से होने वाली आय अभी ऊर्जा, रखरखाव, कर्मचारियों, रेल पटरी के इस्तेमाल और कर्ज चुकाने की संयुक्त लागत का अंतर पूरा नहीं कर पाई है। खर्च और आय बराबर करने के लिए परियोजना को संभवतः मांग में तेज बढ़ोतरी, वित्तपोषण के स्वरूप में बदलाव या दोनों की जरूरत होगी।
KAI के नए अध्यक्ष निदेशक बॉबी रास्यिदिन ने सांसदों से कहा कि देनदारियों का आकार और ढांचा गंभीर जोखिम पैदा करता है, अगर इसका समाधान नहीं किया गया।
परियोजना की वित्तीय और परिचालन समस्याएं टिक-टिक करते टाइम बम जैसी हैं।
बिक्री बढ़ने से मदद मिलती है, लेकिन लागत का ढांचा भी अहम है। मार्ग अपेक्षाकृत छोटा है, इसलिए लंबे गलियारों की तुलना में प्रति यात्री आय सीमित रहती है। किरायों में वहनीयता और लागत वसूली की जरूरत के बीच संतुलन होना चाहिए। आखिरी पड़ाव तक बेहतर संपर्क और एकीकृत टिकट व्यवस्था मांग बढ़ा सकती है। कर्ज के पुनर्गठन से नकदी की निकासी घट सकती है। दीर्घकालीन स्थिरता के लिए संभवतः इन दोनों मोर्चों पर प्रगति जरूरी है।
पुनर्गठन को लेकर चीन के संकेत
बातचीत में शामिल अधिकारियों का कहना है कि वूश को चालू रखने के लिए चीन कर्ज चुकाने की शर्तों के पुनर्गठन को लेकर तैयार है। यह तत्परता व्यावसायिक तर्क और कूटनीतिक महत्व, दोनों को दर्शाती है। यह रेल लाइन दक्षिण-पूर्व एशिया की पहली वास्तविक हाई-स्पीड सेवा है और सहयोग की एक प्रमुख परियोजना है। ऐसा विवाद जो संचालकों को नुकसान पहुंचाए या सेवा बाधित करे, सभी के लिए महंगा साबित होगा।
व्यवहार में पुनर्गठन के तहत भुगतान की अवधि बढ़ाई जा सकती है, लागत बढ़ने वाली किश्त पर ब्याज दर घटाई जा सकती है या यात्रियों की संख्या बढ़ने तक मूलधन भुगतान टालने के लिए मोहलत दी जा सकती है। एक अन्य उपाय देनदारियों को नई भुगतान-सारणी में समेटना है, जो अनुमानित नकदी प्रवाह के अनुरूप हो। कर्जदाताओं का लक्ष्य प्रदर्शन को स्थिर करना और कर्ज की वसूली सुनिश्चित करना है। संचालक का लक्ष्य बढ़ती मांग को नियमित सेवा और पूर्वानुमान योग्य भुगतान में बदलना है।
दानंतारा के नेतृत्व ने कहा है कि गहन मूल्यांकन जारी है और बातचीत की टीम को औपचारिक रूप देने के लिए राष्ट्रपति के आदेश की उम्मीद है। इस प्रक्रिया में ऑडिट किए गए वित्तीय विवरण, नए अनुमान और ब्याज, भुगतान अवधि तथा सुरक्षा शर्तें तय करने वाला टर्म शीट संभवतः जरूरी होगा। किसी भी योजना में यह भी तय होगा कि बजट से पैसा लिए बिना सालाना देनदारियां चुकाने के लिए सरकारी उपक्रमों के लाभांश का इस्तेमाल कैसे किया जाएगा।
क्या कर्ज जकार्ता से सुरबाया की योजना रोकेगा
सरकार चाहती है कि कर्ज के मुद्दे का समाधान हो, लेकिन हाई-स्पीड रेल को पूर्व की ओर सुरबाया तक बढ़ाने की योजनाएं बाधित न हों। लंबा गलियारा बड़े यात्रा बाजारों तक पहुंच देगा और प्रति किलोमीटर आय बढ़ा सकता है। इसके लिए जमीन, स्टेशनों और कम्यूटर रेल तथा हवाई अड्डों के साथ संपर्क पर सावधानीपूर्वक समन्वय भी जरूरी होगा।
बुनियादी ढांचे और क्षेत्रीय विकास के समन्वय मंत्री अगुस हरिमूर्ति युधोयोनो, जिन्हें AHY के नाम से जाना जाता है, ने तत्काल वित्तीय चुनौती के समाधान की जरूरत स्वीकार करते हुए यही संदेश दोहराया।
जकार्ता से बांडुंग तक की हाई-स्पीड रेल का कर्ज सुरबाया तक विस्तार की योजना में बाधा नहीं बनना चाहिए।
विस्तार के लिए मौजूदा वित्तीय दबाव का समाधान एक पूर्वशर्त है। निवेशक वित्तपोषण मॉडल और जोखिम के बंटवारे को लेकर स्पष्टता चाहेंगे। मांग के अनुमानों में बदलते रुझानों को ध्यान में रखना होगा, जिनमें जकार्ता के रेल नेटवर्क में सुधार और राष्ट्रीय राजधानी को पूर्वी कालीमंतन स्थानांतरित करने की योजना शामिल हैं। विस्तार आगे बढ़ा तो प्रणाली का व्यावसायिक तर्क मजबूत हो सकता है, लेकिन तभी जब वित्तपोषण के ढांचे को वास्तविक मांग के अनुरूप बदला जाए और सार्वजनिक वित्तीय जोखिम पर स्पष्ट सीमाएं तय हों।
दक्षिण-पूर्व एशिया से क्षेत्रीय सबक
क्षेत्र भर में चीन के समर्थन से बनी रेल परियोजनाओं के नतीजे मिले-जुले रहे हैं। थाईलैंड और मलेशिया में कर्ज का बोझ घटाने और जोखिम का फिर से आकलन करने के लिए हाई-स्पीड रेल प्रस्तावों पर दोबारा बातचीत हुई। फिलीपींस में बदलते राजनीतिक हालात के बीच कई रेल कर्ज रद्द कर दिए गए। लाओस ने अपनी सीमा-पार रेल पूरी की, लेकिन बहुपक्षीय आकलन इसे अनिश्चित रिटर्न वाली बड़ी संभावित देनदारी बताते हैं। कंबोडिया नई लाइन के लिए समर्थन मांग रहा है। वियतनाम ने उत्तर में नई रेल के लिए चीनी कर्ज मंजूर किए हैं और उत्तर से दक्षिण तक हाई-स्पीड रेल गलियारे की महत्वाकांक्षी योजना पर काम जारी रखा है, जिसकी लागत दसियों अरब डॉलर हो सकती है। आम तौर पर मांग, लागत पर नियंत्रण और जोखिम का बंटवारा तय करते हैं कि कोई परियोजना मूल्य पैदा करेगी या नहीं।
इंडोनेशिया का अनुभव व्यावहारिक सबक देता है। सरकारी बजट को जोखिम से बचाने के वादे बहस खत्म नहीं करते, अगर सरकारी कंपनियों में घाटा बढ़ता जाए। ढांचा मायने रखता है। अच्छी तरह तैयार की गई गारंटी, यथार्थवादी आय अनुमान, पारदर्शी रिपोर्टिंग और आकस्मिक खर्च के लिए सुरक्षित राशि यात्रियों और करदाताओं, दोनों की रक्षा कर सकती है। अनुमान बदलने पर समय रहते पुनर्गठन से सेवा में कटौती किए बिना संतुलन बहाल हो सकता है।
करदाताओं और यात्रियों के लिए इसका क्या मतलब है
वित्त मंत्रालय का जोर है कि वूश का कर्ज सरकारी बजट, यानी APBN, से नहीं चुकाया जाएगा। परियोजना का वित्तपोषण कंपनियों के बीच कारोबारी आधार पर हुआ था और समाधान सरकारी कंपनियों तथा उनके कोष दानंतारा से आएगा। इस रुख का मकसद करदाताओं को प्रत्यक्ष लागत से बचाना है। हालांकि हकीकत इससे अधिक पेचीदा है। सरकारी उपक्रमों के लाभांश भी सार्वजनिक संपत्ति हैं। अगर इन कंपनियों को भारी नुकसान उठाना पड़ा, तो दूसरी प्राथमिकताओं के लिए उपलब्ध राजकोषीय गुंजाइश घट जाएगी। जोखिम सीमित रखने के लिए सरकार ने सरकारी उपक्रमों के लाभांश को बजट से अलग रखा है और दानंतारा के भीतर देनदारियों को अलग रखने पर काम कर रही है।
यात्रियों के लिए इस सेवा से गति और आराम में स्पष्ट सुधार हुआ है। मुख्य बात यह है कि अधिक लोग इसका अधिक बार इस्तेमाल करें। इसके लिए प्रतिस्पर्धी किराए, भरोसेमंद समय-सारणी, कम्यूटर रेल, MRT, LRT और बस नेटवर्क से मजबूत संपर्क तथा परिवहन के अलग-अलग साधनों में आसानी से इस्तेमाल होने वाली टिकट व्यवस्था जरूरी है। यात्रियों की संख्या लगातार बढ़ी तो संचालन अधिक दक्ष होगा। पुनर्गठन से कर्ज चुकाने का दबाव घटे तो रखरखाव और ट्रेनों की आवृत्ति पर अधिक पैसा लगाया जा सकेगा। इसी तरह रेल लाइन स्थिर यात्री आधार बना सकती है और अपनी वित्तीय स्थिति बेहतर कर सकती है।
पारदर्शिता भी इंजीनियरिंग जितनी ही अहम होगी। प्रदर्शन और वित्तीय स्थिति की नियमित जानकारी प्रकाशित करने, यह स्पष्ट करने कि लाभांश कोष का कितना हिस्सा रेल की देनदारियों के लिए रखा गया है और यह तय करने से कि दानंतारा कब और कैसे हस्तक्षेप करेगा, भरोसा बढ़ेगा। स्पष्ट नियमों से कठिन वर्षों में बोझ सरकारी बजट पर आ जाने का जोखिम घटता है।
आगे किन बातों पर नजर रखें
कई अहम पड़ाव सामने हैं। चाइना डेवलपमेंट बैंक और अन्य कर्जदाताओं के साथ कर्ज की शर्तों का नया ढांचा तय करने के लिए बातचीत की टीम को अधिकार देने वाला राष्ट्रपति का आदेश आने की उम्मीद है। दानंतारा को लागत और लाभ का पूरा हिसाब देते हुए इक्विटी निवेश और स्वामित्व हस्तांतरण के विकल्पों का आकलन करने वाली विस्तृत योजना पेश करनी होगी। लागत बढ़ने वाले कर्ज की ऊंची ब्याज दर पर क्या फैसला होता है, इस पर खास नजर रहेगी। निवेशक यह स्पष्टता चाहेंगे कि कोई सरकारी गारंटी है या नहीं और वह कैसे लागू होगी।
परिचालन लक्ष्य भी अहम हैं। यात्रियों की संख्या में बढ़ोतरी, व्यस्त और कम व्यस्त समय की ट्रेनों में सीट उपयोग, समय पर परिचालन और किराए में बदलाव पर नजर रखें। अगर मौजूदा जकार्ता-बांडुंग खंड में लगातार सुधार होता है और पुनर्गठित कर्ज से नकदी का दबाव घटता है, तो सुरबाया तक लाइन बढ़ाने की योजनाओं का वित्तपोषण आसान होगा। इन कदमों में से किसी के लिए भी कर्ज भुगतान हेतु सरकारी बजट की जरूरत नहीं है। लेकिन सभी के लिए अनुशासित क्रियान्वयन और स्पष्ट रिपोर्टिंग जरूरी है।
एक नजर में
- इंडोनेशिया सरकार वूश का कर्ज चुकाने के लिए सरकारी बजट का इस्तेमाल करने से इनकार कर रही है और जिम्मेदारी सरकारी उपक्रमों तथा दानंतारा पर डाल रही है
- देरी और करीब 18 ट्रिलियन रुपिया की लागत वृद्धि के बाद परियोजना की लागत बढ़कर लगभग 7.27 अरब डॉलर हो गई
- निर्माण लागत का करीब 75 प्रतिशत हिस्सा चाइना डेवलपमेंट बैंक के कर्ज से आया: मूल कर्ज पर 2 प्रतिशत और लागत वृद्धि वाले हिस्से पर 3.4 प्रतिशत ब्याज दर थी
- 2025 की पहली छमाही में KCIC को करीब 1.6 ट्रिलियन रुपिया का नुकसान हुआ, जिसमें से करीब 951 अरब रुपिया का बोझ KAI ने अपनी हिस्सेदारी के जरिए उठाया
- दानंतारा दो प्रमुख समाधानों पर विचार कर रहा है: KCIC में नई इक्विटी डालना या कर्ज के पुनर्गठन के साथ संपत्ति को पूर्ण सार्वजनिक स्वामित्व में लेना
- बीजिंग ने ऐसे पुनर्गठन पर तत्परता जताई है, जिसमें भुगतान की अवधि बढ़ाई जा सकती है या संचालन स्थिर करने के लिए ब्याज दरें घटाई जा सकती हैं
- 2025 की पहली छमाही में यात्रियों की संख्या करीब 2.9 मिलियन तक पहुंची, लेकिन आय अब भी संचालन और वित्तपोषण लागत से कम है
- अधिकारियों का कहना है कि कर्ज का मुद्दा सुरबाया तक लाइन बढ़ाने की योजनाओं में देरी नहीं करना चाहिए, हालांकि पहले वित्तपोषण और जोखिम के बंटवारे का समाधान जरूरी है